ECONOMIA
Nuevos créditos hipotecarios: el Gobierno licitó los primeros $200.000 millones para ampliar la oferta de los préstamos

El gobierno de Javier Milei efectuó la primera licitación de $200.000 millones para poner en marcha el esquema de los nuevos créditos hipotecarios UVA, con recursos que buscarán ampliar la oferta de préstamos para la compra de viviendas.
Los fondos provienen del Fondo de Garantía de Sustentabilidad (FGS), administrado por la Administración Nacional de Seguridad Social (Anses). Según el Banco Central, que actuó como colaborador técnico y operativo de la Anses, la convocatoria recibió 42 ofertas de 18 bancos, por un total de 258.640 millones de pesos. De ese conjunto, 13 entidades resultaron adjudicatarias. El monto asignado representó cerca del 77% de las propuestas recibidas.
La colocación se dividió en dos tramos. El primero, a un año de plazo, concentró $35.570,7 millones y se adjudicó a una tasa UVA más un spread promedio ponderado de 2,67 por ciento.

El segundo tramo, con vencimiento a cinco años, reunió la mayor parte de los recursos: 164.429,3 millones de pesos. En este caso, la tasa fue UVA más un spread promedio ponderado de 4,94 por ciento. Los fondos obtenidos a través de estos depósitos a plazo quedarán orientados al financiamiento de préstamos hipotecarios para vivienda.
El esquema de los nuevos créditos hipotecarios
El plan presentado por el ministro de Economía, Luis Caputo, prevé una serie de licitaciones de $200.000 millones hasta completar 2 billones de pesos. El Fondo de Garantía de Sustentabilidad invertirá esos recursos en plazos fijos de largo vencimiento en bancos, con la condición de que las entidades los canalicen hacia préstamos hipotecarios para adquirir, construir, ampliar o refaccionar la vivienda única.
Ninguna entidad bancaria podrá quedarse con más del 20% de cada licitación. Ese límite buscó distribuir entre varias entidades los $200.000 millones de la primera etapa. Una vez constituidos los depósitos, los adjudicatarios dispondrán de 90 días corridos para otorgar nuevos créditos; para esta primera colocación, el plazo vence el 1° de diciembre.
Los préstamos tendrán un tope de 150.000 unidades de valor adquisitivo (UVA), una suma cercana a 200.000 dólares. La iniciativa apunta a sectores medios y a personas que busquen comprar su primera propiedad, aunque la capacidad de financiamiento variará según los valores inmobiliarios de cada localidad. El límite puede alcanzar para ciertas viviendas en el interior, mientras que en la Ciudad de Buenos Aires los precios de algunos barrios reducen las alternativas disponibles.
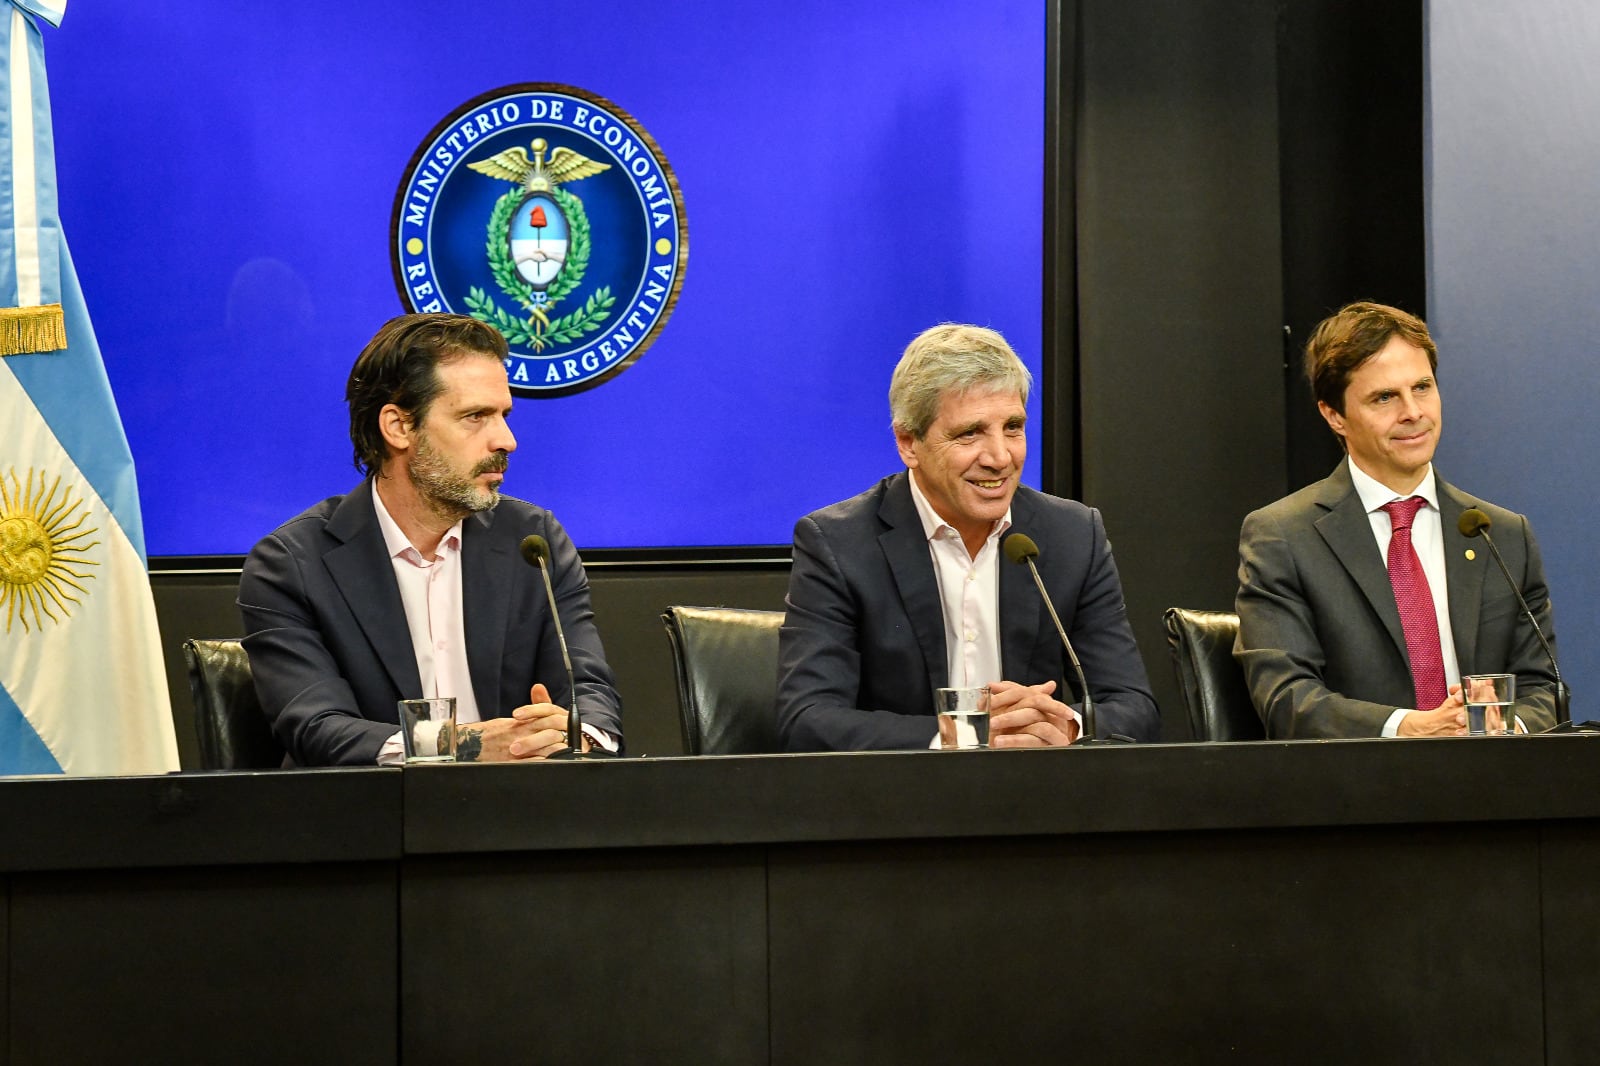
Los depósitos del FGS administrado por Anses serán la fuente de financiamiento del esquema. Cada banco decidirá si crea una línea hipotecaria específica o refuerza una ya vigente, además de establecer las condiciones bajo las cuales ofrecerá esos recursos a sus clientes.
A quiénes apunta
Desde el Palacio de Hacienda se tomó como referencia préstamos hipotecarios por un promedio de $114 millones para calcular el universo potencial de beneficiarios. Con esa base, Caputo estimó que el programa, si completa el financiamiento de $2 billones previsto, podría facilitar el acceso a una vivienda a entre 17.000 y 18.000 familias.
Durante la presentación oficial de las medidas, el titular de Economía utilizó el ejemplo de un inmueble valuado en 106.000 dólares. Bajo una relación préstamo-valor del 75%, habitual en el sistema bancario, el comprador debería obtener cerca de USD 80.000 de crédito, una cifra equivalente a unos 114 millones de pesos.
El caso expuesto consideró un préstamo a 25 años, con una tasa de UVA más 7 por ciento. La cuota inicial alcanzaría $865.000 mensuales. Para que ese pago no supere el 25% de los ingresos, el hogar necesitaría acreditar un ingreso neto de 3.460.000 pesos.
De acuerdo con la estimación oficial, una pareja joven cuyos integrantes perciban ingresos netos cercanos a $1.800.000 cada uno podría reunir ese requisito y acceder a un financiamiento de esas características.
Anses,crédito hipotecario,vivienda,contrato,trámite,Argentina







El dictamen que impuso el oficialismo no incluye refinanciación ni tope de tasas, como el de la oposición. La sesión del 7 de octubre será clave
Puntos importantes

El oficialismo logró dictamen para su proyecto sobre morosidad, priorizando la transparencia y educación financiera sin brindar alivio a las deudas vigentes.
La oposición impulsó una propuesta alternativa que propone la emergencia crediticia, topes a las tasas y planes de refinanciación para familias endeudadas.
La definición será en el recinto, donde ambas fuerzas buscarán votos aliados para imponer su visión sobre el mercado financiero y el endeudamiento.
congreso,diputados,morosidad,acto,adquisición,aéreas,aerolíneas,agroinsumos
Desde los bancos advierten que septiembre cierra con mayor compra de dólares y Rodolfo Santángelo propuso gravar las compras de divisas
Puntos importantes
La dolarización en Argentina supera los u$s2.700 millones mensuales, marcando un nuevo nivel estructural.
Esto ocurre en un contexto de enfriamiento económico, con el BCRA reduciendo su compra de divisas.
Expertos proponen gravar la compra de dólares, pues consideran insostenible el actual nivel de demanda.
Primavera con dolarización y enfriamiento en la actividad económica
Cuántos dólares se vendieron este último mes
¿Impuesto a la compra de dólares?: la propuesta de un economista
Dolarización histórica
banco,dolar,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas,Economía finanzas
La Administración Nacional de la Seguridad Social actualizó los haberes con un ajuste correspondiente a la inflación de agosto, más $70.000 de bono
Cuánto cobran los jubilados según el tipo de beneficio en octubre 2026
Jubilación mínima
- Haber con aumento: $435.748,51
- Bono: $70.000
- Total a cobrar: $505.748,51
Jubilación máxima
- Haber con aumento: $2.932.174,86
- Bono: No recibe
- Total a cobrar: $2.932.174,86
PUAM
- Haber con aumento: $348.598,80
- Bono: $70.000
- Total a cobrar: $418.598,80
PNC (Invalidez/Vejez)
- Haber con aumento: $305.023,95
- Bono: $70.000
- Total a cobrar: $375.023,95
Quiénes cobran el bono de $70.000 y cómo se distribuye
Cuándo cobran las Pensiones No Contributivas en octubre 2026
- DNI terminados en 0 y 1: 8 de octubre
- DNI terminados en 2 y 3: 9 de octubre
- DNI terminados en 4 y 5: 13 de octubre
- DNI terminados en 6 y 7: 14 de octubre
- DNI terminados en 8 y 9: 15 de octubre
Cuándo cobran los jubilados del haber mínimo en octubre 2026
- DNI terminado en 0: 8 de octubre
- DNI terminado en 1: 9 de octubre
- DNI terminado en 2: 13 de octubre
- DNI terminado en 3: 14 de octubre
- DNI terminado en 4: 15 de octubre
- DNI terminado en 5: 16 de octubre
- DNI terminado en 6: 19 de octubre
- DNI terminado en 7: 20 de octubre
- DNI terminado en 8: 21 de octubre
- DNI terminado en 9: 22 de octubre
Cuándo cobran los jubilados de haberes superiores en octubre 2026
- DNI terminados en 0 y 1: 23 de octubre
- DNI terminados en 2 y 3: 26 de octubre
- DNI terminados en 4 y 5: 27 de octubre
- DNI terminados en 6 y 7: 28 de octubre
- DNI terminados en 8 y 9: 29 de octubre
Qué tener en cuenta del calendario ANSES de octubre 2026
anses,jubilacion,Economía,Económica,Economia politica,Que es economía,Economía definición,Economía mundial

INTERNACIONAL5 minutos ago
Un ingeniero del diario New York Times fue asesinado: sus suegros fueron detenidos como sospechosos

ECONOMIA14 minutos ago
Milei logró imponer su proyecto de morosidad que no contempla ningún tipo de rescate

CHIMENTOS20 minutos ago
Detuvieron a Maxi Ghione, actor de Casi Ángeles y La 1-5/18, por privación ilegítima de la libertad y secuestraron armas

INTERNACIONAL24 minutos ago
Boeing lands $20B-plus Navy deal for sixth-generation fighter to deliver ‘absolute air superiority’

POLITICA31 minutos ago
La Corte Suprema intervino en una guerra de influencers y falló en defensa de la libertad de expresión

POLITICA38 minutos ago
“Chachos de regalo”: la insólita máquina con la que La Rioja busca promocionar su cuasimoneda en la Feria de Turismo

INTERNACIONAL3 días ago
El secretario de Defensa británico dijo que el Reino Unido está preparado para defender militarmente las Malvinas

ECONOMIA4 días ago
El viento de frente internacional no pone freno al apetito por riesgo argentino

SOCIEDAD4 días ago
El gobierno porteño y el colectivo LGBTIQ+ llegaron a un acuerdo y confirmaron la fecha de la Marcha del Orgullo

POLITICA3 días ago
El conflicto por discapacidad lesionó el vínculo del Gobierno con el PRO y se dilatan los planes electorales

 CHIMENTOS3 días ago
Lali volvió a hacer historia y brilló en su tercer River: Tini vestida de novia, lágrimas y un guiño a Fito Páez
- ECONOMIA3 días ago
Cómo deciden las empresas exitosas si endeudarse en moneda local o extranjera
- POLITICA3 días ago
El obispo de San Justo alertó que la asistencia alimentaria volvió a niveles de pandemia