Varias entidades financieras comenzaron a ajustar su oferta de créditos hipotecarios como consecuencia del plan anunciado semanas atrás por el Gobierno, que les permitirá fondearse con depósitos a largo plazo del Fondo de Garantía de Sustentabilidad (FGS) de la Anses con el objetivo de usarlos para ese fin. Una de las condiciones que puso el Gobierno a los bancos para que accedan a ese dinero es que los créditos tengan una tasa máxima de 7,5% más UVA.
Hoy se realizará la primera licitación del FGS por un total de $200.000 millones. Se iniciará así una serie de 10 subastas, por el mismo monto, hasta completar el total de $2 billones que prevé el programa. El Banco Central dispuso que cada banco podrá recibir como mínimo $1.000 millones y como máximo $40.000 millones. Una vez que cuente con ese depósito, tendrá 120 días corridos para colocarlos en préstamos hipotecarios según las condiciones preestablecidas. Si no lo hace, la Anses podrá exigir la devolución de los fondos y excluir a la entidad de las licitaciones futuras.
Prácticamente todas las entidades que juegan fuerte en el segmento de préstamos hipotecarios planean participar de las licitaciones que se inician hoy, aunque muchas ya adelantaron sus movimientos. Antes de competir por mostrar la tasa más baja ante los clientes, los bancos van a competir para ver quién tiene la tasa más alta en la licitación para los plazos fijos UVA del FGS, que tendrá dos tramos: a 1 año, con tasa mínima del 2,5% más UVA, y a 5 años, con tasa mínima del 4,5% más UVA. El banco que ofrezca un rendimiento extra por encima de ese piso se asegurará el fondeo oficial.
Los bancos bajan sus tasas
En ese escenario, los bancos ya empezaron a mover sus fichas por un motivo claro: si aparece una oferta abundante de préstamos UVA a una tasa de 7,5%, será muy difícil colocarlos a una tasa superior, por lo menos para los clientes de cuenta sueldo. De ese modo, ya hay entidades que anunciaron una reducción de tasas y otras que admiten que harán lo mismo una vez concretada la primera licitación.
La semana pasada, Macro anunció la baja a 7,5% de sus hipotecarios UVA para los clientes de Plan Sueldo Selecta, con plazo a 20 años y el agregado de que los hijos de los clientes también podrán calificar en las mismas condiciones. Credicoop ya la había bajado de 8% a 7,5% para quienes cobran su sueldo en la entidad y destinen el préstamo a primera vivienda, tal como exige el plan oficial. BBVA ya tenía la tasa de 7,5% para sus clientes de cuenta sueldo desde marzo. Banco Ciudad también se adelantó y readecuó sus líneas: fijó un 7,5% más UVA a 25 años de plazo para primera vivienda y un 9,5% para la segunda vivienda.

Una novedad reciente del mercado fue que el Banco Provincia comenzará a ofrecer préstamos ajustados por UVA y no solo a tasa fija, tal como venía haciéndolo. Lanzó una línea para construcción y refacción (no aplica para compra) del 9% más UVA con la inclusión de una cláusula salarial. Cada mes, la cuota ajustada por UVA se compara con otra calculada según la variación salarial (CVS) más dos puntos porcentuales. Si la cuota UVA resulta más alta, el banco bonifica la diferencia.
El Banco Nación también incluye una cláusula de ese tipo, orientada a quienes temen que la inflación supere a la evolución de su sueldo, aunque el cliente puede elegirla. En este caso, la tasa para quienes acreditan haberes en el Nación es del 6,7%, pero si elige pagar 2 puntos porcentuales más, podrá acceder a un tope en la cuota si el ajuste por UVA supera al ajuste por CVS.
Otros bancos privados, como Santander, Galicia o Supervielle, adelantaron su interés en participar en la licitación de plazos fijos del FGS. Una vez resuelta esa subasta, deberán decidir cómo aplican la tasa del 7,5%: pueden aplicarla a líneas ya existentes o bien lanzar una línea nueva.
Cómo serán los nuevos créditos hipotecarios UVA
La tasa máxima del 7,5% más UVA no es el único requisito que deberán cumplir los bancos para fondearse con el dinero de la Anses. Los préstamos hipotecarios que se otorguen con esta nueva línea deberán tener además un plazo mínimo de 15 años y un monto tope de 150.000 UVA, equivalente a algo más de USD 200.000. El financiamiento estará destinado exclusivamente a operaciones vinculadas con primera vivienda, ya sea para compra, construcción, ampliación o refacción.
Un ejemplo brindado por el Ministerio de Economía en la presentación oficial del plan señaló un crédito de alrededor de $114 millones, tomando como referencia una vivienda de USD 106.000 y una financiación de hasta el 75% del valor del inmueble. Con una tasa de UVA + 7,5% a un plazo de 25 años, la cuota inicial estimada sería de unos $865.000 mensuales. Bajo ese cálculo, para que la cuota represente el 25% del ingreso familiar, el hogar debería acreditar ingresos netos por aproximadamente $3,46 millones por mes.

En cuanto al impacto en el mercado, el anuncio del nuevo plan oficial no solo impulsó a algunas entidades a bajar las tasas, sino que también empujó a que todos los bancos empiecen a reactivar sus líneas. En muchos casos, las tasas excesivamente altas que se ofrecen (en especial, a quienes no cobran su salario en la entidad) son una clara señal de que algunos bancos prefieren no prestar y esperar a tener un panorama más claro del mercado.
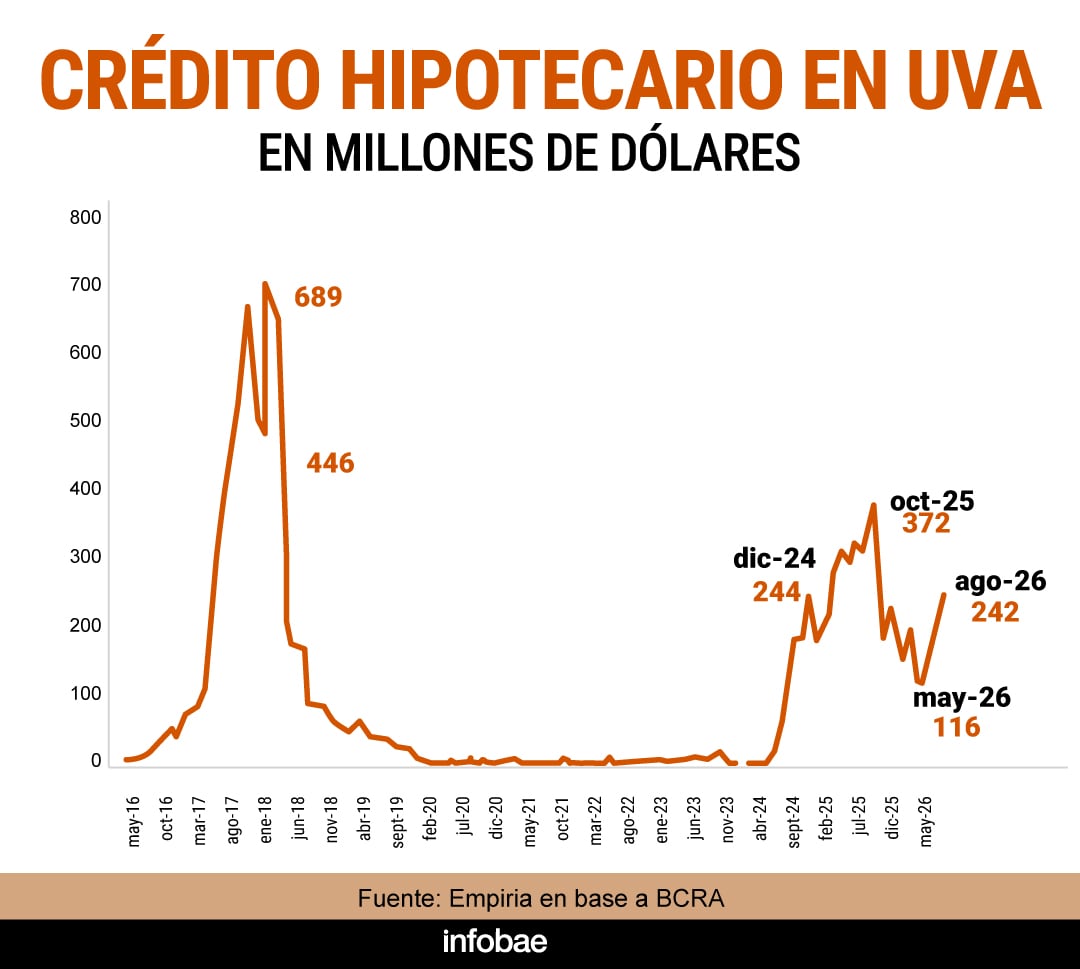
Los números de agosto mostraron alguna mejora, con USD 242 millones colocados, aún por debajo del pico de USD 372 millones de octubre pasado, el mejor registro de esta etapa para los créditos hipotecarios UVA. El freno en los créditos, como era de esperar, coincidió con el avance de la inflación registrado hasta comienzos de 2026. Mucho más lejos quedó el máximo de la etapa anterior, cuando las colocaciones alcanzaron casi USD 700 millones mensuales a comienzos de 2018.
Con este programa, el Gobierno aspira a generar 17.000 créditos, una cifra que puede resultar significativa. “Durante 2025 se incorporaron aproximadamente 43.000 nuevos deudores hipotecarios. Un programa capaz de sumar alrededor de 17.000 operaciones representaría, como orden de magnitud, cerca del 40% de todas las altas registradas durante aquel año”, señaló un informe de Reporte Inmobiliario.
La consultora destacó además que el impacto del plan no se limita a esos 17.000 créditos, sino también a su efecto sobre la tasa del 7,5%, que “introduce una referencia concreta que podría ejercer presión competitiva sobre el resto de la oferta hipotecaria”.
hipoteca,banco,vivienda,España