ECONOMIA
Aumentó el optimismo de las consultoras sobre la economía argentina y la imagen presidencial

Hoy habrá una rueda restringida por el feriado de Labor Day en Estados Unidos. Es una pausa oportuna, tras el recrudecimiento de la guerra del Golfo y el enfrentamiento con la Reserva Federal.
Donald Trump vivió la misma sensación del mercado: la elevada posibilidad de que en la reunión del 15 y 16 de setiembre haya una suba de tasas de interés. El 65% de los economistas cree que sucederá y que está todo atado a la inflación de agosto.
El presidente de EE.UU. lanzó una amenaza: si la Reserva Federal sube las tasa de interés, el país dejará de comerciar con los países con los que tiene déficit comercial. Si así sucediera, sería una alteración del comercio internacional muy cercana al caos. Pero implementar esa medida no es sencillo ni de ejecución inmediata. Por eso, el mercado no la puso en precio en las operaciones del viernes, ni la pondrá en las operaciones de mañana.
El dato que preocupa es la reacción negativa de las Letras del Tesoro de EE.UU. que hicieron caer a las del resto del mundo, encareciendo la deuda e impidiendo el acceso futuro de la Argentina al mercado internacional de capitales. La tasa de la letra norteamericana está en 4,78% y en ascenso.
El dato tracciona la suba de las tasas en EE.UU. para contener la mayor inflación por el aumento del petróleo y el costo de la guerra en el Golfo. La crisis internacional está más cerca de agravarse que de contenerse.
Este panorama contrasta con el de las consultoras locales, que observaron una mejora en la economía argentina y una mayor confianza en el Gobierno, aunque no se explayaron sobre el tema del momento: la cuestión Malvinas y su impacto electoral.
Contexto global enrarecido
FMyA, de Fernando Marull indica que el contexto global “se enrareció”, con un Kevin Warsh, titular de la Fed, que en la última semana reforzó un discurso más “halcón”. La guerra volvió a hacer ruido y llevó el petróleo a USD 95 el barril. Brasil, en modo electoral, tuvo una buena semana en la Bolsa de San Pablo y la revaluación del real. Las encuestas muestran una diferencia que se achica entre Bolsonaro y Lula. Para la Argentina, hubo noticias positivas: vía precios de exportación la soja llegó a 480 dólares.

Tras esa enumeración, el informe destaca que el gobierno argentino retomó la iniciativa tras anunciar el impulso al crédito hipotecario vía FGS. “Esta semana se oficializaron algunos aumentos (Salario Mínimo Vital y Móvil y Policía Federal) y se postergaron otros (impuesto combustibles). En política lo hizo con la causa Malvinas más otras iniciativas en el Congreso”, dice FMyA. El frente financiero, destaca, “estuvo mucho más tranquilo”.
El dólar luego del fixing de fin de agosto aflojó. La oferta del agro sigue sólida vía buenos precios y la financiera vía colocación Obligaciones Negociables de empresas y se sumarían provincias.
“A pesar de este movimiento, el BCRA compra menos reservas, por mayor demanda por cobertura. Las tasas de interés aflojaron y ahora están en 2% mensual. La inflación de agosto habría estado cerca o por debajo de 1,8% y en septiembre seguiría desacelerando”. El informe agrega que “los nuevos salarios que empatan o le ganan a la inflación. Seguimos proyectando rebote moderado para el segundo semestre de 2026, con mejora de ingresos”, dice la consultora de Marull. Con el malhumor social que generó la perdida salarial del primer trimestre, sigue, “las paritarias desde julio le vienen ganando a la inflación, promediando 2% mensual. El Gobierno con la suba del Salario Mínimo de 1,8% mensual promedio de los próximos meses, y algunos trascendidos, deja entrever que adhiere a la necesidad de una recuperación de ingresos. La asimetría entre clase media más golpeada y clase baja que no perdió, explica el descontento sin estallido”.
Efecto Bessent
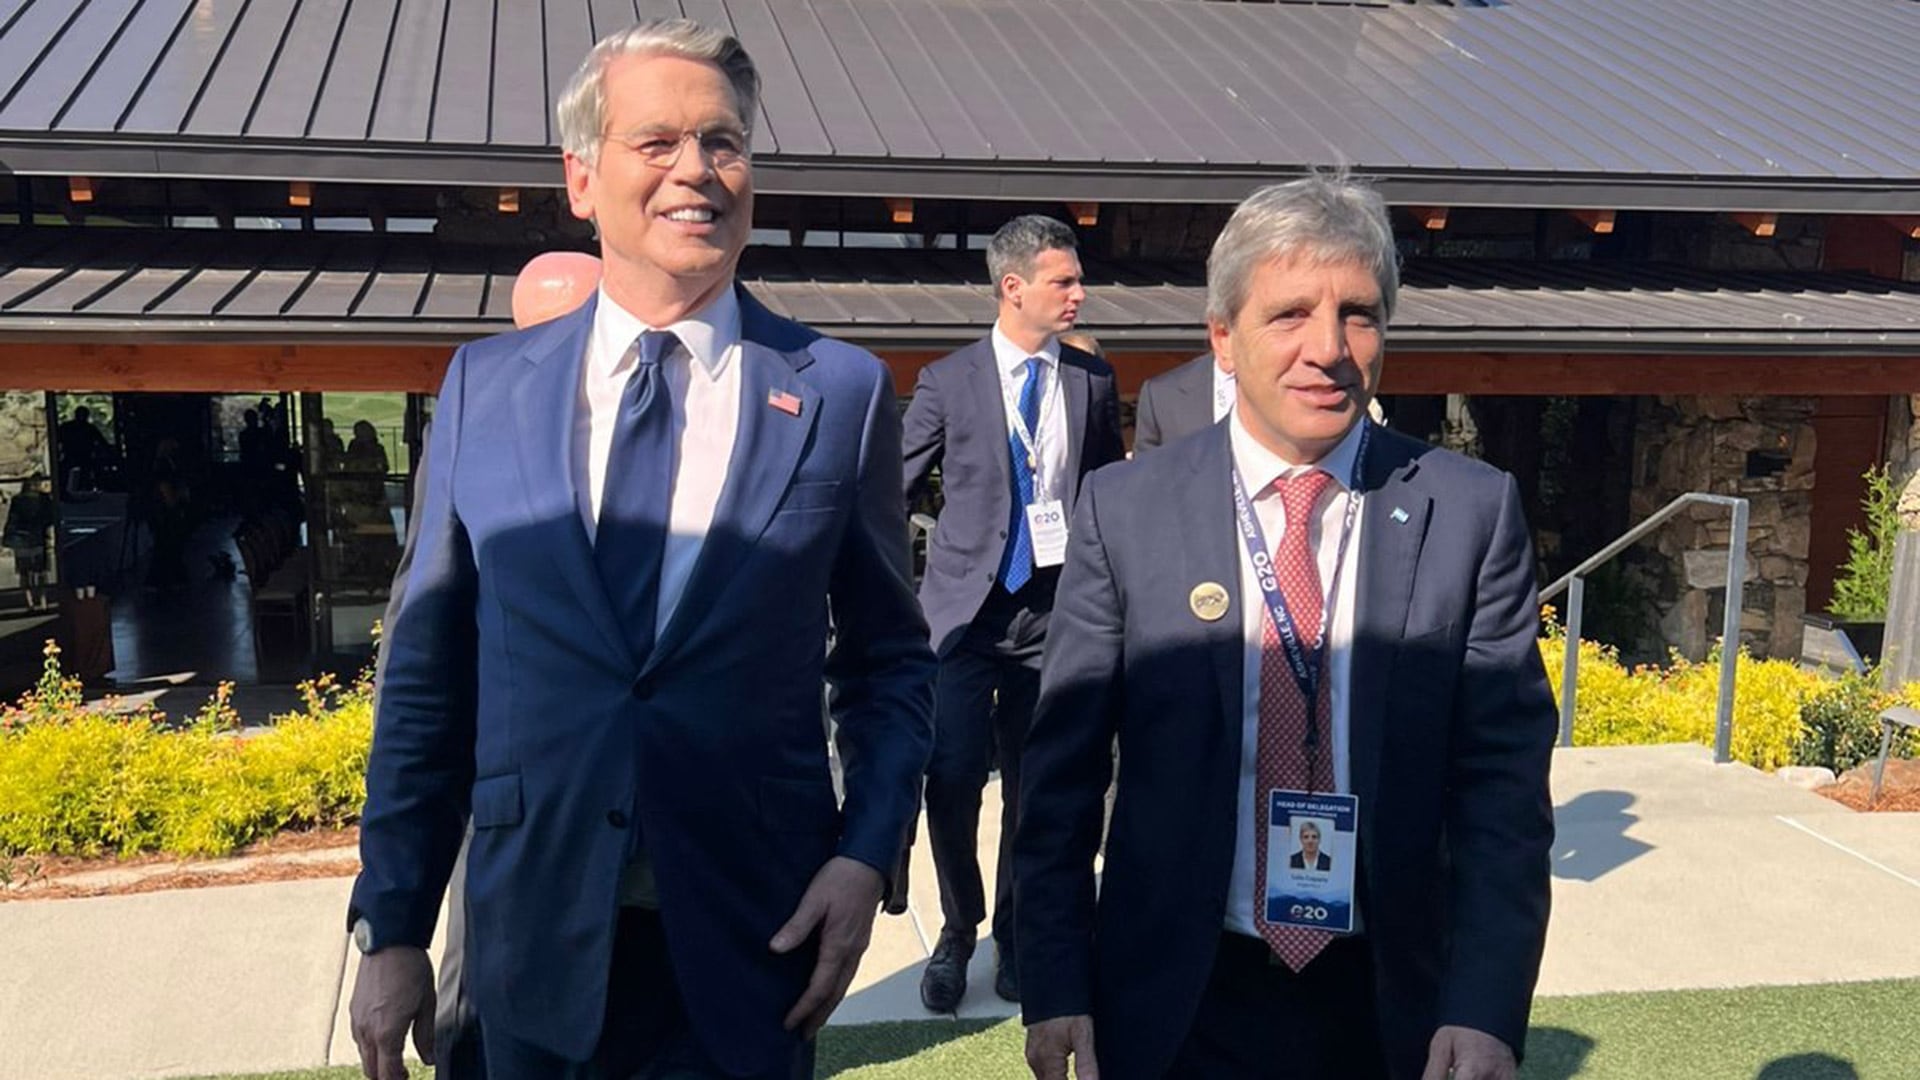
Para EconViews, que dirige Miguel Kiguel “termina una buena semana para los indicadores financieros, con el dólar quieto, las tasas de interés estables y el riesgo país en baja. Parte de la explicación está en el efecto que generaron las declaraciones del secretario del Tesoro, Scott Bessent, y su reunión con Toto Caputo durante el encuentro del G-20 en Carolina del Norte”.
Después de advertir acerca de la mayor demanda de dólares en los años electorales, la consultora cree que “el Banco Central necesitará unos USD 10.000 millones entre vencimientos de Bopreal y dólares que deberá venderle al Tesoro para que pague su deuda. Por otro lado, para completar el programa financiero y cumplir con los pagos de capital e intereses del año que viene, el Tesoro necesita conseguir unos USD 8.000 millones. El problema es que está previsto obtener esos fondos mediante colocaciones de bonos en el mercado, ya sea local o externo, algo que hoy parece más difícil debido a que han subido el riesgo país y las tasas de los bonos de Estados Unidos. En la última licitación de deuda, el Gobierno decidió no salir a buscar dólares”.
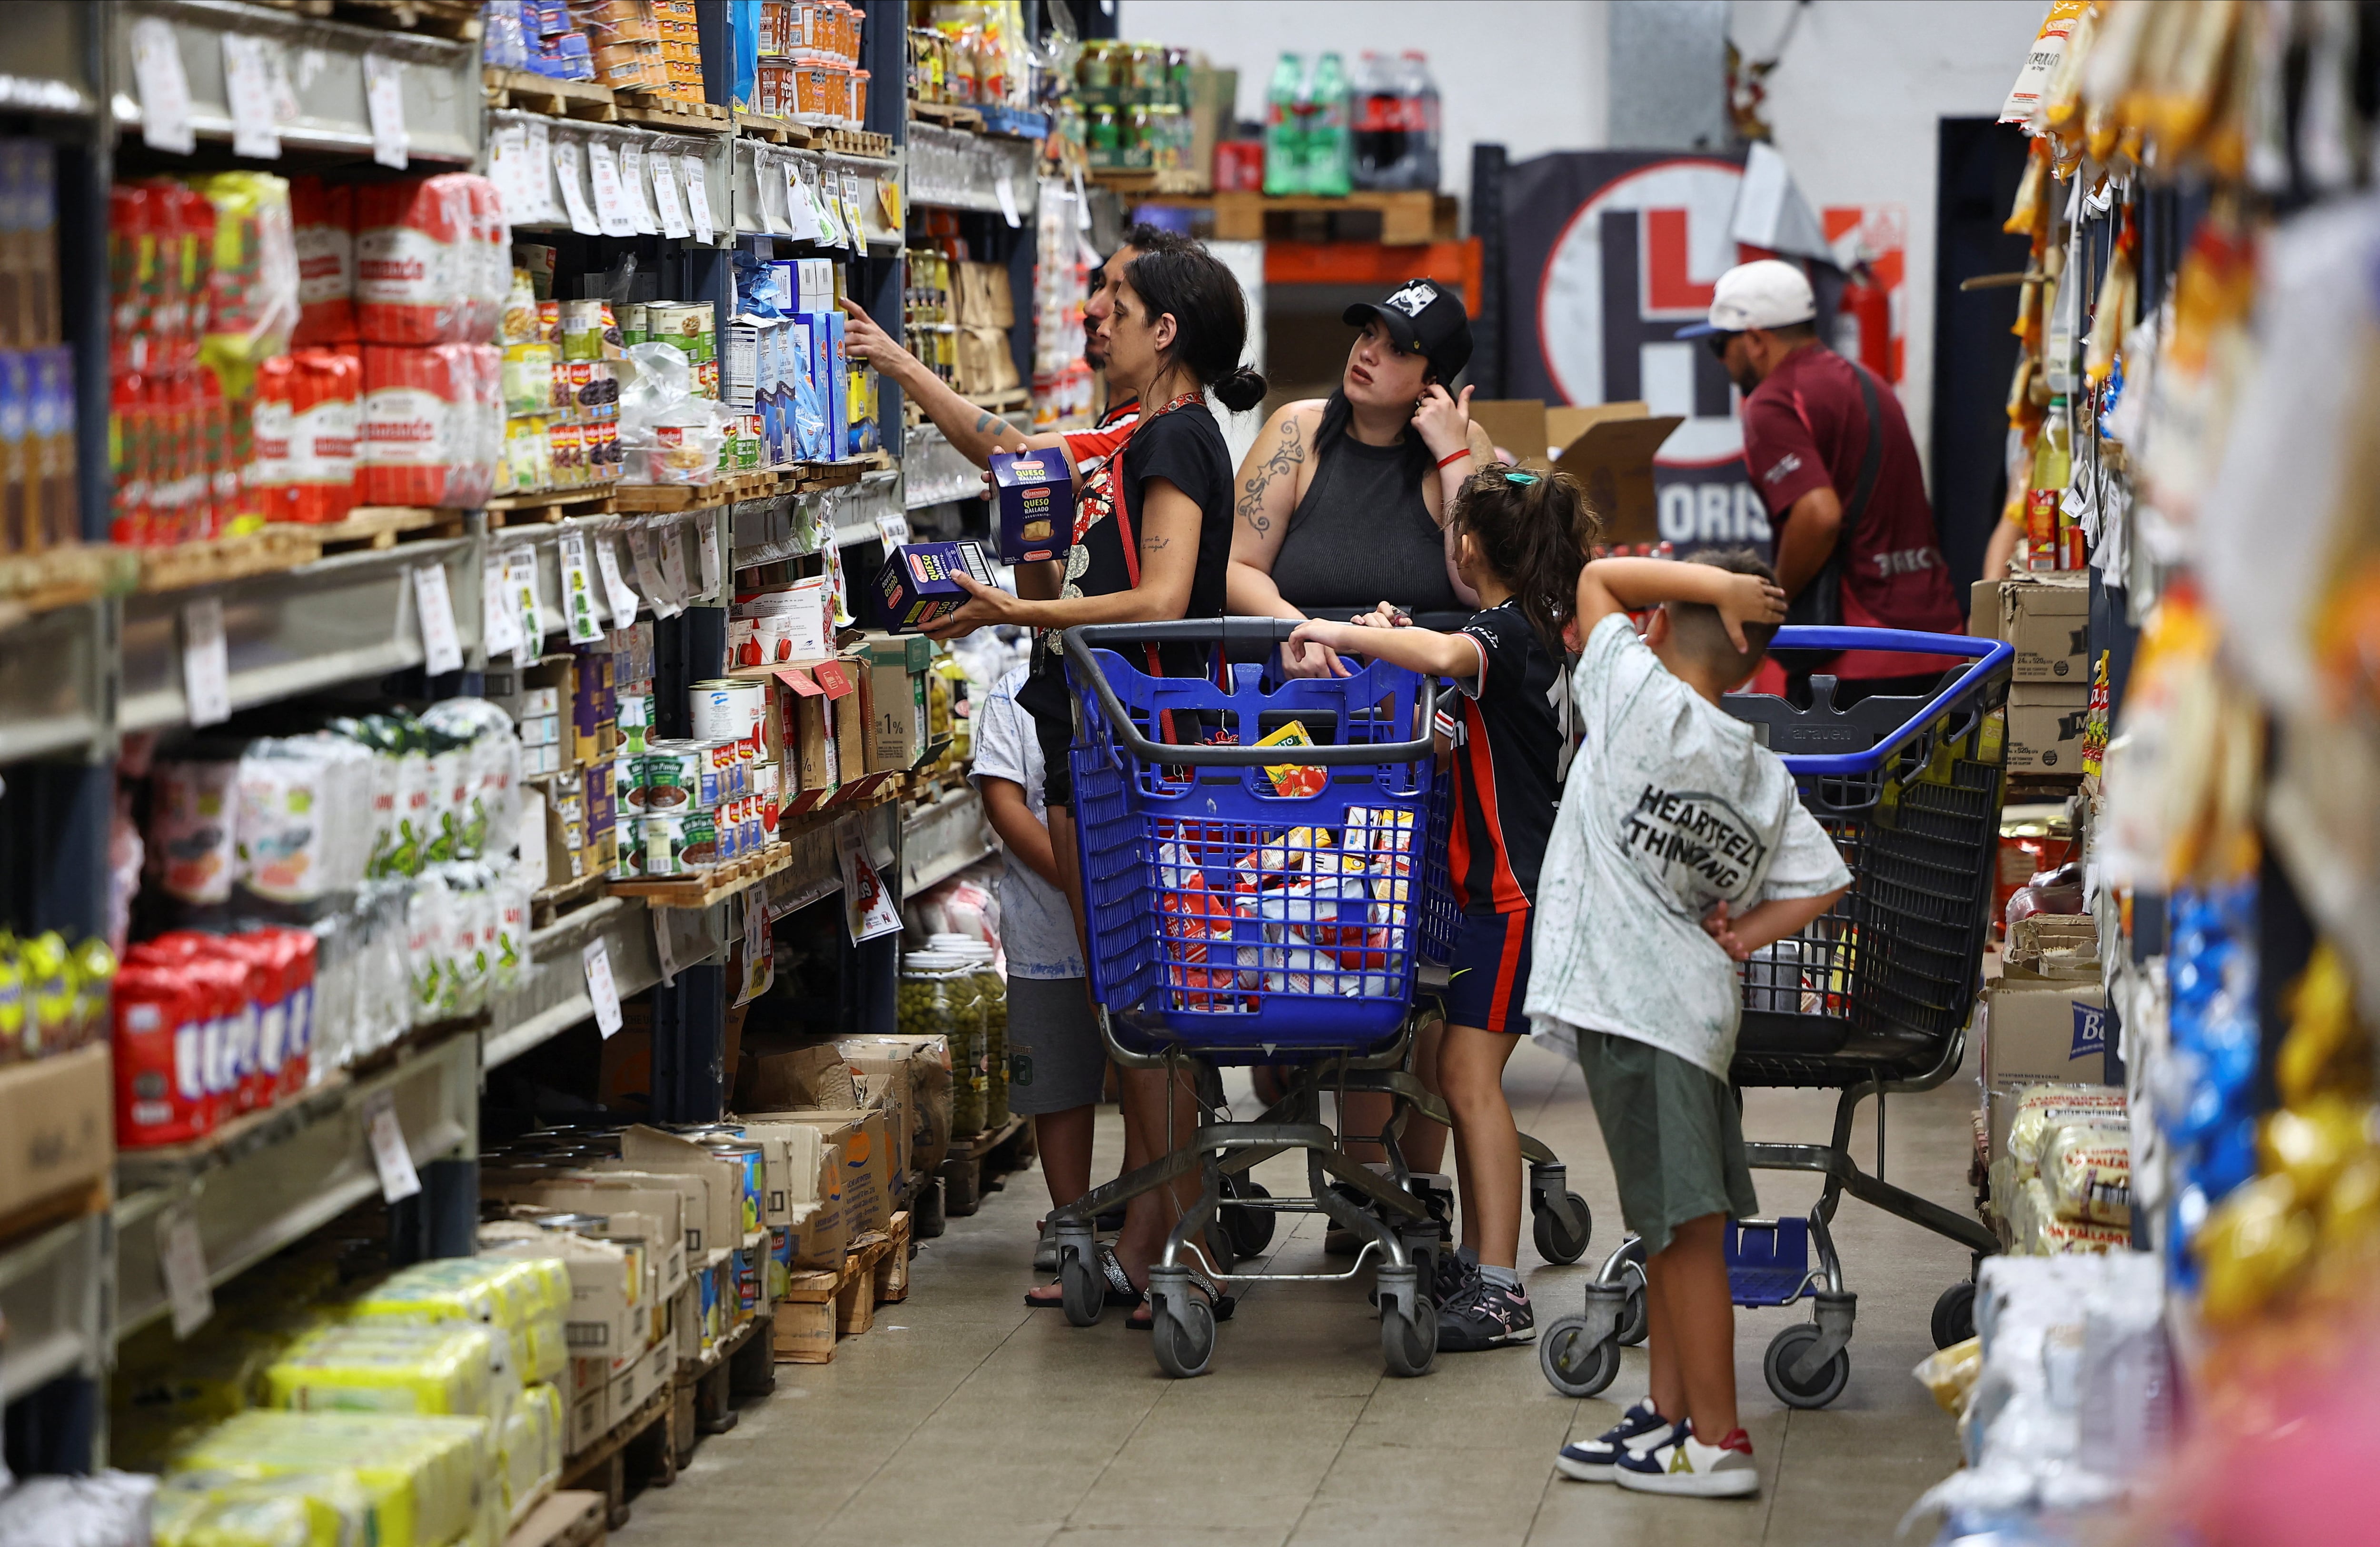
“El otro obstáculo que destaca el informe es que el consumo masivo y gran parte de la actividad económica “están estancados y no terminan de repuntar, lo que tiene dos efectos. Por un lado, esto afecta la imagen positiva del Gobierno y, por ende, implica un riesgo para la reelección de Milei. Por el otro, pone en peligro el mantenimiento del equilibrio fiscal, que es la principal columna del programa económico”.
Pero también observa con optimismo que ese panorama “muestra algunas luces amarillas tras los elogios del secretario del Tesoro de EE.UU., Scott Bessent, a la política económica y su reunión con Toto Caputo en el marco del G-20 que transmiten el mensaje de que EE.UU. volvería a apoyar a la Argentina si se presentara un escenario de inestabilidad financiera. El mercado leyó ese mensaje y el riesgo país retomó la baja hasta perforar el piso de los 500 puntos, algo que no ocurría desde el 17 de agosto. El viernes cerró en 490 puntos, y aunque el quiebre de ese umbral es una buena señal, todavía implica tasas del orden del 9,5% al 10%, niveles a los que el Gobierno, hasta ahora, no ha querido emitir”.
Según EconViews, “todavía queda un largo recorrido hasta las elecciones, pero, para lograr una baja más importante del riesgo país, habrá que dar señales más claras sobre que el país tiene un plan para enfrentar un 2027 que puede traer turbulencias, sin tener que depender del Tesoro de Estados Unidos ni del FMI”. Y agrega: “reactivar la actividad económica es un desafío central en ese sentido, porque sin un repunte del consumo va a ser difícil sostener la imagen del Gobierno. El aumento de las reservas es un primer paso importantísimo. Habrá que ver si se puede dar el segundo, que es recuperar el acceso a los mercados financieros internacionales”.
¿Alza de tasas en Estados Unidos?
Por su parte, F2, que dirige Andrés Reschini cree “más probable un alza en las tasas por parte de la Reserva Federal este mes. A pesar de ello, la Argentina logró desanclarse de este escenario de tasas más altas y castigo a las economías altamente endeudadas y con déficit fiscal. El Riesgo País comprimió 24 puntos contra el cierre de la semana anterior y cerró en 490 puntos básicos. El REM de agosto tuvo señales mixtas, la inflación esperada fue revisada levemente a la baja para los próximos meses estando en línea con las proyecciones implícitas en el mercado de bonos en torno al 1,7% mensual promedio hasta febrero. En cuanto a tasas, el mercado prevé que la TAMAR se mantenga apenas por debajo del 2% mensual por lo que seguirían en terreno positivo contribuyendo a sostener al tipo de cambio en calma”.

La consultora destaca que “en cuanto al comercio exterior la encuesta vuelve a romper el récord para la proyección del saldo comercial de 2026 con exportaciones en el orden de los USD 100.900 millones e importaciones más acotadas en torno a los USD 76.800 millones. Así, el saldo anual de la balanza comercial ascendería a USD 25.000 millones. Para 2027, la proyección de saldo comercial se eleva levemente hasta los USD 22.000 millones, otro dato que apuntala las expectativas de cambiarias”.
Sobre la fortaleza del dólar, el informe precisa que “los volúmenes operados en futuros y en soberanos dollar linked en BYMA (t+1) retrocedieron mientras que el interés abierto se encuentra en USD 3.718 millones contra los USD 3.806 millones de la misma fecha del mes anterior, aunque con solo dos ruedas hasta entonces en agosto. Por lo tanto, es probable que el mercado de cobertura se encuentre con una menor presencia oficial, aunque esto tenga como contrapartida compras más acotadas de divisas por parte de la autoridad monetaria. Las señales del mercado de cobertura van en línea con las expectativas del REM de un tipo de cambio creciendo más lentamente para final de diciembre. La mediana de la encuesta proyecta al tipo de cambio nominal promedio del último mes del año en $1.630 recortando por segundo mes consecutivo desde los $1.672 de junio. Para fin de 2027, en tanto, la proyección se mantiene relativamente estable en torno a 2.016 pesos. De modo que en el plano cambiario las expectativas se corren hacia un peso más fuerte de lo que se preveía para lo que queda de 2026. Sin embargo, el crecimiento no corre con la misma suerte ya que las proyecciones indican que tendría un avance más lento tanto en este año como en el próximo. Para 2026 las expectativas de crecimiento del PBI fueron recortadas por segundo mes consecutivo al 2,1% siendo este el valor más bajo desde que se publica esta proyección, mientras que para 2027 el crecimiento sufrió la tercera revisión a la baja a 2,85% y también está en el mínimo valor desde que se publica. Esto probablemente siga alimentando dudas sobre la reelección del oficialismo por lo que el mercado estará atento a los datos de actividad”.
F2 señala que “suponiendo un escenario adverso para la administración, con los últimos datos de agregados monetarios, todo haría suponer que hay menor combustible para una escalada en el dólar de la magnitud de 2019. En ese entonces el gobierno llegó a las PASO con un M2 del 10% de PBI que ya era relativamente bajo en términos históricos. Hoy esta relación es del 8,4% por lo que el potencial devaluatorio sería inferior. Además, el BCRA tenía pasivos remunerados en pesos por casi 6% del PBI mientras que hoy estos apenas alcanzan el 0,2%. Por lo tanto, si bien hay riesgo, el orden monetario es mayor y eso hace que el combustible para un eventual fogonazo, sea menor”.
El informe destaca que “relevamientos privados anticipan buenos números de inflación de agosto (otra vez perforando el 2%, veremos qué tan cerca de 1,5%), pero malos números de actividad de julio (la economía en modo serrucho). En ese contexto, el Gobierno dio algunas señales dovish (flexibilidad): la inyección de pesos del BCRA del 19 de agosto (a partir de la cual el spot superó los $1.500 y se calmaron las tasas), el anuncio de los créditos en dólares (desde la flexibilización del 18 de agosto los préstamos en dólares ex tarjetas no se movieron) y el lanzamiento de las subastas de plazos fijos largos del FGS (que, si se confirma que se financiarán con los plazos fijos cortos de ANSES, implicarán un impulso para el crédito hipotecario, pero menor disponibilidad de fondos para otros préstamos)”.
También resalta que “el rally de granos y Vaca Muerta permiten ilusionarse con un 2027 inédito en exportaciones. La compra neta de dólares de privados sin fines específicos alcanzó en julio los USD 3.143 millones, máximo desde la elección 2025. Pero ojo: si las exportaciones (y el saldo comercial) siguen creciendo y lo hacen a un ritmo superior al que crece la demanda por activos en pesos, es natural que la compra de dólares para atesoramiento también vaya aumentando (pensar en extremos: si de un mes para el otro el país duplica sus exportaciones, pero no aumenta la demanda de activos en pesos, las decisiones de cartera de individuos harán volar la formación de activos externos)”.
¿Desinflación en marcha?
La Fundación Libertad y Progreso se enfocó en la inflación y señala que “en agosto el IPC de Libertad y Progreso subió a un ritmo de 1,4% mensual, marcando una fuerte desaceleración de 0,7 puntos porcentuales respecto a nuestro dato de julio. Con este resultado, la inflación acumulada en el año alcanzaría el 21% mientras que la variación interanual se ubicaría en 33,2 por ciento. La magnitud de la baja de la inflación en agosto según nuestro nowcast fue sorprendente y se debió principalmente a tres motivos. En primer lugar, tuvimos una fortísima desaceleración en el ritmo de los precios de Alimentos y Bebidas no Alcohólicas que luego de subir 2,9% en julio moderaron su aceleración a 1,4% en agosto. Aun así, hubo movimiento dentro del rubro. Luego de cierta estabilidad en las primeras tres semanas hacia los últimos días del mes los precios en carnes y derivados, frutas y pescados marcaron subas pronunciadas de 3,7%, 2,9% y 2,4% respectivamente. En segundo lugar, hubo una menor influencia del rubro de Vivienda. A pesar de un sostenido incremento de las tarifas de luz, gas y agua nuestro estimador detectó una caída en los precios de los alquileres, que moderaron el impacto del rubro, generando que incidiera menos sobre el nivel general que el mes pasado. Por último, el paso de la estacionalidad de las vacaciones de invierno moderó fuertemente los aumentos de precios en los rubros relacionados con la recreación y el turismo, traccionando a la baja el resultado del índice general”.
Según la fundación “pasada la estacionalidad negativa de junio y los efectos del pass through de mayo y junio, nuestro nowcast pronostica que retomaremos con fuerza el sendero desinflacionario en agosto. De todas maneras, con las subas del tipo de cambio que estuvo avalando el gobierno y el dólar mayorista asentándose por encima de los $1500, observamos con cautela el comportamiento de los rubros con mayor proporción de bienes transables, como Alimentos y Bebidas no Alcohólicas”.
Hoy será una rueda de bajo volumen y sin la referencia de los Estados Unidos los bonos soberanos estarán a la deriva en el mundo. El viernes, volvieron a caer en casi todos los países, pero no en la Argentina.
Domestic,Politics,South America / Central America,Government / Politics







ECONOMIA
Dólar hoy: a cuánto operan todas las cotizaciones minuto a minuto este lunes 28 de septiembre
¿A cuánto se vende el dólar en bancos?
El dólar al público gana cinco pesos o 0,3% este lunes, a $1.550 para la venta en el Banco Nación, un nuevo máximo nominal. El BCRA informó que en entidades financieras el dólar minorista promedió $1.545,12 para la venta y $1.493,40 para la compra.
El dólar blue también gana cinco pesos, a $1.565 y a cinco pesos de distancia de su récord del 28 de julio.
/economia/2026/09/28/la-vaca-viva-proyectan-que-el-agro-liquidara-usd-40000-millones-en-2027/
/economia/2026/09/28/el-dato-oficial-que-confirma-cuantos-dolares-compraron-los-argentinos-desde-la-salida-del-cepo-cambiario/
/economia/2026/09/25/el-dolar-subio-por-tercer-dia-consecutivo-pero-todavia-esta-25-debajo-del-techo-de-la-banda-cambiaria/
/economia/2026/09/25/ante-la-suba-del-dolar-el-banco-central-evito-comprar-divisas-por-tercera-vez-en-el-ano/
- Tener 65 años o más.
- No cobrar ni tener derecho a una jubilación, retiro o pensión de organismos nacionales, provinciales o municipales.
- No percibir la prestación por desempleo al momento de iniciar el trámite.
- Ser argentino nativo o cumplir con la residencia exigida según la nacionalidad.
- Acreditar, en el caso de argentinos naturalizados, al menos 10 años de residencia en el país previos a la solicitud.
- Demostrar una residencia mínima de 20 años en la Argentina para las personas extranjeras.
- Mantener la residencia en el país una vez otorgada la prestación.
Durante los últimos dos años, el deterioro de la situación cotidiana convivió con una expectativa: que una mejora de la economía terminara por trasladarse al bolsillo y al bienestar personal. Sin embargo, esa percepción empieza a cambiar. La recuperación de los indicadores macroeconómicos ya no alcanza para sostener las expectativas individuales y esa distancia modifica tanto el humor social como las decisiones que toman los argentinos a la hora de administrar su dinero.
El informe Social Mood del tercer trimestre de 2026, elaborado por la consultora Moiguer, sintetiza el escenario con una frase: “Argentina mejora, yo no”. El trabajo identifica un cambio de etapa en el humor social, en el que el futuro pierde fuerza como organizador del presente y los consumidores concentran su capacidad de decisión en aquello que todavía pueden administrar: dónde, cómo y en qué gastar.
La investigación combina un estudio cuantitativo continuo, focus groups, más de 15 fuentes secundarias y análisis de conversaciones en redes sociales. El relevamiento abarca personas de 16 a 75 años de distintos niveles socioeconómicos y toma información de diferentes puntos del país.
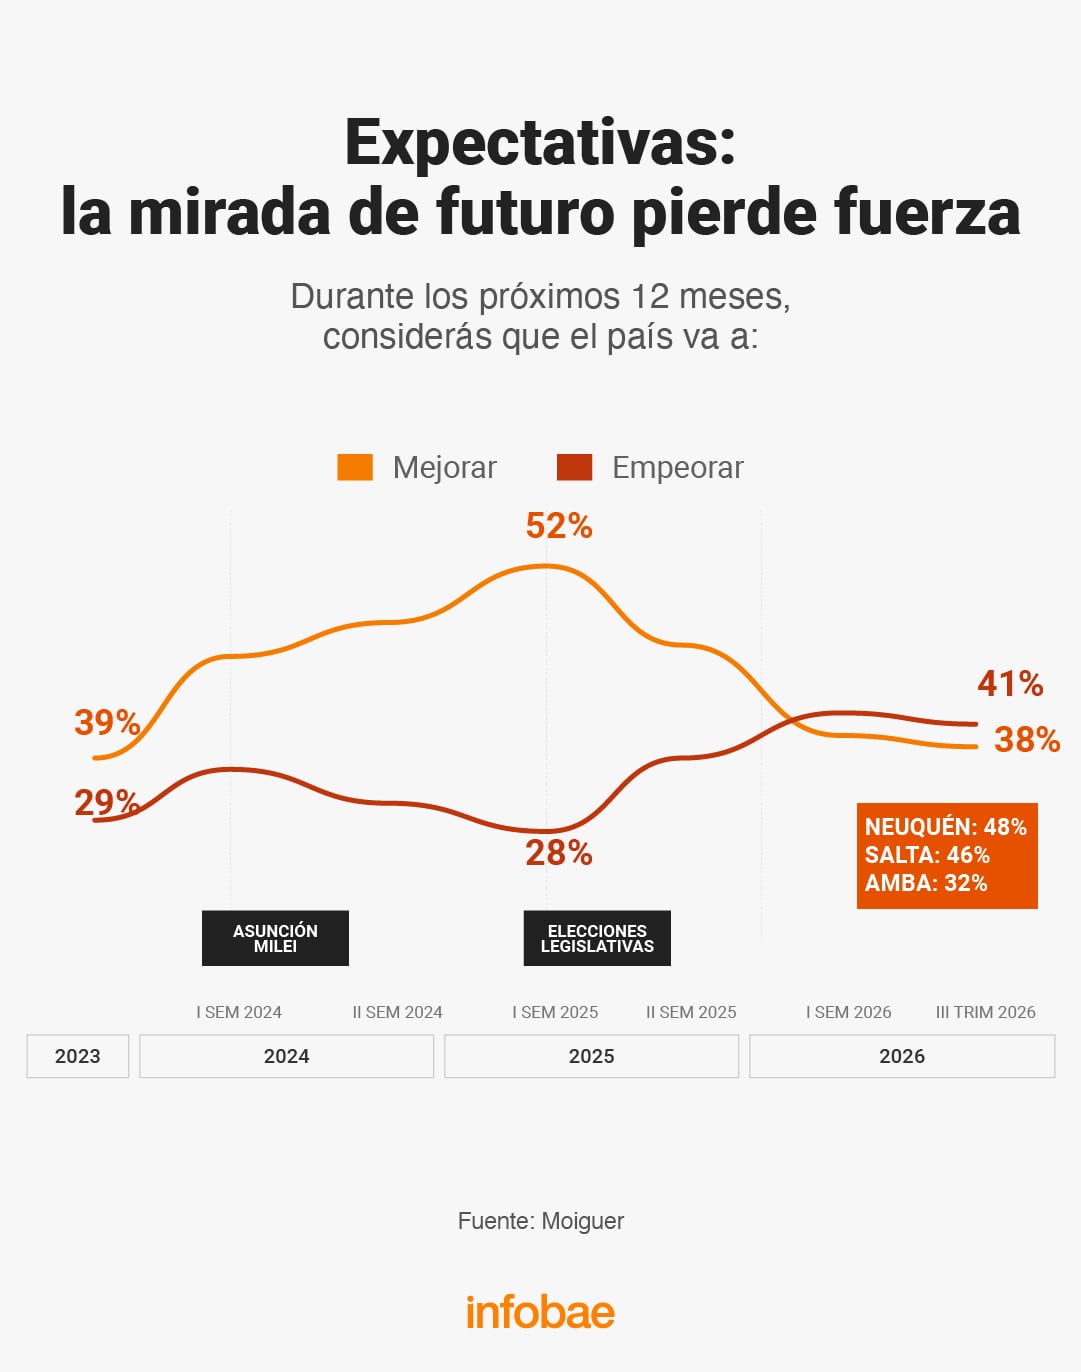
Uno de los datos centrales aparece en las expectativas. Por primera vez en la serie, el porcentaje de personas que cree que el país empeorará durante los próximos 12 meses supera al de quienes consideran que mejorará. Las respuestas negativas llegan al 41%, mientras que las positivas se ubican en 38%. De acuerdo con Moiguer, el optimismo retrocede así a niveles de 2023.
El cambio resulta especialmente marcado entre algunos de los grupos que más sostuvieron las expectativas positivas. Frente al primer trimestre de 2025, la proporción de personas que considera que el país mejorará baja 14 puntos porcentuales en el total de la población. Pero la disminución alcanza 24 puntos entre el segmento ABC1 y 17 puntos entre los jóvenes de 16 a 25 años.
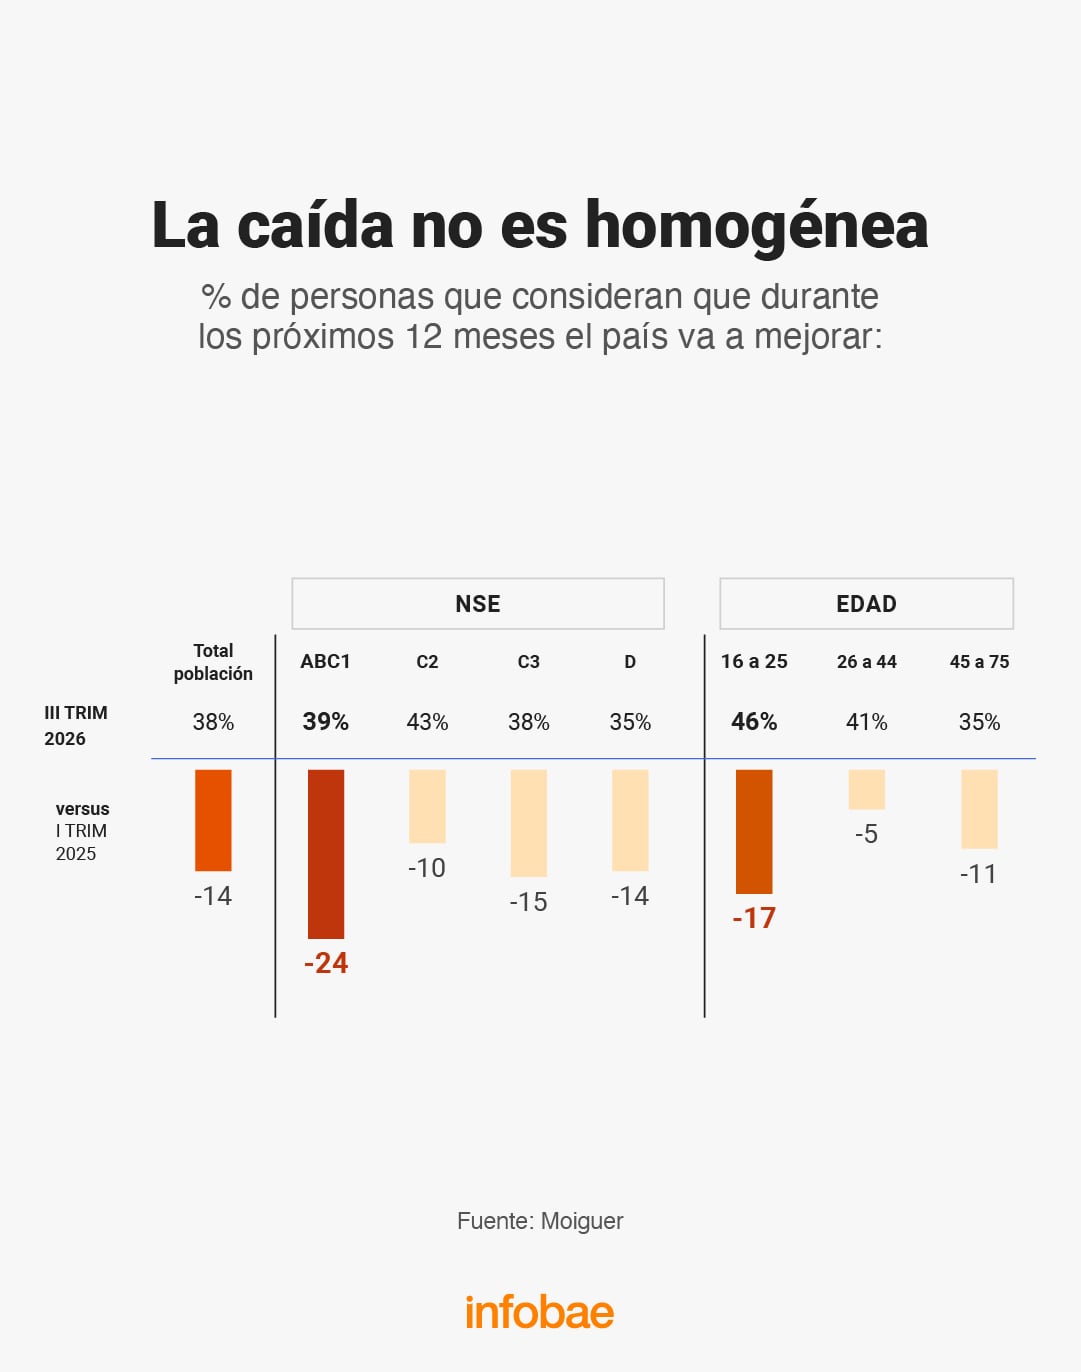
En el caso del ABC1, el estudio vincula el retroceso con la pérdida de poder adquisitivo y un escenario más débil para invertir y emprender, factores que erosionan la confianza que caracterizó a ese segmento. Entre los jóvenes, en tanto, la promesa de progreso que sostenía el optimismo choca con un mercado laboral que el informe describe como cada vez más precario e incierto.
El bolsillo y una brecha que se profundiza
Detrás de ese cambio de expectativas aparece el deterioro de algunas variables directamente relacionadas con la economía de los hogares. Según la elaboración incluida en el informe, el poder adquisitivo de los salarios registra una caída de 11 puntos frente a enero de 2023, mientras que el ingreso disponible de los hogares muestra una disminución de 17 puntos.
Al mismo tiempo, el peso de los servicios y el transporte sobre el salario promedio aumenta 11 puntos respecto de diciembre de 2023. La consultora resume esa combinación con otra definición: “el ingreso se achica y los gastos fijos crecen”.
El informe también marca una diferencia entre la evolución de la actividad económica y la del consumo. Mientras la primera crece, el consumo masivo lleva casi dos años de caída. La serie que incorpora el estudio ubica al índice correspondiente al consumo masivo en 100 en 2021 y en 77 en junio de 2026, mientras que el indicador de actividad pasa de 100 a 116 en ese mismo período.
Es en ese contexto donde, según Moiguer, empieza a instalarse una nueva certeza entre los consumidores: el crecimiento del país no necesariamente se traduce en bienestar individual. Uno de los testimonios recogidos en los focus groups lo expresa a partir de una situación cotidiana: “Yo veo cómo Vaca Muerta no para de crecer, pero el gas y la nafta nos salen cada vez más caros”.
La consecuencia se observa en la manera de administrar el presupuesto. Ante un futuro que deja de funcionar como garantía, el consumidor concentra su capacidad de acción en el presente. Y allí aparece una paradoja: los gastos variables son administrables, mientras que los fijos se vuelven impredecibles.
Una persona entrevistada en el estudio compara las boletas de servicios con un “unboxing”: recién cuando las abre descubre cuánto le toca pagar esa vez.
Recortar y darse gustos al mismo tiempo
Esa incertidumbre no deriva únicamente en una reducción generalizada del gasto. El estudio detecta una administración mucho más selectiva del dinero, en la que los hogares deciden qué recortar y qué consumos preservar.
En concreto, 4 de cada 10 hogares presentan lo que Moiguer denomina un perfil “compensador”. Son familias que recortan gastos esenciales y, al mismo tiempo, se permiten gustos en rubros como ropa, electrónica, salidas y viajes.
La lógica consiste en preservar aquellos consumos que sienten que realmente “valen la pena”. Es justamente dentro de ese comportamiento donde el informe identifica la aparición de la “bolucompra”: pequeñas adquisiciones de bajo costo que satisfacen el deseo de consumir sin comprometer demasiado el presupuesto.
El fenómeno se inserta en un cambio más amplio de las referencias que utiliza el consumidor. Ya no alcanza con determinar si algo es caro o barato en términos absolutos. La pregunta que aparece, según el estudio, es otra: “¿Qué me devuelve este gasto?”
Moiguer identifica tres dimensiones que se transforman en las decisiones de compra: acceso, precio y valor. En el primer caso, los datos muestran la expansión de nuevas alternativas para conseguir productos. El 54% de los encuestados compró algo en un bazar chino en los últimos meses, mientras que las importaciones puerta a puerta crecieron 641% frente a 2024.
Carne, zapatillas y nuevas referencias de precios
El segundo cambio se relaciona con los precios relativos. El informe compara cuántos productos podían adquirirse con un salario promedio en 2022 y cuántos se pueden comprar en 2026, y los resultados varían considerablemente según el bien elegido.
En 2022, un salario promedio equivalía a 156 kilos de carne, mientras que en 2026 permite comprar 95 kilos: una pérdida equivalente a 61 kilos. Con las zapatillas de primera marca sucede exactamente lo contrario. La capacidad de compra pasa de 3,4 pares en 2022 a 10,1 pares en 2026, casi siete unidades más.
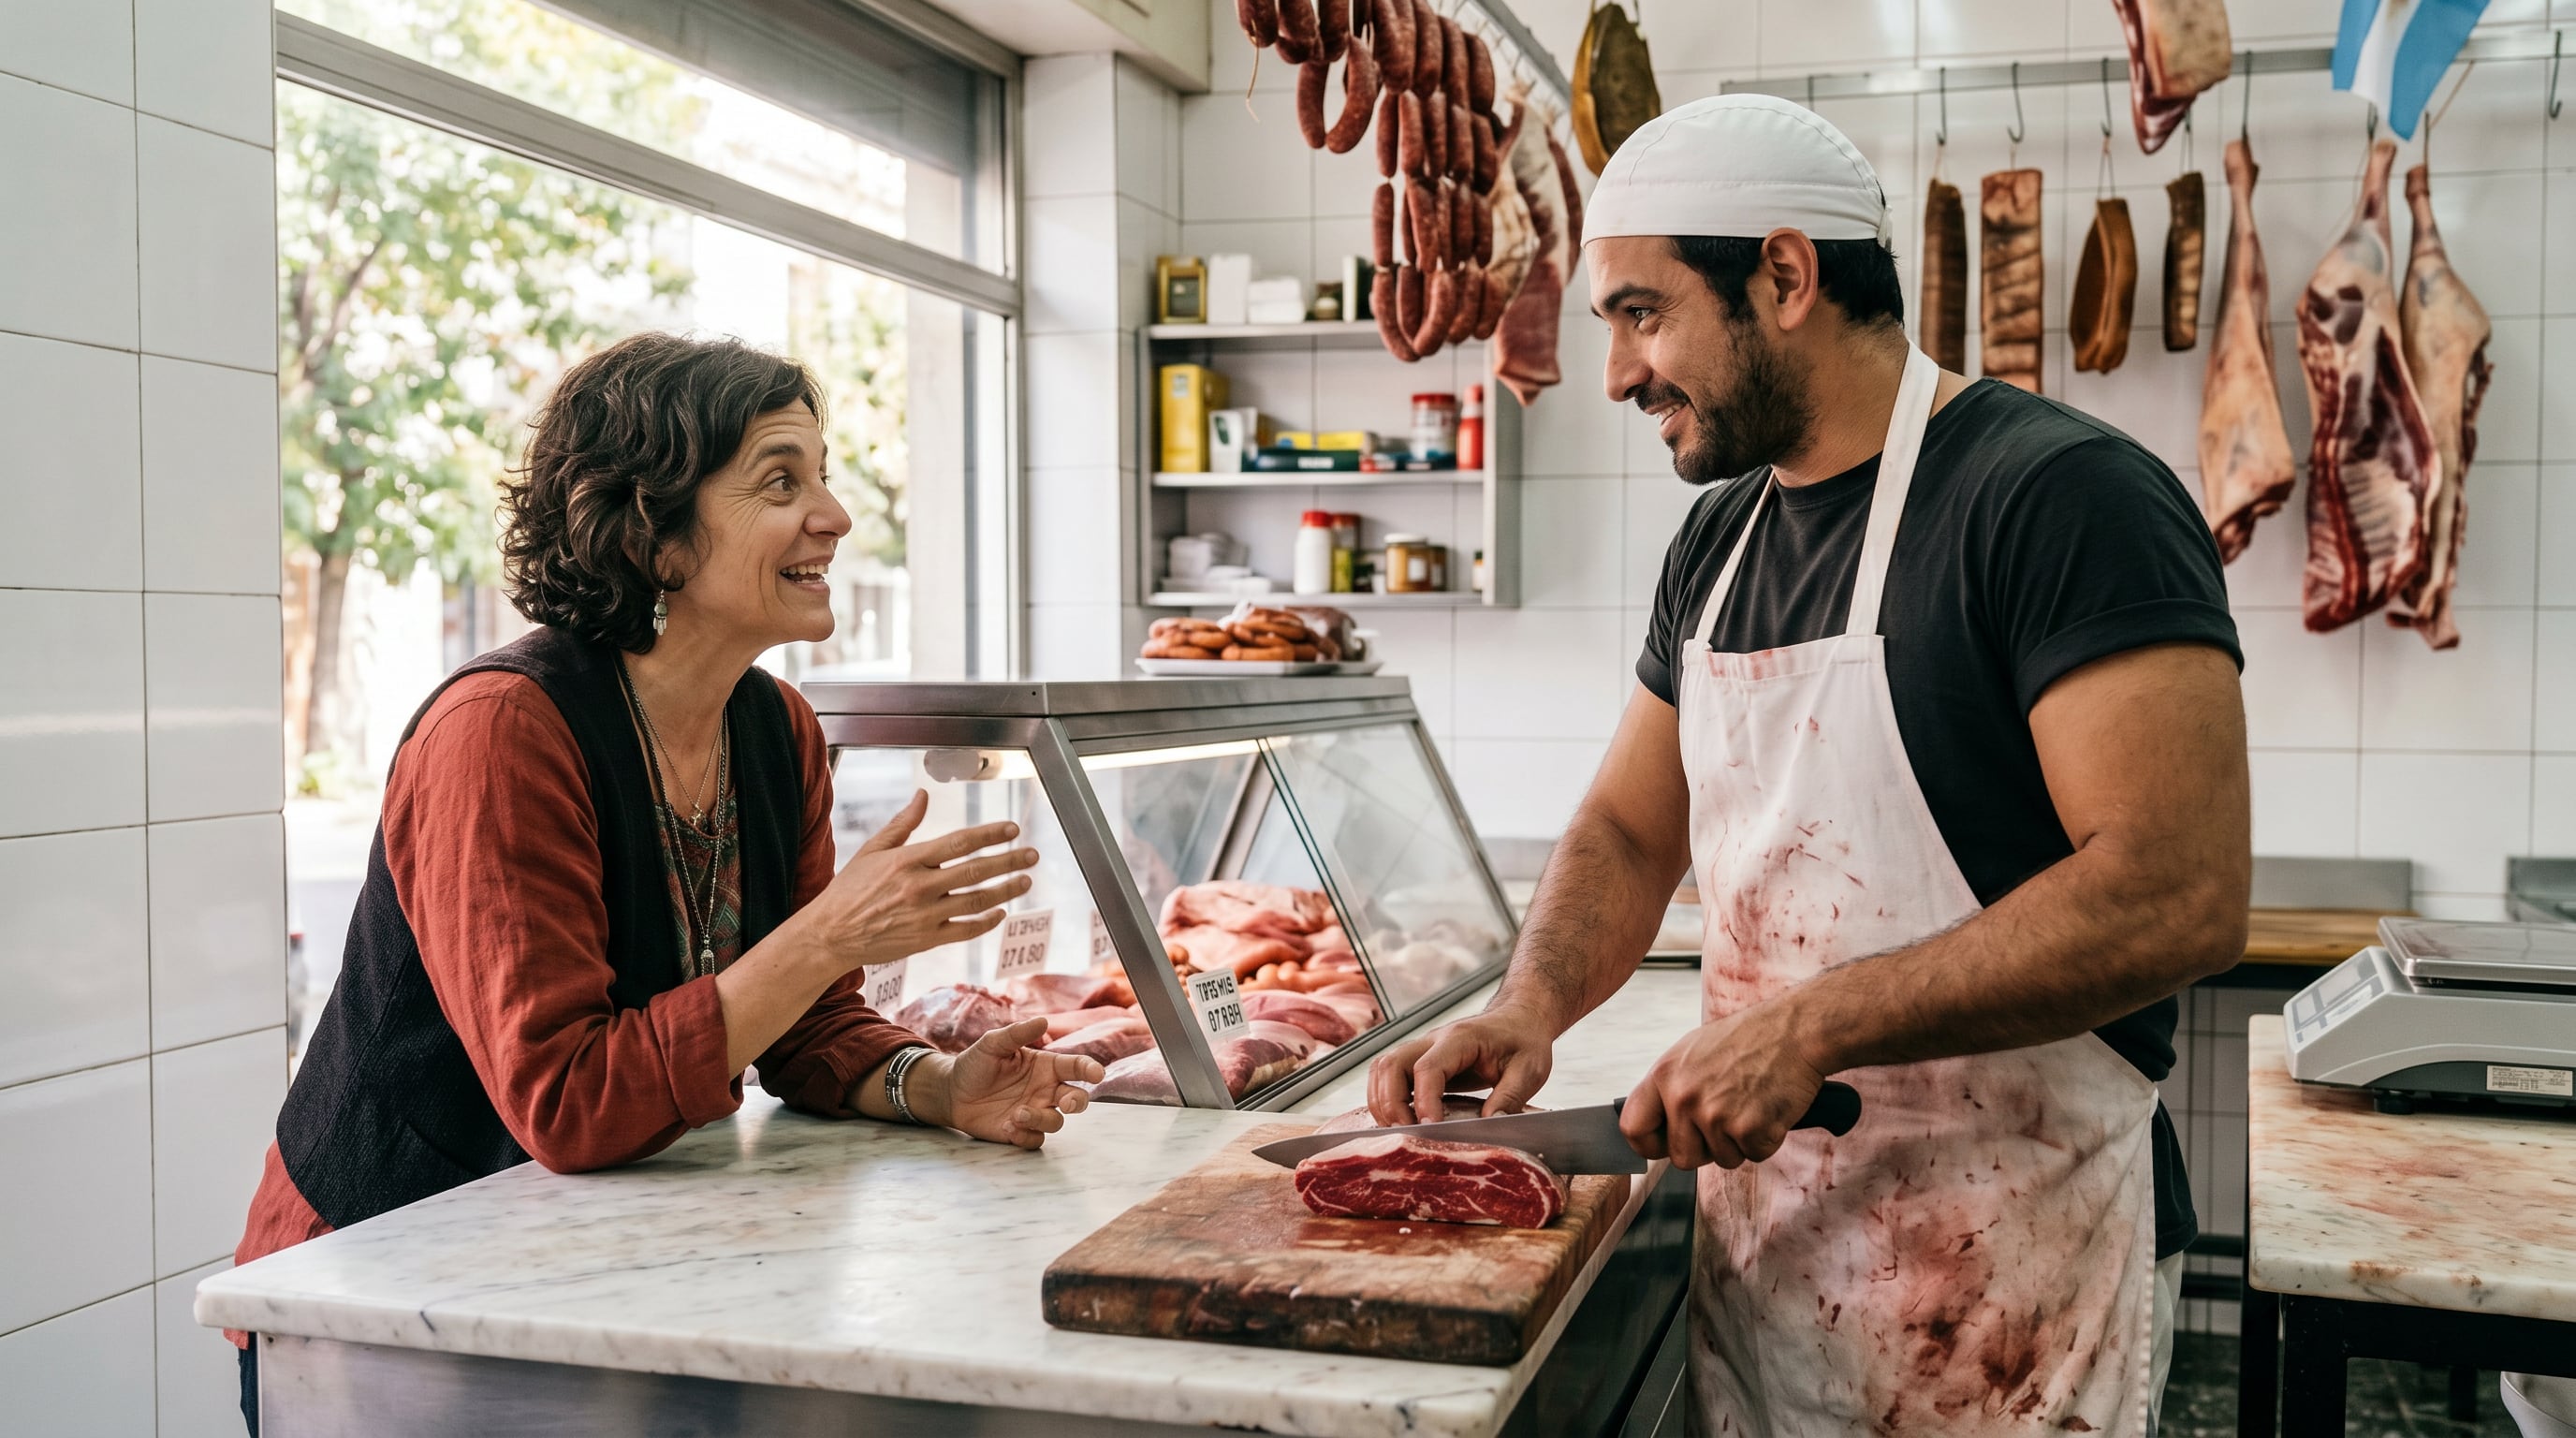
Moiguer resume ese cambio de precios relativos bajo el concepto “lo cotidiano se encarece, lo dolarizado se abarata”.
El estudio utiliza otro ejemplo para mostrar cómo se transforma la evaluación de un gasto. Un combo para tres personas en un local de comidas rápidas cuesta $65.000, mientras que una airfryer cuesta $70.000. La diferencia entre ambos desembolsos resulta mínima y obliga al consumidor a evaluar qué recibe a cambio de cada uno.
Esta modificación también explica comportamientos que, a primera vista, pueden parecer contradictorios. Uno de los testimonios recogidos por Moiguer corresponde a una persona de entre 30 y 50 años, del segmento C2/C3, residente en Salta. Cuenta que recorre comercios y compra carne únicamente cuando la encuentra barata. Pero, al mismo tiempo, relata que sus hijas viajaron a Bariloche y les compraron siete outfits diferentes a través de Shein por $100.000, con botas incluidas.
La comparación expone la lógica que atraviesa el informe: la restricción presupuestaria no necesariamente elimina los consumos vinculados con el disfrute, sino que obliga a seleccionar con mayor precisión dónde colocar el dinero disponible.
La competencia también cambia para las marcas
El nuevo comportamiento plantea además modificaciones para las empresas. Según Moiguer, frente a un consumidor que redefine dónde, cómo y en qué gastar, las marcas necesitan cambiar su juego.
Una de las principales implicancias es que ya no compiten solamente contra otras compañías o productos de su misma categoría. Ahora deben “competir por el presupuesto, no solo por la categoría”: cualquier producto o servicio que ofrezca mayor valor por el mismo dinero puede convertirse en una alternativa para el consumidor.
También cambia la definición de valor. De acuerdo con el informe, la funcionalidad y el precio ya no explican por sí solos una elección. En la decisión pesan también el disfrute, la duración y la oportunidad. El desafío para las marcas pasa por identificar qué retorno espera recibir una persona por cada peso que gasta.
A eso se suma la necesidad de demostrar que un producto efectivamente “vale lo que cuesta”. Con la modificación de los precios relativos, el valor percibido deja de darse por sentado y las empresas necesitan ofrecer argumentos funcionales y emocionales que justifiquen las diferencias de precio.
El informe plantea además la necesidad de “dar acceso y permiso al deseo”. Esto supone ofrecer nuevos canales, formatos y alternativas de financiación, pero también construir motivos que habiliten la compra. Entre las expresiones que Moiguer identifica en esa lógica aparecen “me lo merezco” y “es una inversión en mí”.

Dólar hoy: a cuánto operan todas las cotizaciones minuto a minuto este lunes 28 de septiembre

Mica Lapegüe mostró la reacción que tuvo al amamantar por primera vez a su hija: “No creía la fuerza que tiene”

El gobierno de Kicillof no descarta una foto con Milei durante la visita del Papa, pero reclama los fondos adeudados

La deuda con los fondos de pensiones superaría USD 12 mil millones en 2026 en El Salvador, advierte economista

De cuánto será la PUAM de ANSES en octubre 2026

El fiscal Pollicita pidió reconstruir el patrimonio de Adorni desde 1998 y verificar sus billeteras virtuales

La pobreza subió al 32,3% en el primer semestre del año y afectó a 15,5 millones de personas

El kirchnerismo muestra encuestas que dan a CFK competitiva para condicionar a Kicillof en el armado del PJ

Soros-linked prosecutor faces primary challenge as fellow Democrat targets his record

Qué leer esta semana: Harwicz, los mitos de la alquimia y la precariedad argentina sin fondo

 INTERNACIONAL2 días ago
Trump’s Greenland deal shadows Xi visit after years of Beijing eyeing Arctic influence
- CHIMENTOS2 días ago
Mauro Icardi confirmó su infidelidad con la China Suárez a Wanda Nara, mientras estaban casados y recordó detalles muy íntimos: «Qué hijo de p…»
- INTERNACIONAL2 días ago
El secretario de Defensa británico dijo que el Reino Unido está preparado para defender militarmente las Malvinas