ECONOMIA
Panorama Financiero | El dólar ya le gana a la inflación y el bolsillo muestra el límite

Junio dejó un dólar oficial arriba de la inflación, pero la mora récord muestra que cualquier corrección cae sobre una economía más frágil
30/06/2026 – 13:30hs
Junio cerró dejando una señal que el mercado no esperaba hace apenas unas semanas: por primera vez en mucho tiempo, quedarse en pesos dejó de ser un negocio tan obvio. El dólar oficial subió 4,9% en el mes, bastante más que la inflación esperada, y eso golpeó al carry trade, la estrategia financiera que venía rindiendo con un tipo de cambio casi quieto.
El cambio no es menor porque obliga a releer el plan económico. Durante meses, el ancla cambiaria ayudó a sostener la desaceleración de los precios y también mantuvo vivo el atractivo de las colocaciones en pesos. Junio alteró esa lógica. No implica una crisis, pero sí una señal de etapa distinta: el dólar ya no queda dormido y el mercado volvió a discutir cuánto más puede moverse.
Junio cerró con un dólar que volvió a correr más rápido que la inflación
La corrección pegó de lleno en una de las apuestas más extendidas de los últimos meses. Según GMA Capital, el carry trade perdió 2,5% en junio, su primer resultado negativo desde septiembre de 2025. En otras palabras, lo que hasta hace poco parecía una estrategia casi automática dejó de serlo.
El Gobierno no ignoró ese cambio. El Banco Central volvió a reforzar su presencia en futuros y usó también bonos atados al dólar para moderar la volatilidad. Esa intervención se hizo todavía más visible después de que el Tesoro inyectara $3 billones al mercado al no renovar toda la deuda de una licitación. Ahí apareció con claridad el objetivo oficial: aceptar que el tipo de cambio ya no puede quedar tan quieto como antes, pero sin permitir que la corrección se acelere y desordene expectativas.
En la City crece la idea de que el tipo de cambio todavía sigue bajo
Pero esa suba no cerró la discusión. Al contrario. En la City se consolida la idea de que, incluso después de junio, el dólar sigue bajo para una economía que perdió competitividad. Algunas referencias de mercado ya ubican una zona más razonable cerca de los $1.700, aunque con una advertencia clave: una corrección cambiaria no resuelve nada por sí sola si después se traslada a precios y vuelve a licuar el efecto real.
Ahí aparece otro problema de fondo. No alcanza con generar más divisas si una parte importante de esos dólares se va por ahorro, turismo o cobertura. Esa es la preocupación que volvió a colarse en el debate: el país puede mostrar exportaciones fuertes, energía, agro y Vaca Muerta empujando, pero si los privados siguen demandando dólares para atesorar o salir del peso, la tensión reaparece igual.
Por eso el Gobierno se movió. La señal no fue la de un dólar planchado, sino la de un dólar administrado. Economía parece aceptar un deslizamiento más visible del tipo de cambio, pero solo hasta el punto en que no se convierta en ruido financiero ni en una amenaza para la desinflación.
La morosidad récord muestra el límite de una corrección sobre una economía frágil
El problema es que esta discusión financiera no ocurre en el vacío. En mayo, la morosidad de las familias trepó a un récord de 12,7% y ya son 19 meses seguidos de suba. En las entidades no financieras, que concentran buena parte del crédito más riesgoso, el nivel saltó a 32,2%. Y entre los menores de 35 años, casi cuatro de cada diez con crédito vigente ya tienen al menos un préstamo irregular.
Ese dato baja la discusión del mercado a la economía real. El dólar puede seguir corrigiéndose, sí, pero lo hace sobre una sociedad con menos margen. Más del 27% de quienes tomaron préstamos dejaron de ser sujetos de crédito y quedaron fuera del sistema financiero formal. Eso achica consumo, encarece el financiamiento y vuelve más delicada cualquier decisión de política cambiaria.
Ahí aparece el límite más concreto de esta etapa. El mercado discute si el dólar todavía está atrasado, pero el bolsillo ya muestra que cualquier corrección llega sobre una economía mucho más frágil. Ese es el equilibrio que el Gobierno va a tener que administrar en el segundo semestre: dejar que el dólar recupere algo de terreno sin que esa corrección se transforme en otro golpe para familias que ya vienen llegando al límite.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,inflación,dólar,carry trade,banco central







ECONOMIA
La incertidumbre política aleja a los inversores de los activos argentinos y el riesgo país alcanzó un nuevo máximo anual
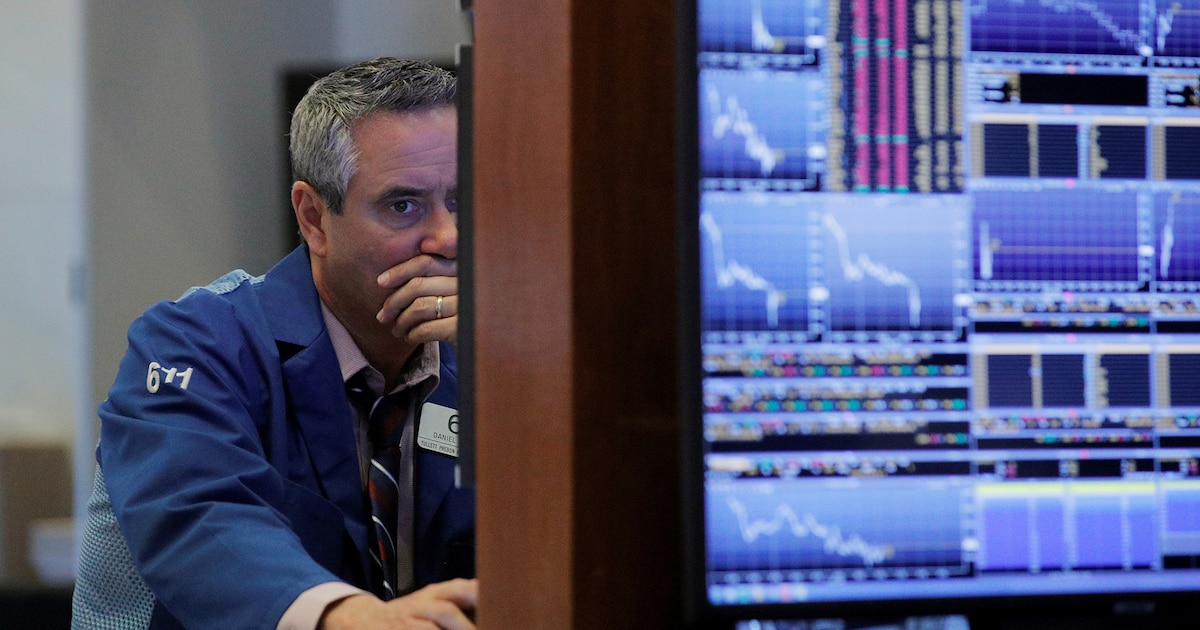
Pese a un arranque titubeante, los mercados tuvieron una gran recuperación luego de las elecciones legislativas en los Estados Unidos. El índice Dow Jones, que agrupa a las empresas industriales más importantes de EE.UU., subió casi 3%, mientras el barril de petróleo tuvo su caída más fuerte de los últimos meses, cercana al 8 por ciento.
Esta euforia, sin embargo, no contagió al mercado local. Las acciones bancarias que cotizan en Nueva York sufrieron otra caída y los bonos también operaron en rojo, con pérdidas que promediaron el 0,5 por ciento. Como consecuencia, el riesgo país finalizó en un nuevo máximo anual superando los 850 puntos básicos.
Si había un día en el que cabía esperar una recuperación era ayer. Además del fuerte rebote de los mercados también cayó la tasa de interés. El rendimiento de los bonos norteamericanos a 10 años se ubicó por debajo de 4,90% anual. Pero nada de esto alcanzó para generar el entusiasmo de los inversores y los activos argentinos siguieron de capa caída.
Incluso el mercado brasileño, muy golpeado por la reciente y sorpresiva victoria de Lula Da Silva, se comportó mejor que el argentino. El dólar cayó levemente a 5,46 reales y el índice Bovespa subió 1 por ciento.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
La mejora de Wall Street tras la derrota republicana en las elecciones legislativas tuvo varias aristas. Pero quizás la más relevante es la expectativa del mercado respecto a una pronta resolución de la guerra con Irán. El petróleo tuvo una fuerte caída del 8% y el Brent quedó en USD 95, cuando hace apenas una semana había rozado los 115 dólares.
En la medida que caiga el precio del crudo cederían las presiones inflacionarias que llevaron a la Reserva Federal a subir la tasa en septiembre y es probable que vuelva a hacer a fin de año.
Sin embargo, el retroceso de las tasas largas refleja que la expectativa es a una baja de la inflación hacia adelante. Por ahora todo es en un plano especulativo, pero lo cierto es que Wall Street borró con la suba de ayer buena parte de las pérdidas acumuladas en los últimos días.
En el caso de las tecnológicas, las subas fueron menos significativas. Uno de los temas que se sigue con atención es que los demócratas podrían aprovechar su mayoría legislativas para ponerle un freno a los avances en el desarrollo de la Inteligencia Artificial. Donald Trump, sin embargo, se niega porque tendría un impacto negativo en el crecimiento.
Con este escenario no pasa desapercibido que los bonos argentinos no logren repuntar. Las explicaciones para que eso ocurra pueden ser muchas, depende quién analice.
Pero algo que parece claro es que el escenario de elevada incertidumbre electoral está jugando una mala pasada y hace que los inversores prefieran no tomar riesgos exagerados.
No solo hay una incógnita mayúscula respecto al candidato que surgirá del kirchnerismo, sino también ahora en el frente libertario. La aparición en el mapa electoral de Patricia Bullrich también colabora a la confusión. ¿Conviene en realidad que haya muchos candidatos pro mercado como el propio Javier Milei, Bullrich o Hernán Lacunza? ¿O en realidad significa dividir el voto y aumentar las chances de la oposición?
A diferencia de lo que sucede en otros mercados de la región, incluso en Brasil, las elecciones en Argentina suelen ser a todo o nada. El péndulo es tan grande que desorienta al inversor.
La posibilidad de equivocarse como pasó con la apuesta a favor de Flavio Bolsonaro en la última elección brasileña le costó caro a muchos inversores. Y ahora son pocos los que están dispuestos a asumir grandes riesgos con Argentina. Es preferible, desde ese punto de vista, esperar a tener un panorama más claro que apresurarse y sufrir fuertes pérdidas adicionales.
Por supuesto la otra pregunta es si el gobierno norteamericano mantendrá su firme apoyo a Milei a medida que se aproximen las elecciones del año próximo. En 2025 fue clave el apoyo del secretario del Tesoro, Scott Bessent, quien salió a vender dólares para frenar la corrida. Pero nadie sabe si ese respaldo seguirá estando en este nuevo contexto político el año próximo.
ECONOMIA
El Papamóvil argentino ya está listo para León XIV: los detalles de un vehículo especialmente diseñado para el Papa


papamóvil,Toyota Hilux,Obelisco de Buenos Aires,Ciudad del Vaticano,ilustración
ECONOMIA
Mercados volátiles: los tres factores que impulsaron el riesgo país y sacudieron a los activos argentinos
La vulnerabilidad electoral de la Argentina explica que el riesgo país se mantenga elevado, pese a indicadores económicos favorables en un escenario internacional atravesado por conflictos y por las dudas sobre una posible burbuja vinculada a la inteligencia artificial.
El riesgo país incorpora a las elecciones de hoy de Estados Unidos y al “efecto Lula”. La agenda de los inversores está cargada de dudas; ellos no ven bien que los aliados a la Argentina pierdan elecciones.
Los comicios de hoy en EE.UU. fueron la principal causa de que el riesgo país aumente 18 unidades (+2,3%) a 805 puntos básicos tras la caída de hasta 1,7% de los bonos más largos.
El temor vuelve irracional los comportamientos. La Bolsa de San Pablo perdió 0,75% y el Merval de las acciones líderes 3,3% en pesos y en dólares. En el ámbito local incidió el retroceso de YPF de más de 6% que tiene alta ponderación en el índice. Las causas de la caída de la petrolera hay que buscarlas en el derrumbe de 8% de los precios del Brent.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Por otro lado, este escenario no coincide con el resto de la región que operó con equilibrio. Las estimaciones indican que el tema electoral argentino representa casi 60% del riesgo país. En otras palabras, si el mercado tuviera la seguridad de que Javier Milei será reelegido, el riesgo bajaría a 320 puntos básicos. Pero nada de eso sucede y los pasos que da el Gobierno parecen los de alguien seguro de la victoria.
El problema es que sucederá si un eventual triunfo de los demócratas hoy es amplio. ¿El soporte norteamericano a la Argentina seguirá firme? ¿El mercado tomará como tendencia la derrota de las derechas en el continente? Las respuestas está en el derrumbe de bonos y acciones. En Estados Unidos, por caso, los principales índices de Wall Street cerraron en rojo.
Para Federico Filippini, Javier Casabal, Valentín Gómez García y Sebastián Gomeza de Adcap Grupo Financiero “en este contexto más desafiante, seguimos creyendo que los bonos en pesos pueden experimentar mayor volatilidad por lo que resulta conveniente incorporar mayor cobertura. En particular, recomendamos cautela con los BONCAP a tasa fija que, aunque pueden ofrecer rendimientos atractivos, la dinámica de mayor cautela los deja más expuestos a una corrección”.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
En este escenario en el Mercado Libre de Cambios (MLC) se operaron USD 381 millones y el Banco Central no intervino en las compras. El dólar mayorista subió $11,50 (+0,7%) a 1.545,50 pesos.
Según la consultora F2 que dirige Andrés Reschini “el mercado estuvo presionado por la pesadez de Wall Street y las dudas sobre el futuro del real brasileño, además de la incertidumbre política local de cara a 2027. Un incremento de USD 179 millones en el interés abierto en futuros sumados a un volumen de USD 234 millones operados en dollar linked, sugieren intervenciones oficiales algo más agresivas para evitar una suba pronunciada del tipo de cambio”.
En la plaza financiera el MEP retrocedió 0,5% y cerró a $1.569 y el contado con liquidación (CCL) se mantuvo en $1.654. El “blue” no padeció alteraciones y terminó en 1.565 pesos.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Dólares no faltaron. Mariano Ortiz Villafañe, Chief Economist de Aldazabal y Cía. señaló que “las liquidaciones de exportaciones agrícolas totalizaron USD 2.880 millones en octubre, monto récord para ese mes del año. Se registró un salto extraordinario con relación a octubre 2025, que había estado afectado por la eliminación transitoria de retenciones en septiembre 2025, que se tradujo en un adelantamiento de las liquidaciones habituales. En lo que va del año las liquidaciones acumulan USD 25.156 millones (-15 % interanual), aunque se espera que la caída continúe achicándose en lo que queda del año dada la baja base de comparación de los dos últimos meses del año pasado”.
En el mercado overnite, anoche se veía una ligera recuperación del Nasdaq de las tecnológicas de 0,40% aunque la volatilidad impida saber si esta suba será tendencia en la rueda de hoy. El petróleo Brent rebotaba 0,13% porque los inversores apostaban a que las conversaciones entre Estados Unidos e Irán seguirán avanzando según la promesa pre electoral de Donald Trump. La fe no se trasladó a los bonos del Tesoro de Estados Unidos que quedaron sin cambios.
Para el mercado local hoy será otra rueda volátil porque se operará sin saber el resultado de las elecciones norteamericanas. Los precios de los bonos podrían alentar a compradores de oportunidad, pero no a la mayoría porque el riesgo está en que Estados Unidos no pueda sostener el apoyo con divisas a la Argentina.

En el día en que cumpliría 58 años, la frase de Ricardo Fort sobre su final que aún estremece: “Siempre pensé que me iba a morir joven”

La incertidumbre política aleja a los inversores de los activos argentinos y el riesgo país alcanzó un nuevo máximo anual

El Gobierno minimiza el efecto de la derrota de Trump en el riesgo país, pero admite que la incertidumbre política condiciona al mercado

El sugerente mensaje del técnico de Defensa y Justicia a Boca Juniors antes del choque clave por la definición de la Tabla Anual

Sonríe Boca: Mineiro llegó a su quinta derrota consecutiva a 16 días de la final

‘Puntos de Vista’ reúne ternura, ironía y crítica en cuentos narrados por gatos, libros y una inteligencia artificial

Qué pasó con el Refugio de Eli y por qué hizo enfurecer a Santi Maratea: «Fue un desastre, él nunca más le contestó y le prohibió…»

La oposición cuestionó la suspensión de embargos a las pymes y criticó el plan económico: “Llegaron tarde”

Milei parte nuevamente a España y en el gobierno dicen que no bajará el tono de sus críticas a Pedro Sánchez

Agustín Caulo: “El Gobierno sigue trabajando para que no se politice la visita de León XIV a la Argentina”

 CHIMENTOS3 días ago
Qué pasó con el Refugio de Eli y por qué hizo enfurecer a Santi Maratea: «Fue un desastre, él nunca más le contestó y le prohibió…»
- POLITICA21 horas ago
La oposición cuestionó la suspensión de embargos a las pymes y criticó el plan económico: “Llegaron tarde”
- POLITICA1 día ago
Milei parte nuevamente a España y en el gobierno dicen que no bajará el tono de sus críticas a Pedro Sánchez