ECONOMIA
Pese a la compra de cazas F-16, la Fuerza Aérea atraviesa una crisis operativa por bajo presupuesto

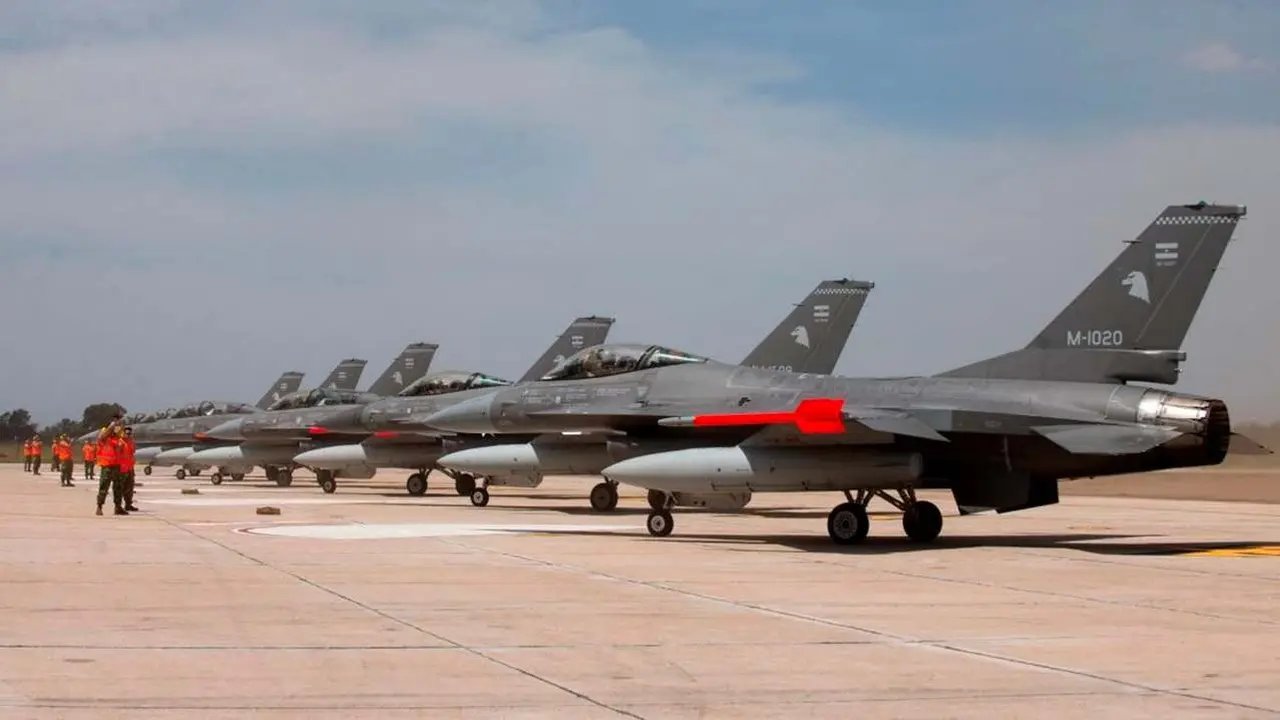
La apuesta del Gobierno nacional por la incorporación del sistema de armas F-16, que ya opera con 6 aviones en el país y espera para septiembre el arribo de otra media docena de aparatos, muestra una realidad por demás diferente cuando se analiza la película completa del funcionamiento de la Fuerza Aérea Argentina (FAA). Así, y en continuidad con una crisis presupuestaria que se viene exponiendo desde marzo de este año, ahora un nuevo informe oficial develó que la operatividad de la FAA durante estos últimos meses se ha visto fuertemente afectada por la falta de presupuesto de «materiales». Esto último incluye aspectos que van desde complicaciones para contar con combustible hasta faltantes de repuestos y otros elementos clave para el funcionamiento de bases y aeronaves. Además de estos inconvenientes, sendos especialistas afirmaron recientemente que el sector militar sufre un retraso salarial por demás agravado.
En línea con eso, se especificó que durante 2025 no hubo «recomposición» salarial para el personal castrense. Y que, hoy por hoy, más del 60% de los militares argentinos cobra por debajo de la línea de la pobreza.
Se redujo la operación de la Fuerza Aérea
De acuerdo a un informe de la Oficina Nacional de Presupuesto, dependiente del Ministerio de Economía, al que accedió iProfesional, durante el primer trimestre del año la FAA presentó números en rojo en términos de «alistamiento y sostenimiento operacional».
El documento señala que en términos de horas de operación, la Fuerza Aérea registró un baja del 52,6% versus el primer trimestre de 2025. Al mismo tiempo, las horas de ejercicio acumularon un rojo del 42,6% respecto del tramo inicial pero del año pasado.
En total, la FAA ejecutó 18.372 horas de operación y un número acotado de ejercicios. El informe da cuenta de un retroceso de al menos 8.000 horas en comparación con el primer trimestre de 2025. Asimismo, se realizaron 7 ejercicios cuando lo previsto inicialmente era ejecutar 13 a nivel trimestral.
«Al cierre del primer trimestre se registró un desvío negativo en ambas medidas, que se explica por la falta de disponibilidad de materiales para llevar adelante las actividades«, se señala en el informe.
«Cabe destacar que el programa de Alistamiento Operacional de la Fuerza Aérea registró una ejecución $ 81.597,8 millones (22% del crédito vigente), financiada casi en su totalidad por el Tesoro Nacional y destinada principalmente a Gastos en Personal (70,2%), pero también en Bienes de Uso (12,6%), Bienes de Consumo (10,1%) y Servicios no Personales (7%)», añade la fuente oficial.
La Fuerza Aérea Argentina, en rojo a pesar de los F-16
El nuevo detalle de los números deficitarios de la FAA sigue la línea de otro informe publicado con anterioridad por iProfesional. En marzo pasado, se informó que el arma en cuestión cerró 2025 con números en rojo en términos de horas de operación y ejercicios por falta de presupuesto.
Se indicó que la FAA sufrió la «falta de disponibilidad» de recursos para cubrir aspectos como el costo de combustible aeronáutico y realizar el mantenimiento pertinente que demandan radares y aeronaves.
Al mismo tiempo, se señaló la falta de avances en la recuperación u optimización de las unidades C/KC-130 Hércules y T-6C+ Texan II. Y que tampoco se registraron novedades presupuestarias ligadas a la aplicación de mejoras o directamente el reemplazo de los aviones de combate A-4Ar Fighting Hawk, en tierra desde julio de 2024.
Todo esto fue expuesto en otro informe de la Oficina Nacional de Presupuesto donde se afirmó que, «midiendo la cantidad de horas de operación y de ejercicios», el cierre de 2025 fue con un registro donde quedó en evidencia «un desvío negativo en ambas medidas».
Y que ese resultado «se explica por la falta de disponibilidad de materiales para llevar adelante las actividades. Esta situación se originó en el costo del combustible aeronáutico y los inconvenientes financieros imperantes, que impidieron la realización oportuna de tareas de mantenimiento de radares y aeronaves, e implicó cancelaciones y reprogramaciones».
En concreto, el informe señaló que las horas de operación bajaron 36,6% durante el último trimestre de 2025, mientras que los ejercicios evidenciaron una merma superior al 61 por ciento.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,f16,f-16,avion,militar,fuerza áerea,presupuesto,milei,defensa








Quienes quieran colocar pesos en un plazo fijo online a 30 días se encuentran, al comenzar noviembre, con una oferta de tasas muy variada. Según el relevamiento público del Banco Central (BCRA), la tasa nominal anual (TNA) que pagan los bancos va del 16% al 24%, una diferencia que se traduce en varios miles de pesos por cada millón invertido durante un mes.
La TNA es la tasa que publican las entidades y sobre la que se calcula el interés. Los datos permiten separar la oferta en dos grandes universos: los diez bancos con mayor volumen de depósitos y el resto de las entidades. En el primer grupo, las tasas van del 16% al 21%. En el segundo, el piso es 18,5% y el techo llega al 24%. Es decir, las entidades más chicas pagan, en promedio, tasas más altas que las más grandes.
En términos de rendimiento, la brecha entre el extremo inferior y el superior es de $6.575,35 mensuales por cada millón de pesos invertido. El menor retorno corresponde al Banco Patagonia, con $13.150,68 (tasa del 16%), y el mayor a las entidades que pagan 24%, con 19.726,03 pesos.
Los bancos con mayor volumen de depósitos
Dentro del grupo de los diez bancos más grandes, el Banco Provincia ofrece la tasa más alta: 21%, que equivale a un rendimiento de $17.260,27 al cabo de 30 días invirtiendo un millón de pesos. Lo siguen el Macro, con 19,5% y un rendimiento de $16.027,40, y el Banco Nación, con 19,25% y $15.821,92. Estas tres entidades son las únicas del grupo que superan el 19%.

En un escalón intermedio aparecen Credicoop, Galicia e ICBC. El primero paga una TNA de 18,5%, que deja $15.205,48 por millón en un mes. Galicia ofrece 18,25%, con una ganancia de $15.000,00 exactos, y el ICBC 17,9%, con $14.712,33 de retorno luego de 30 días.
Más abajo en la escala están el Santander Río, con 17,5% y $14.383,56, y el BBVA y el Banco Ciudad, que coinciden en una TNA de 17% y en un rendimiento de 13.972,60 pesos. Cierra el grupo el Banco Patagonia, con la tasa más baja de todo el relevamiento: 16%, que equivale a 13.150,68 pesos de rendimiento mensual, siempre hablando de una inversión de un millón de pesos. La diferencia entre el Banco Provincia, que lidera este segmento, y el Patagonia es de $4.109,59 por mes.
Las entidades que pagan más
Entre el resto de los bancos se concentran las tasas más altas. Cuatro entidades ofrecen una TNA de 24%: Banco Bica, CMF, Crédito Regional Compañía Financiera y Reba. En los cuatro casos, el rendimiento mensual de un millón de pesos es de $19.726,03, unos $2.465,76 más que lo que paga el Banco Provincia, la opción más alta entre los grandes.
Un poco por debajo se ubican Meridian, con 23,75% y $19.520,55, y Banco Mariva, con 23,5% y $19.315,07. Luego aparecen Banco del Sol y Voii, que pagan 23% y generan $18.904,11, y el Banco de Comercio, con 22,5% y $18.493,15 de rendimiento mensual.
Las tasas intermedias
Otro grupo de entidades se mueve en una franja de entre 20% y 21,5 por ciento. Una es Bibank, que ofrece 21,5%, con un rendimiento de $17.671,23 por 30 días. Banco Masventas paga 21%, que equivale a $17.260,27, el mismo monto que el Banco Provincia. Les siguen el Banco de la Provincia de Córdoba, con 20,75% y $17.054,79, el Banco del Chubut, con 20,5% y $16.849,32, y Banco Dino, con 20% y $16.438,36 de rendimietno mensual por un depósito de un millón de pesos.
Por último, hay entidades del grupo de “resto de los bancos” cuyas tasas son similares a las de los bancos más grandes. El Banco Hipotecario ofrece 19,5%, con un rendimiento de $16.027,40 en el ejemplo analizado, igual al del Macro. Por su parte, Comafi, Banco Julio y el Banco Provincia de Tierra del Fuego pagan 19%, lo que deja $15.616,44 por cada millón. Y el Banco de Formosa, con 18,5%, rinde $15.205,48, lo mismo que Credicoop.
Los valores corresponden a las tasas vigentes al comienzo de noviembre para plazos fijos online a 30 días y pueden modificarse a lo largo del mes.

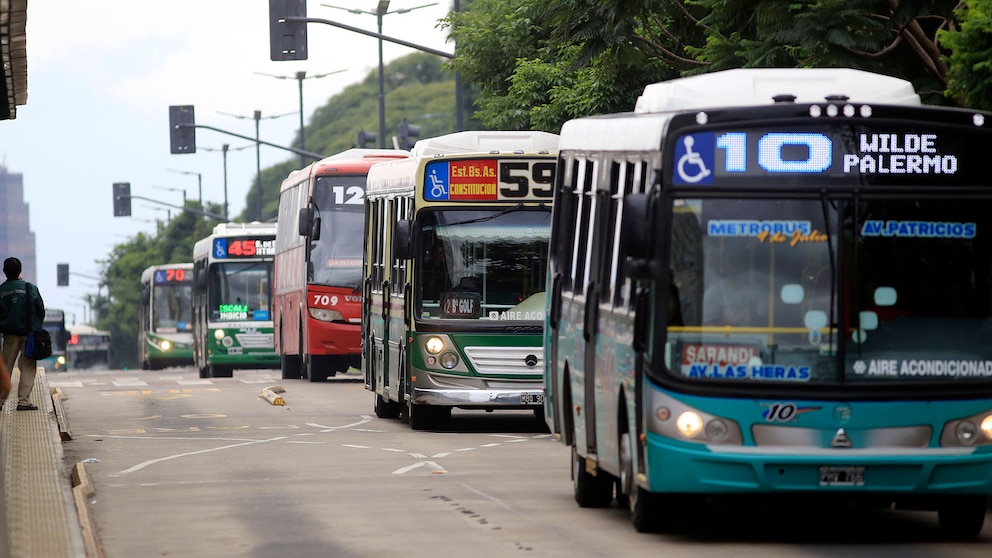
- El boleto mínimo, de hasta 3 kilómetros, llegará a $ 1.263,69 con SUBE registrada.
- El tramo de 3 a 6 kilómetros tendrá un valor de $ 1.421,65.
- Las 104 líneas nacionales que unen la Capital Federal y el Conurbano conservarán sus tarifas, con el objetivo de evitar otra suba en esos recorridos.
- En electricidad, se mantiene el límite de 200 kWh mensuales de consumo subsidiado.
- Los usuarios alcanzados tendrán una bonificación adicional de 25% durante noviembre.
- En gas, quienes estén incluidos en los Subsidios Energéticos Focalizados (SEF) recibirán una bonificación general de 50% sobre el Precio Anual Uniforme, además de un descuento extraordinario.

- Medicus: 2,95%.
- Sancor Salud: hasta 2,88%.
- Omint: hasta 2,75%.
- Swiss Medical: 2,3%.
- Hospital Italiano: 2,3%.
- Galeno: 2,2%.
- OSDE: entre 1,7% y 2,2%.

Corporate Events,South America / Central America
ECONOMIA
El debate sobre el atraso cambiario: las exportaciones crecieron mientras caía el tipo de cambio real
En la crisis de la convertibilidad el TCRM pasó de un mínimo en 30 años de 43,8 puntos, a un máximo de 106,2, y el índice de cantidades exportadas se mantuvo levemente por sobre las 95 unidades
Se tomaron medidas que tuvieron un efecto directo sobre los costos de operar de empresas exportadoras e importadoras
Obstáculos para el crecimiento del comercio exterior: costos logísticos, infraestructura, restricciones regulatorias, financiamiento, presión tributaria y los problemas de acceso a mercados (CERA)
La competitividad sistémica incorpora todos los elementos que influyen en la capacidad de una empresa para producir, transportar, financiar y vender en el exterior

La expansión no estuvo asociada a cambios en el tipo de cambio real sino, principalmente, a inversiones, aumentos de producción y mayor demanda internacional, a partir de las desregulaciones y el RIGI
El interrogante más relevante es cuánto de la competitividad depende efectivamente del dólar y cuánto a los determinantes para producir más, invertir más y vender más al mundo
contenedores,economía en argentina,grúas,puerto de buenos aires

El Gobierno nombró al nuevo director ejecutivo del Centro Nacional de Ciberseguridad

Ten Hag volvió a apuntar contra Cristiano y enalteció a Messi: «No es capaz de ayudar al equipo» :: Olé

Las reacciones del público, los gestos de Riquelme y la intimidad del vestuario: lo que no se vio del caliente Superclásico entre Boca y River

Qué pasó con el Refugio de Eli y por qué hizo enfurecer a Santi Maratea: «Fue un desastre, él nunca más le contestó y le prohibió…»

El calendario electoral se mete en la interna del PJ y abre una nueva disputa de poder entre los presidenciables

Situación límite para el United, Carrick… y Rashford

El “efecto Lula” sigue pegando en Argentina: los bonos sintieron el impacto, pero el tipo de cambio aguantó

Darío Barassi reveló el nombre que había elegido en caso de tener un hijo varón: «Tiene personalidad»

El secretario de Culto dijo que Milei recibirá al Papa en el aeropuerto y habló de una cadena nacional

Estrella de Star Trek, Patrick Stewart confesó que fichó por la saga de ciencia ficción por una razón

 ECONOMIA1 día ago
El “efecto Lula” sigue pegando en Argentina: los bonos sintieron el impacto, pero el tipo de cambio aguantó
- CHIMENTOS3 días ago
Darío Barassi reveló el nombre que había elegido en caso de tener un hijo varón: «Tiene personalidad»
- POLITICA3 días ago
El secretario de Culto dijo que Milei recibirá al Papa en el aeropuerto y habló de una cadena nacional