ECONOMIA
Por la mora y el endurecimiento de los requisitos, el crédito en pesos al sector privado volvió a caer en mayo

El crédito en pesos al sector privado cayó por segundo mes consecutivo, en un contexto donde la morosidad continúa subiendo y los bancos respondieron con un endurecimiento de las condiciones de acceso. La tendencia afecta especialmente a las familias, aunque las empresas también sienten el freno.
Según el análisis de la consultora Equilibra en base a datos del Banco Central de la República Argentina (BCRA), el crédito en pesos al sector privado registró en mayo una caída de 0,1% en términos reales y desestacionalizados, luego de haber caído 1,4% en abril. Si bien la contracción de mayo fue leve comparada con la del mes anterior, el dato confirma que el proceso de freno en el financiamiento bancario en moneda local se extendió durante el segundo mes consecutivo.
Para la consultora, el estancamiento no se explica por un encarecimiento del crédito, dado que las tasas activas se mantuvieron estables durante el período. El factor determinante, según los especialistas, fue el endurecimiento de las condiciones de otorgamiento por parte de las entidades financieras, que ajustaron sus criterios ante el avance de la mora en sus carteras.
La irregularidad en los préstamos privados continúa en alza. De acuerdo con la central de deudores del BCRA, la morosidad pasó de 7% en marzo a 7,2% en abril, impulsada principalmente por el segmento de hogares, donde el indicador escaló de 11,5% a 12 por ciento. Frente a ese deterioro, los bancos optaron por endurecer los requisitos de acceso al crédito, lo que derivó en una menor colocación de préstamos en el mes.

Lo llamativo, es que aún dentro de este escenario, el mercado registra el nivel más alto de intermediación financiera en ocho años, medido como porcentaje de los depósitos totales canalizados al sector privado. La explicación es que ambos datos miden cosas distintas. El ratio de intermediación —que llegó al 60% en mayo según la consultora Libertad y Progreso— refleja la tendencia estructural de largo plazo, impulsada por la normalización macroeconómica iniciada a fines de 2023. Las variaciones mensuales, en cambio, capturan la coyuntura inmediata: en este caso, el endurecimiento de los criterios de otorgamiento ante el aumento de la mora. En otras palabras, el proceso de fondo sigue siendo de expansión; lo que se ajusta, por el momento, es el ritmo.
Al interior del crédito en pesos, el desempeño varió según el tipo de tomador. El financiamiento a las familias cayó 0,3% real desestacionalizado en mayo respecto a abril. El mayor retroceso se registró en préstamos personales, que bajaron 1,1%, mientras que el financiamiento de bienes durables logró mantenerse estable frente al mes anterior.
Las empresas mostraron un comportamiento distinto: el crédito en pesos al segmento corporativo creció 0,1% real desestacionalizado en mayo. Dentro de ese resultado, los adelantos subieron 0,7% y compensaron la caída en documentos a sola firma. La recuperación fue leve, pero marcó una diferencia con el segmento de hogares, donde el ajuste fue más pronunciado.
Mientras el financiamiento en pesos retrocedía, el crédito en dólares sostuvo su expansión. En mayo creció 3% desestacionalizado, lo que equivale a siete meses consecutivos de suba. El avance fue generalizado: los préstamos a empresas aumentaron 2,3%, y los destinados a personas físicas treparon 7,3%, con una fuerte expansión tanto en financiamiento de bienes durables —que subió 7%— como en tarjetas de crédito, que avanzó 8,2%.

En lo que va del año, los préstamos en dólares al sector privado crecieron cerca de USD 4.500 millones, mientras que los depósitos en esa moneda subieron algo más de USD 2.500 millones. Como resultado de esa dinámica, el ratio entre préstamos y depósitos en dólares alcanzó el 59% en mayo, el nivel más alto desde noviembre de 2019.
De acuerdo con los datos procesados por la consultora, el contexto general del crédito al sector privado combina dos tendencias simultáneas. Por un lado, la tendencia estructural de expansión de la intermediación financiera que llevó al ratio de crédito sobre depósitos totales al nivel más alto en ocho años. Por el otro, una dinámica de corto plazo marcada por el aumento de la mora y la respuesta de los bancos, que optaron por ser más selectivos en el otorgamiento de crédito en pesos, especialmente a los hogares.
El resultado de esa combinación es un sistema financiero que sigue expandiéndose en términos estructurales, pero que en los últimos dos meses registró contracciones mensuales en el segmento en pesos. Para los expertos, la evolución de la morosidad en los próximos meses será el factor que determine si ese ajuste de corto plazo se extiende o si el crédito vuelve a retomar el sendero de crecimiento.
economia,billetes,







ECONOMIA
Un historiador global calificó de “masacre” la motosierra y la política económica de Javier Milei
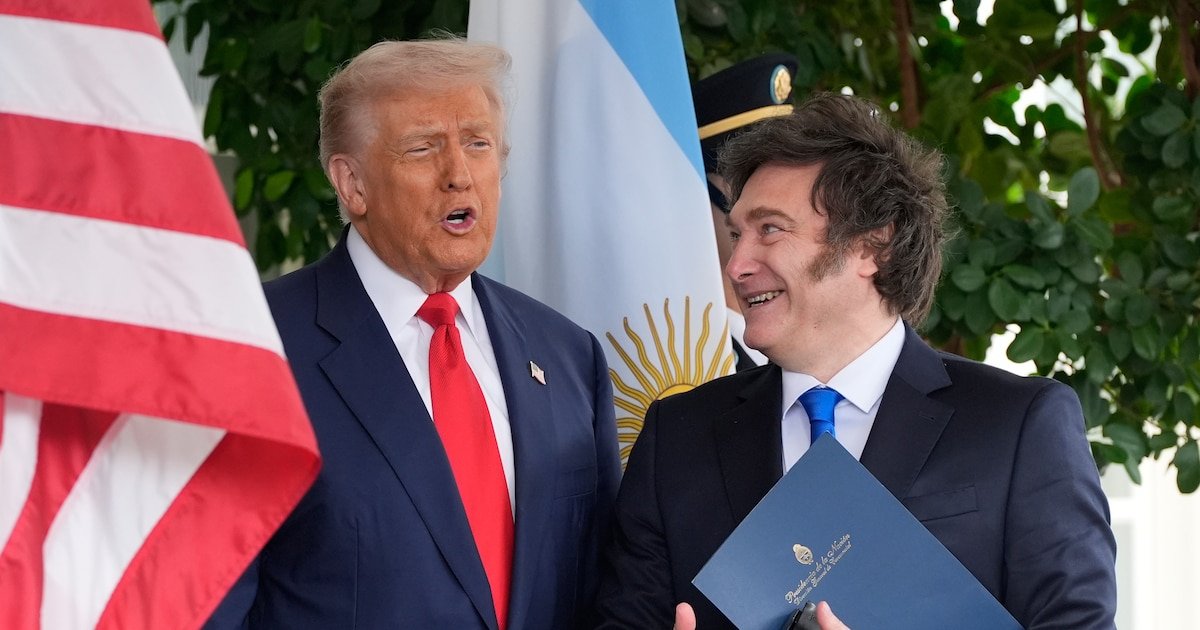
(Foto AP/Alex Brandon, Archivo)
Dado que las contribuciones de Milei al orden hemisférico de Trump dependen del desempeño económico de la Argentina, cabe preguntarse cómo le ha ido al principal referente sudamericano del movimiento MAGA


La informalidad constituye la única red de seguridad para muchos argentinos
Javier Milei,Milei,Argentina,presidente,política,libertad,motosierra,símbolo,discurso,liberalismo
ECONOMIA
Desde diciembre de 2023, el boleto mínimo de colectivo en la provincia de Buenos Aires aumentó seis veces más que la inflación
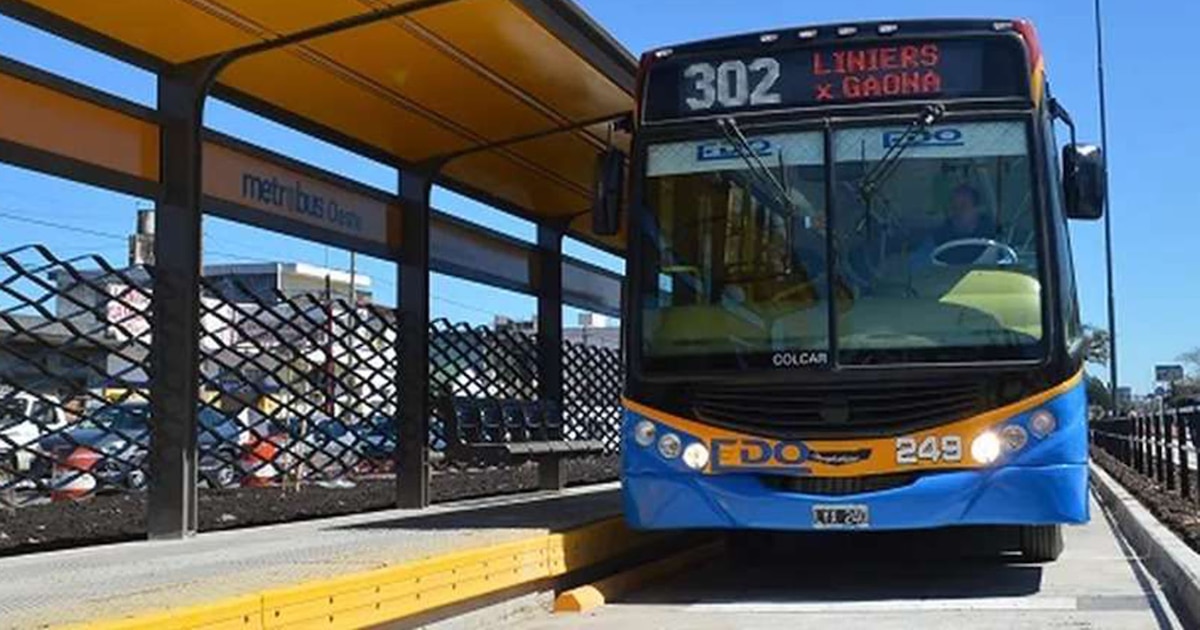
En diciembre de 2023, cuando el gobierno de Milei comenzó su gestión, inició un proceso de ajustes de todo tipo, que incluyó el sinceramiento de precios de los boletos de colectivo. En ese momento, los pasajeros del AMBA pagaban una tarifa mínima de $52,96 en recorridos de hasta tres kilómetros. Algunas semanas más tarde (el primer ajuste se iba a aplicar el 1° de enero de 2024, pero se postergó unos días) la tarifa más baja saltó a $76,92 y comenzó una tendencia ascendente que ya no se detuvo.
Hoy, el precio se divide en tres, dependiendo de su se trata de líneas de colectivo de jurisdicción nacional, bonaerense o de CABA. Las primeras, que conectan a la Ciudad Autónoma de Buenos Aires con municipios del conurbano, hoy cobran un pasaje mínimo de $742,81; las que dependen de la Provincia, parten de $1.215,09 y las últimas, las de CABA, arrancan de $920,48 por recorridos de hasta tres kilómetros.
Ahora bien, para comparar el avance de los precios con la inflación, no se pueden tomar en consideración los valores de octubre, sino los de agosto pasado, porque ese es el último mes para el que existe medición oficial publicada del Índice de Precios al Consumidor (IPC). Las tarifas más altas en el octavo mes de este año fueron las de los colectivos de jurisdicción de Provincia de Buenos Aires, que partían de $1.111,19 en ese momento para viajes cortos. Eso significa que, esas líneas de colectivo en particular, el boleto aumentó $1.058,23 en la era Milei (1.998,16% de suba acumulada).
¿Cuánto subió la inflación? De acuerdo con la medición oficial del Indec, desde noviembre de 2023 (justo antes de que asumiera Milei) hasta agosto de este año, el IPC acumuló un avance del 336% a nivel nacional. Eso significa que el porcentaje de suba del boleto de colectivo superó por 1.662 puntos al porcentaje de inflación de ese período. En otras palabras, el aumento de la tarifa de micro fue 5,94 veces superior a la inflación.
Si se analizan las otras líneas de colectivos se encuentra una diferencia menor, considerando que en agosto los micros de CABA tenían boletos mínimos de $852,90 y los que jurisdicción nacional partían de $742,81, siempre hablando de viajes de hasta tres kilómetros de recorrido. En esos casos, las subas acumuladas en la gestión Milei son de 1.510,4% y 1.302,5% respectivamente. Aún así, se trata de porcentajes mucho mayores a la inflación de ese período.
El punto de partida
En diciembre de 2023, durante los primeros días de gestión, el Gobierno y las empresas mantuvieron una serie de reuniones para definir qué pasaría con los precios de los pasajes. En ese momento, desde Nación aclararon que los incrementos formaban parte de un reconocimiento del atraso tarifario que se había acumulado durante los últimos años y, en particular, desde agosto de 2023. La administración anterior había interrumpido la actualización automática por Índice de Precios al Consumidor (IPC) del Indec. Esa situación, sumada al retraso en el pago de subsidios había generado interrupciones en el servicio de transporte de pasajeros del Gran Buenos Aires y la Ciudad Autónoma de Buenos Aires.
En ese escenario, tanto el Estado como las empresas coincidieron en que una actualización de las tarifas era más que necesaria para que el sistema volviera a funcionar con normalidad. Desde Transporte detallaron en ese entonces que sólo en diciembre de ese año el Gobierno nacional había transferido subsidios a las empresas del sector por $51.893 millones. Esa cifra, explicaron, respondía a una “matriz de costos y kilómetros recorridos que se fue distorsionando con el transcurso de los años”, lo que se agravó por el congelamiento de precios.
Según informaron desde Nación, esa distorsión llevó a que el transporte automotor de pasajeros llegara al punto de estar “prácticamente estatizado”, ya que en un 91% estaba financiado por el Gobierno y apenas un 9% de sus ingresos provenían de lo que pagaban los pasajeros.
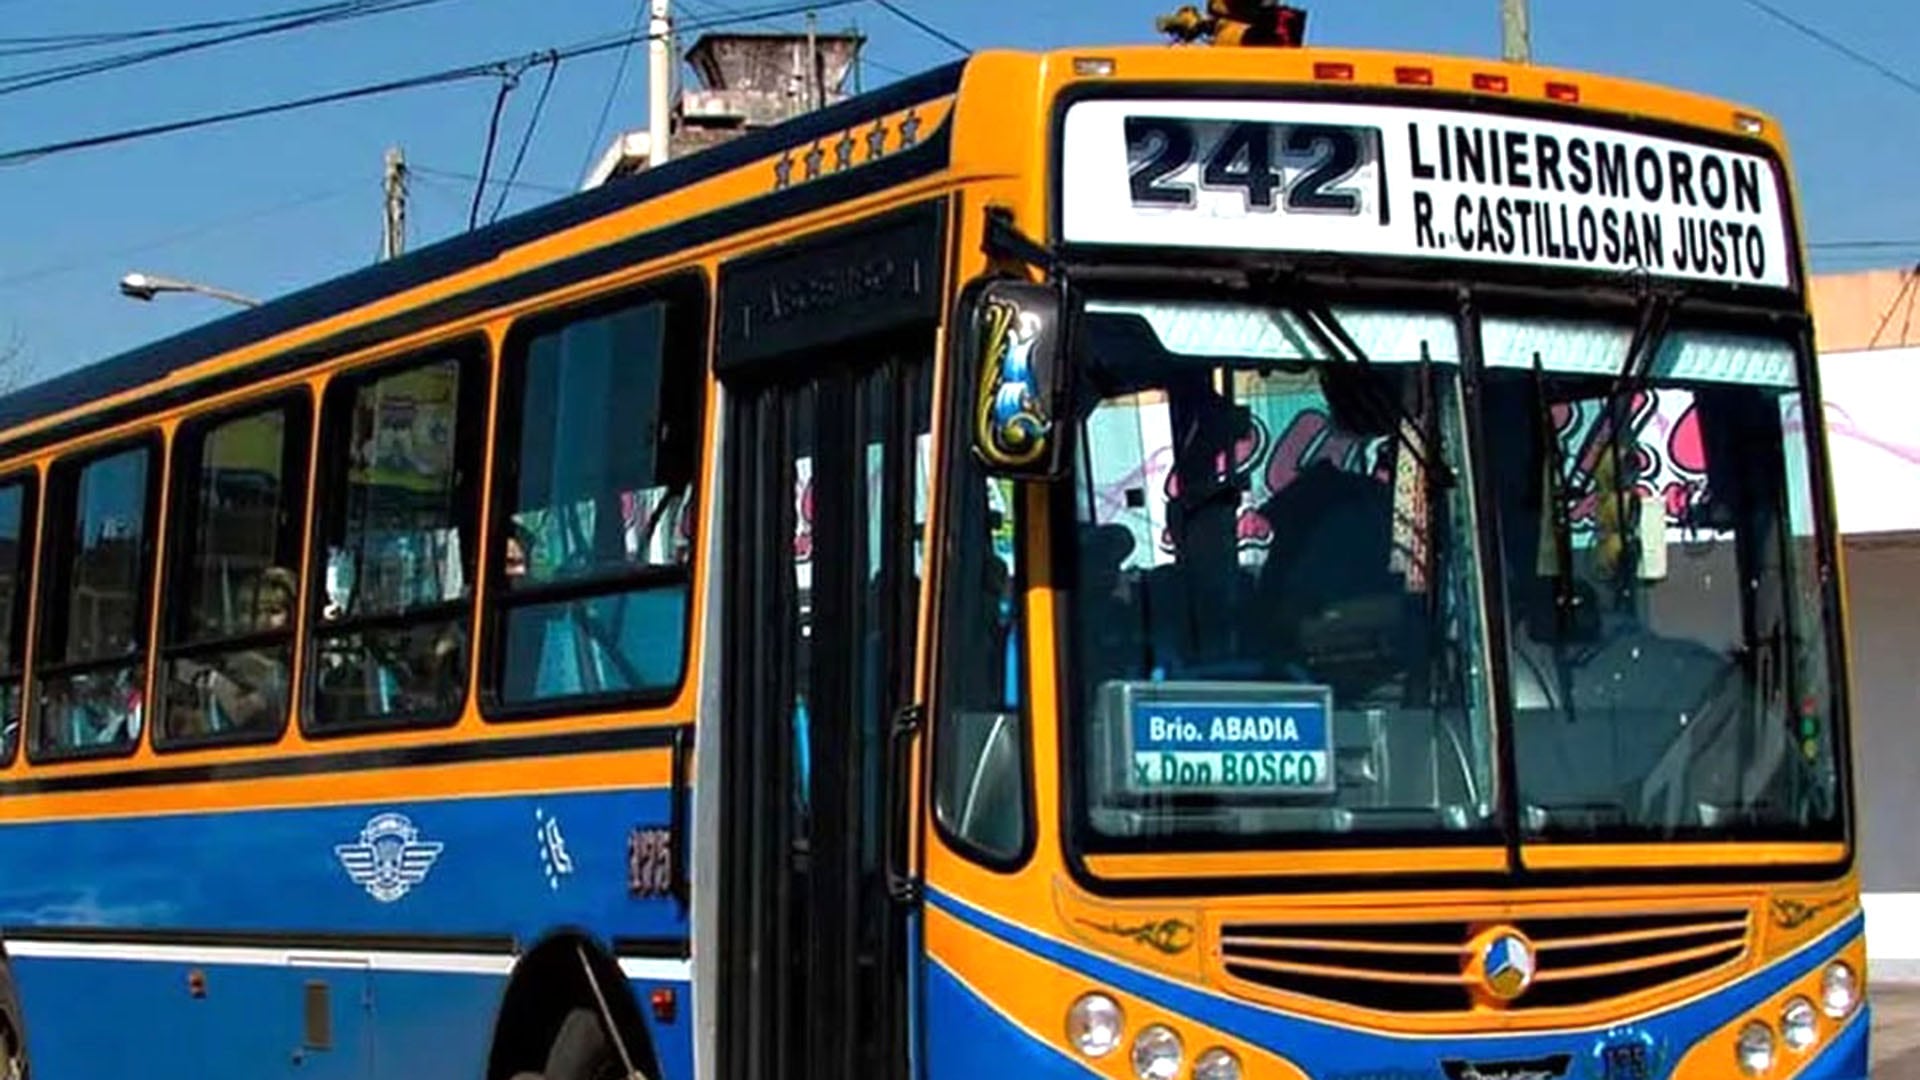
Hoy los números son otros, pero aún existe un gran desajuste que las empresas denuncian todos los meses. Según el Índice Bondi que elabora la Asociación de Empresarios de Transporte Automotor (Aaeta), actualmente el Gobierno nacional reconoce una estructura de costos de $351.692,5 millones, cuando el costo real es de $453.495,79 millones. Ese desfasaje, afirman las empresas, lleva a que el subsidio otorgado por el Estado sea insuficiente para cubrir el costo de funcionamiento del sistema.
Ante ese escenario, Aaeta plantea que es necesario un ajuste, ya sea de las tarifas o de los subsidios. Según los cálculos de la entidad, en septiembre se produjo un déficit de $456,92 por boleto. Ese monto es lo que debería subir el pasaje promedio para que el sistema funcione con normalidad con el monto de subsidios vigente. El otro camino, sería la eliminación total de los aportes del Estado, pero en ese caso el costo real del boleto ascendería a $2.494,13 en el AMBA.
tarjeta SUBE,autobús,transporte público,pago electrónico,pasajero
ECONOMIA
El boom de Vaca Muerta no para: aporta más del 70% del crudo y empuja a la Argentina hacia el millón de barriles diarios
La velocidad con la que se acorta la distancia hacia el millón de barriles contrasta con los cálculos que manejaban las principales consultoras y organismos del sector hasta hace pocos meses

El aceite crudo de petróleo fue, nuevamente, el producto individual más destacado de septiembre, con ventas por USD 1.127 millones

Argentina alcanzará un superávit energético superior a USD 10.000 millones para este año, con una meta de exportaciones de hasta USD 50.000 millones hacia inicios de la próxima década (López Anadón)

Vaca Muerta,hidrocarburos,producción,exportación,dólares,yacimiento

Levantaba casi 200 kilos y sufrió un accidente escatológico que se volvió viral: “No controlás todo lo que sucede”

Viraje en el PJ: el peronismo revisa su relación con la Justicia y disputa los espacios de poder del kirchnerismo

En plena interna con el kirchnerismo, Kicillof suma apoyos para 2027 y se mostró con Grabois en la UBA

Jaime tras el escándalo por su gesto de Fair Play: «Dentro de casa» :: Olé

Senado: la oposición dialoguista se planta y se niega a votar al frente de una comisión clave a la elegida por Karina Milei

Cathy Fulop conmovió a Oriana Sabatini con una carta sobre su infancia, sus errores y una confesión demoledora

Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina

Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias

Cuánto debería crecer la economía argentina en septiembre para no caer en recesión técnica

Estudiantes de La Plata busca su sexta final de Copa Libertadores: la tabla histórica del torneo y la disputa Argentina-Brasil que podría dirimir

 POLITICA3 días ago
Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina
- SOCIEDAD2 días ago
Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias
- INTERNACIONAL3 días ago
“Cualquier negociación sólo puede ocurrir después de liberar a los presos políticos”: la petición de 140 expresos cubanos al régimen