ECONOMIA
Por qué grandes fondos invierten en bonos que ajustan por inflación si prevén caída del IPC

La desaceleración de la inflación ya no alcanza para explicar el movimiento del mercado. Tras varios meses en los que las apuestas se concentraron en la tasa fija y en instrumentos que se beneficiaban de una rápida baja del IPC, algunos de los principales administradores de fondos del mercado local empezaron a girar nuevamente hacia los bonos ajustados por CER.
Cabe destacar que el cambio no implica que el mercado espere una aceleración inflacionaria. Todo lo contrario, está más optimista que inclusive el Relevamiento de Expectativas del Banco Central (REM) y las breakeven anticipan una inflación del 1,4% y 1,5% para los próximos 12 meses.
Y es que durante buena parte del primer semestre, la narrativa dominante fue que cuanto más rápido bajara la inflación, mejor desempeño tendrían las Lecaps y los instrumentos a tasa fija. Esa estrategia funcionó mientras el mercado revisaba constantemente a la baja sus proyecciones de inflación.
Sin embargo, el escenario empezó a cambiar. La inflación de junio marcó 1,9%, con una inflación núcleo de apenas 1,6%, el registro más bajo del último año. La mayoría de los analistas coincide en que el proceso de desinflación continuará, aunque probablemente a un ritmo más lento que el descontado por los precios de mercado.
Precisamente ahí está la oportunidad que empiezan a señalar los grandes fondos. Sucede que, si el mercado está descontando una inflación más baja, estos títulos ofrecen una cobertura relativamente barata frente a un escenario que podría ser menos optimista.
El mercado está demasiado optimista
Uno de los cambios más notorios aparece en el último informe de One618. La administradora explica que en junio había reducido su exposición a bonos CER para privilegiar instrumentos a tasa variable, bajo la idea de que el mercado estaba exagerando el optimismo sobre la desinflación.
Pero esa apuesta ya cumplió su ciclo. Luego de la corrección reciente, las tasas reales implícitas de varios BONCER volvieron a niveles atractivos y la firma decidió revertir completamente esa estrategia y aumentó la participación de deuda CER en sus principales fondos y redujo la exposición a instrumentos ajustables por TAMAR.
En el caso de Consultatio Renta Nacional, la exposición a bonos CER pasó del 30% al 47% del portafolio, mientras que la participación de soberanos TAMAR cayó del 45% al 30%. En Balance Fund el movimiento fue incluso mayor, con los BONCER aumentando desde 42% hasta 57% de la cartera.
Para los administradores, el mercado volvió a ofrecer una prima atractiva en los bonos indexados, especialmente en los vencimientos medios como TZXS7 y TZXD7, donde las tasas reales implícitas regresaron a niveles cercanos al 12%-13%.
La inflación ya no sorprende, los precios sí
El razonamiento también aparece en un estudio de Parakeet Capital. La firma sostiene que la inflación implícita en los bonos en pesos descuenta un aumento acumulado cercano al 28% para todo 2026, equivalente a un promedio mensual de apenas 1,5%.
Su escenario, en cambio, es ligeramente más alto, entre 29% y 30%.
La diferencia parece pequeña, pero alcanza para modificar la estrategia de inversión. Como se mencionó anteriormente: si el mercado está descontando una inflación demasiado baja, los bonos CER vuelven a ofrecer una cobertura relativamente barata frente a un escenario algo menos optimista.
Por eso, Parakeet también decidió sobreponderar este segmento de la curva mediante una estrategia «barbell», combinando bonos de corto plazo con vencimientos de mayor duración.
Juan Ignacio Alra, portfolio de One618, dijo a iProfesional que desde la firma que representa estiman «que el posicionamiento en bonos CER hoy responde más a una estrategia táctica que a una apuesta por una aceleración de la inflación».
Alra explica que si bien el proceso de desinflación sigue consolidándose, «la tensión cambiaria y la reciente suba de la tasa overnight generaron oportunidades en la curva, mientras que el mercado pasó a descontar un sendero de desaceleración de precios demasiado optimista».
Y agrega: «En ese contexto, seguimos prefiriendo el tramo medio de la curva CER, especialmente bonos como el TZXS7 y el TZXD7, donde todavía vemos valor relativo».
Desde el equipo de Balanz Capital también sobreponderaron el posicionamiento en CER. En su último informe de estrategia local, la sociedad de Bolsa sostiene que la inflación implícita que descuenta hoy el mercado luce y aparece otra vez el común denominador: «demasiado optimista» frente a su escenario base, especialmente tras el nuevo repunte del petróleo.
Por eso, recomienda posicionarse en el tramo medio de la curva CER, con preferencia por el bono TZXM7, para capturar la diferencia entre la inflación esperada por la firma y la que reflejan los precios actuales.
Qué bonos aparecen como favoritos
La coincidencia entre las mesas de dinero de las principales sociedades de bolsa también aparece al mirar los nombres propios.
One618 mantiene una preferencia por los BONCER de tramo corto y medio, especialmente:
- TX26, TZXD7 y TZXS7 para vencimientos cortos y medios
- Para los vencimientos más largos encuentra valor en los nuevos duales CER
- También sigue viendo atractivo en el bono ajustable por TAMAR TTS26
Parakeet, por su parte, recomienda una cartera CER escalonada entre fines de 2026 y 2028 y también destaca el atractivo del TTS26, junto con los duales largos TXMD9 y TXMJ0, por sus niveles de breakeven frente a la inflación.
Balanz en tanto mantiene su preferencia por los bonos duales largos, en particular el TXMJ0, al considerar que ofrecen cobertura frente a un escenario de tasas cortas más elevadas y permiten aprovechar el mayor carry del tramo largo de la curva. La firma también señala que estos instrumentos brindan protección ante distintos escenarios de cara al ciclo electoral: si la inflación se acelera, pagan CER; si predominan tasas reales positivas, ajustan por TAMAR.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,bonos cer,fondos de inversión,instrumentos indexados






ECONOMIA
Christian Asinelli, vicepresidente de CAF: “La primera vivienda de los jóvenes muchas veces es un muro”


christian asinelli
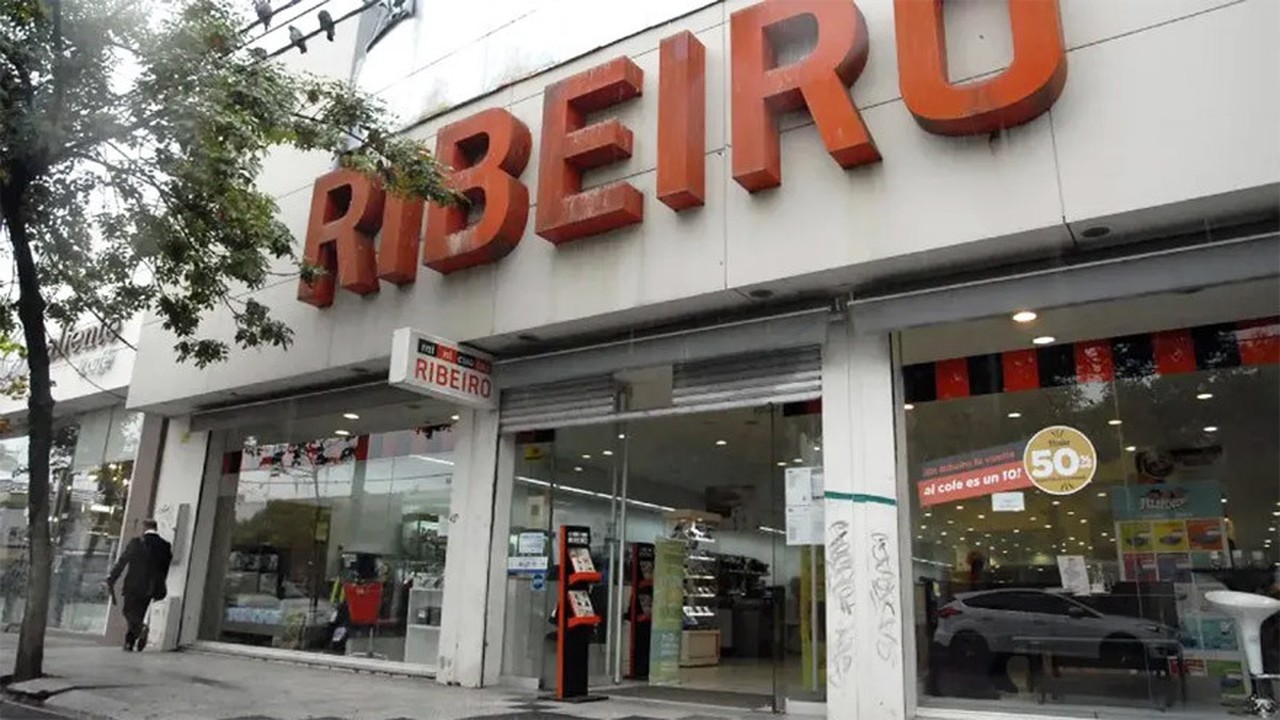
La firma de electrodomésticos cerró su último local en San Luis. El final de la empresa deja reclamos salariales e indemnizaciones pendientes
Puntos importantes

Minicuotas Ribeiro cerró su última tienda tras 116 años, marcando el fin de su trayectoria nacional en el sector retail.
La crisis del sector, el rechazo judicial de pagos y la baja del consumo forzaron este cierre definitivo.
El legado de las minicuotas deja deudas laborales pendientes y conflictos judiciales sin resolver.
empleo,retail,ribeiro,Negocios rentables,Nuevos negocios,Ideas negocios,Definicion negocios,Negocios exitosos
ECONOMIA
Juan Carlos de Pablo: “A la batalla cultural no le doy ni cinco de bolilla, no sirve para tomar decisiones”
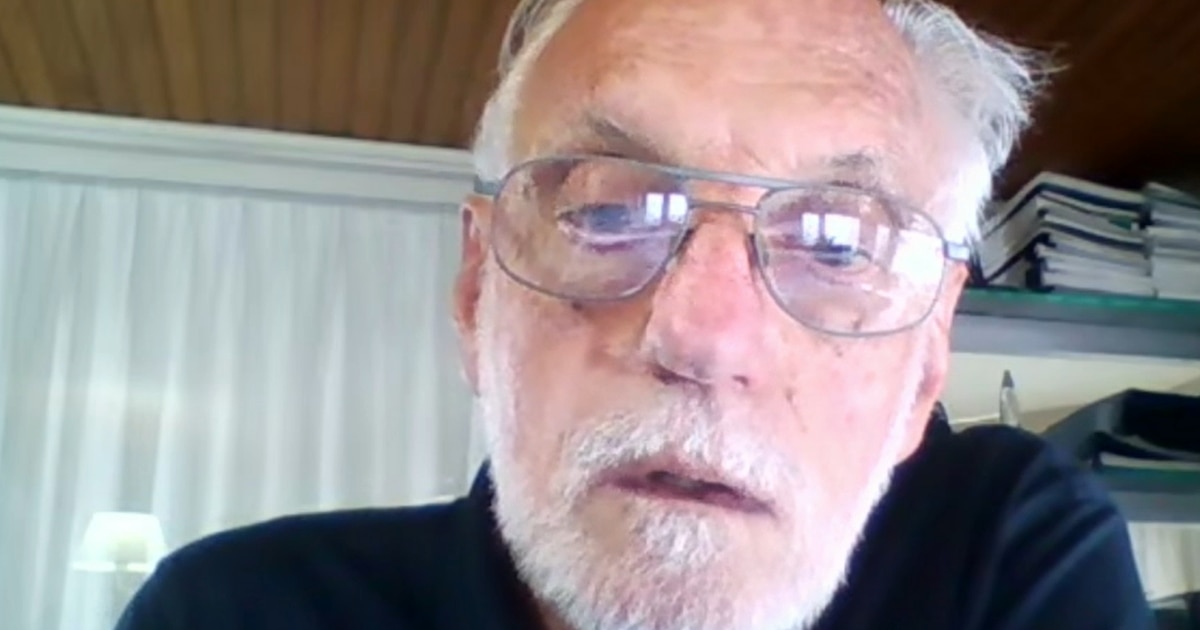
El economista Juan Carlos de Pablo, cercano al presidente Javier Milei, aseguró que no presta atención a las declaraciones del Gobierno vinculadas a la batalla cultural, sino que en aquellas que pueden anclar expectativas, como el sostenimiento del equilibrio fiscal.
En diálogo con Infobae en Vivo, el economista eligió comenzar con una advertencia metodológica: las cifras no pueden reemplazar el razonamiento económico. “Buena parte de los datos económicos está basada en muestras y, consiguientemente, están sujetos a error muestral o cosas por el estilo”, señaló.
De Pablo contrapuso dos formas de interpretar las estadísticas, a las que consideró igualmente insuficientes cuando se llevan al extremo. “Las estadísticas son como las bikinis: lo que muestran es importante, pero lo que ocultan es fundamental. Eso se lo tenemos que decir a los tipos que son amantes de los datos, los decimales”. Pero también cuestionó a quienes descartan lo que las mediciones efectivamente registran: “Ni una cosa ni la otra”.
Para el economista, una cifra adquiere sentido cuando se la vincula con una explicación. “La interpretación de los datos requiere una teoría. ¿Cuánto vale un dólar o una docena de huevos? Eso es un dato. Ahora, ¿por qué vale lo que vale? Ahí tenemos oferta, demanda”.
Al abordar los indicadores laborales, De Pablo admitió que las estadísticas reflejan un aumento de la informalidad, aunque rechazó identificarla con la ausencia total de actividad. “El trabajo informal es trabajo. No es afano ni cosa por el estilo”.
El economista distinguió entre el perjuicio que puede sufrir una persona al perder un puesto con determinadas condiciones y la existencia de una ocupación posterior. “Alguien me puede decir: ‘Qué lástima que se me terminó un trabajo que tenía determinada categoría y tengo que pasar a otro’. Y digo: tenés razón. Es la lucha, digámoslo así, por la vida”.
También cuestionó una visión concentrada exclusivamente en cierres de empresas y despidos. “Si eso fuera lo único, la tasa de ocupación no sería 7,9%, sería 15%. Quiere decir que alguien está haciendo algo y no tiene tiempo de ir a la televisión”.
De Pablo dijo que presta atención a los testimonios de trabajadores y no a conclusiones basadas en escenas aisladas. “Me nutro de los testimonios. Le doy mucha atención a ver qué me está diciendo el tachero, el mozo del bar, cualquiera que vos quieras, que está peleándola”.
“Mis héroes son los tipos que, cuando se levantan a la mañana, todavía no saben cómo le van a dar de comer a su familia de noche. No tienen tiempo para andar hueveando”, dijo.
Asimismo, el economista afirmó: “Si el mercado viene cada vez más volátil, el mercado de trabajo privado no tiene más remedio que tener esa característica”.
Sobre la desaceleración de la economía y los números plasmados en el proyecto de Presupuesto 2027 al respecto, aseguró: “Yo no le doy ni cinco de pelota al presupuesto”.
De Pablo afirmó que, en una coyuntura cambiante, varios factores pueden actuar al mismo tiempo. “Se mezcló la corrida contra el dólar, más la guerra, lo que sea. Cuando se mezclan los factores, cada uno elige el que le parece, y hacer la identificación o las proporciones es dificilísimo”.
A su juicio, los datos mensuales muestran oscilaciones pronunciadas y diferencias profundas dentro de la economía. “Cuando vos mirás los datos referidos a producción, ventas, cosas por el estilo, te das cuenta de dos cosas: primero, la increíble volatilidad de las modificaciones mensuales. Y encima, la enorme heterogeneidad cuando desagregás dentro de los sectores, entre sectores, por razones geográficas”.
“Hay tantas historias como argentinos, prácticamente”, añadió. “Tenés una modificación un mes y si da para arriba, sale alguien del Gobierno y dice: ‘Estamos para el Nobel’. Después da para abajo y dice: ‘Están para el suicidio’. Ni una cosa ni la otra”.
Sobre las diferencias entre actividades y territorios, De Pablo sostuvo que la heterogeneidad ha sido una constante histórica y no una novedad del actual programa económico. “La homogeneidad está en algunos modelos que estudiamos en la facultad”, afirmó.
Al ser consultado por el Régimen de Incentivo para Grandes Inversiones (RIGI) y los sectores que quedan fuera de ese esquema, consideró razonable discutir cambios tributarios selectivos. “Vos podés agarrar y decir: ‘Dame un poquito menos de RIGI y dame un poquito más de baja en las alícuotas impositivas para determinado sector’. Y yo te acompaño en ese planteo”.
Sin embargo, remarcó que las reducciones de impuestos abren disputas por el financiamiento del gasto público. “Cuando vos vas a un presidente, un gobernador, un intendente y le decís: ‘Bajame la alícuota’, el tipo del otro lado tiene el gasto público. El gobernador te va a decir: ‘Ayudame cuando yo tengo que enfrentar a los beneficiarios del gasto público’”.
Equilibrio fiscal y límites de los pronósticos
De Pablo consideró que el equilibrio fiscal constituye una señal concreta para quienes toman decisiones, por encima de declaraciones políticas grandilocuentes. Y señaló que “no le da pelota” a muchas cosas que forman parte del discurso oficial. “Hay que estar entrenado. Cuando Milei dice que este es el mejor gobierno de la historia, que diga lo que quiera. Cuando el presidente del Banco Central dice que no va a devaluar, que diga lo que quiera”, indicó.
“Ahora cuando el presidente de la Nación dice: ‘El equilibrio fiscal no se negocia’, ahí sí te está dando una señal”, remarcó.
El economista descartó que las consignas de la discusión política sean una base suficiente para evaluar la economía. “Toda la parte de la batalla cultural, no le doy ni cinco de bolilla. Para mi gusto, no sirve para tomar decisiones”.
También sostuvo que la política económica no puede pensarse como un programa inmutable. “La política económica se hace y se rehace todos los santos días”, afirmó, antes de contrastar los anuncios de planes integrales de décadas anteriores con el funcionamiento actual de la gestión.
“Los programas hoy se lanzan y se relanzan todos los santos días”, insistió. “A mí me dicen: ‘¿Usted cómo ve la economía el año que viene?’. Todavía no veo la economía la semana que viene”.
Esa incertidumbre, dijo, vuelve improcedentes los esquemas que pretenden anticipar con precisión cada trimestre. “La certeza es mejor que la incertidumbre. Pero la pretensión de certeza es peor que la incertidumbre”.
De Pablo rechazó las explicaciones lineales que proponen elevar el tipo de cambio para resolver las dificultades de determinados sectores. Al referirse a esa posibilidad, dijo: “Eso es aritmética”.
Las reservas y el riesgo cambiario hacia 2027
El economista interpretó que el Gobierno se prepara ante una posible corrida cambiaria en 2027, aunque subrayó que una preparación no equivale a prever con certeza que el episodio vaya a ocurrir. “Vos tenés un auto y tenés el seguro contra terceros. De repente no atropellás a nadie y sos un tarado porque malgastaste tu plata. Es una pavada eso”.
“El Gobierno dice: ‘Yo me preparo. Capaz que no viene o viene con menos intensidad’”, explicó. “De repente, en 2027 no aparece, mejor. Y si aparece, el Poder Ejecutivo intenta resolver el problema con fondos propios, mejor”.
También sostuvo que “una corrida, en el fondo, es una patoteada de las cuentas donde vos jugás. Por un lado, expectativas, pero por otro lado mostrás las cosas”.
Infobae te acompaña cada día en YouTube con entrevistas, análisis y la información más destacada, en un formato cercano y dinámico.
• De 7 a 9: Infobae al Amanecer: Nacho Giron, Luciana Rubinska y Belén Escobar.
• De 9 a 12: Infobae a las Nueve: Gonzalo Sánchez, Tatiana Schapiro, Ramón Indart y Cecilia Boufflet.
• De 12 a 15: Infobae al Mediodia: Maru Duffard, Andrei Serbin Pont, Fede Mayol y Facundo Kablan.
• De 15 a 18: Infobae a la Tarde: Manu Jove, Maia Jastreblansky y Paula Guardia Bourdin; rotan en la semana Marcos Shaw, Lara López Calvo y Tomás Trapé.
• De 18 a 21: Infobae al Regreso: Gonzalo Aziz, Diego Iglesias, Malena de los Ríos y Matías Barbería; rotan en la semana Gustavo Lazzari, Martín Tetaz y Mica Mendelevich
Seguinos en nuestro canal de YouTube @infobae.

POLITICA34 segundos ago
Pablo Quirno recibió las cartas credenciales de la nueva embajadora de Emiratos Árabes Unidos en el país

POLITICA2 minutos ago
El juicio de los Cuadernos de las Coimas: se realizó otra audiencia sin transmisión ni acceso al público

ECONOMIA4 minutos ago
Christian Asinelli, vicepresidente de CAF: “La primera vivienda de los jóvenes muchas veces es un muro”

DEPORTE16 minutos ago
Histórica victoria del Sabah de Azerbaiyán: ganó por primera vez en la Champions League

POLITICA38 minutos ago
El Gobierno designó a Diego Masaragian como nuevo secretario nacional de Discapacidad

POLITICA42 minutos ago
El Gobierno designó a un nuevo secretario de Discapacidad tras el accidente de Pablo Di Liscia

DEPORTE3 días ago
Carlos Tevez busca juntar a Cristiano Ronaldo y Leo Messi en su partido de despedida

POLITICA3 días ago
Régimen Penal Juvenil: la Defensoría Oficial busca que la Justicia porteña revise la baja de la edad de imputabilidad

INTERNACIONAL4 días ago
Democrats are changing their transgender message. Republicans say they’re just flip-flopping

CHIMENTOS3 días ago