ECONOMIA
Por qué los bancos no dan crédito: con la mora en récord y dudas electorales en el horizonte, el sector financiero limita riesgos

Desde julio de 2025 la evolución del crédito al sector privado perdió dinamismo y, mes a mes, se debate entre retrocesos y crecimientos tímidos que terminaron con la explosión que dominó a fines de 2024 e inicios de 2025. En un escenario marcado por mora en niveles máximos, ingresos de las familias que no reputan y una liquidez que no llega a los sectores productivos ni a los hogares, la esperanza de un final rápido para los deudores en problemas y de un sector financiero que impulse a la economía es cada vez más tenue.
La explicación, según especialistas, está en un esquema monetario y cambiario que no está logrando que los pesos que inyecta el Banco Central (BCRA) se transformen en préstamos al sector privado y hace que, en cambio, terminen financiando al Tesoro nacional.
La lectura más común es que los bancos no están trabajando de bancos. Según varios análisis privados, la política de la entidad conducida por Santiago Bausili -que inyectó pesos a cambio de los dólares que compró para sumar reservas- no se tradujo en una expansión de préstamos. Ese flujo se volcó a la compra de títulos del Tesoro, dejando a la economía real sin apalancamiento suficiente para reactivar el consumo y mejorar la calidad de la cartera crediticia.
La contracara de la compra de dólares es la expansión de depósitos en pesos en los bancos por $16,2 billones. Sin embargo, con un mercado de crédito que sigue digiriendo el salto en la mora, el grueso fue a colocarse en títulos del Tesoro (Dal Poggetto)
Según detalló Marina Dal Poggetto, directora de Eco Go e investigadora en IAE Business School, el BCRA compró más de USD 11.000 millones para sus reservas en seis meses, lo que generó una fuerte inyección de pesos y una expansión de depósitos bancarios en moneda local.
“La contracara de la compra de dólares es la expansión de depósitos en pesos en los bancos por $16,2 billones. Sin embargo, con un mercado de crédito que sigue digiriendo el salto en la mora tras el apretón monetario de agosto-octubre del año pasado, el grueso del aumento en los depósitos fue a colocarse en títulos del Tesoro”, aseguró la economista. Así, la política de tasas de interés y la coordinación entre el BCRA y el Tesoro aseguraron que la liquidez no llegara a los prestatarios y se mantuviera fuera del circuito productivo.

Qualy Consultora también puso el foco en que “el stock de financiamiento bancario destinado a las familias mantiene una tendencia contractiva. Al cierre de junio, el financiamiento total a familias se ubicó en 43.106.125 millones de pesos, reflejando una caída mensual del 1,9% y un retroceso interanual del 4,4%”.
El análisis de Qualy detalla que al comparar el desempeño actual frente a agosto de 2025, “el ajuste en el crédito al consumo alcanza el 8,8%, con una dinámica de desaceleración más pronunciada en el segmento de tarjetas de crédito (-11%) que en el de préstamos personales (-6,2%)”.
El informe concluye que “esta persistente retracción refleja no solo el encarecimiento del costo financiero y la cautela de las entidades bancarias, sino fundamentalmente la falta de tracción de la demanda ante presupuestos familiares deprimidos y una erosión en la capacidad de repago, factores que despojan al apalancamiento privado de la fuerza necesaria para dinamizar el consumo doméstico”.
La persistente retracción refleja no solo el encarecimiento del costo financiero y la cautela de las entidades bancarias, sino fundamentalmente la falta de tracción de la demanda ante presupuestos familiares deprimidos (Qualy Consultora)
Pero la situación no es homogénea en todo el sistema bancario. Según el análisis de la consultora 1816, la realidad es distinta según se trate de entidades públicas comprometidas con reactivar la economía y entidades privadas, que trabajan con su propio dinero. “El crédito cae y sobre todo son los bancos privados los que están retaceando el crédito. La generación de crédito se mantiene entre los bancos públicos, pero no en los privados”.
El reporte de 1816 advierte, además, que la persistencia de tasas de interés activas elevadas y tasas pasivas negativas desalienta tanto la toma de nuevos préstamos como la oferta de los mismos, lo que refuerza la cautela en el sector financiero.

“En mayo se observó otro aumento de la mora, lo que profundiza la cautela a la hora de prestar”, destaca 1816. Y agrega un diagnóstico clave: “Para que la mora empiece a bajar, el crédito tiene que crecer. Sin una recuperación del flujo de préstamos, el stock irregular no se diluye y el sistema sigue expuesto al riesgo de incobrabilidad”.
El testimonio de un ejecutivo de un banco líder local, recogido por Infobae, ofrece una mirada desde adentro del sector: “No estamos dando crédito. Dado el atraso que sufren los ingresos, los problemas de mora que se generaron y las dudas que genera una política monetaria que no da pautas de cómo seguirá en el mediano plazo, existe en el sistema financiero una importante percepción de riesgo”, aseguró el ejecutivo.
El temor es que si las elecciones presidenciales de 2027 sacuden el mercado cambiario y el BCRA vuelve a reaccionar con subas de tasas de interés y aumentos de encajes, se va a repetir el problema de la incobrabilidad de préstamos, así que conviene ser cautelosos y prestar a los sectores que crecen y que saben que van a poder pagar sus deudas.
Para que la mora empiece a bajar, el crédito tiene que crecer. Sin una recuperación del flujo de préstamos, el stock irregular no se diluye (1816)
Los informes de las consultoras privadas coinciden en que la política de liquidez del BCRA, lejos de volcarse al crédito, se dirigió a financiar al Tesoro. Esta dinámica se refleja en los principales agregados bancarios: mientras los depósitos en pesos y la emisión asociada a la compra de dólares crecieron de manera sostenida, los préstamos en pesos permanecieron estancados.
El informe de Dal Poggetto resume el fenómeno: “Mientras el dólar oficial se mueve por debajo de la tasa de interés, la señal al carry sigue de largo. Cuando el dólar oficial se empieza a mover más rápido, el BCRA y el Tesoro aseguran que la curva de futuros sostenga el carry mediante la entrega de bonos dólar linked en la magnitud necesaria para asegurar en forma indirecta que el rendimiento del sintético se ubique por encima de la tasa de las Lecap”.

El resultado de este proceso es un sistema financiero con abundante liquidez, pero con una oferta de crédito limitada a los segmentos más sólidos de la economía. El apalancamiento privado permanece débil y la economía real carece del impulso necesario para revertir la recesión en varios sectores y mejorar la situación de mora.
Tanto los datos de las consultoras como los testimonios de los protagonistas del sector coinciden en que, sin un crecimiento sostenido de los préstamos, la mora difícilmente ceda y el consumo continúe rezagado.
pago online,riesgo financiero,seguridad digital,smartphone,tarjeta de crédito,transacción,alerta,banca,finanzas,app







La prima de riesgo subía por factores externos, pero también internos

Se descarta una corrida sobre los depósitos del sistema financiero como en episodios del pasado

El objetivo de estabilización que domina en la agenda del Gobierno no permite desvíos para expandir el gasto fiscal, ni un aumento de la emisión por la compra de reserva

construcción,bloques de concreto,varillas de acero,obrero
Seis de cada diez niños argentinos se encuentran en situación de pobreza de aprendizaje
- Recuperación de aprendizajes fundamentales. Casi la mitad de los estudiantes de tercer grado no comprende lo que lee y los resultados en matemática muestran un retroceso similar, con brechas amplias entre provincias, sectores de gestión y niveles socioeconómicos. Necesitamos establecer como objetivo prioritario la mejora urgente de los aprendizajes, especialmente en alfabetización inicial y matemática en la escuela primaria. Para eso, es fundamental consensuar y difundir una base curricular nacional que permita identificar qué debe saber cada estudiante en cada grado y año, y que ayude a las familias, los docentes y los equipos de gestión a monitorear los avances y exigir resultados.
- Sistema de información y transparencia educativa. Necesitamos construir un sistema integral de información que permita tomar decisiones basadas en evidencia en todos los niveles, desde la Nación hasta el aula, con datos confiables, accesibles y publicados de manera periódica y oportuna.
- Condiciones básicas para la enseñanza y los aprendizajes. La infraestructura escolar, el equipamiento y el tiempo efectivo de clase son condiciones indispensables para garantizar el derecho a la educación. Sin embargo, falta información actualizada, consolidada y pública sobre la infraestructura y el equipamiento disponibles, así como sobre la cantidad de días de clase reales y las horas efectivamente dictadas. Es necesario garantizar más y mejor tiempo de aprendizaje y establecer condiciones básicas de infraestructura y equipamiento en todas las escuelas del país.
- Rediseño del federalismo educativo y fortalecimiento de la autonomía escolar. La coordinación entre la Nación y las provincias arrastra tensiones históricas, responsabilidades poco claras y dificultades para cumplir las metas de inversión. Necesitamos un nuevo acuerdo federal que permita alinear responsabilidades, recursos y resultados. Al mismo tiempo, las escuelas estatales y sus equipos directivos deben contar con mayor capacidad para tomar decisiones sobre su funcionamiento y sus proyectos pedagógicos, con una rendición de cuentas centrada en los resultados educativos.
- Reformulación de la carrera profesional docente. Los docentes asumen la responsabilidad de enseñar en condiciones desafiantes y muchas veces sin las herramientas, el reconocimiento salarial y el apoyo estatal suficientes. El régimen laboral vigente, basado principalmente en la antigüedad, ofrece pocas alternativas de desarrollo profesional que no impliquen alejarse del aula, mientras que la profesión enfrenta una pérdida de prestigio social. Es necesario impulsar una discusión federal para modernizar la carrera docente, mejorar las condiciones de desarrollo profesional y fortalecer la calidad, la motivación y la gestión del sistema.
- Adaptación del sistema educativo a la inteligencia artificial y las transformaciones del mundo del trabajo. Los cambios tecnológicos, la inteligencia artificial, la automatización y la nueva economía del conocimiento plantean desafíos que la escuela no puede ignorar. Sin embargo, los diseños curriculares no siempre se actualizan con la velocidad necesaria para incorporar las competencias que exige este nuevo escenario. Necesitamos promover una actualización integral del sistema educativo que prepare a los estudiantes para comprender estos cambios, desarrollar nuevas capacidades y desenvolverse en un mundo laboral en permanente transformación.
coloquio idea
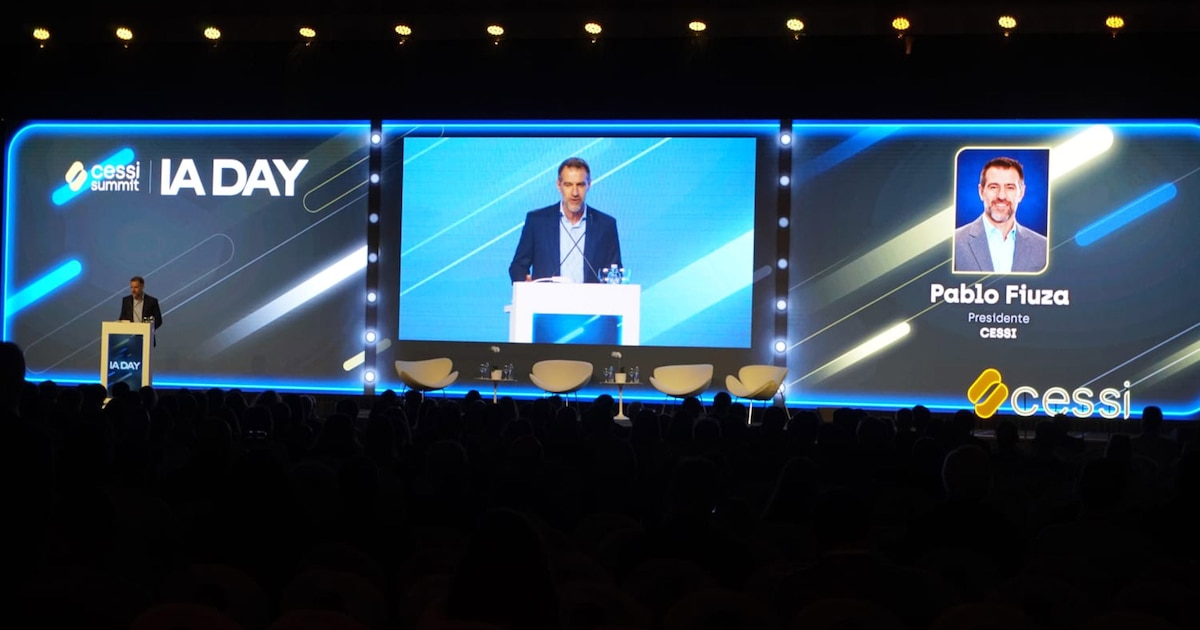
La próxima gran revolución consistirá en producir cosas diferentes, con materiales diferentes, mediante procesos diferentes, para resolver problemas que hoy todavía no sabemos resolver
La inteligencia artificial comienza a multiplicar nuestra capacidad de investigar, descubrir, diseñar y crear
La riqueza de una nación dependerá cada vez menos de los recursos que posee y cada vez más de su capacidad para incorporarles conocimiento y transformarlos
Argentina cuenta con capacidades industriales construidas a lo largo de décadas, sobre las que puede impulsar una nueva etapa de desarrollo

Fue héroe de la Generación Dorada, rechazó jugar en los Spurs y se convirtió en comentarista de la NBA: “Esto es lo que quiero”

De cara al debate por el endeudamiento familiar, el Gobierno sostiene un discurso duro y considera que funciona para la imagen de Milei

El ‘Kily’ González confirma el viaje de Messi a España

Se filtró la primera foto de Julieta Prandi con un misterioso hombre en Brasil y un detalle llamó la atención

Batalla de Curupaytí: por qué la derrota de la Triple Alianza sigue generando debate

San Martín de San Juan vs Temperley: formaciones, hora y dónde ver por tv

Autos chinos en Argentina: el caso de Noruega reaviva las alertas por espionaje y riesgos para la seguridad nacional

El Índice de Incertidumbre Económica de septiembre alcanzó el nivel más alto de 2026, según la UCA

La FIFA busca justificar el indulto a Balogun tras la llamada de Trump