
ECONOMIA
Reforma del Banco Central: por qué para el mercado la maquinita de imprimir pesos no se detendrá

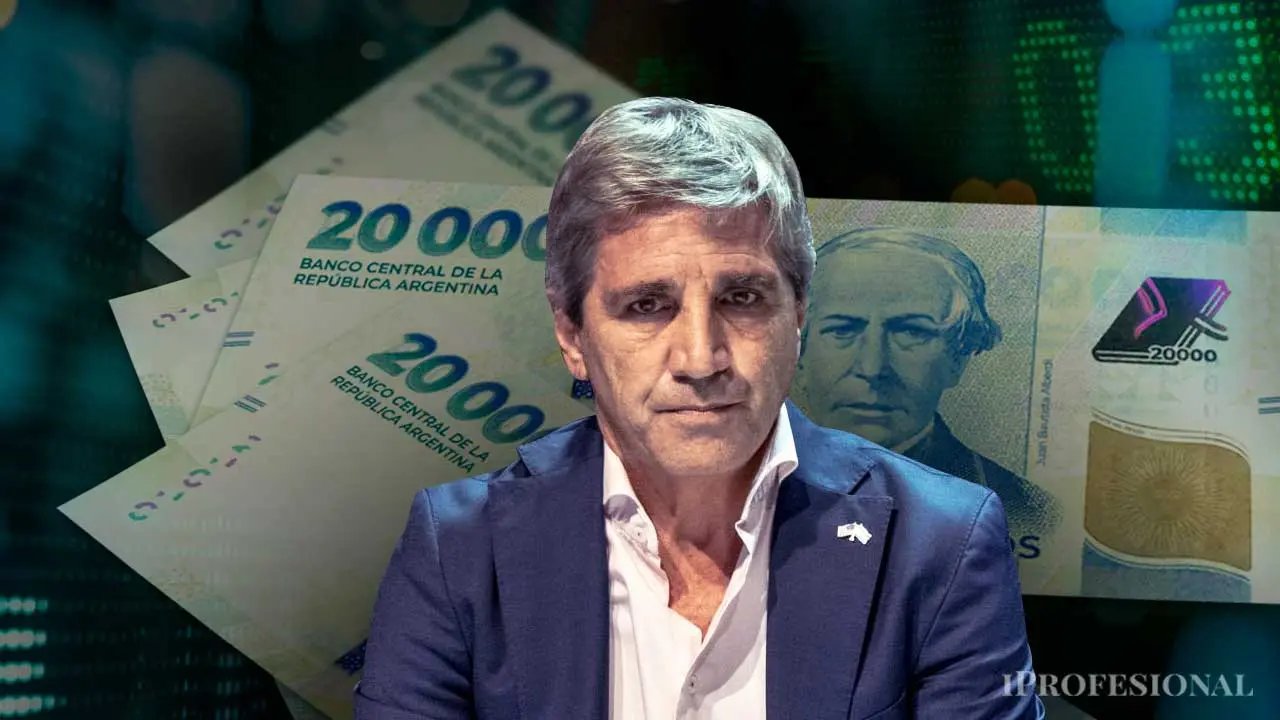
Todos en la city porteña recuerdan la escena: Martín Redrado, atrincherado en su oficina de la calle San Martin, recibía a su esposa e hijos, que le llevaban comida y ropa para que pasara el fin de semana en su resistencia contra el kirchnerismo que quería obligarlo a renunciar. Era el verano de 2010 y Redrado se empeñaba en que Cristina Kirchner no tenía derecho a obligarlo a vender las reservas del Banco Central ni a echarlo de su cargo.
La épica de Redrado duró poco: lo suficiente como para que sus abogados le aseguraran que no tendría responsabilidad legal. Pero fue sustituido rápidamente y Cristina se hizo de las reservas.
La sucesora de Redrado, Mercedes Marcó del Pont, dijo que su primer día en el cargo vio con disgusto que en la entrada del edificio estaba escrito en grandes caracteres el artículo de la Carta Orgánica que disponía que la función primaria y fundamental del BCRA era «preservar el valor de la moneda», algo que consideraba una aberración de la política económica.
A partir de allí impulsó la reforma, que se aprobó por ley dos años después, donde se estableció que el Central debería «promover la estabilidad monetaria, la estabilidad financiera, el empleo y el desarrollo económico con equidad social». Una declaración con la que, en principio, nadie discrepaba, pero que se reveló como una hendija para que se generase una bomba inflacionaria.
El mecanismo llegó a su máxima expresión durante el gobierno de Alberto Fernández: el BCRA asistía al Tesoro con «adelantos transitorios» y con transferencia de ganancias contables. Así, el gobierno financiaba su déficit fiscal, y luego el propio BCRA reabsorbía la liquidez sobrante emitiendo letras -las famosas Leliqs- que crecieron a tal punto que, sólo por el pago de intereses, generaban un efecto de bola de nieve en la base monetaria. Hablando en plata, los pasivos del BCRA ascendían a $31,5 billones, más de cuatro veces la base monetaria.
Pero no sólo en gobiernos peronistas se violentó en Central: también durante el macrismo hubo injerencias del gobierno. Ya el primer mes, hubo presión para que se pusiera tope a un movimiento alcista del dólar. Y a los dos años, el jefe de gabinete, Marcos Peña, sentado al lado de Federico Sturzenegger -entonces presidente del BCRA- anunció el fin del régimen de metas de inflación.
Independencia estilo Caputo
Entre quienes más duramente criticaron esa falta de independencia del Central estuvo Javier Milei, quien durante la campaña electoral dijo que la institución era la culpable de la inflación crónica en Argentina, y que la mejor solución sería cerrarlo.
Pero sus promesas de reforma radical, eliminación del peso y sustitución por el dólar chocaron contra la realidad. Luis Caputo no estaba de acuerdo con la propuesta de Emilio Ocampo, que terminó renunciando, mientras el nuevo ministro impusaba otro plan.
Un plan, por cierto, en las antípodas de lo que Milei había propuesto. De hecho, pocas veces se ha visto un Banco Central tan poco independiente del ministerio de Economía. No solamente el presidente, Santiago Bausili, era socio del ministro en la consultora Anker, sino que Caputo ni siquiera disimula que él es quien da las indicaciones sobre qué debe hacer el BCRA.
En varios discursos y entrevistas habló sobre temas del Central -como la compra de reservas, la suba de tasas, la modificación de encajes bancarios, lo acuerdos de swap de monedas- como si fueran asuntos de su propio ámbito de decisión.
¿La «maquinita» maquillada?
En la gestión libertaria, tampoco cambió una de las prácticas más criticadas al BCRA peronista: la transferencia al Tesoro de «utilidades» que eran reales sino sólo contables, por efecto de la inflación. Hace poco más de un mes, se anunció que la institución presidida por Bausili le transferiría $24,4 billones, mientras el Tesoro le devolvería sólo $18,4 billones para sacarle el «clavo» de las letras intransferibles y se quedaría con $6 billones netos, que le sirven para comprar dólares.
Esa ganancia que reflejó el balance del Central fue posible gracias a la valorización de títulos en la cartera del BCRA, como las letras intransferibles que le había colocado el Tesoro durante la anterior gestión del peronismo. El hecho de que durante el año pasado se haya generado una inflación de 31,5% mientras la cotización del dólar subió un 42% genera una valorización de ese «activo».
Como el propio ministro Toto Caputo reconoció en su comunicado, las letras intransferibles son, en realidad, un activo ilíquido y sin valor de mercado, que el BCRA había sido forzado a recibir, a cambio de dólares, que son un activo líquido y valioso.
Los economistas críticos hablaron de «maquillaje contable» y de un regreso de la «maquinita de emitir pesos». Es decir, una acusación que choca de frente contra el discurso oficial, que habla de una reducción de la deuda del Tesoro y de un saneamiento en el balance del BCRA.
Primera reacción: pesimismo
Con semejantes antecedentes, resultó inevitable que se levantaran voces de escepticismo ante el anuncio de Milei sobre un proyecto de ley para reformar la Carta Orgánica del BCRA y dotarlo de autonomía.
El argumento de los pesimistas es que la Carta Orgánica ha sido ignorada o malinterpretada varias veces, sin que ningún funcionario haya respondido en el plano político ni en el judicial.
«Lamentablemente la carta orgánica del BCRA no significa nada, para bien o para mal. El peronismo destruirá la moneda apenas pueda: es por eso que nadie quiere ni querrá pesos», apunta Marcos Falcone, economista de la Ucema.
Y, en ese sentido, varios analistas destacaron que la historia ya demostró que el marco legal del Central es fácilmente modificable, y que no tiene un blindaje jurídico real. Por caso, Nicolás Cachanosky recordó que la Carta Orgánica ya fue modificada en 1946, 1957, 1992 y 2012. «El problema es que no le ata las manos al gobierno», apunta.
Y sostiene que ni siquiera una autonomía establecida por la constitución -algo sugerido por varios analistas- sería una garantía. Más bien al contrario, advierte que un conflicto que tuviera en el centro al BCRA en esa situación donde deba intervenir la Corte Suprema podría ser más dañina que si el tema se tratara en las cortes.
En definitiva, lo que destacan los escépticos es que el problema con el Central nunca fue la Carta Orgánica, sino la facilidad con la que la clase política puede violentar a esa institución y verla como una «caja» de recursos fiscales.
«El fin de la convertibilidad demostró que al cambiar la composición del Congreso, pueden revertir cualquier ley, y la Corte Suprema no ha dado indicios de proteger el derecho de propiedad», afirmó Agustín Etchebarne, uno de los economistas más afines al gobierno. Desde su punto de vista, lo único que dará garantía sobre que se terminará la «maquinita» será la dolarización.
Mirando el caso peruano
En el debate resulta inevitable la referencia al modelo que ha sido observado y elogiado en los últimos años, el del Banco de Reserva del Perú, que se las arregló para mantener una llamativa estabilidad financiera en un país donde la norma es la inestabilidad política, en donde es casi imposible que un presidente termine su mandato en tiempo y forma. De hecho, Keiko Fujimori será la novena mandataria en una década.
Mientras en Argentina el gobierno celebra que el índice de riesgo país cayó al entorno de 440 puntos, en Perú hace años que el spread de deuda está alrededor de 120 puntos. Y en marzo pasado salió a buscar deuda en el mercado internacional, con un bono denominado en moneda nacional, por el equivalente a u$s2.000 millones. La tasa de interés fue 6,85% en soles.
En el Banco Central peruano hay reservas por u$s98.000 millones, equivalente a un 36% del PBI, una notable diferencia con el BCRA, cuyas reservas brutas no llegan al 6% del PBI. Muchos atribuyen ese hecho a que, en contraste con la alta rotatividad de los presidentes, en el Banco Central peruano hace 19 años que está la misma persona al mando, el economista Julio Velarde, quien varias veces ha sido invitado a disertar en Argentina.
Velarde, que conoció como funcionario los tiempos hiperinflacionarios de fines de los años 80, se fijó una estricta disciplina monetaria, con metas de inflación, y una independencia total de la tesorería. Por la carta orgánica, no puede endeudarse ni asistir financieramente al gobierno en caso de problemas fiscales. El punto de inflexión para la independencia del Banco Central llegó en un contexto político especial, tras el autogolpe de Estado hecho en la década de los ’90 por Alberto Fujimori, que disolvió el parlamento y puso en práctica una nueva constitución.
Como resultado de esta situación, Perú cerró el 2025 con una inflación anual de 1,5%, la menor en ocho años. El peor año de su gestión fue el 2022, cuando el IPC dio 8,4%. En cuanto al plano cambiario, la moneda se ha robustecido frente al dólar, desde una paridad de 4,11 soles por dólar en 2021 hasta un nivel actual de 3,40 soles.
¿Un modelo adaptable a Argentina?
Sin embargo, no todos ven que el «modelo peruano» sea la panacea, ni mucho menos que sea replicable en Argentina. Entre quienes hacen esa advertencia se destaca nada menos que Emilio Ocampo, que insiste con la dolarización a ultranza.
Y una de sus observaciones más polémicas es que la fortaleza del Banco Central peruano no ocurre «a pesar de» la debilidad de los gobiernos sino, en buena medida, gracias a que los presidentes no cuentan con un poder que les permita interferir en las áreas monetaria y cambiaria.
«La estabilidad monetaria peruana descansa, en gran medida, en la habilidad, el prestigio y la fortaleza técnica de un funcionario excepcional. La debilidad del Poder Ejecutivo actuó como antídoto natural a la anomia institucional. Pero esto introduce una fragilidad estructural. No existe garantía alguna de que el próximo presidente del BCRP preserve el mismo grado de independencia y profesionalismo que el actual. Cuando los resultados dependen más de las personas que de las instituciones, no son necesariamente extrapolables», afirma.
En todo caso, lo que queda en evidencia es que el tratamiento parlamentario por la nueva Carta Orgánica del BCRA promete ser entretenida: para empezar, les dará argumento como para intercambiar acusaciones a todas las bancadas del Congreso. Y, sobre todo, se verá qué tan confiable resulta la reforma para el gobierno, y si los partidarios de la dolarizacion vuelven a ganar fuerza en el debate.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,banco central,bcra,dólar,tasas,inflación,fed,donald trump,javier milei,cristina kirchner






ECONOMIA
La construcción registró la mayor suba mensual del año en septiembre y volvió a crecer frente a 2025

La construcción registró en septiembre un fuerte aumento de 7,8% respecto de agosto, de acuerdo con la medición desestacionalizada del Instituto Nacional de Estadística y Censos (Indec). El dato marca una recuperación mensual del sector, aunque la serie tendencia-ciclo se mantuvo prácticamente sin cambios.
El Indicador Sintético de la Actividad de la Construcción (ISAC) también mostró una suba de 5,1% frente a septiembre de 2025, tras dos meses de caídas interanuales consecutivas. En los primeros nueve meses de 2026, el índice acumuló un avance de 1,3% respecto de igual período del año anterior.
La serie desestacionalizada elimina los efectos habituales de cada época del año, como la menor actividad de determinados meses o las diferencias por cantidad de días hábiles. Por eso, permite comparar septiembre con agosto sin esas variaciones estacionales.
El crecimiento de septiembre tuvo apoyo en varios materiales utilizados en obras privadas y de infraestructura. El consumo aparente de pinturas para construcción aumentó 22,4% frente a septiembre de 2025, mientras que el de hormigón elaborado avanzó 12,8 por ciento.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
También hubo incrementos de 12,2% en el grupo que reúne grifería, tubos de acero sin costura y vidrio para construcción. El uso de hierro redondo y aceros para la construcción creció 5,2%, el de cemento pórtland subió 4,6% y las placas de yeso registraron una mejora de 1,2%. El asfalto, asociado en buena medida a las obras viales, mostró una variación positiva de 0,5% en la comparación interanual.
El repunte no alcanzó a todos los segmentos. El consumo de mosaicos graníticos y calcáreos cayó 15%, la mayor baja entre los insumos relevados por el Indec.
Los artículos sanitarios de cerámica retrocedieron 8,2%; el yeso, 7,7%; y los pisos y revestimientos cerámicos, 7,4%. También se registraron descensos en ladrillos huecos, con una baja de 0,7%, y en cales, con una merma de 0,2%.
La diferencia entre los materiales muestra un comportamiento desigual dentro del sector: mientras crecieron productos vinculados con estructuras, terminaciones y mantenimiento, otros insumos asociados a determinadas etapas de las obras permanecieron en terreno negativo.
Entre enero y septiembre, la construcción acumuló una expansión de 1,3%, aunque la evolución de los materiales fue dispar. El mayor avance se observó en el resto de los insumos, que incluye grifería, tubos de acero sin costura y vidrio, con un aumento de 21,8 por ciento.
Las pinturas subieron 10,4% en el acumulado anual y el hierro redondo y los aceros para la construcción crecieron 3,1%. Los artículos sanitarios de cerámica avanzaron 2,9%, el hormigón elaborado aumentó 2,3% y las placas de yeso mejoraron 0,9 por ciento.
Del otro lado, el yeso acumuló una caída de 11,6%, seguido por pisos y revestimientos cerámicos, con una baja de 9,3%, y asfalto, con un retroceso de 8,9%. El cemento pórtland, uno de los materiales más utilizados como referencia de la actividad, mostró una disminución acumulada de 2,9% en los primeros nueve meses del año.
En cuanto al empleo, los puestos de trabajo registrados en el sector privado dentro de la construcción alcanzaron los 382.669 en agosto, lo que representó un incremento de 1,7% en comparación con el mismo mes de 2025.
Frente a julio, cuando se contabilizaron 379.912 trabajadores, la dotación formal sumó 2.757 ocupaciones y registró una mejora mensual de 0,7%. Con este resultado, el empleo formal en el rubro acumuló un avance de 0,8% en los primeros ocho meses del año.
Las expectativas del sector
Las expectativas de las grandes empresas del sector para el último trimestre del año son mayormente de estabilidad, aunque con un sesgo desfavorable. Entre las compañías dedicadas a obras privadas, el 74% prevé que la actividad no cambiará entre octubre y diciembre, mientras que el 15% espera una caída y el 11%, una mejora. En obra pública, el 62,4% anticipa un nivel de actividad estable, pero el 23,5% estima una baja, frente al 14,1% que proyecta un aumento.
Entre quienes esperan una retracción, la caída de la actividad económica aparece como el principal motivo tanto para las firmas privadas como para las vinculadas con proyectos estatales; en este último grupo también pesan los atrasos en la cadena de pagos.
Las previsiones para el empleo siguen una tendencia similar. El 79% de las empresas de obra privada y el 63,1% de las dedicadas a obra pública no anticipan cambios en la cantidad de personal ocupado durante los próximos tres meses.
No obstante, las compañías que prevén reducir sus plantillas superan a las que esperan incorporar trabajadores: 13% contra 8% en el segmento privado y 23,8% contra 13,1% en el público. A la hora de señalar medidas para estimular al sector, las firmas privadas priorizaron la reducción de cargas fiscales y el acceso al crédito, mientras que las constructoras de obra pública pusieron el foco en el financiamiento y la estabilidad de los precios.
construcción,Argentina,albañil,obra,ladrillo
Ante cada mala noticia del ámbito internacional, la percepción de default argentino crece aceleradamente. Cuál es la clave, según expertos del mercado
Puntos importantes

Milei define a Argentina como un activo «beta agresivo» que amplifica la volatilidad externa.
El Gobierno culpa al «riesgo kuka» opositor por la desconfianza financiera que genera inestabilidad.
Analistas advierten que la fragilidad de las reservas y la deuda complican el plan de pagos 2027.
banco central,cristina kirchner,dólar,tasas,reservas,javier milei,toto caputo,riesgo país
ECONOMIA
La industria mostró un leve crecimiento mensual en septiembre pero cayó 1,8% en el último año
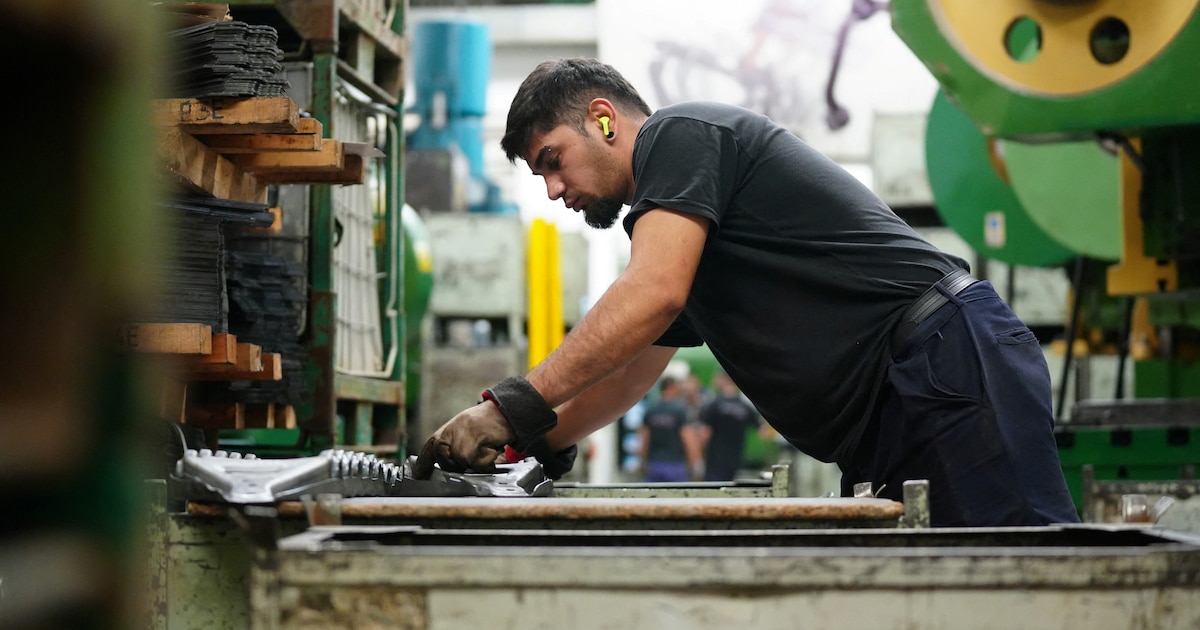
La industria manufacturera aumentó 0,7% en septiembre frente a agosto, de acuerdo con la serie desestacionalizada del Índice de Producción Industrial (IPI) manufacturero. El dato muestra una mejora mensual, aunque no modificó el resultado interanual: la producción quedó 1,8% por debajo de septiembre de 2025.
La comparación desestacionalizada permite medir la evolución de un mes a otro sin el efecto de factores recurrentes, como la cantidad de días hábiles o cambios estacionales de la producción. Bajo esa medición, septiembre interrumpió parte de la baja previa y marcó una suba respecto de agosto.
La lectura de fondo fue menos favorable. La serie tendencia-ciclo, que busca reflejar el comportamiento más estable de la actividad al reducir oscilaciones puntuales, registró una caída de 0,4% mensual. El contraste entre ambas series indica que la mejora de septiembre no alcanzó para revertir el deterioro de la tendencia industrial.
La producción acumuló una baja de 2,6% en los primeros nueve meses
En la comparación contra igual mes del año pasado, el IPI manufacturero cayó 1,8% en septiembre. Con ese resultado, la actividad acumuló entre enero y septiembre una disminución de 2,6% frente al mismo período de 2025.
Diez de las 16 divisiones que componen el indicador registraron bajas interanuales. La mayor incidencia negativa correspondió a maquinaria y equipo, cuya producción se redujo 26,8%. Le siguieron otros equipos, aparatos e instrumentos, con una baja de 22,0%, y prendas de vestir, cuero y calzado, que retrocedieron 5,3 por ciento.
También cayeron vehículos automotores, carrocerías, remolques y autopartes, con 3,5%; muebles y colchones, y otras industrias manufactureras, con 4,9%; productos de metal, con 4,0%; e industrias metálicas básicas, con 1,1 por ciento.
La lista de rubros en baja se completó con refinación del petróleo, coque y combustible nuclear, que descendió 0,8%; alimentos y bebidas, con una merma de 0,1%; y productos de tabaco, que disminuyeron 6,5%.
Químicos, papel y transporte compensaron parte de las bajas
Seis actividades exhibieron resultados positivos frente a septiembre de 2025 y atenuaron la caída del nivel general. Sustancias y productos químicos creció 3,9%, mientras que madera, papel, edición e impresión avanzó 6,4 por ciento.
También hubo aumentos en productos minerales no metálicos, con 5,1%; otro equipo de transporte, con 11,0%; productos de caucho y plástico, con 1,7%; y productos textiles, con 2,0 por ciento.
La evolución de septiembre dejó así dos señales distintas: una recuperación mensual en la serie desestacionalizada y una caída tanto frente a un año atrás como en el acumulado de los primeros nueve meses. La baja de la tendencia-ciclo, a su vez, mostró que el repunte mensual todavía no se trasladó a una mejora sostenida del nivel de producción.
Noticia en desarrollo…
Corporate Events,South America / Central America

POLITICA17 minutos ago
Un diputado libertario pidió no hacer una lectura partidaria de los discursos del papa

INTERNACIONAL21 minutos ago
“Bienvenidos al funeral más barato del mundo”: la crónica del lento apagón del béisbol cubano

SOCIEDAD26 minutos ago
🟡 Viaje del papa León XIV a la Argentina, en VIVO: cuándo llega al país, las misas confirmadas y las últimas noticias minuto a minuto

POLITICA27 minutos ago
La Cámara Federal dejó al borde del cierre otra causa que investigaba al Gobierno

DEPORTE31 minutos ago
Video: emotivo homenaje a Jesús de Miguel en Sevilla – Alavés

ECONOMIA42 minutos ago
La construcción registró la mayor suba mensual del año en septiembre y volvió a crecer frente a 2025

POLITICA3 días ago
La oposición cuestionó la suspensión de embargos a las pymes y criticó el plan económico: “Llegaron tarde”

POLITICA3 días ago
Milei parte nuevamente a España y en el gobierno dicen que no bajará el tono de sus críticas a Pedro Sánchez

POLITICA3 días ago
Sindicatos del transporte y de la industria se diferencian de la estrategia de la CGT y deciden acciones propias

POLITICA1 día ago
El embajador de EEUU ratificó el apoyo de Trump a la Argentina tras la derrota republicana: “Nuestro compromiso es firme”

 POLITICA3 días ago
La oposición cuestionó la suspensión de embargos a las pymes y criticó el plan económico: “Llegaron tarde”
- POLITICA3 días ago
Milei parte nuevamente a España y en el gobierno dicen que no bajará el tono de sus críticas a Pedro Sánchez
- POLITICA3 días ago
Sindicatos del transporte y de la industria se diferencian de la estrategia de la CGT y deciden acciones propias


