El Ministerio de Economía cerró la revisión del régimen antidumping aplicado a los tubos de aluminio chinos
REUTERS/Bobby Yip
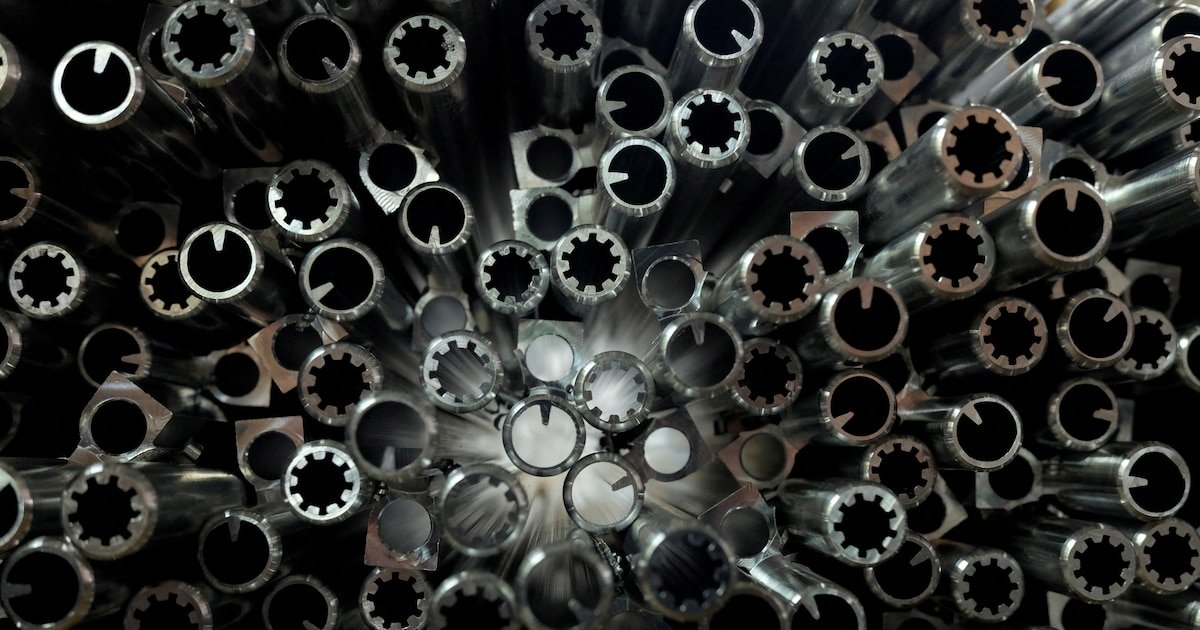
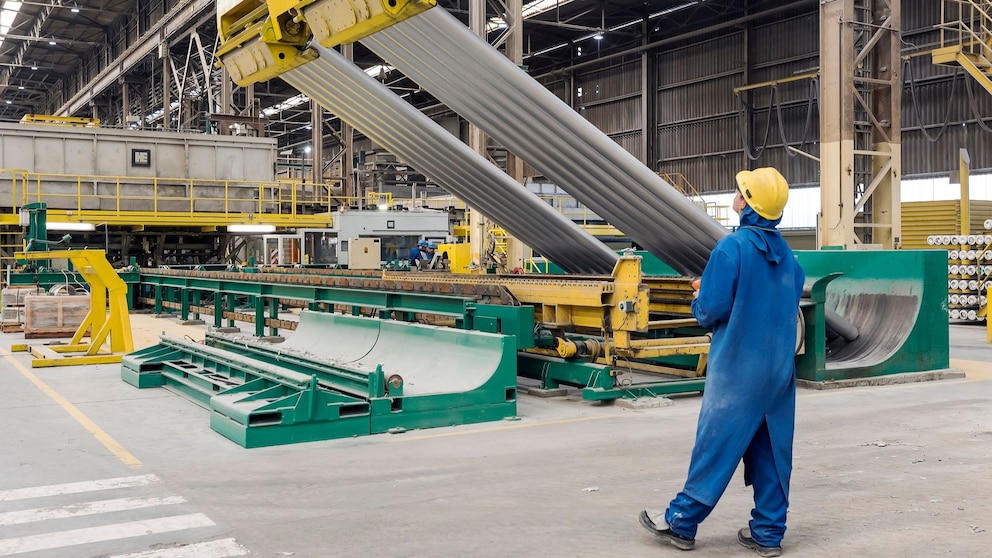
El Gobierno decidió levantar una de las protecciones comerciales que regía desde 2020 sobre un insumo industrial clave: los tubos de aluminio que se usan en múltiples actividades productivas. Con una resolución del Ministerio de Economía, el país volvió a habilitar el ingreso de ese producto desde China sin los recargos que lo encarecían durante los últimos cinco años.
Advertisement
La medida había sido aplicada en 2020, cuando se establecieron derechos antidumping muy elevados para las importaciones chinas de tubos de aluminio. Esos recargos buscaban proteger a la producción local frente a precios considerados desleales. En ese momento, los aranceles llegaron a niveles de75,52% para China, mientras que Brasil también quedó alcanzado por un esquema menor.
Con el paso del tiempo, el régimen quedó bajo revisión. En 2025, la empresa Aluminium Manufacturers Express S.A. (AMEX) pidió evaluar la continuidad de la protección una vez cumplido el plazo previsto. El Ministerio de Economía abrió entonces un proceso de análisis para estudiar la evolución del mercado durante estos años.
La Comisión Nacional de Comercio Exterior (CNCE) revisó el comportamiento del sector y observó un cambio fuerte en su estructura. Durante la vigencia del esquema, las importaciones chinas prácticamente desaparecieron del mercado, con una participación inferior al 2%, cuando antes de la medida habían representado alrededor del 35 por ciento.
Advertisement
En paralelo, la producción local ganó terreno y pasó a cubrir más de la mitad del consumo interno desde 2022. Ese movimiento ocurrió en un mercado donde los tubos de aluminio funcionan como insumo clave para múltiples industrias, desde electrodomésticos hasta automotriz, pasando por transporte, muebles y equipamiento deportivo.
La CNCE remarcó que el producto no tiene un único uso, sino varios. En algunos casos se utiliza para conducción de fluidos en equipos industriales y de línea blanca, mientras que en otros se aplica como material estructural en distintos bienes de consumo e infraestructura.
En ese contexto, el organismo señaló que el acceso a tubos de aluminio importados a precios competitivos impacta de forma directa en los costos de producción de muchas cadenas industriales. También destacó que los sectores usuarios del insumo tienen una capacidad de generación de empleo significativamente mayor que la producción local del propio tubo, que se mantuvo en una estructura reducida de alrededor de 10 trabajadores.
Advertisement
La medida afectará a productores de tubos, como Amex, pero también a Aluar, que produce y vende la materia prima
Otro punto relevante del informe fue que no todo el producto importado desde China compitió directamente con la producción local. En algunos segmentos, ambos tipos de oferta resultaron complementarios por diferencias en especificaciones o usos, lo que derivó en desvíos de comercio hacia otros orígenes, como India, en lugar de sustitución directa.
La CNCE también evaluó el desempeño de la empresa que impulsó el reclamo. AMEX sostuvo niveles de rentabilidad considerados adecuados durante la vigencia de la medida y mejoró sus ingresos, aunque con una participación acotada del producto dentro de su estructura de ventas. Al mismo tiempo, el organismo observó la ausencia de inversiones significativas y de una estrategia exportadora durante el período analizado.
En el mercado local se registró además la participación de múltiples actores. Según el informe, nueve empresas realizaron importaciones de tubos de aluminio chinos durante el período bajo análisis, incluyendo fabricantes de línea blanca y otras industrias que utilizan el insumo como parte de bienes de mayor complejidad.
Otro elemento incorporado en la evaluación fue la comparación de los márgenes de dumping. En esta revisión, los niveles detectados resultaron inferiores a los registrados en la investigación original de 2020, lo que influyó en el análisis de continuidad del esquema.
Advertisement
En el plano de la política comercial general, la CNCE señaló que otros bienes industriales registraron reducciones arancelarias en los últimos años, lo que dejó al régimen de tubos de aluminio con una protección relativamente más elevada en comparación con otros segmentos de la economía.
Con ese conjunto de elementos, el organismo concluyó que existía riesgo de recurrencia del dumping si la medida se eliminaba, pero al mismo tiempo consideró que el impacto del esquema sobre el mercado y sobre los sectores usuarios resultaba demasiado relevante como para justificar su continuidad.
Los principales ganadores de la medida son las industrias que utilizan tubos de aluminio como insumo, especialmente los sectores de línea blanca, automotriz, transporte y fabricación de bienes estructurales, que a partir de ahora accederán a un insumo más competitivo en términos de costos y disponibilidad. También resultarán beneficiados los importadores y las cadenas productivas intensivas en insumos industriales, que vieron reducidos los sobrecostos asociados al derecho antidumping del 75,52% aplicado a China.
Advertisement
En ese mismo grupo se ubicaron distintas ramas manufactureras que dependen de este insumo para su producción diaria, ya que la mayor apertura del mercado amplió las opciones de abastecimiento y reforzó la competencia entre proveedores locales e internacionales, con impacto directo en la estructura de costos de sectores con alto peso en la actividad industrial.
En contraposición, el principal sector afectado fue la producción local de tubos de aluminio, concentrada en AMEX, que enfrenta ahora una mayor exposición a la competencia externa tras la eliminación del esquema de protección. Lo mismo le sucederá a las otras empresas fabricantes de tubos.
Horacio Marín, Marcos Bulgheroni, Marcelo Mindlin, Martín Eurnekian, Francisco de Narváez
Mariano Bosch, Martín Varsavsky, Manuel Antelo, Martín Migoya y Emiliano Kargieman (Imagen Ilustrativa Infobae)
26 Sep, 2026 11:40 p. m. EST
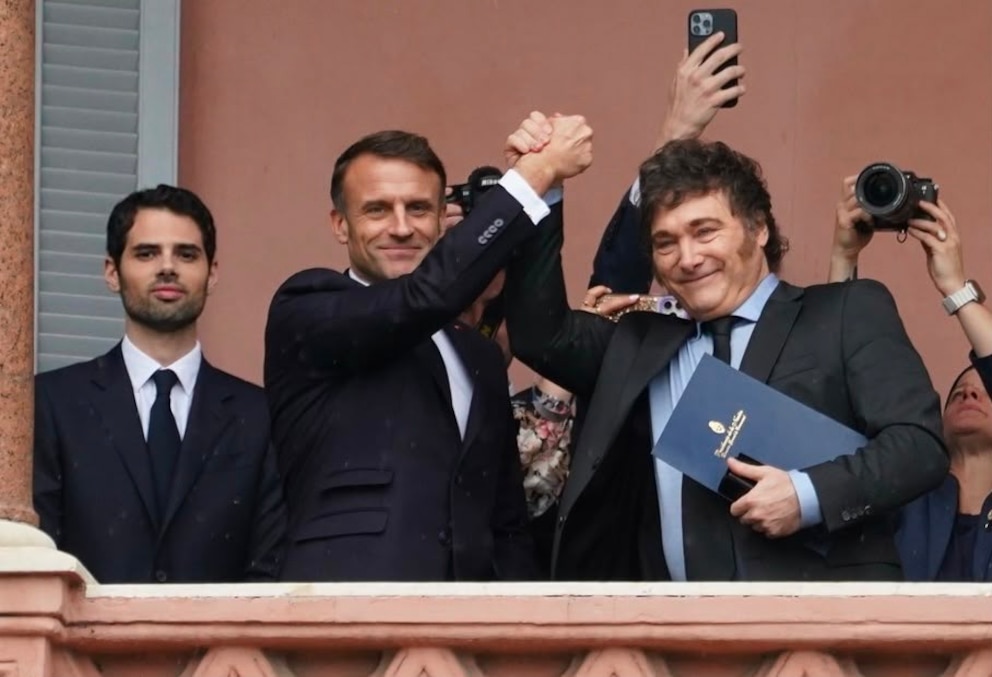
Javier Milei junto a Emmanuel Macron en Casa Rosada. A la izquierda, el embajador Ian Sielecki
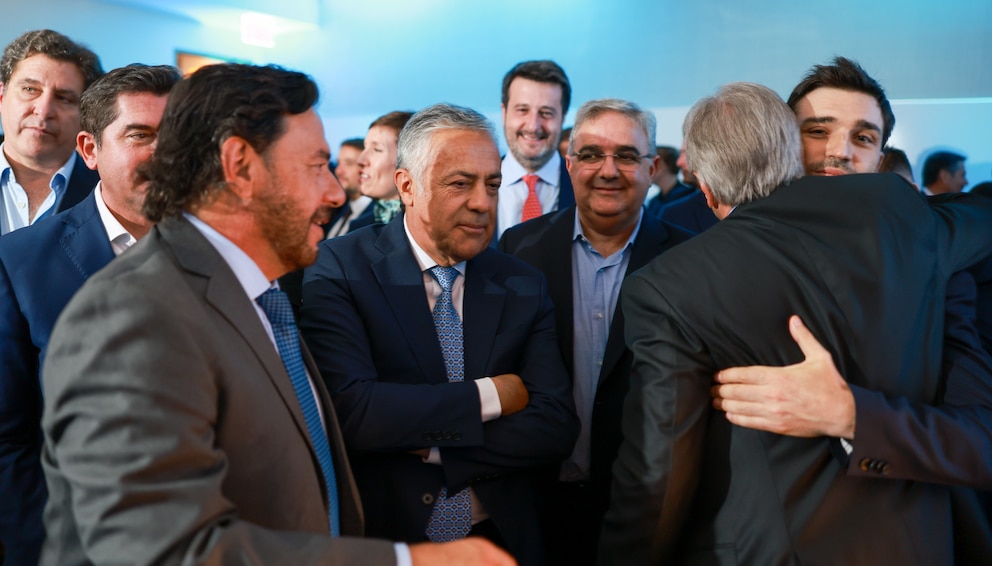
Los gobernadores Gustavo Sáenz, Marcelo Orrego, Alfredo Cornejo, Raúl Jalil e Ignacio Torres en un cocktail de AmCham, en el Argentina Week que se hizo en marzo en Nueva York
El Sultán A. Al Jaber, CEO de ADNOC y Ministro de Industria de los Emiratos Árabes Unidos (REUTERS/Amr Alfiky)
Héctor Grisi, CEO del Banco Santander (REUTERS/Violeta Santos Moura/File Photo)
Claudio Descalzi, CEO de la petrolera italiana ENI (REUTERS/Danielle Villasana)
Patrick Pouyanne, Chairman y CEO de TotalEnergies (REUTERS/Stephanie Lecocq)
retrato,acuarela,ilustración,Argentina Week París 2026
Para JP Morgan y Citi, el desarrollo energético entró en etapa de mayor escala. El precio del petróleo y el momento de entrada pueden cambiar la elección
Advertisement
Puntos importantes
Vaca Muerta se independiza con exportaciones y opera a escala.
JP Morgan prioriza petroleras (Vista, YPF), Citi infra gasífera (TGS).
Inversores prefieren petróleo; gas necesita ductos y contratos.
Para grandes bancos de Wall Street, Vaca Muerta entra en una nueva etapa
Vista, YPF y TGN, entre las 3 acciones que Wall Street ve con potencial
Vista: la apuesta más directa al petróleo
YPF: escala, exportaciones y la opción del LNG
Citi encuentra casi 48% en TGS
Petróleo o gas: la postura de los inversores
Pampa Energía, otra de las empresas argentinas recomendadas