ECONOMIA
Riesgo país, petróleo y elecciones: los desafíos que enfrenta la Argentina y que definen el pulso del mercado

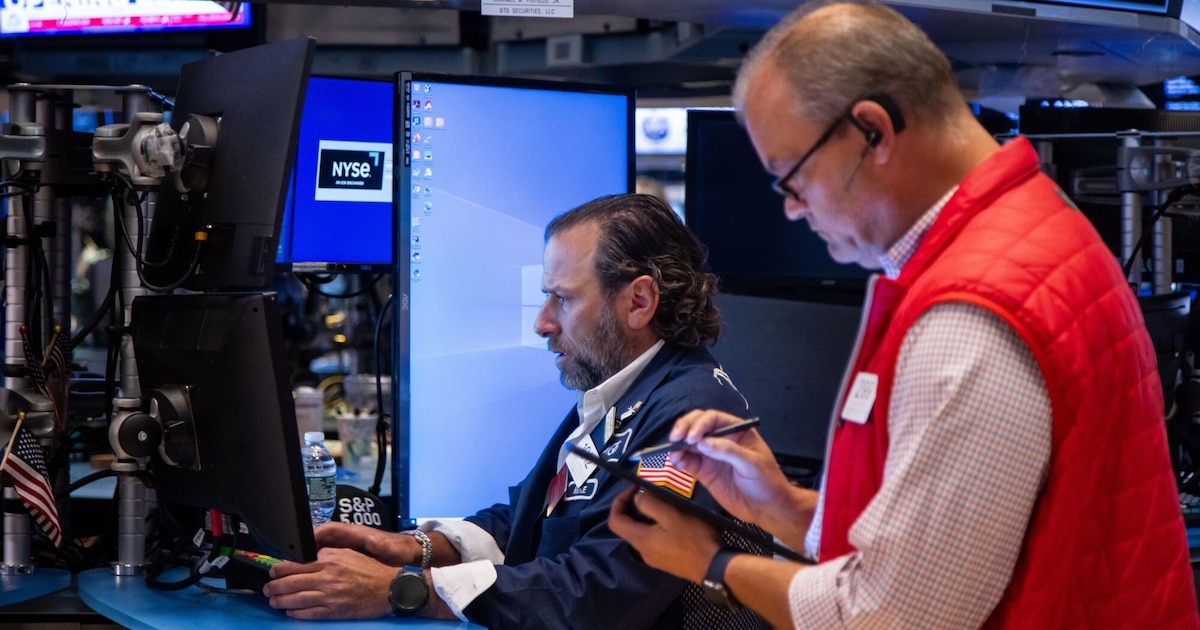
La sorpresiva interrupción del cese del fuego en el conflicto por el Estrecho de Ormuz afectó a los inversores del mundo. La Argentina pudo sobrevivir porque sus bonos soberanos quedaron sin cambios promediando las alzas y bajas.
En tal sentido, el riesgo país argentino se mantuvo en 512 puntos básicos que hace que algunos bonos rindan poco más de 10,6%, y explican porque es imposible que el país tome deuda en los mercados internacionales.
En agosto, el indicador elaborado por JP Morgan aumentó 100 puntos, casi 20 por ciento. Las turbulencias en el plano global solo explican una parte de la reacción adversa, del resto debe hacerse cargo la política que pone en duda la relección presidencial.
El escenario mundial, que complica a la Argentina y al mundo, es un acumulador de contradicciones. Por un lado, el secretario del Tesoro estadounidense, Scott Bessent, anunció la recompra de bonos del Tesoro norteamericano a 10 y 30 años para encarecer su precio y bajar la tasa de retorno. En tanto, el titular de la Reserva Federal, Kevin Warsh, en un discurso que no fue compasivo, dio a entender que habría una cercana suba de las tasas de interés. En otras palabras, Bessent intenta bajarlas y Warsh, subirlas.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El mercado le creyó a Warsh: ayer, los bonos del Tesoro se derrumbaron y el rendimiento del título a 10 años subió a 4,76%, su nivel más alto desde principios de septiembre de 2023. Antes de esa fecha, solo había alcanzado ese valor en 2007.
El clima de Estados Unidos está influido por las elecciones de medio término y el mercado vota antes con sus decisiones de compra y venta. A Brasil y la Argentina les sucede lo mismo. La diferencia es que las elecciones locales serán dentro de un año y las de Brasil y Estados Unidos en tres meses.
Sin embargo, hubo más consecuencias. Los ataques de EE.UU. y la respuesta de Irán elevaron más de 4% el precio del petróleo.
Matías Togni, analista de la consultora petrolera NextBarrel, describió el escenario: “Durante las últimas semanas el mercado del petróleo debatía cuántos barriles están cruzando por el Estrecho de Ormuz de manera encubierta. La administración Trump arroja un número de 10 millones de barriles diarios. Fuentes más conservadoras ponen esa cifra en la mitad. Nada de esto parece tener consecuencias en el precio del petróleo que esta cómodamente instalado en los 90 dólares con las clásicas idas y vueltas dependiendo de acciones militares”.
Togni agregó un dato que roza a la Argentina: “Como si esto fuese poco, Trump ahora tiene planes para Venezuela. El anuncio de que los Estados Unidos controlarían hasta 65 billones de las reservas de Venezuela levantó algunas sospechas. Todavía no está claro el marco legal de cómo se llevaría adelante, y el número de barriles también es cuestionable, ya que se ancla en el número de reservas de 300 billones de barriles, número que inventó Chávez allá por 2007. La discusión se enfrasca en la definición de reservas; están las probadas, y las posibles, y en el caso de Venezuela las estimaciones privadas ponen a las reservas posibles en menos de 100 billones, por lo que el número de 65 billones tal vez le quede grande. De llevarse adelante, podría afectar al desarrollo de Vaca Muerta ya que la cuenca del Orinoco absorbería muchos de los dólares destinados al CAPEX (gastos de capital) y las dos empresas que picaron en punta para Venezuela son Chevron y GeoPark, justo las que más estaban invirtiendo en nuestro país. Los costos de extracción y la cercanía geográfica inclinan la balanza a favor de los proyectos en Venezuela”.
De todos modos, los plazos de inversión y desarrollo del proyecto, que para Estados Unidos son de corto plazo, resultan lejanos para una Argentina atenta a la evolución diaria de la inflación y más preocupada por reducirla que por lo que pueda ocurrir dentro de dos años. Esa distancia quedó expuesta cuando se postergó de septiembre a octubre el aumento de los combustibles: YPF resignó ingresos para no afectar un objetivo que el Gobierno considera clave de cara a las elecciones.
Lo cierto es que la política sigue ocupando el territorio de la economía. El cambio de rumbo se vio en el uso de dineros públicos para otorgar préstamos hipotecarios (una buena medida porque ese dinero debe dar renta), pero choca con el discurso presidencial. También se están buscando alternativas para reactivar el consumo y la baja de las tasas de interés es una entre tantas.
Bajar la tasa no solo aliviaría a las empresas y los consumidores, sino también a los deudores morosos, que no son ajenos al mercado: son consumidores que quedaron excluidos de él. La discusión pasa por encontrar mecanismos para reincorporarlos al sistema, como ocurrió con los dólares no declarados, para ampliar la actividad económica. El Congreso trabaja sobre esa agenda, que podría colocar al presidente Javier Milei ante una decisión incómoda: la morosidad también es un tema con impacto electoral.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El impacto se vio en otros sectores. Mariano Ortiz Villafañe, economista jefe de Aldazabal y Cía. observó que “en agosto, las colocaciones de deuda hard dollar de corporativos y provinciales totalizaron USD 937 millones, menos de la mitad del monto de julio. La caída estuvo asociada a un escenario más desafiante para los emisores locales, por la mayor incertidumbre global con tasas en alza en Estados Unidos y la suba del spread soberano de Argentina. La mayor parte correspondió a emisiones de ON con legislación argentina. No se registraron provincias saliendo al mercado internacional en agosto. En lo que va del año, las colocaciones promedian USD 1.670 millones por mes”.
Se trata de otra fuente de ingresos que aportaron dólares a las reservas porque esos préstamos corporativos se liquidan en el Mercado Libre de Cambios (MLC) en un plazo de 180 días.
De todas maneras, el dólar no se vio afectado en el último día del mes. En el Mercado Libre de Cambios (MLC) se operaron USD 593 millones y el Banco Central compró apenas 46 millones de dólares. El dólar mayorista bajó $3,50 a 1.508,50 lo que implica una suba de 0,94% en el mes en que el dólar cedió 0,50% frente a las principales monedas del mundo y donde la inflación local se estima en alrededor de 1,8%”.
Según la consultora F2 que dirige Andrés Reschini “tenemos un Tipo de Cambio Real Multilateral que mantiene cierta estabilidad en los últimos meses ya que desde el cierre de abril apenas ha sufrido un incremento del 1,2% mientras que en agosto ha mostrado un alza del 0,6%. La temporada alta para el ingreso de divisas va quedando atrás y en el mes que cerramos BCRA compró USD 768 millones contra USD 2.162 millones en julio”.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Y continuó: “En septiembre continúa baja la estacionalidad y como contracara la demanda de pesos. No obstante, el sector energético sigue traccionando y suavizando la caída estacional histórica en la liquidación de divisas y los commodities agro han mostrado una fuerte recuperación, lo que será de gran ayuda para el objetivo del gobierno de mantener el tipo de cambio estable de cara al último cuatrimestre del año”.
En simultáneo, las tasas de interés bajaron. Las de mediano plazo ahora rinden 2,09% por el aumento de las LECAP, los bonos de tasa fija que definen la política monetaria.
La Bolsa tuvo otra rueda positiva. El Merval de las acciones líderes aumentó 1,8% en pesos y 2,6% en dólares y llega a fin de mes con una caída 7,8% en pesos y 9% en dólares.
En el overnite, había indecisiones y se esperaba el rebote del gato muerto en las Bolsas. Nada indica que haya mejorado el escenario internacional más allá de algunos movimientos de la ONU y otros países que no fueron efectivos porque anoche el petróleo subía 0,50% y el Brent cotizaba a 91,20 dólares. El oro aumentaba 0,30% y el dólar se fortalecía. Los tres indicadores de referencia de las Bolsas de Nueva York insinuaban subas.
american,americas,business news,economy,manhattan,markets,new york city,new york stock exchange,north american,nyse,stocks, securities,u.s.,u.s. stock market,u.s.a.,united states of america,us,usa







ECONOMIA
La reactivación se encuentra con una muralla: la alta morosidad de los particulares en el pago de créditos
El conflicto en el Golfo amenaza con extenderse por el ataque de los Hutìes a Arabia Saudita. La guerra podría regionalizarse; Turquía y Pakistán anunciaron que apoyarán a los saudíes ante un nuevo ataque Yemení. Estados Unidos anunció su apoyo a Arabia Saudita e Irán, oficialmente, se desentendió del ataque de Yemen. Los vuelos a Arabia Saudita están en riesgo porque los Hutíes prometieron derribar a cualquier aeronave que ingrese a cielo saudí.
De esta manera, los dos pasos clave para el petróleo y otras mercancías, los estrechos de Bab el-Mandeb y de Ormuz, están bloqueados e impiden la salida de los 7 millones de barriles diarios de petróleo saudita. Así, la guerra puede sacar del juego a otro exportador petrolero, mientras Donald Trump logró una pausa de ataque a refinerías rusas por parte de Ucrania.
Las consultoras locales siguieron de cerca este escenario que complica a los bonos soberanos de la región y más a la Argentina por el riesgo electoral de 2027 que, a pesar de que lo atenuó Brasil, todavía existe.
La consultora EconViews que dirige Miguel Kiguel se enfocó sobre la política monetaria del Banco Central y se pregunta “si es restrictiva o no”. Si uno mira la tasa de interés. señala, la historia es bastante clara. Un plazo fijo mayorista (TAMAR) paga alrededor de 24% anual, o 1.9% mensual, en línea o apenas por encima de la inflación esperada, y las tasas de corto plazo rondan el 20%, nivel en el que el BCRA absorbe pesos para que no bajen más. Hace un año, en plena previa electoral, la TAMAR rendía casi 30% real anualizada, y entre marzo y julio de este año llegó a ser negativa. Con estos números la política monetaria está más cerca de neutral o laxa que de restrictiva”.
Baja demanda de dinero
El informe agrega que “si la cantidad de dinero cae y la tasa se mantiene baja, lo que cayó es la demanda. Si el Central estuviera retirando pesos que la gente necesita, la tasa se dispararía. En lo que va del año el BCRA emitió casi $23 billones (a precios de hoy) comprando dólares, y buena parte volvió a salir por las licitaciones del Tesoro y pasivos remunerados. La emisión neta fue chica y aun así la tasa no subió, señal de que se retiraron pesos que la gente no quería tener. porque la economía no crece”.
Según EconViews, “ahí entra el tercer jugador de la historia, que es el crédito. La remonetización de una economía no depende solo de que el Banco Central emita pesos, sino de que los bancos multipliquen esos pesos prestando. Y hoy ese canal está frenado por la morosidad y por una economía débil. Para el sector corporativo la liquidez está (las tasas de adelantos en cuentas corrientes rondan el 25%) aunque la demanda de crédito para inversión sigue cauta a la espera de un repunte claro del consumo. Las familias, en cambio, pagan cerca de 62% anual por un préstamo personal, una tasa real altísima. Los bancos cobran caro o directamente restringen el crédito por la mora, y las familias tampoco tienen mucha espalda para seguir sumando deudas”.
El informe finaliza contestando la pregunta del principio: “la política monetaria no parece demasiado restrictiva. Hay pocos pesos porque la economía no los demanda. Con la actividad quieta y el crédito a las familias trabado por la mora, bajar la tasa no va a cambiar mucho. La remonetización va a llegar cuando la economía y el crédito vuelvan a crecer”.
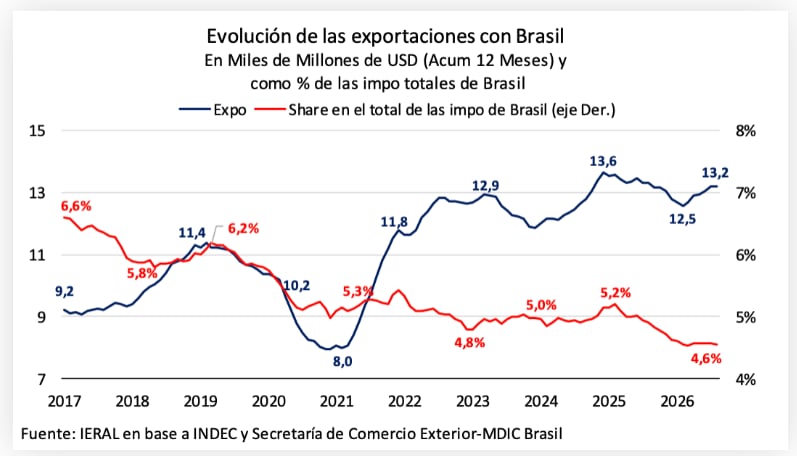
FMyA, que dirige Fernando Marull señala que el contexto internacional “siguió complicado, atento a la suba de tasas internacional y la guerra. Pero el mercado está en máximos, sin grandes temores, y los activos tecnológicos muy demandados. En Brasil sorprendió la ventaja de Bolsonaro en primera vuelta, por lo que voló el mercado y cayó el dólar. Esto trajo un renovado optimismo en los activos argentinos, porque mejora la lectura sobre las chances del Gobierno rumbo a las Elecciones 2027”.
¿Señales de recuperación?
La consultora destaca que “esta semana empezaron a salir buenos datos de la actividad de septiembre, en línea con lo esperado, donde se advierte un rebote visible, luego de un julio muy flojo y agosto mixto. Ayuda que los salarios vienen subiendo al 2% mensual y le ganan a la inflación, que igual estimamos que rebote en septiembre a 1,8% (no descartamos 1,9%). La Construcción también da señales de mayor actividad. Esperamos que en el cuarto trimestre de 2026 la actividad este más estable, por un rebote en salario, algo más de crédito (hasta acá viene mejorando sólo empresas/hipotecarios) e inversión (Construcción). Las exportaciones también van a seguir creciendo y se viene el trigo en diciembre”.
Sobre las tasas de interés, el informe indica que “el segmento de pesos viene muy estable: Lecaps, bonos CER y Tamar rebotaron estos días; y ayuda mucho la estabilidad del dólar. Se viene licitación del Tesoro y esperamos que siga colocando a corto plazo, ya que todavía las tasas están altas (Duales post elecciones). En el frente dólar, el impulso de Brasil ayudó a bajar el riesgo país a 590 puntos básicos. Si bien ya juega el riesgo electoral (lo venimos comentando hace algunos meses) y el Programa financiero de 2027 no está cerrado, creemos que el rebote de la actividad en septiembre podría ayudar a que los bonos y acciones se estabilicen, luego de semanas negativas. Una economía más estable, le pone piso al apoyo del Gobierno y a los activos. Inversores conservadores: evitar argentina”.
En cuanto al riesgo la consultora de Marull opina que “el gobierno busca recuperar la agenda política, trabaja en acuerdos con gobernadores para el Presupuesto 2027 y eliminar las PASO. Pero, la oposición convocó a una nueva sesión especial en Diputados el jueves para intentar rechaza el DNU 70/23 por completo (el Senado ya lo rechazó hace dos años). Para quorum y rechazo se necesitan 129 diputados. Los cambios en varios capítulos reformistas significan un riesgo alto y un golpe político relevante para el Gobierno que afectaría al mercado”.
Desde F2, que dirige Andrés Reschini advierten que esta semana “Wall Street comenzará a recibir información que tendrá peso en las expectativas. Comienzan los reportes trimestrales de ganancias y los datos de inflación de septiembre que también serán un insumo clave para la próxima reunión de la Reserva Federal. El Índice de Sentimiento del Consumidor de la Universidad de Michigan volvió a caer hasta 46,3 puntos y no logra de esta manera mantener el menor nivel desde que comenzó la serie histórica en 1952. A un mes de las elecciones de medio término en Estados Unidos, Trump informó a través de redes sociales que acordó con Putin el envío de diesel ruso a Estados Unidos y al mundo con la finalidad de bajar los precios del principal combustible involucrado en los costos de transporte y producción como un intento de aliviar los bolsillos y quitarle presión a las tasas para que también sienta alivio el fisco a través de un menor costo de financiamiento. De todos modos, no es una solución definitiva y no está del todo claro su grado de eficacia”.
Señales mixtas
El informe agrega que en el ámbito local “los préstamos al sector privado en el noveno mes del año dejan señales mixtas que hasta pueden ser esperanzadoras. En concreto, los préstamos en dólares continuaron con buena tracción y cerraron en USD 25.324 millones (neto de tarjeta) lo que significa un incremento punta a punta de USD 768 millones. En promedio, la serie desestacionalizada arroja una suba del 3,7% contra el mes anterior. En pesos, que es donde el crédito se topa con la pesadez de los sectores de la actividad más postergados, septiembre volvió a mostrar una retracción, pero esta es la menos profunda de los últimos 7 meses cuando el crédito en pesos comenzó a ceder. Las categorías vinculadas al consumo siguen flojas pero los hipotecarios continuaron creciendo ininterrumpidamente por 26 meses y llevan 5 meses acelerando. En dólares encadenan 32 meses de crecimiento y en septiembre mostraron un incremento del 10,4% contra agosto, que es el mayor diferencial porcentual mensual desde enero de 2025. La firmeza de los hipotecarios es un puntal para la Construcción que, si bien no recupera lo perdido con el cambio de modelo económico de la actual gestión, el crecimiento sostenido del crédito hipotecario puede darle un impulso mayor. Por otra parte, el crédito en dólares sigue ganando terreno en el total de préstamos asignados al sector privado desde que asumió Javier Milei y la proporción de préstamos otorgados en moneda extranjera alcanzó el 27% mientras el máximo de la serie fue del 35% en 2019”.
Sobre las tasas la observación es que “los break evens del mercado de bonos lucen relativamente alineados, aunque levemente más pesimistas (1,7% mensual promedio). En cuanto a tasas nominales las expectativas son de una reducción paulatina desde el 1,95% mensual al 1,83% hacia el final del primer trimestre del año próximo, de modo que se mantendrían en terreno positivo, algo compatible con el sesgo restrictivo en la oferta monetaria, algo que también ayudaría a mantener al tipo de cambio en calma, siempre y cuando la política no nos traiga sorpresas y tampoco el frente externo”.
Oferta monetaria restrictiva
En cuanto a la política monetaria, para F2 ”los datos de evolución del M2 del BCRA dan cuenta de que el sesgo restrictivo en la oferta monetaria se mantiene vigente ya que este agregado en relación con el PBI cerró septiembre en 8,1%, algo más abajo del final de agosto luego de subir ininterrumpidamente desde abril. En este nivel sigue bien por debajo del 9,7% previo a las PASO de 2019 que, además, ya era bajo en comparación con los registros históricos previos que navegaban en un rango de entre el 12% y 16%. Con lo cual, es cierto que hay menos combustible como para un fogonazo cambiario pero la tensión de la previa electoral de 2025 se generó con un registro algo inferior al 9%, de modo que un shock de incertidumbre puede gatillar presión sobre el tipo de cambio, pero probablemente no llegue a tener el alcance que supimos ver en episodios del pasado con un mayor hangover monetario, déficit fiscal y reservas netas negativas. Además, la mejora de los activos brasileños rebotó la deuda de emergentes y la curva de Bonares y Globales se acopló a esta dinámica”.

El informe de la consultora 1816 se orienta a las elecciones en Brasil y señala que “si Bolsonaro termina ganando en Brasil, la derecha habrá triunfado en 9 de las últimas elecciones presidenciales: América del Sur (la única excepción es Uruguay 2024), vivirá algo sin antecedentes este siglo. Al mismo tiempo, los datos muestran que, de las últimas 20 elecciones presidenciales de la región, 18 las ganaron candidatos opositores (las excepciones fueron Paraguay 2023 y Ecuador 2025) ¿Hubo un giro ideológico por la gente que está disconforme (especialmente post pandemia) y por los gobiernos que no logran satisfacer electorado? Imposible tener certeza. Parece difícil sacar conclusiones contundentes de Brasil 2026 pensando en Argentina 2027. Pero lo indudable es que Milei volvió a arriesgar (como con Estados Unidos) y, si se confirma Bolsonaro, ganará otro aliado muy importante para 2027 (en 2025, último año electoral, la alianza con Estados Unidos fue clave). A juzgar por la reacción de los activos argentinos el lunes (bonos y acciones rebotaron tras 3 meses muy malos), habrá que estar muy atentos a la segunda vuelta en Brasil y, sobre todo, a la elección de medio término de Estados Unidos”.
El informe destaca que “la industria y la construcción recuperaron en agosto una pequeña parte de la fuerte caída de julio y el mercado ya espera un crecimiento marginal mientras el crédito en Pesos no repunta, con la notable excepción de los hipotecarios”.
1816 advierte que “el pago de deudas de obras públicas con Lecap, al igual que gastos anteriores del PAMI, obligan a seguir monitoreando los datos fiscales en detalle, pero no ponen en duda los extraordinarios números del superávit Milei (entre ambos conceptos sumaron solo 0,07% del PBI)”.
Tras los informes de las consultoras, la realidad es que hoy puede haber un respiro en los bonos soberanos argentinos porque por el feriado del 12 de octubre, la plaza de títulos públicos norteamericanos no operará. El resto de los mercados funcionará con normalidad.
Anoche, en el overnite, mejoraron los precios, tras aplacarse la crisis de la mañana y se produjo un recorte en la suba del petróleo. Las Bolsas también eran optimistas. El oro retomaba el alza y subía 0,30% a USD 4.230. Este escenario favorable parece difícil de sostener por la volatilidad que aporta la crisis saudí.
Infocorp,reporte crediticio,deuda,morosidad,estrés financiero
ECONOMIA
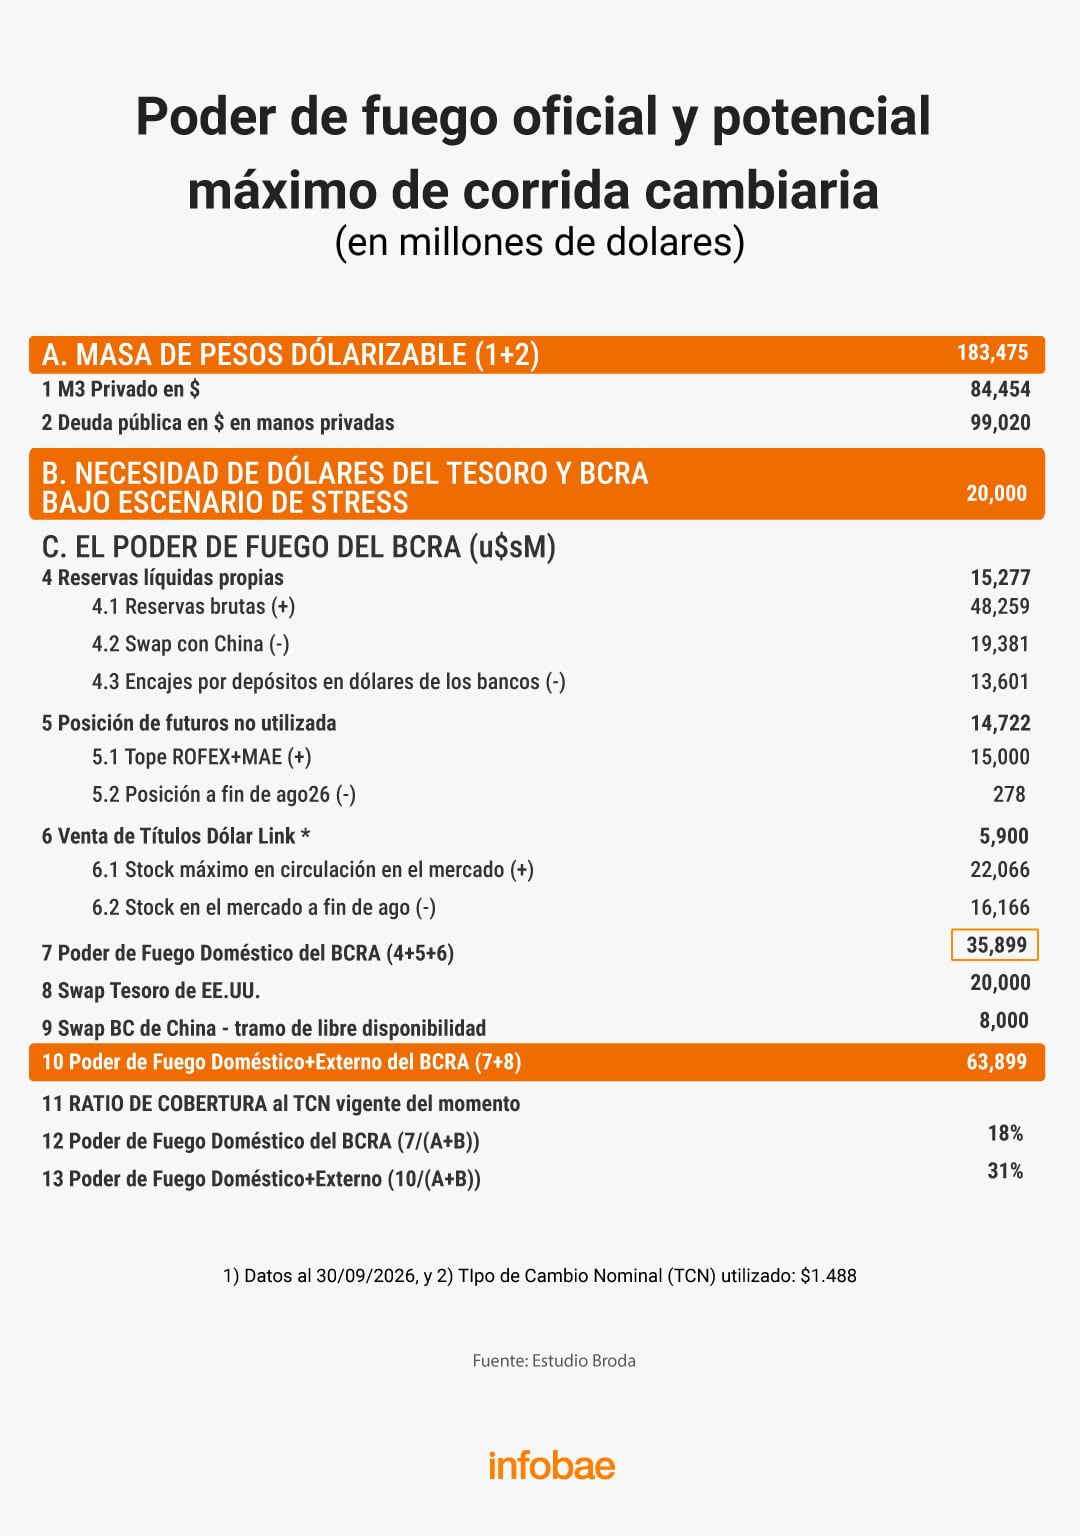
Según un reconocido consultor, la potencial corrida cambiaria es mayor y la “bazuca” de dólares para afrontarla menor de lo que dice el gobierno
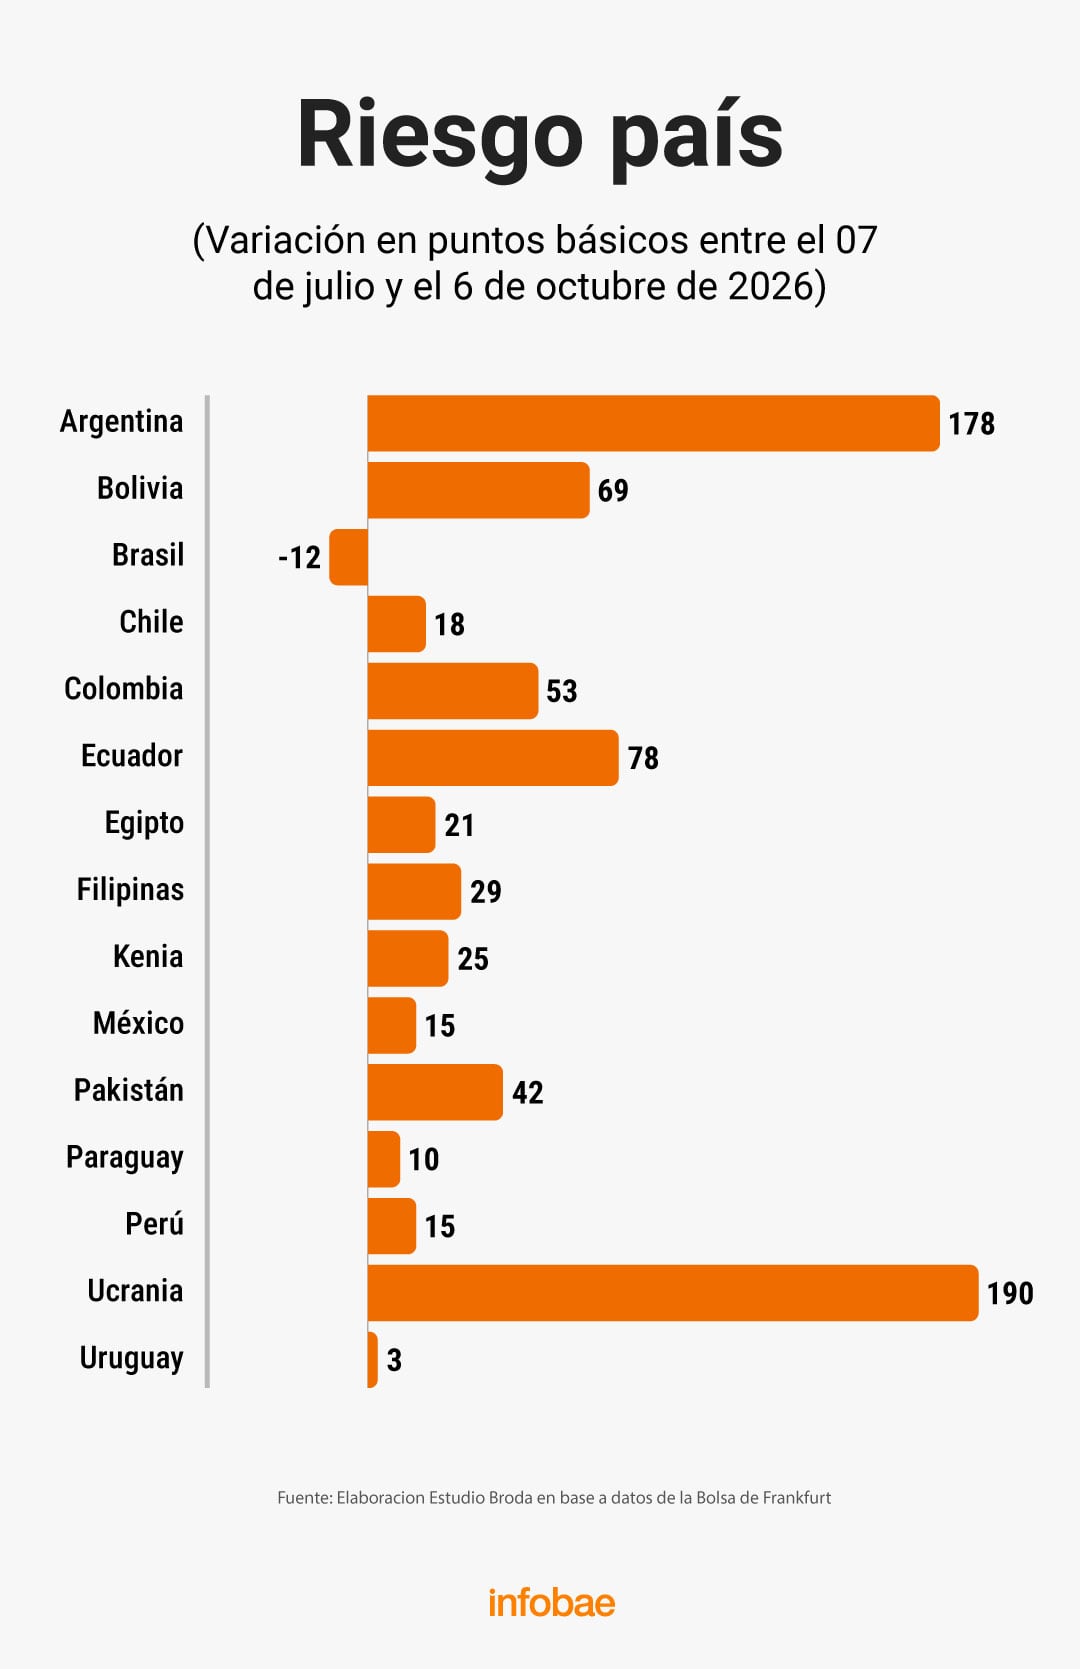
- Si durante 2027 no se colocaron los USD 5.000 millones previstos en bonos y los desembolsos del resto de los organismos se limitaran a los USD 2.400 millones listados en el Presupuesto, el faltante del Tesoro podría rondar los USD 13.000 millones y acercarse a 22.000 millones si se incorporan las necesidades de dólares del BCRA.
- El BCRA viene comprando menos dólares y el Tesoro volvió a utilizar divisas propias para pagar vencimientos. Así, la acumulación de reservas netas (metodología BCRA) cayó de USD 9.800 millones por mes hasta agosto a USD 7.700 millones a fin de septiembre. El colchón se empezó a achicar más de un año antes de las elecciones, destaca el consultor.
- La dolarización privada continúa: fue de unos USD 2.600 millones en agosto y de cerca de USD 20.000 millones desde octubre de 2025. Por ahora se trata principalmente de dolarización de flujos -no de stock- y en buena medida sigue en el sistema, pero el mix de menor liquidez global, economía aletargada e inquietud electoral puede acelerar esa dinámica a medida que se acerque 2027.
- La deuda en pesos suma presión. El Tesoro enfrenta vencimientos por $33,3 billones en noviembre, $36,6 billones en diciembre de este año y $153,8 billones a lo largo de 2027, un promedio mensual casi 75% superior al de este año. Del lado del stock, la deuda en pesos Tesoro + BCRA aumentó $73,9 billones en lo que va de 2026, unos USD 44.400 millones, de los cuales USD 27.400 millones es aumento de deuda en manos privadas. “De cara a 2027, la incertidumbre electoral puede volver más exigente sostener el rollover, acortando plazos y elevando las tasas requeridas”, dice el informe. Y si el Tesoro sigue emitiendo a plazos cortos y tasas similares a las actuales, los montos a rollear podrían promediar $36 billones ya en marzo, presionando más esa y futuras licitaciones.

(Imagen Ilustrativa Infobae)
Contando billetes
Javier Milei,Casa Rosada,Argentina,dólar estadounidense,dolarización
ECONOMIA
Sobreajuste, anemia de inversión, lagunas financieras: Cavallo consideró “excelente” un informe con duras críticas al plan económico


REUTERS/Tita Barros

Hay lagunas financieras en las proyecciones oficiales y problemas como un aumento de la deuda doméstica debido a la obsesión oficial por “esterilizar” los pesos que emite para comprar dólares y limitarse a una acumulación de reservas insuficiente para asegurar un “Plan B”
Domestic Politics,Religion,South America / Central America,Government / Politics,Religion / Belief

Nació en Nueva Zelanda, llegó a Argentina sin hablar español, eligió Vélez por sobre River y Boca y fue citado a la Selección: “Mi ídolo es Messi”

Pope Leo denounces death penalty as ‘inadmissible’ ahead of Pentagon’s planned livestreamed execution

Dónde leer todo el manga de One Piece gratis online en español – Nintenderos

Carito Müller, antes de su debut en Dale Match con Marcelo Tinelli: “Esto va a ser muy grande”

De “Romeo y Julieta” a “Los Bridgerton”: por qué el amor romántico no siempre fue lo que el cine nos hizo creer

La Cámara Nacional Electoral aprobó una plataforma digital para iniciativas populares

El presidente de Burkina Faso, duro tras el amistoso con la Selección: «Nuestro fútbol está enfermo» :: Olé

100-shot Somali gang gun battle rocks Minnesota as sheriff warns ‘we’re in trouble’

Tobey Maguire se quedaba ciego con el traje de Spider-Man y casi se desmaya durante una prueba: fabricar su disfraz fue una pesadilla

GOP accuses Walz allies of burying $52M Medicaid fraud report before election

 DEPORTE2 días ago
Regresos importantes y una duda clave: Arruabarrena definió el equipo de Boca Juniors para visitar a Instituto
- INTERNACIONAL2 días ago
Conciliaciones entre comercios y consumidores resuelven reclamos por más de $12.5 millones en Panamá
- ECONOMIA2 días ago
El nuevo mapa del mercado automotor: qué marcas ganaron y cuáles perdieron con la apertura de las importaciones