ECONOMIA
Se agrava la crisis en la industria textil: cayó 33% la producción y 7 de cada 10 máquinas están frenadas

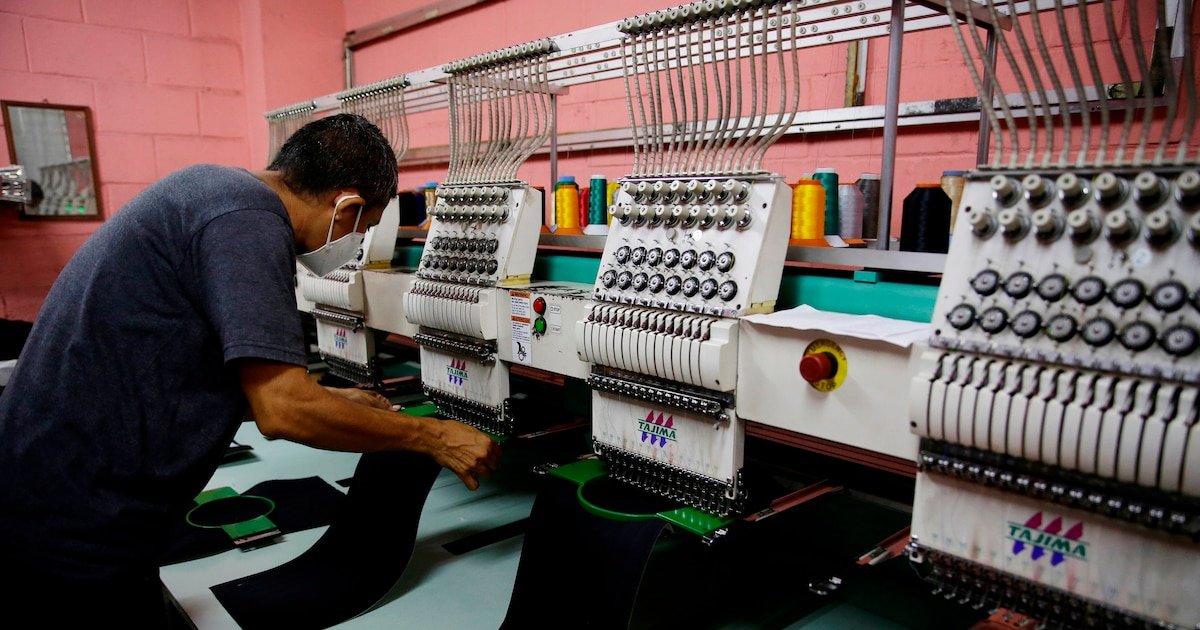
La industria textil enfrenta un escenario cada vez más crítico: siete de cada diez máquinas permanecen detenidas en los últimos meses, revelando la magnitud de la crisis que atraviesa el sector. La actividad lleva dos años consecutivos a la baja, lo que se refleja tanto en la caída de la producción como en la caída del empleo y la estructura empresarial.
Según un informe de Fundación Pro Tejer, la producción industrial textil cayó un 33% interanual en febrero y un 36% respecto al mismo mes de 2023. El impacto alcanza también a la fabricación de prendas de vestir, cuero y calzado, que descendió 18% frente a 2025 y 20% frente a 2023.
Afirman que el sector acumula niveles históricamente altos de capacidad ociosa, a pesar de que el ciclo 2021-2023 fue récord en inversiones y modernización tecnológica. “En promedio, 6 de cada 10 máquinas textiles permanecieron paradas durante 2024/2025, alcanzando incluso 7 de cada 10 máquinas detenidas en los últimos meses”, detallaron.

Pro Tejer atribuyó la dinámica negativa a varias causas, entre ellas la debilidad del consumo interno, vinculada directamente con la pérdida de poder adquisitivo y el deterioro del mercado laboral.
La entidad remarcó que la presión del costo de servicios básicos —agua, electricidad, gas, alquileres, educación y salud— reduce el ingreso disponible para bienes no esenciales, como la indumentaria y los textiles para el hogar.
A este cuadro se suma un cambio profundo en el escenario comercial argentino, motivado por la apertura y desregulación de las importaciones. Durante 2025, las importaciones de ropa y confecciones de hogar crecieron un 185% en cantidades.
En 2026, la tendencia se mantiene al alza, con ingresos a valores históricamente bajos, en muchos casos por debajo de los precios de referencia.
El informe advierte que esto “sugiere la existencia de condiciones de competencia desleal, asociadas al debilitamiento de instrumentos de regulación comercial y control aduanero”.
Advierten que la reducción o eliminación de estos instrumentos también genera problemas de trazabilidad, transparencia y seguridad para los consumidores.

El crecimiento exponencial de las compras a través de plataformas digitales internacionales y la flexibilización del régimen de envíos puerta a puerta agravan la situación. En 2025, los envíos por courier de bienes crecieron 274% respecto de 2024, alcanzando máximos históricos.
“Este conjunto de factores configura un escenario particularmente complejo para la producción local. En un contexto de sobreoferta global de productos textiles e indumentaria, especialmente provenientes de países asiáticos, Argentina se posiciona como un mercado de destino cada vez más atractivo para excedentes exportables”, destacó Pro Tejer.
Se añaden factores macroeconómicos que también inciden en el deterioro del sector. En primer lugar, precisaron que la apreciación del tipo de cambio real incrementa los incentivos a importar y reduce la competitividad exportadora.
“La apertura comercial se produjo de manera rápida y descoordinada, mientras continúa postergándose una reforma impositiva orientada a aliviar la carga fiscal sobre la producción nacional, especialmente en cadenas de valor de fuerte presencia federal, como la textil e indumentaria”, enfatizó Pro Tejer.
La entidad pone especial foco en la presión impositiva. A su criterio, la postergación de una reforma fiscal orientada a aliviar la carga impositiva sobre la producción nacional sigue siendo una traba significativa. “En el caso de una prenda vendida en un shopping, aproximadamente el 50% del precio final corresponde a impuestos”.
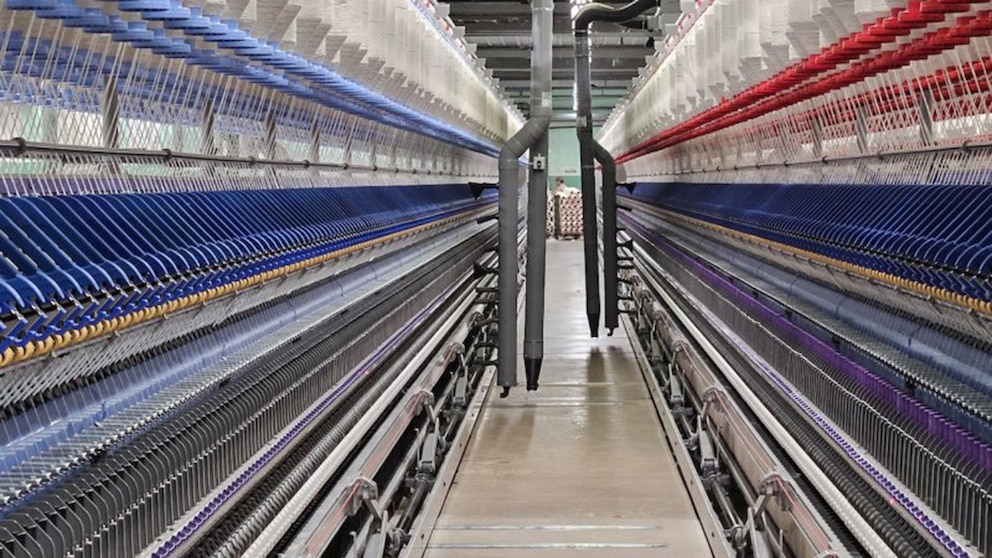
Las consecuencias de la crisis son estructurales y visibles. A diciembre de 2025, se registró la pérdida de más de 20.700 puestos de trabajo en la cadena textil, indumentaria, cuero y calzado. Ese dato implica una caída del 17% en el empleo registrado del sector respecto a 2023.
Esto posiciona a la industria textil como la actividad con mayor pérdida porcentual de empleo formal en los últimos dos años en la economía argentina.
Además, cerraron más de 659 empresas industriales en el mismo periodo, lo que equivale al 11% de los establecimientos productivos del sector, superando el promedio de caída del conjunto de la industria.
En este contexto, ante la persistencia de ventas deprimidas, los depósitos se saturan de productos que no logran colocarse en el mercado y las dificultades financieras se extienden a lo largo de toda la cadena de valor, lo que pone en riesgo la continuidad de numerosas empresas.

ECONOMIA
El fin de la isla digital: por qué la verdadera omnicanalidad requiere cultura antes que tecnología
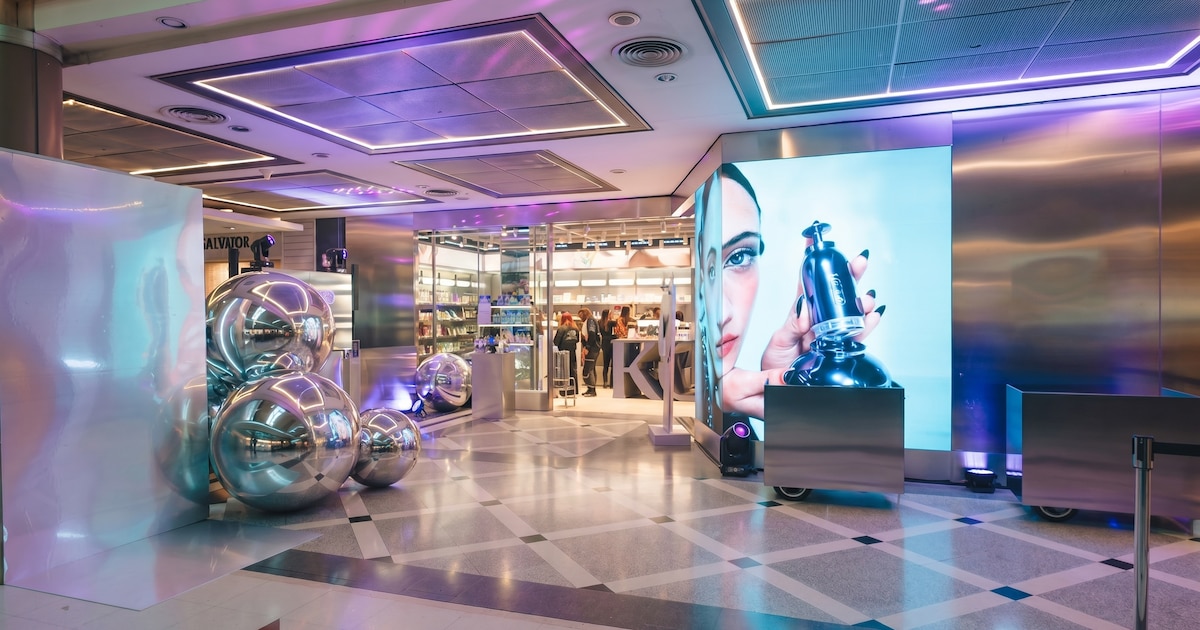
Existe una creencia ampliamente extendida en el retail: si una compañía cuenta con una marca de alto perfil, un producto deseable o una figura mundial en la portada, el éxito en el comercio electrónico está asegurado. Sin embargo, la práctica diaria demuestra lo contrario. La tracción de marca y la inversión en pauta abren la puerta y generan la consideración inicial, pero son incapaces de sostener la conversión por sí solas y, mucho menos, de construir fidelidad y escalar en el tiempo. En un contexto de costos de adquisición crecientes donde la rentabilidad se exige línea por línea en el P&L (profit and loss o estados contables), depender únicamente del peso del logo es un riesgo operativo.
La verdadera maduración del canal digital exige cambiar de paradigma. El e-commerce ya no puede gestionar las ventas como si fuera una tienda aislada o un catálogo transaccional. Su función estratégica es convertirse en el centro de gravedad de un ecosistema omnicanal que potencie a todos los puntos de contacto de la compañía.
La tracción de marca y la inversión en pauta abren la puerta y generan la consideración inicial, pero son incapaces de sostener la conversión por sí solas
Sin embargo, para que esta integración ocurra de manera eficaz, la transformación debe darse de adentro hacia afuera. Ninguna herramienta tecnológica por sí sola logra derrumbar los silos organizacionales si no está respaldada por una cultura corporativa alineada y un presupuesto transversal. Si la alta dirección trata al e-commerce como una iniciativa periférica y no invierte en adaptar los incentivos comerciales, los sistemas ERP y las capacidades logísticas de toda la empresa, el área digital queda inevitablemente aislada. La tecnología habilita el cambio, pero la cultura y el presupuesto son los que le dan tracción real.
Cuando esta alineación cultural y presupuestaria se concreta, el impacto sobre el negocio es exponencial. El canal digital se integra de manera fluida con las tiendas físicas, transformándose en el principal catalizador de tráfico. Soluciones como el despacho desde tienda o la devolución autogestionada no solo eliminan fricciones para el cliente, sino que generan eficiencias estructurales en los costos de última milla y maximizan la rotación del inventario. Un producto inmovilizado en el stock de un local regional puede venderse digitalmente a un comprador a cientos de kilómetros, optimizando el capital de trabajo y la contribución al margen global de la compañía.
La marca atrae la atención, pero la excelencia operativa en toda la cadena de valor transforma una visita aislada en un cliente leal y rentable
Esta sinergia trasciende al negocio directo al consumidor. Lejos de competir con el canal mayorista, una operación digital madura actúa como un motor de demanda que valida lanzamientos, posiciona la marca y disponibiliza datos de consumo que ayudan a los distribuidores a vender más y mejor.
Estar presente en todos los puntos de contacto con una ejecución impecable es la única ventaja competitiva sostenible en el tiempo. La experiencia del cliente no se define en el momento del pago, sino en la disponibilidad real del catálogo, la transparencia en el checkout y el cumplimiento estricto de la promesa de entrega. La marca atrae la atención, pero es la excelencia operativa en toda la cadena de valor la que transforma una visita aislada en un cliente leal y rentable para toda la organización.
El autor es CX & Digital Operations Manager de Southbay / Nike
belleza,exposición,retail,cosméticos,pantalla digital,diseño,iluminación,esferas,tienda,productos
ECONOMIA
La plata se termina antes de fin de mes: 6 de cada 10 personas se quedan sin ingresos disponibles antes del día 20


deuda,precariedad,ingresos,facturas,cocina,consumo


Corporate Events,South America / Central America

Murió Carlos Alonso, el gran pintor argentino que enfrentó a la dictadura con arte

El fin de la isla digital: por qué la verdadera omnicanalidad requiere cultura antes que tecnología

Murió el hijo de Cindy Crawford, Presley Gerber, a los 27 años: los dolorosos motivos

House GOP not done with ActBlue after bombshell internal memos raise foreign cash questions

World leaders descend on New York for UNGA — but who really has America’s ear?

Tras la visita de Milei, el intendente de Bahía Blanca reclamó a Nación por las obras pendientes: “No llegó un solo centavo”

La Justicia confirmó las fechas de los juicios contra Cristina y Máximo Kirchner por las causas Los Sauces y Hotesur

"Atendiendo a los kukas mentirosos": el presidente Javier Milei opinó sobre las reservas en el oro del Banco Central

Tras los cruces por Discapacidad, Javier Milei y Patricia Bullrich se reencuentran en la reunión de Gabinete para delinear la agenda legislativa

Provocativo gesto de Patricia Bullrich: publicó un video con una canción de Lali Espósito tras sus críticas al interior del Gobierno

 POLITICA3 días ago
La Justicia confirmó las fechas de los juicios contra Cristina y Máximo Kirchner por las causas Los Sauces y Hotesur
- POLITICA2 días ago
Tras los cruces por Discapacidad, Javier Milei y Patricia Bullrich se reencuentran en la reunión de Gabinete para delinear la agenda legislativa
- POLITICA3 días ago
Provocativo gesto de Patricia Bullrich: publicó un video con una canción de Lali Espósito tras sus críticas al interior del Gobierno