ECONOMIA
Semana financiera: acciones y bonos argentinos se mantuvieron firmes en medio del arrastre negativo de Wall Street

Los mercados financieros de Argentina germinaron la semana y el mes de julio con balance positivo en sus carteras, en medio de presiones sobre el precio del petróleo por el conflicto en Oriente Medio, cifras dispares en los indicadores de Wall Street y una inquietante suba en las tasas de interés de la deuda norteamericana.
A nivel local destacó la visita de Kristalina Georgieva, directora gerente del FMI (Fondo Monetario Internacional) y la presentación que efectuó el presidente Javier Milei del proyecto de reforma de la Carta Orgánica del Banco Central.
El índice S&P Merval de la Bolsa de Comercio de Buenos Aires finalizó en los 3.291.323 puntos, con una ganancia marginal en pesos de 0,2%, mientras que medido en dólar “contado con liquidación” la suba se amplía a 1,8 por ciento. En el mes de julio el panel de acciones líderes completó un alza de 2,2% en pesos y de 3,9% en dólares.
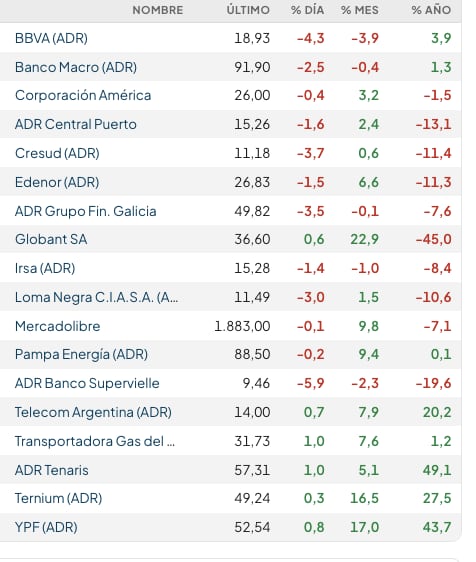
Cuando se observa el desempeño de ADR y acciones de Argentina en Wall Street, los resultados fueron dispares. Mientras que los títulos bancarios resignaron hasta 3,9% a lo largo de julio, en sintonía con el retroceso del Nasdaq de Wall Street, otros títulos destacaron por las ganancias, como YPF (+17%), Vista Energy (+10,4%) y Ternium (+16,5%), en este caso para acompañar el ascenso del precio del petróleo.
El barril de crudo Brent del Mar del Norte, a USD 88,15 en los contratos para octubre, anotó un salto de 23,2% en el último mes.
“El S&P Merval, por su parte, mantuvo una dinámica similar, lateralizando en torno a los USD 2.100, movimiento que ha sabido mantener a lo largo del mes. Sin embargo, a lo largo de las siguientes semanas se desarrollará la temporada de presentaciones de resultados de las empresas, lo que podría romper con esta dinámica de lateralización”, señalaron los expertos de IEB.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
En la última semana los bonos soberanos en dólares -Bonares y Globales- tuvieron movimientos dispares, aunque el riesgo país de JP Morgan descontó siete unidades para la Argentina, en los 430 puntos básicos, ante la suba de tasas de los bonos del Tesoro de EEUU que elevaron el piso de comparación. El rendimiento del Treasury a 10 años quedó en 4,75% anual, y el título a 30 años subió a 5,28%, máximo desde junio de 2006. El riesgo país argentino subió a lo largo de julio seis unidades.
Julio ratificó las expectativas de un eventual retorno de la Argentina con emisiones soberanas en las plazas internacionales de crédito, luego que la calificadora Moody’s elevara la nota de los bonos soberanos a ‘B3’ con perspectiva positiva.
“Moody’s subió la calificación de los bonos soberanos “a ‘B3’ con perspectiva positiva, manteniéndolos dentro del segmento especulativo y con un alto riesgo de impago para reforzar un escenario en el que el Tesoro aprovechará el acceso a los mercados internacionales de capitales para refinanciar parte de sus vencimientos”, reportó Research Mariva. “Esta mejora permite que fondos de inversión, cuyos estatutos anteriormente lo prohibían, adquieran los bonos, lo que refleja avances en la estabilización macroeconómica y una mejora en los fundamentos crediticios”, acotó.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
“Con el upgrade de Moody’s, Argentina se termina de consolidar como un crédito ‘B-’, destrabando mayor demanda potencial y efectiva por los bonos soberanos argentinos”, afirmó el agente de liquidación y compensación Facimex. “La deuda soberana argentina ya opera alineada con la mediana con su rating, pero sigue habiendo potencial si los fundamentos macroeconómicos siguen mejorando. Escenarios de convergencia favorecen al tramo largo”, añadió.
Damián Vlassich, Team Leader de Estrategias de Inversión en IOL, afirmó que “tras semanas de dudas sobre la rentabilidad del gasto masivo en centros de datos, los sólidos estados contables de Microsoft -que no incrementó su guía de inversión (capex) y reportó un acelerado crecimiento en su división de nube- actuaron como el catalizador definitivo para revivir el entusiasmo por el sector tecnológico. La euforia en Nueva York coincidió con la difusión del índice PCE de junio en EEUU, cuya desaceleración convalidó la decisión de la Reserva Federal de mantener las tasas de interés sin cambios”.
“En el mercado local, los activos argentinos se acoplaron al optimismo de Wall Street, impulsados por el clima internacional y la firmeza operativa de las firmas energéticas y bancarias”, agregó Damián Vlassich.
Juan Manuel Franco, economista jefe de Grupo SBS, expresó que “julio cierra con un Merval ganando cerca de un 3% mensual medido al ‘contado con liquidación’, mes en el que el índice no estuvo exento de la volatilidad internacional. Así, los bancos siguieron mostrando su alto beta a las novedades, con movimientos mas pronunciados tanto al alza como a la baja. En tanto, el sector de oil & gas mostró un buen mes dado el recrudecimiento de tensiones geopolíticas que impulsaron el precio del petróleo. En cuando a bonos soberanos en dólares, la novedad fue la reclasificación al alza de Moody’s, que impulso valuaciones y permitió alcanzar ya tres de las tres grandes calificadoras subiendo la nota crediticia a B- o equivalente».
“En un contexto donde la inflación acumulada en el año fue 18,3% -con desaceleración en los últimos meses- y la expansión nominal de base monetaria fue 6,2% -datos al 20 de julio-, se observa una política enfocada en alentar la recuperación de la oferta de crédito bancario en pesos al sector privado, impulsada principalmente por la baja gradual del efectivo mínimo y su forma de integración”, destacó la consultora Quantum Finanzas.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Quantum resaltó que “después de la desaceleración gradual de la caída en términos reales de los préstamos bancarios al sector privado en pesos observada en el segundo trimestre del año, en el último mes están creciendo a una tasa del 0,6% real”.
En el exterior, Cohen Aliados Financieros consignó “dos datos importantes. Por un lado, la inflación de junio bajó a 3,5% anual en EEUU -venía de 4,2%-, su primera caída en cinco meses, ayudada por la tregua que descomprimió los precios de la energía; la inflación núcleo (sin alimentos ni energía) aflojó a 2,6%. Por el otro, el mercado laboral mostró debilidad: se crearon apenas 57 mil empleos, muy por debajo de lo esperado, y la desocupación quedó en 4,2%. Por qué importa: es un combo incómodo. La inflación cede, pero la economía pierde impulso. La Fed queda entre dos fuegos: si sube la tasa para cuidar los precios, arriesga enfriar todavía más el empleo”.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
En el plano cambiario, el dólar mayorista quedó a $1.485 para la venta, tras haber sondeado un récord nominal de 1.500 pesos. “En la semana finalizada hoy el tipo de cambio mayorista bajó 12 pesos (-0,8%), muy lejos de la suba de 19 pesos registrada en la semana anterior”, indicó Gustavo Quintana, agente de PR Corredores de Cambios.
El dólar al público quedó ofrecido a $1.510 en el Banco Nación, con una baja semanal de diez pesos o 0,7 por ciento. El BCRA informó que en las entidades financieras el dólar minorista promedió $1.511,12 para la venta y $1.460,14 para la compra. Asimismo el dólar blue se encareció 15 pesos o 1%, a 1.560 pesos.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Eric Ritondale, economista jefe de Puente, consideró que “la propuesta de reforma de la Carta Orgánica del Banco Central se enmarca en un paquete institucional más amplio -que incluye una regla fiscal de déficit cero con mecanismo de interrupción automática (shutdown), la Ley de Mercados de Capitales y la desregulación del sector asegurador- orientado a fortalecer el anclaje monetario y financiero de mediano plazo».
“La iniciativa apunta directamente a clausurar los canales recurrentes de monetización del déficit. Sin embargo, el mercado continuará evaluando el diseño final de las cláusulas de escape y la consistencia de la regla fiscal complementaria para certificar que las restricciones sean plenamente operativas en la práctica”, evaluó Eric Ritondale.
El Banco Central compró USD 226 millones en cuatro ruedas cambiarias -no intervino el martes 28, una excepción que no ocurría desde el 2 de enero- y las reservas internacionales brutas finalizaron julio en los 47.596 millones de dólares.
Business,Corporate Events,North America








ECONOMIA
Mercados volátiles: la caída de los bonos globales arrastró a la Argentina y el riesgo país se acercó a los 600 puntos
La caída de los principales bonos soberanos del mundo priva de refugios a los inversores. En ese escenario, no se cubren con un título alemán, aunque rinda más de 3% y menos con un descontrolado papel francés que tiene rendimientos cercanos a 5 por ciento. Con el bono del Tesoro de Estados Unidos la situación es similar. Ayer se mantuvo en 5,29% a 10 años, pero tras el cierre siguió subiendo y anoche superaba 5,30%, el valor más alto desde 2002.
Tampoco alcanzó la posibilidad de que la Reserva Federal no vuelva a subir las tasas en octubre: apenas el 17% de los analistas considera ese escenario. Las expectativas cambian hacia diciembre, cuando el 70% apuesta por un nuevo aumento de las tasas de interés.
Ese panorama es el que crea volatilidad y provoca que las euforias duren pocas horas como sucedió con el triunfo electoral de Flávio Bolsonaro en Brasil, que tendrá que ser ratificado en un balotaje el próximo 25 de octubre frente a Lula Da Silva.
Como muestra, las bolsas de Nueva York, donde dos de los tres principales indicadores cotizaban en niveles récord, cerraron ayer con bajas: el Nasdaq y el S&P 500 cedieron 0,22%, mientras que el Dow Jones perdió 0,66 por ciento. El Bovespa de la Bolsa de San Pablo también retrocedió 0,77 por ciento.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El descenso estuvo influido por el índice de confianza del consumidor, que se ubicó en 81,9 puntos el mes pasado, su nivel más bajo desde 2014. Los consumidores prevén nuevas subas de precios ante el encarecimiento de las tasas hipotecarias, los alquileres y los combustibles, un escenario que podría deteriorar los salarios reales ante la proximidad del invierno.
Los cambios de carteras de los fondos de inversión son rápidos porque hoy no asombraría que lo que sube a niveles récord se desplome con fuerza 24 horas después.
Los bonos argentinos experimentaron esta realidad, pero con red de contención. Las bajas de los títulos cortos fue de 0,2% y la de los más largos no superó 0,6% y el riesgo país subió 13 unidades (+2,3%) a 586 puntos básicos.
La Bolsa local contó con demasiadas órdenes de venta de quienes hicieron diferencias en las dos últimas ruedas. Los bancos fueron los más afectados porque la caída de bonos y acciones afecta a sus balances. El Merval de las acciones líderes bajó 2,5% en pesos y 2,3% en dólares. Los papeles que más bajaron fueron BBVA con 4,8% y Supervielle y Macro con 4 por ciento.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Pese a la fuerte suba global del dólar, el mercado argentino no registró un impacto relevante. En el Mercado Libre de Cambios (MLC), la cotización bajó $3, equivalente a 0,2%, con operaciones por USD 420 millones. El Banco Central compró 45 millones de dólares. Las reservas internacionales continuaron en alza, pese a la baja del oro, el yuan y el euro, y cerraron ayer en 49.134 millones de dólares.
Esta vez los datos de la economía acompañaron. Sin alzas estridentes, mejoró la situación de la industria y de la construcción. La primera creció 1,9% en agosto, pero contra el mismo mes del año pasado está 3,2% abajo. La construcción avanzó 0,4%, pero en la comparación interanual cayó 4,4 por ciento. El mercado no se alteró por la noticia porque quiere confirmar el cambio de tendencia de la actividad económica.
En tanto, anoche en el mercado overnite, las Bolsas de Nueva York operaban en baja mientras el petróleo subía 1,50% y el Brent cotizaba a USD 101,28 por barril. El oro permanecía estable, pero el dólar seguía firme. Las tasas de los bonos soberanos en estados Unidos, Europa y Japón operaban en alza. Este escenario marca la posibilidad de una nueva rueda negativa.
horizontal,market
ECONOMIA
El Gobierno llegaría a las elecciones con recuperación económica modesta y una baja de la inflación a casi 20% anual
Una de las mayores preocupaciones de los inversores en relación a la Argentina es cómo llegará la economía al momento de las elecciones. A prácticamente un año de los comicios, todo indica que a Javier Milei no le sobrará nada en su intento de conseguir una reelección.
Fausto Spotorno lo definió así: “Con esta economía, la moneda está en el aire pensando en el resultado de las elecciones”. El economista hizo así referencia a un contexto de poco crecimiento y consumo estancado, que no garantiza una victoria para el oficialismo y mucho menos en primera vuelta.
El reciente Relevamiento de Expectativas de Mercado (REM) que divulgó el Banco Central tiene noticias buenas y algunas más preocupantes para el Gobierno. Lo más auspicioso para las consultoras y bancos que participan de la encuesta mensual es la esperanza en el proceso de desinflación.
Según los expertos, el último dato de inflación previo a las elecciones arrojaría un nivel de 21,2% interanual, una fuerte reducción respecto al 33% actual. Esto sería posible a partir de un índice que se ubicaría al menos hasta marzo en un rango del 1,6% al 1,9% mensual.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Para la administración libertaria es clave poder mostrar éxito en la lucha contra la inflación. Este año la disminución sería mínima, culminando en un nivel cercano al 30 por ciento.
Pero en la medida que se mantenga debajo del 2% mensual, se reflejará gradualmente en una disminución de la medición interanual. Para que se dé este escenario favorable, es fundamental que el tipo de cambio no sufra grandes ajustes, que es en lo que está concentrado el equipo económico.
La mayor oferta de divisas junto con una oferta de pesos restringida por la absorción que lleva adelante el BCRA serían un reaseguro para que el dólar no se dispare en medio de la incertidumbre preelectoral.
Las noticias no tan favorables vendrían del lado de la actividad, aunque las perspectivas tampoco lucen tan negativas. De acuerdo al promedio de respuestas de los 44 participantes del REM, el PBI apunta a tener una expansión de 2,5% en 2027, contra apenas 1,5% de este año.
Sin embargo, se trata de un pronóstico para tomar con pinzas. A principios de 2026 se esperaba una expansión de la actividad superior a 3% para este año y, al final, será menos de la mitad. Finalmente, los sectores que venían más rezagados no tuvieron el rebote esperado y eso se siente en la evolución de la economía.
De todas maneras, si se cumpliera el escenario previsto por los analistas sería una buena noticia para el Gobierno. Si se logra un proceso de desinflación como el previsto y además una recuperación gradual, las probabilidades de victoria electoral aumentarían. Pero todavía es prematuro pensar en que las cosas se darán de esta manera. La expectativa de un clima de tranquilidad cambiaria, por ejemplo, no es del todo realista teniendo en cuenta los antecedentes de la Argentina en los últimos procesos electorales.
Los analistas estiman que la actividad habría caído 1% en el tercer trimestre, después de una contracción desestacionalizada de 0,6% en el segundo. De confirmarse ambas caídas consecutivas, la economía habría atravesado una recesión técnica durante la segunda mitad del año. Sin embargo, el REM anticipa un rebote de 1,8% en el cuarto trimestre, seguido por un crecimiento de 0,7% en el primer trimestre de 2027: crecimiento moderado y una recuperación todavía gradual.
Para el próximo año, el consenso de los analistas apunta a una mejora de la actividad, aunque lejos de un escenario de fuerte expansión. El REM proyecta un crecimiento del PBI de 2,5% en 2027, frente al 1,5% esperado para 2026. Para 2028, la estimación asciende a 3 por ciento.

El dato sugiere que el mercado espera que la economía deje atrás la debilidad registrada durante 2026, pero también que la recuperación será progresiva. El punto de partida es particularmente relevante: el último trimestre de este año aparece como el momento en que comenzaría a recomponerse el nivel de actividad, con una expansión desestacionalizada estimada en 1,8 por ciento.
En ese sentido, 2027 sería más un año de consolidación de la recuperación que de aceleración extraordinaria. La mejora de la actividad dependerá, entre otros factores, de que la estabilización nominal se traduzca en mayor consumo, inversión y producción.
El otro eje central del REM es la evolución de los precios. Los analistas estimaron una inflación mensual del 1,9% para septiembre, una décima por encima de la proyección del relevamiento anterior. Para los meses siguientes, sin embargo, esperan una trayectoria descendente: 1,7% en octubre, 1,6% en noviembre, 1,8% en diciembre y 1,6% tanto en enero como en febrero de 2027. Para marzo proyectan 1,7 por ciento.
Corporate Events,LEGACY: Financials (TRBC),Financials (TRBC level 1),South America / Central America


Arthur Brooks, experto de Harvard, de 62 años: “Lo que hacen las personas felices y exitosas en la segunda mitad de sus vidas es pasar de sumar a restar”

Florida GOP hopeful on backing Trump in Iran: ‘This is about ending a long war, not starting a war’

El tenso cruce de Ángela Torres con una participante de Popstars que terminó en su eliminación

El Gobierno busca recorrer las provincias que adhirieron al RIGI y evita adelantar la campaña de 2027

Boca Juniors recupera a un titular importante para los próximos encuentros

Empresas salvadoreñas destacan en resultados y calidad comercial, pero mantienen rezagos en innovación y talento

EEUU pidió “desescalar” la tensión entre Argentina y Reino Unido por Malvinas

¡Precios de Manhattan con sueldos de Argentina! Cómo los créditos hipotecarios inflaron las propiedades y congelaron el sueño de la casa propia

Ella tiene 40 años y su marido 59, pero se enamoró de un joven de 27 y se acaba de separar tras ser descubierta por su esposo siendo infiel: «Comenzó a…»

Iran could move shadow war in a dangerous direction, experts warn on back of two possible terror attacks

 POLITICA3 días ago
¡Precios de Manhattan con sueldos de Argentina! Cómo los créditos hipotecarios inflaron las propiedades y congelaron el sueño de la casa propia
- DEPORTE7 horas ago
Escándalo total en la AFA: reventa millonaria, un homenaje paupérrimo a Messi y el pedido urgente de renuncia a Chiqui Tapia
- INTERNACIONAL3 días ago
Israeli medical workers who treated Oct 7 wounded relive day terror hit home