ECONOMIA
¿Un espejo para la Argentina?: a qué tasa logró financiarse Ecuador en los mercados con la misma calificación crediticia


El riesgo país, que surge de los rendimientos de los bonos argentinos, perforó ayer los 500 puntos básicos por primera vez desde febrero. La mejora de la calificación de deuda por parte de Fitch y el anuncio de Moody’s sobre una próxima revisión apuntalaron a los bonos argentinos. Sin embargo, ayer también influyó una leve suba en la tasa de los títulos norteamericanos, que hizo comprimir la diferencia con los bonos argentinos.
Desde Adcap Grupo Financiero consideraron que la mejora de la nota para Argentina desde CCC+ a B- podría haber activado un “círculo virtuoso”. Por lo pronto, esta calificación aún se encuentra un escalón por debajo de la mejor nota que llegó a conseguir el gobierno de Mauricio Macri. Luego, la crisis cambiaria y el salvataje del FMI echaron todo por la borda y la Argentina terminó en default.
La baja del riesgo país está ligada a su vez a la posibilidad de conseguir financiamiento externo. En ese sentido, Ecuador emitió la semana pasada bonos por USD 1.000 millones en el mercado internacional, con un rendimiento del 8,5% anual en dólares. La noticia es relevante porque se trata de un país que al menos para Fitch tiene la misma calificación que Argentina, aunque hace más tiempo.
Los bonos tuvieron una demanda siete veces superior al monto ofertado, al alcanzar los USD 7.000 millones para los bonos que vencen en 2034 y 2039. Esto significa que muchos inversores buscan estas opciones para conseguir un mayor rendimiento en sus carteras, aún apostando por alternativas de más riesgo.
Salir de los países calificados en el grupo de las “C” y pasar a los de la “B” no es trivial. Implica la posibilidad de acceder a un grupo mucho mayor de fondos de inversión, que no pueden posicionarse en activos super especulativos. Por lo tanto, una mejora de la calificación significa la posibilidad de captar fondos frescos de un grupo mayor de inversores internacionales.
Aún con la baja del riesgo país de los últimos días, la deuda argentina sigue rindiendo en niveles que oscilan entre el 9% y el 10% anual en dólares. El equipo económico espera conseguir tasas inferiores para financiarse en los mercados.
Jaime Reusche, vicepresidente de Moody’s y a cargo de la calificación argentina, consideró positiva la decisión del Gobierno de no apurar una colocación de deuda en el mercado internacional: “Si la tasa sigue muy alta para Argentina, lo más sensato es buscar alternativas de financiamiento más baratas como a través de garantías de organismos internacionales. A nosotros nos parece adecuada esa decisión”.
En tanto, la Ciudad de Buenos Aires consiguió la semana pasada una emisión histórica, al colocar una nueva serie del bono Tango en el mercado internacional a una tasa de 7,3% anual en dólares, por diez años de plazo. Fueron USD 500 millones aunque la demanda superó los USD 3.000 millones, dejando en claro que hay apetito por estas colocaciones.

Aunque el Gobierno por ahora prefiere no endeudarse a tasas altas, se beneficia con las colocaciones que realizan provincias, bancos y empresas en el exterior. Sucede que luego deben ingresar los dólares de estas emisiones lo que aumenta la oferta de divisas y permite que el Central intervenga. En lo que va del año, las compras ya superan los USD 7.500 millones y se acercan a los USD 10.000 millones, que fue el piso definido por el propio Gobierno al lanzar la fase 4 del plan monetario.
Ahora la expectativa está puesta en si se podrá perforar el piso de enero, cuando el riesgo país rozó los 480 puntos básicos.
Por un lado, el fuerte ingreso de dólares de la cosecha y las próximas compras del Central podrían darle un impulso adicional a los bonos para bajar el riesgo incluso por debajo de los 450 puntos básicos.
Pero del otro lado, el ruido político y la ansiedad por las elecciones del año próximo mantienen a los inversores alertas. Es difícil en ese contexto, que las cotizaciones suban de manera significativa, pensando en los interrogantes que se plantean a partir de quién triunfe en las elecciones del 2027.
Diplomacy / Foreign Policy,South America / Central America,BUENOS AIRES







ECONOMIA
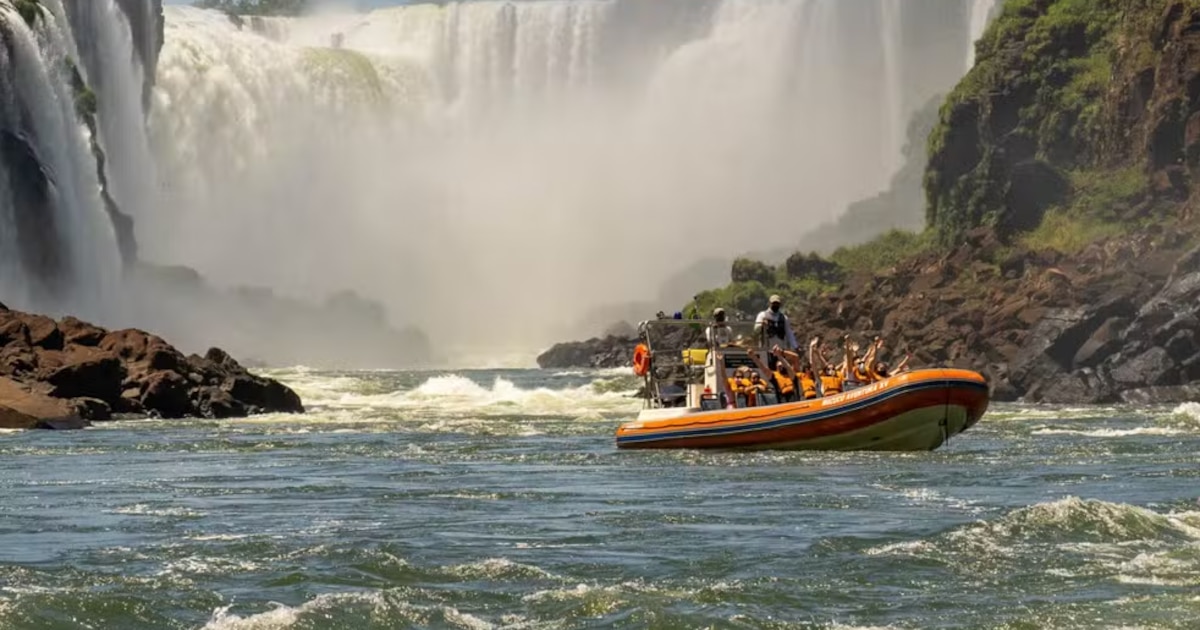
Se buscan voluntarios para vivir gratis cerca de las Cataratas del Iguazú a cambio de 25 horas de trabajo a la semana en un hostal


Cataratas del Iguazú,hostal,voluntariado,alojamiento
ECONOMIA
Cómo funcionará la nueva norma de la CNV que frenó un circuito para las pymes que reducía el impuesto al cheque
La Comisión Nacional de Valores (CNV) dispuso que la única vía para depositar o retirar dinero de las cuentas comitentes sea la transferencia desde o hacia una cuenta bancaria. La decisión impedirá a las empresas depositar cheques electrónicos en sus cuentas radicadas en un agente de liquidación y compensación (Alyc), una práctica que se había vuelto habitual para evitar el pago del impuesto al cheque, sobre todo entre las pymes.
La CNV informó que “la medida busca asegurar la disponibilidad inmediata de los fondos, eliminar eventuales rechazos asociados al uso de cheques y, al mismo tiempo, fortalecer los mecanismos de control”. No obstante, en el mercado financiero se la vinculó con la caída en la recaudación del impuesto a los débitos y créditos bancarios, nombre formal del impuesto al cheque. Con el uso del echeq, muchas empresas, en especial pequeñas y medianas, habían encontrado un modo legal de evitar el tributo llevando su dinero al mercado de capitales.
Por otra parte, los tributaristas destacan la sucesión de cambios en esta materia en un plazo muy corto. A comienzos de mayo, con la resolución 1139 la CNV habilitó el depósito de cheques electrónicos en cuentas comitentes sin límite alguno. Un par de semanas después, la resolución 1141 lo limitó a 2 echeqs por día y por cliente. A partir de hoy, se lo excluye por completo como medio de pago o cobro.
El mecanismo que se había habilitado en mayo consistía en depositar cheques directamente en una Alyc, sin que los fondos ingresaran primero en una cuenta bancaria. Con ese circuito, las pymes evitaban el 0,6% correspondiente al impuesto al cheque. Luego podían invertir ese dinero durante al menos un día en un fondo común de inversión, habitualmente money market, y rescatar el dinero a su cuenta. Así, obtenían un rendimiento y solo tributaban el 0,6% cuando utilizaban los fondos.
Pero el uso de los cheques electrónicos permitía una alternativa adicional. En el último paso del mecanismo anterior, en lugar de mandar el dinero a su cuenta bancaria la empresa podía pedir a la Alyc un echeq, endosarlo y usarlo para pagarle a un proveedor. De esa forma, los fondos no ingresaban al banco y la firma evitaba pagar el 0,6% del impuesto tanto en el crédito como en el débito.
“A partir de hoy, directamente se eliminó la posibilidad de depositar cheques en la Alyc y de pedirle uno. Entonces, las pymes que utilizaban esto como una manera de hacer una inversión financiera por lo menos de un día y de evitarse pagar el total o al menos la mitad del impuesto, ya no tienen esa posibilidad. Tienen que depositar el cheque en su banco”, explicó Sebastián Domínguez, CEO de SDC Asesores Tributarios.

La CNV señaló que la medida apuntó a resguardar la adecuada trazabilidad de las operaciones y “preservar la transparencia e integridad” del mercado. Pero lo cierto es que obligará a muchas pequeñas y medianas empresas a pagar el impuesto que antes no pagaban, además de quitar fondeo al mercado de capitales.
“El Gobierno habla de desregulación pero, en este caso, volvió a regular”, explicó la tributarista Elisabet Piacentini. “Hasta ahora, las pymes lo resolvían haciendo un clic en su home banking y se evitaba el pago del impuesto al cheque. Era un ahorro lógico y legal. Después de cuatro meses prohíben un circuito que funcionaba muy bien solamente por un motivo recaudatorio”, aseguró.
La especialista recordó que las pymes pueden recuperar parte del impuesto al cheque a través de cargas sociales o anticipos de Ganancias, entre otras vías. “Esto lleva todo un proceso de compensación, y lleva tiempo. No es lo mismo que te cobren ahora el impuesto al débito y crédito a que te lo recuperes dentro de un año. La medida perjudica a las pymes”, explicó Piacentini.
Según Domínguez, el nuevo esquema perjudica a las empresas pero en especial a las pymes, que eran las que más lo utilizaban. Y tiene tres ganadores claros: “Gana el Gobierno nacional, por la mayor recaudación del impuesto al cheque; también las provincias y CABA, porque ahora cuando la pyme deposite los cheques le van a descontar Ingresos Brutos vía SIRCREB o algún régimen recaudatorio, algo que antes con el cheque endosado se evitaba. Y ganarán los bancos, por las inversiones en su familia de fondos comunes”.
cheque,pago,transacción,finanzas,negocios,dinero,economía,inversión,transferencia
ECONOMIA
Crédito caro, cheques rechazados y una cifra que enciende alertas: un informe privado estima que hay 57 mil empresas en mora


estimación de costos,presupuesto,calculadora,contabilidad

El Presupuesto 2027 entró a Diputados: comenzará a debatirse en octubre y condicionará otras negociaciones

Honduras: Teniente coronel Ever Maldonado vuelve al Estadio Nacional un año después del accidente que sufrió durante un show de paracaidismo

La élite de las matemáticas teme que se queden vacías de sentido ante los avances de la IA

Se buscan voluntarios para vivir gratis cerca de las Cataratas del Iguazú a cambio de 25 horas de trabajo a la semana en un hostal

Intiman a los peritos de Hotesur y Los Sauces a terminar el análisis de los fondos que recibieron las empresas de los Kirchner

La jugada sesión de fotos de Coty Romero que impactó a sus fans: topless, sombras y sensualidad

Entre arroyos y countries: vecinos intentan salvar el último pulmón rural del conurbano antes de que cambie para siempre

Trump habló de una posible guerra por Malvinas y dijo que podría intervenir para resolverla

El polémico video de Tiago PZK con La Joaqui cuando ella aún estaba de novia con Luck Ra que desató un escándalo

Más allá de la música, el nuevo negocio de Pablito Lescano, el líder de Damas Gratis

 SOCIEDAD2 días ago
Entre arroyos y countries: vecinos intentan salvar el último pulmón rural del conurbano antes de que cambie para siempre
- POLITICA3 días ago
Trump habló de una posible guerra por Malvinas y dijo que podría intervenir para resolverla
- CHIMENTOS2 días ago
El polémico video de Tiago PZK con La Joaqui cuando ella aún estaba de novia con Luck Ra que desató un escándalo