
ECONOMIA
Cuánto hay que ganar para ser de clase media y no caer en la pobreza en la Ciudad de Buenos Aires


Una familia tipo de cuatro integrantes necesita al menos $2.384.515 por mes para pertenecer a la clase media en la Ciudad de Buenos Aires. El dato corresponde a abril de 2026 y surge del último informe del Instituto de Estadísticas y Censos de CABA (Idecba).
El organismo dependiente de la Jefatura de Gabinete porteña publicó este lunes su reporte mensual de «Líneas de pobreza y Canastas de consumo». Los números muestran una radiografía precisa de la estratificación social en el distrito más rico del país.
El cálculo toma como referencia un hogar específico: una pareja de 35 años, ambos activos laboralmente y propietarios de su vivienda, con dos hijos varones de 9 y 6 años. Para ese grupo familiar, el piso de la clase media quedó fijado en $2.384.515 mensuales.
Ese umbral resulta de multiplicar por 1,25 la Canasta Total (CT), que en abril alcanzó $1.907.612 para ese mismo grupo familiar. La operación está establecida en la metodología que el Idecba diseñó en 2008 y define el límite inferior del estrato denominado «sector medio – clase media».
El techo de ese mismo estrato equivale a cuatro veces la CT. Es decir, $7.630.448 por mes. Por encima de ese valor, el hogar ya se clasifica dentro de los sectores acomodados o de mayores ingresos.
La escala completa: de la indigencia a los sectores acomodados
Entre el piso y el techo de la clase media se extiende una escala de seis estratos sociales. El Idecba construyó un sistema que va desde la indigencia hasta los hogares de ingresos más altos.
Un hogar de cuatro integrantes cae en situación de indigencia si sus ingresos no superan los $821.208 mensuales. Ese valor corresponde a la Canasta Básica Alimentaria (CBA), que define la línea de indigencia en la Ciudad.
Si el ingreso familiar supera ese piso pero no llega a $1.513.033, el hogar se ubica en situación de pobreza no indigente. Ese segundo umbral corresponde a la Canasta Básica Total (CBT), o línea de pobreza.
Entre $1.513.033 y $1.907.612 se sitúan los llamados no pobres vulnerables. Son hogares que escaparon de la pobreza pero todavía no alcanzan el nivel de ingreso compatible con la clase media.
Justo por debajo del piso de clase media, entre $1.907.612 y $2.384.515, se encuentra el sector medio frágil. Son familias que rozan el umbral pero aún no lo cruzan.
Recién a partir de $2.384.515 el hogar ingresa formalmente al estrato medio. Y si supera los $7.630.448, pasa a clasificarse entre los sectores de mayores ingresos o acomodados.
El umbral subió menos que la inflación en el último año
La variación interanual del piso de clase media para ese grupo familiar fue de 29,6%. En abril de 2025, el umbral mínimo era de $1.840.530.
Esa suba queda por debajo de la inflación que registró la Ciudad de Buenos Aires en los últimos doce meses. El acumulado interanual alcanzó 32,4% según el Índice de Precios al Consumidor porteño.
La diferencia implica que, en términos reales, ese umbral se abarató: para ser de clase media en la Ciudad se requiere hoy relativamente menos poder adquisitivo que hace un año. El ajuste por debajo de la inflación general refleja una pérdida de poder adquisitivo del límite inferior del estrato medio.
El dato de inflación porteña de abril fue de 2,5%, según informó el Idecba antes de publicar el reporte de canastas de consumo. Ese registro mensual llevó la inflación interanual al 32,4%.
Cuánto necesita cada tipo de hogar para llegar a la clase media
El informe del Idecba no trabaja con situaciones genéricas. La metodología construye perfiles concretos de hogares para hacer los cálculos. Y los resultados varían según la composición familiar.
Para una pareja de adultos mayores, ambos económicamente inactivos y propietarios de su vivienda, el ingreso mínimo para alcanzar la clase media es de $1.241.518 por mes. Es el caso más económico de todos los relevados.
Un adulto varón solo de 25 años, propietario y activo laboralmente, necesita $860.770 para ubicarse en ese estrato. La composición unipersonal reduce sensiblemente el umbral.
Una pareja joven de 25 años, ambos activos y propietarios, requiere al menos $1.398.976 para pertenecer a la clase media. Ese mismo perfil de pareja, pero sin vivienda propia, necesita $1.765.950.
La diferencia entre ambos casos es de $366.974. Ese monto refleja el peso que tiene el costo del alquiler sobre el presupuesto familiar en la Ciudad. Para una pareja joven, alquilar implica necesitar un 26% más de ingresos para alcanzar el mismo estrato social que tendrían como propietarios.
La Canasta Total, que es la base del cálculo del umbral de clase media, incluye tanto los bienes alimentarios como el resto de los bienes y servicios. El Idecba considera compatible ese conjunto con el estándar de vida de la población porteña.
Desde marzo de 2022, esa canasta se valoriza con el Índice de Precios al Consumidor de la Ciudad de Buenos Aires (IPCBA), con base en el año 2021. Lo mismo ocurre con las líneas de indigencia y pobreza.
El informe correspondiente a abril de 2026 tuvo fecha de publicación el 11 de mayo de 2026. Los datos permiten comparar la evolución de los umbrales a lo largo del tiempo y analizar el impacto de la inflación sobre la estratificación social porteña.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,clase media,ciudad de buenos aires






Un nuevo sondeo arrojó una diferencia entre el orden de prioridades de los votantes y del Gobierno en el plan económico. Cómo impacta en lo electoral
¿Qué nivel de aprobación tiene la gestión económica de Milei según la encuesta?
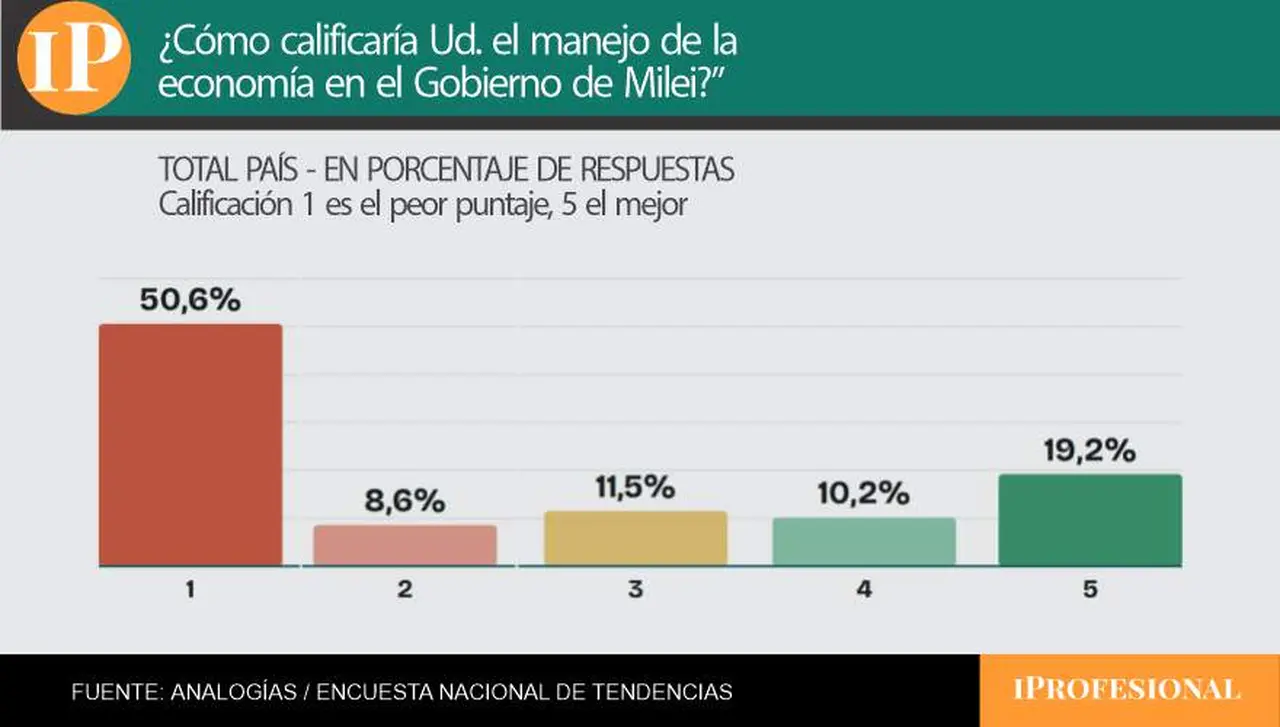
La desaprobación de la gestión económica llegó casi al 60% en la encuesta
¿Salarios y empleo o estabilidad de precios?: el dato clave para el Gobierno que surgió de la encuesta
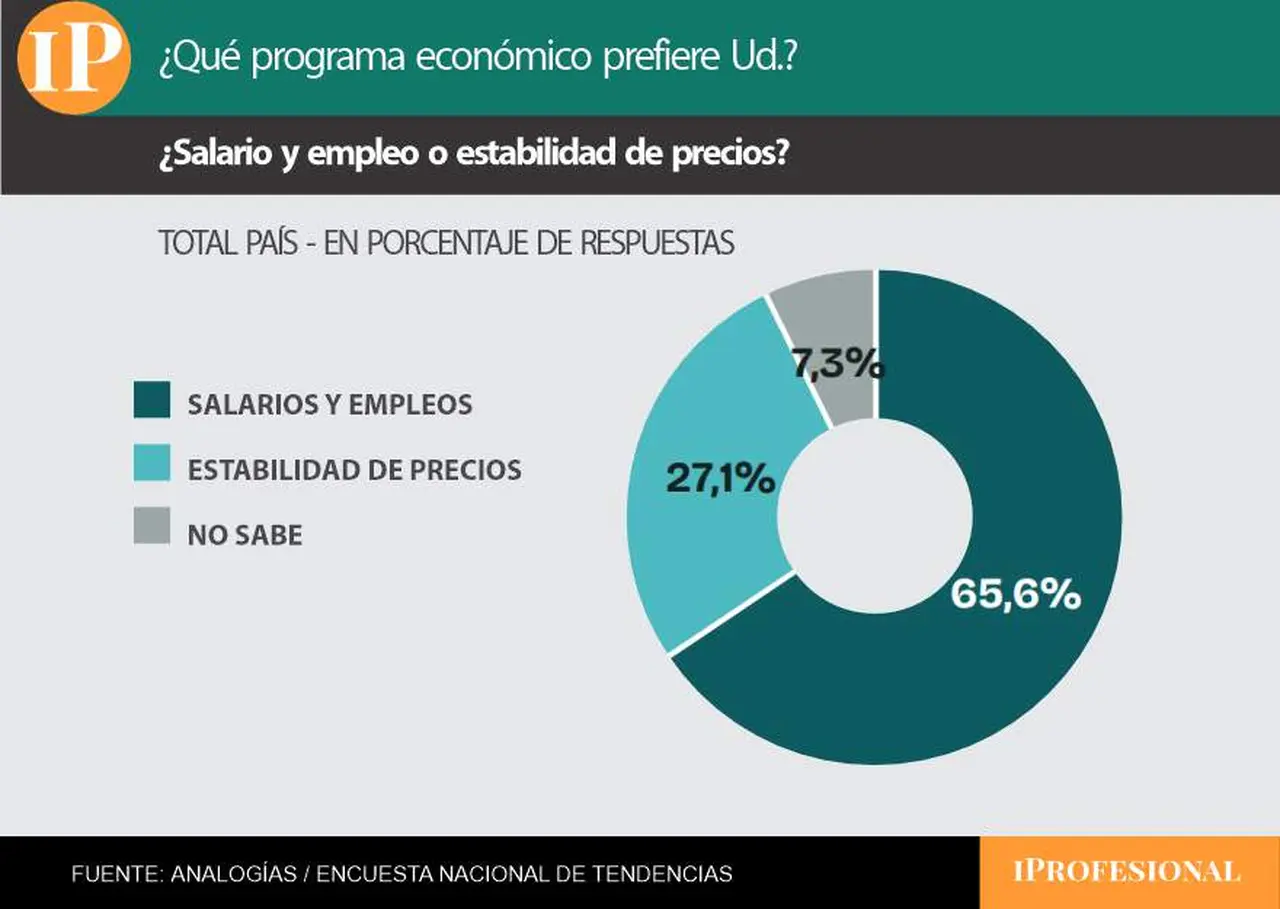
Casi dos tercios de los votantes prioriza las políticas sobre salarios y empleo frente a los precios
Las expectativas sobre la inflación y el empleo
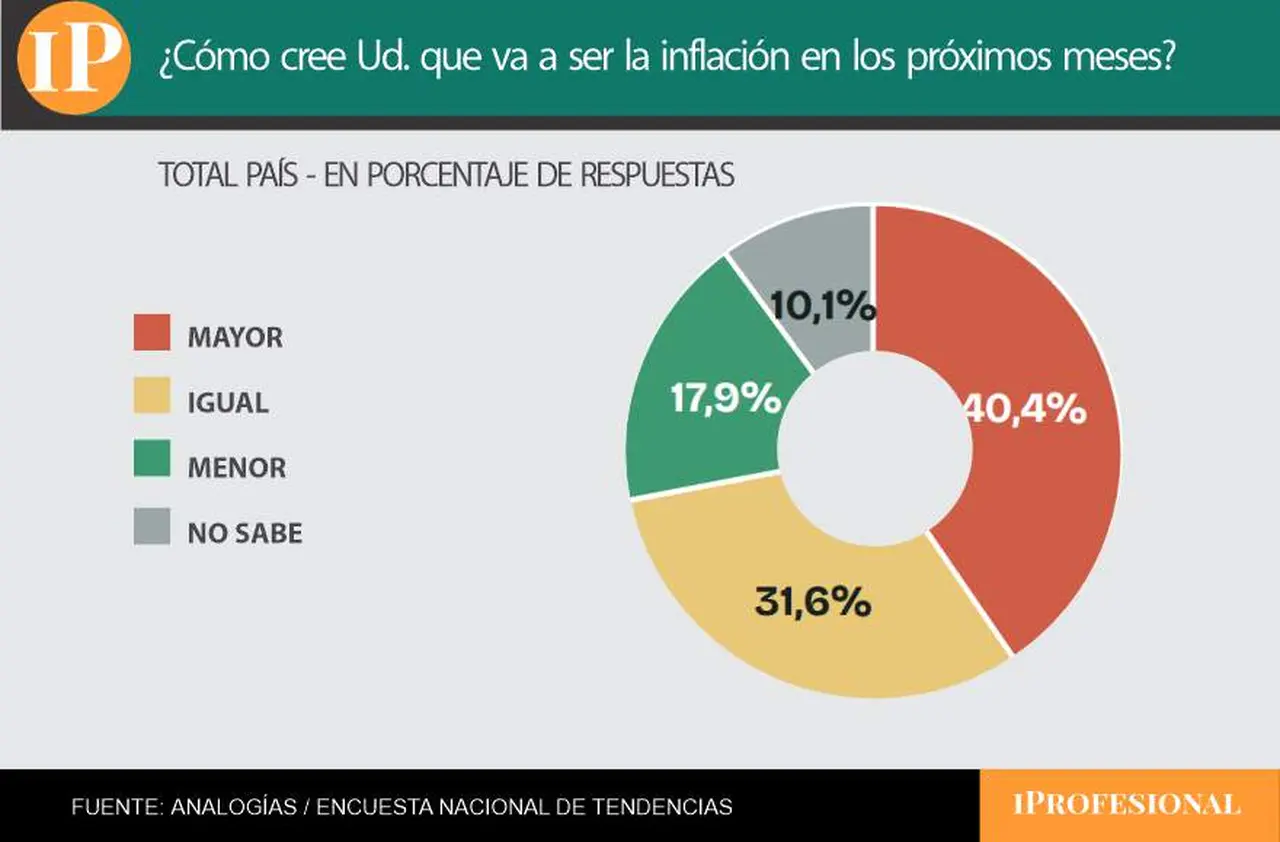
El 40,4% aún cree que la inflación subirá pero más del 30% ve un sendero estable
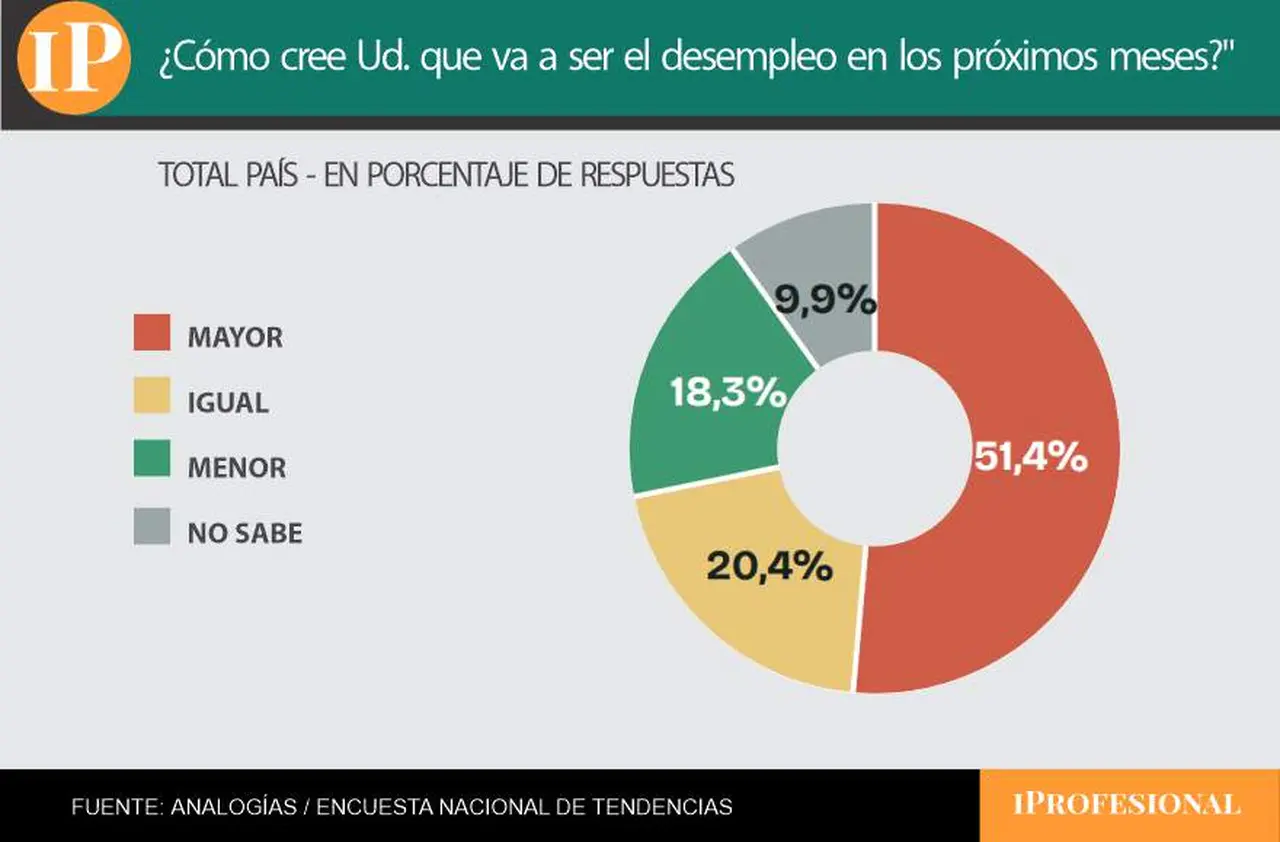
La mitad de los consultados cree que el desempleo aumentará
¿Cómo le fue a Milei contra el peronismo en el tramo electoral de la encuesta?
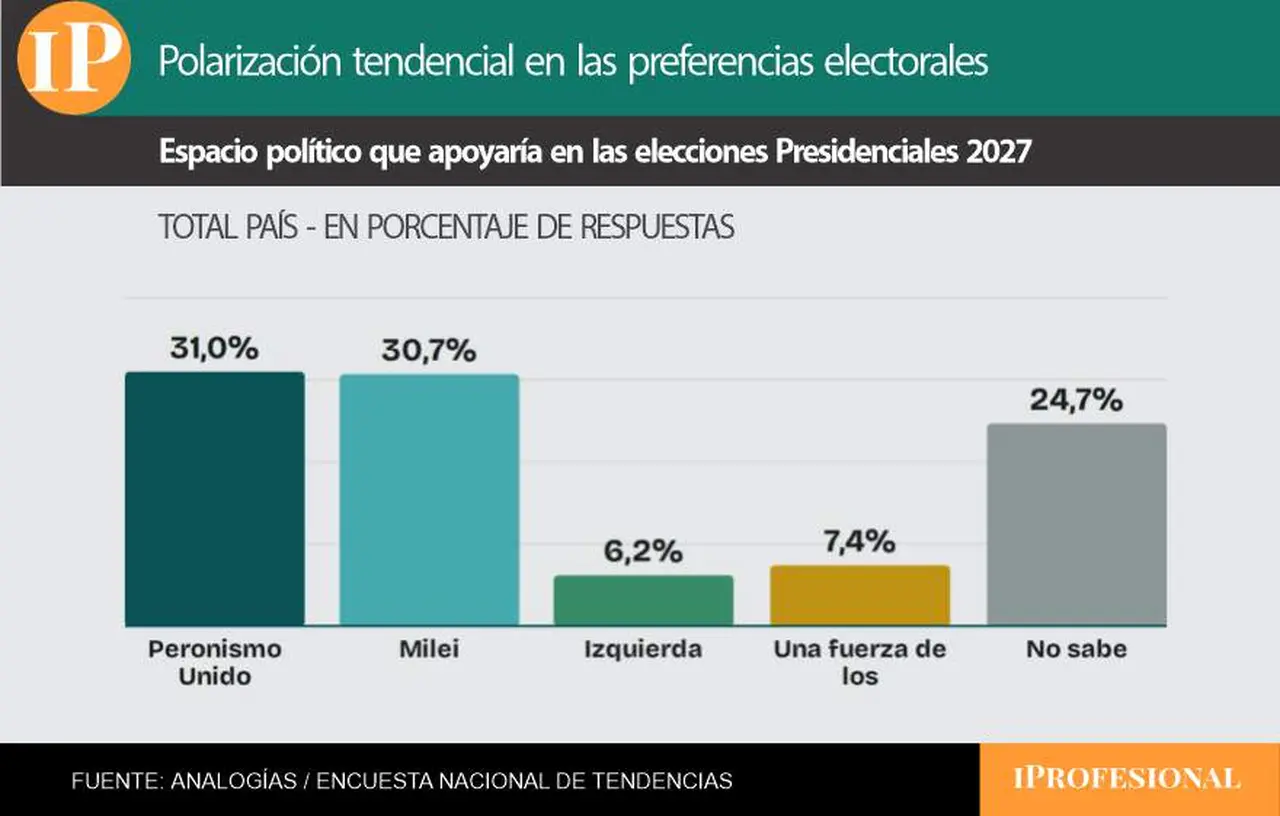
La encuesta mostró un empate técnico entre Milei y el peronismo
encuesta,javier milei,inflacion,acto,adquisición,aéreas,aerolíneas,agroinsumos
ECONOMIA
El Banco Provincia lanzó un plan para comprar autos 0 km o usados hasta en 72 cuotas: quiénes pueden acceder y a qué tasa


- Quiénes pueden acceder: clientes de Banco Provincia, sujetos a calificación crediticia.
- Qué vehículos se pueden comprar: autos 0 km y usados.
- Monto disponible: desde $100 mil hasta $50 millones.
- Financiación: hasta el 100% del valor de la operación, según condiciones vigentes y evaluación crediticia.
- Préstamos UVA: plazos de 12 a 48 meses. Tasas para clientes con haberes de UVA + 6% a UVA + 10% nominal anual; para quienes no cobran haberes, de UVA + 10% a UVA + 14% nominal anual.
- Préstamos en pesos a tasa fija: plazos de 12 a 72 meses. Tasas de 55% a 65% nominal anual para clientes con haberes y de 65% a 75% nominal anual para quienes no cobran haberes.
- Cómo se solicita: se elige el auto en una concesionaria adherida, se recibe una oferta personalizada y se confirma desde Cuenta DNI o Home Banking BIP.
- Cómo se paga: en cuotas mensuales con débito automático en cuenta.
- Dónde está disponible: en más de 70 concesionarias adheridas de la provincia de Buenos Aires.
El monto operado en el segmento de contado se redujo este lunes a USD 494,2 millones, unos USD 340 millones menos que el viernes anterior. Igualmente la oferta fue suficiente para mantener contenido al dólar mayorista, que cedió un peso, a 1.507,50 pesos, el precio más bajo desde el 21 de agosto.
Precios internacionales que alientan la liquidación de exportaciones y un revitalizado flujo de colocaciones de deuda corporativa alimentan la oferta del mercado por encima de los niveles propios a esta época -por la estacionalidad del comercio exterior-. La tonelada de soja, que la semana alcanzó los USD 480 en el Mercado de Chicago, anotó máximos desde diciembre de 2023, a la vez que el barril de petróleo -otra vez sobre USD 100- está en su mejor nivel en cuatro meses.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
En el recorrido de 2026 el tipo de cambio oficial exhibe una suba de 52,50 pesos 3,6%, detrás de una inflación próxima al 22% acumulado en lo que va del año.
El Banco Central estableció un techo para su régimen de bandas cambiarias en los $1.898,24, un movimiento que dejó al dólar mayorista con un margen de alza de 390,74 pesos o 25,9% para desafiar ese límite teórico de flotación. Se trata de la brecha más amplia desde el 13 de mayo de 2025 (25,9%), dentro de un esquema que comenzó a regir el 14 de abril del año pasado.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
“El dólar mayorista continúa prácticamente planchado, transitando una etapa de muy acotada volatilidad tras superar recientemente los $1.500, mientras el BCRA sigue desacelerando las compras en busca de dar más espacio a la demanda privada, sin que la misma altere las cotizaciones. Más allá de la positiva lectura ayer del IPC, las tasas cortas en pesos podrían no encontrar más espacio para la contracción, y hasta que se siga avanzando en la desaceleración de la inflación, el objetivo de máxima sería que se prolongue el actual clima de calma financiera”, señaló el economista Gustavo Ber.
El dólar al público estuvo negociado sin variantes a $1.530 para la venta en el Banco Nación. El Banco Central informó que en las entidades financieras el dólar minorista promedió $1.531,73 para la venta y $1.480,30 para la compra.
El dólar blue ganó diez pesos o 0,6% en el día, a $1.555, en su precio más alto en lo que va de septiembre.
“A lo largo de 2026 el BCRA venía logrando tres cosas a la vez: dólar calmo, tasas bajas y elevadas compras de divisas. Ya no puede: en las últimas semanas viene priorizando estabilidad cambiaria y de tasas, resignando compra de divisas”, comentó Lorenzo Sigaut Gravina, director de Equilibra.
Ignacio Morales, Chief Investments Officer de Wise Capital, mencionó que “la corrección bajista de la divisa coincidió con la difusión del dato inflacionario de agosto, que registró un 1,7% mensual y servirá de pauta para recalibrar las bandas operativas en octubre. Con este ajuste programático, la banda máxima se desplazará el próximo mes hasta rozar los $1.952″.
“El Banco Central de la República Argentina mantuvo una intervención acotada en el Mercado Libre de Cambios debido a la menor oferta de divisas respecto a la demanda privada. Esta dinámica de compras reducidas refleja las dificultades del organismo para sumar divisas en el escenario actual”, añadió Morales.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
La Consultora 1816 subrayó que “el BCRA estima que quedaban por liquidarse USD 4.400 millones de Obligaciones Negociables y títulos provinciales emitidos hasta fin de agosto, mientras que septiembre ya tuvo colocaciones (YPF fue récord con USD 1.200 millones). ¿Quién demanda? Principalmente minoristas, pero los corporativos aprovechan para girar montos inéditos de dividendos: USD 3.700 millones entre enero y agosto, más del doble de lo que se giraba con Macri, lo que sugiere que -implícitamente- se están girando utilidades viejas, retenidas por el cepo. Es decir, se gira un porcentaje mucho más alto de las ganancias habilitadas».
Corporate Events

Encuesta revela qué pesa más para los votantes, entre salarios, empleo e inflación

Malvinas: el Reino Unido refuerza la defensa militar de las islas con cuatro aviones caza

Malvinas: el Gobierno sigue de cerca la crisis interna del Reino Unido y apuesta al respaldo internacional

Nueve huelgas de hambre en cárceles de Cuba, cinco muertes bajo custodia y Kilo 8 señalado: el mes que expone la crisis penitenciaria

Yet another Dem ripped online for ‘inventing racism’ as lawmakers peddle debunked ‘lynching’ claims

Russia readies new 500-mile missile as weapon expert warns of ‘terminal end game surprises’

El Gobierno suma una función a Cancillería: alinear la política exterior al reclamo por Malvinas

“¿Dónde está Kicillof?”: Patricia Bullrich cruzó al gobernador por la inseguridad en la Provincia

La cima de la Zona A del Torneo Clausura se pondrá en juego con dos compromisos: hora, TV y formaciones

Gremios que le ganaron a la inflación oficial de agosto en paritarias

 SOCIEDAD1 día ago
Entre arroyos y countries: vecinos intentan salvar el último pulmón rural del conurbano antes de que cambie para siempre
- POLITICA1 día ago
Trump habló de una posible guerra por Malvinas y dijo que podría intervenir para resolverla
- ECONOMIA1 día ago
Más allá de la música, el nuevo negocio de Pablito Lescano, el líder de Damas Gratis





