






Pago de suma no remunerativa hasta diciembre
- $75.000 a partir de la categoría inicial, que se deberá abonar hasta el día 30 de octubre
- $75.000 a partir de la categoría inicial, que se deberá abonar en conjunto con la primera quincena de noviembre

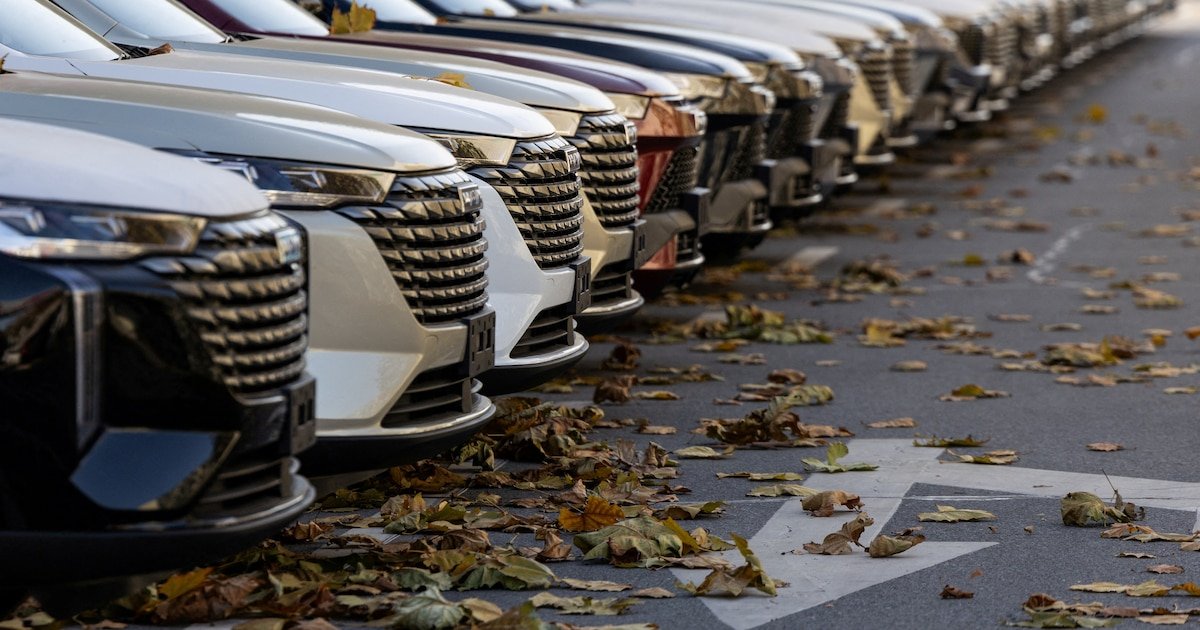
Que los autos SUV hayan alcanzado el 45% del mercado automotor argentino es el más claro símbolo del cambio de hábitos y usos que tienen los consumidores. Los hatchback, los sedanes e incluso las pickup compactas y medianas, no pueden combatir este tipo de vehículos que tienen el confort de un auto y la destreza de un utilitario liviano. Gana en tamaño frente a los primeros, pierde en capacidad de carga en la comparación con una camioneta, pero al final del día, es la elección que prevalece.
En la Argentina, esa explosión por los SUV llegó un poco tarde porque entre el impuesto PAIS, el arancel de importación y el impuesto al lujo, no era negocio traer este tipo de auto hasta 2024, ya que quedaban muy caros y con poco mercado. Pero desde que se abrió la importación sin barreras burocráticas como eran las SIRA, comenzó un proceso de migración de usuarios a estos “autos altos” aprovechando una variedad de ofertas, segmentos y tecnologías que no es tal en las otras categorías de autos.
Los más accesibles son también los más vendidos. Se los conoce como B-SUV, representan el 50% de todos los SUV, y en general son modelos que equivalen a un auto compacto, sea sedán o hatchback, con los que en muchos casos comparten parte de su equipamiento, desde motor y transmisión, hasta tablero, luces o paragolpes. Hay marcas que crearon el SUV como una extensión de su auto más accesible, pero otras que decidieron entrar fuerte con un modelo con diseño propio y distintivo.
Esos autos tienen precios que van desde los $33.000.000 como es el caso del Citroën Basalt, hasta los $46.120.000 que cuesta un Peugeot 2008. En el medio hay todo tipo de ofertas como el Renault Kardian ($37.310.000), el Volkswagen Tera ($36.755.250), el nuevo Chevrolet Sonic ($38.390.900), o el Toyota Yaris Cross ($41.464.000), entre otros.
Pero los C-SUV, los que pertenecen a los vehículos medianos, empezaron a crecer en el mercado también y ya son el 43% de la categoría. Son vehículos más voluminosos, que tienen un largo de más de 4.40 m, capacidad para 5 adultos en su interior y un volumen de carga en la parte posterior que en muchos casos podría incluir una tercera fila de asientos.

Domina el mercado luego de cinco meses de operaciones con 8.983 unidades, que le permiten duplicar la performance de sus más cercanos rivales. Territory se fabrica en China por JMC, socio estratégico de Ford, y se comercializa en 3 versiones en Argentina. Las dos originales eran las nafteras, SEL y Titanium, y desde noviembre del año pasado está también disponible la Híbrida. Los precios van desde los $48.861.930 hasta los $56.908.020.

Hasta mediados del año pasado era el SUV argentino de este segmento, que hacía frente al Toyota Corolla Cross brasileño. Pero desde entonces, por estrategia de la marca, la fábrica de General Pacheco quedó sólo para Amarok, y los nuevos Taos llegan desde México. La renovación fue estética pero también mecánica incorporando la nueva caja de velocidades de 8 marchas. Se vende en tres versiones con precios que van desde los $57.511.750 hasta $66.319.150. En lo que va del año se patentaron 4.913 unidades.

Se fabrica en Brasil y fue la referencia de los último dos años en la categoría, especialmente por ser la única alternativa que ofrecía un motor híbrido convencional. Corolla Cross se vende en el mercado argentino con seis versiones, iniciando la gama con un modelo naftero y un precio de $51.918.000 para terminar en el GR-Sport, también naftero y un precio de $64.083.000. Entre enero y mayo se vendieron 4.809 autos.

Aunque la marca fue una de las que más cayó en ventas en la comparación interanual, el Compass se mantiene entre los modelos más vendidos en Argentina con 3.313 unidades. Se fabrica en Brasil como todos los Jeep regionales (Renegade y Commander), y tiene dos tipos de equipamiento: tracción simple y tracción integral. Entre los primeros hay cuatro niveles de equipamiento con precios que van desde los $56.920.000 hasta $60.210.000; en tanto que la versión 4×4 es única, tiene también el motor 2.0 turbo de 272 CV y su precio sube a $72.930.000.

Este es el primer modelo de una marca china en el ranking de ventas. Llegó a los 3.306 patentamientos en cinco meses y se comercializa en dos versiones híbridas, una de tracción simple que entra al cupo que no paga arancel de importación, y otra que es 4×4 y sí lo paga por pasarse del precio mínimo. Sus precios se publican en dólares, y son de USD 35.800 y USD 42.500.

Es nuevo en el mercado, llegó a fines de año pasado para renovar completamente la propuesta regional de Nissan, que llegaba hasta el Kick anterior, auto del segmento B compacto. Se produce en Brasil y se venden en tres versiones que empiezan con un precio de $52.990.000 y llegan gasta un valor de $59.990.000. A pesar de tener poco tiempo en el mercado, en lo que va del año llevan patentados 2.415 automóviles.

Este vehículo es el primer híbrido enchufable de la lista. Es chino, llegó en octubre del año pasado al mercado argentino como una de las avanzadas de la compañía. Tiene dos versiones de equipamiento distintas con leves subas en los precios oficiales. La versión de acceso es la GL, con un precio de USD 35.490. En tanto la más equipada, denominada GS, se vende en USD 37.490. Hasta mayo llevaban vendidas 2.020 unidades.

Este modelo también llegó a Argentina este año, y aunque es fabricado por SAIC, el socio local de General Motors, es un vehículo que proviene igualmente de China. Es otro modelo que ofrece tecnología electrificada, en este caso es un híbrido enchufable que se comercializa en una sola versión de equipamiento. En lo que va del año se vendieron 1.487 unidades y su precio es de $52.740.900.

Este es otro auto de procedencia y marca chinas. El Chery Tiggo 7 logró una buena penetración en el mercado gracias a su sistema de propulsión Mild-Hyrid que le permite entrar al cupo de los vehículos que no pagan arancel de importación. Se vende en una sola versión denominada Premium y tiene un precio de USD 32.900. Se vendieron en el año 1.341 unidades.
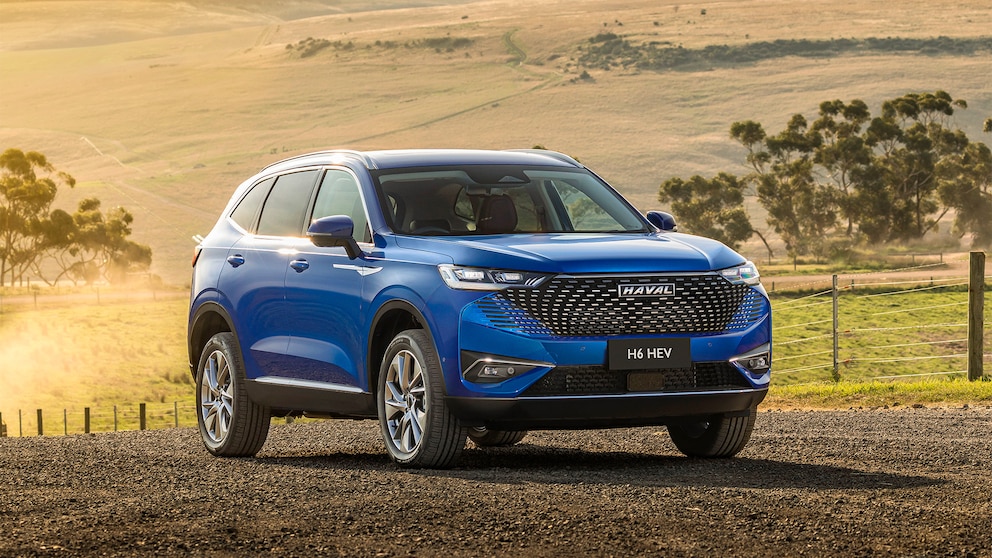
Es una de las marcas que pertenecen a Great Wall Motors (GWM), y es importada por el Grupo Antelo en Argentina. Haval H6 se vende con 5 versiones a las que esta semana se sumó una sexta denominada Pro HEV. Tienen motorizaciones térmicas e híbridas y sus precios van desde los USD 33.500 a USD 35.500 para las híbridas y desde los USD 36.500 a USD 44.400 las nafteras. En total se llevan vendidas 1.244 unidades en 2026.
Asia / Pacific
La mejora es del 7,35% para el último cuatrimestre del año, con el pago de una suma no remunerativa que se incorporará al salario inicial en diciembre

empleo,héctor morcillo,federación de trabajadores de la alimentación,Economía,Económica,Economia politica,Que es economía,Economía definición
El Banco Central dispuso cambios para la información que los bancos y las billeteras virtuales brindan a sus clientes sobre el rendimiento de su dinero depositado en sus cuentas e invertido en fondos comunes de inversión (FCI) de dinero o “money market”. Hasta ahora, existían diferencias en el modo de informar la rentabilidad de las cuentas remuneradas que utilizaba cada entidad financiera, por lo que el BCRA decidió unificarlo.
A partir del próximo 1° de noviembre, los bancos y las billeteras que ofrezcan cuentas remuneradas a través de FCI deberán informar “la variación del valor de la cuotaparte de los últimos 7 (siete) días corridos expresada como tasa nominal anual”, descontando los honorarios de administración y custodia. También deberán consignar “los datos identificatorios de tales fondos, su descripción y clase de cuotaparte”, señaló la norma del Central.
Las entidades financieras deberán informar esa tasa de interés a sus clientes “en todos los medios digitales en donde se preste este servicio”. Eso incluye las plataformas de homebanking, las apps para celulares de los bancos y las apps de las billeteras digitales.
“El acceso a la citada información deberá ser fácil y directo, en cuanto a visibilidad y tamaño, en esos medios, ubicada junto a la opción de inversión y donde se informe el rendimiento de tal fondo”, precisó el BCRA.
Hasta ahora, cada entidad informaba el rendimiento de su cuenta remunerada según su criterio. Algunas mostraban la tasa nominal anual (TNA) y otras la tasa efectiva anual (TEA). También mostraban el rendimiento en distintos períodos, según su conveniencia: le informaban al cliente la mayor tasa anualizada posible, ya sea en la última semana, el último mes u otro período. Algunas entidades incluso informan proyecciones de rendimientos futuros en lugar de rentabilidad pasada.
Todas esas “picardías” de bancos y billeteras a la hora de decirle a su cliente cuánto rinde su dinero invertido en un fondo común de inversión a través de una cuenta remunerada, ahora quedarán unificadas. Así, la comparación para saber qué entidad ofrece más rendimientos será más sencilla.
Un punto clave para el cliente es diferenciar las cuentas remuneradas con rendimiento variable de otras entidades que garantizan un interés fijo. Entre las primeras, el interés que genera la cuenta dependerá de cuánto rinda el fondo común de inversión, por lo que la tasa informada cambiará todos los días. Es el caso de billeteras, como Personal Pay, Mercado Pago, Lemon, Cocos o YPF App, y también de bancos tradicionales como Santander, Macro o Galicia.
En otros casos, las cuentas pagan un interés fijo, que cambiará cuando la entidad lo decida por razones comerciales. Este rendimiento garantizado se paga en entidades como Banco Nación, Banco Supervielle, Ualá, Carrefour Banco o Naranja X, entre otras. En este último caso, el cambio sancionado ayer por el BCRA no aplica.
Tanto en uno como en otro caso, es importante conocer si el rendimiento tiene algún límite o condición especial. Muchos bancos o billeteras ponen un tope: por ejemplo, ofrecen rendimientos hasta $ 2 millones, sin retribuir nada por encima de ese monto. Otras remuneran solamente el dinero a sus clientes de cuenta-sueldo o a quienes paguen un paquete de servicios determinado.
La norma que sancionó el Banco Central para mejorar la información al cliente los denomina “fondos comunes de dinero”, aunque en el mercado financiero se los conoce como fondos “money market”. Se trata de FCI cuya característica esencial es su liquidez inmediata, es decir, se puede disponer del dinero sin ninguna restricción. Otros fondos comunes requieren un plazo de 24 o 48 horas para retirar el dinero.
Las entidades financieras invierten el dinero de sus clientes en esta clase de fondos para ofrecerles algún rendimiento diario que los ayude a protegerse de la inflación y, al mismo tiempo, les permita disponer de su dinero cada vez que lo deseen.
Su objetivo principal es generar intereses invirtiendo en activos líquidos y de baja volatilidad. Estos fondos suelen invertir en instrumentos como plazos fijos (tanto tradicionales como precancelables), cauciones, cuentas remuneradas y otros fondos. Se trata de una inversión conservadora, a diferencia de FCI basados en acciones o bonos, que son mucho más volátiles.
Los fondos comunes “money market” acreditan los intereses en forma diaria, por lo que son especialmente adecuados para períodos inferiores a 15 o 20 días, si se considera que el plazo fijo más corto es a un mes de plazo.
Lo interesante de estos fondos es que funcionan, casi, como una caja de ahorro. El dinero está prácticamente a la vista. Cuando un usuario coloca plata en ellos se suscribe en forma inmediata y, al rescatar por la necesidad de hacer un pago, la acreditación en la cuenta es en el momento.
Banca digital,billetera virtual,finanzas,tecnología,pagos móviles,transacciones,economía,innovación,G Pay
Tras los aumentos, cuánto cobrará un empleado de comercio en noviembre 2026 Tras los aumentos, cuánto cobrará un empleado de comercio en noviembre 2
trabajo,maternidad,licencia,paternidad,Management,Software management,Manager,Project management



Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina


Cuáles son las condiciones que enfrentan las pymes para financiarse en el mercado de capitales


Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias