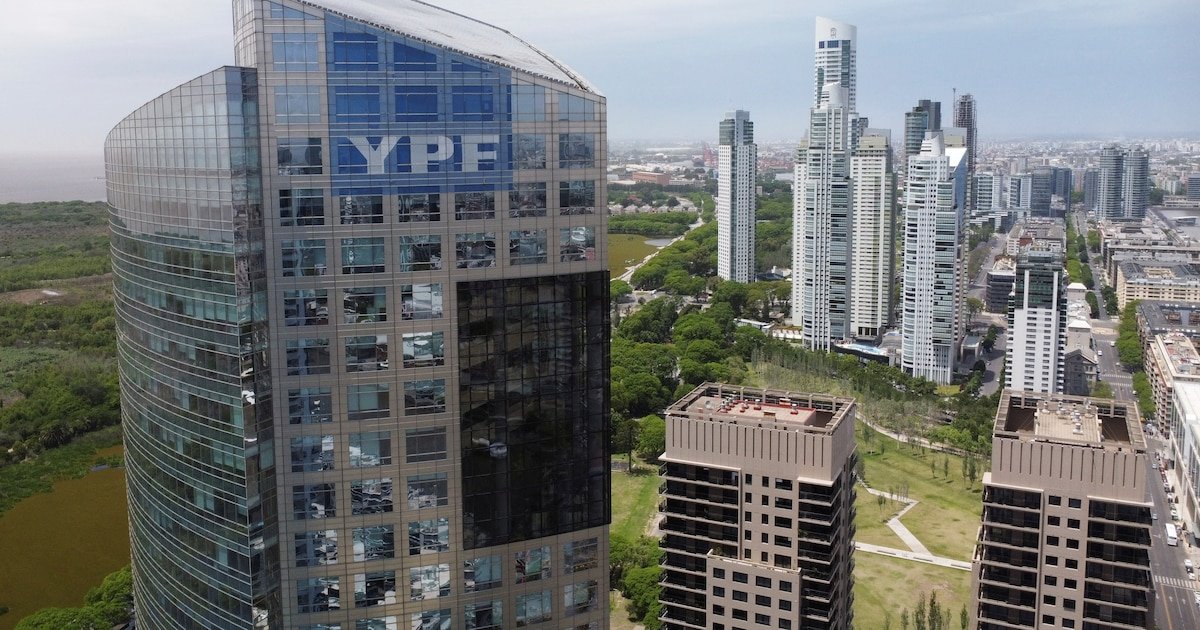
La sede de la petrolera argentina YPF (REUTERS/Agustin Marcarian)
YPF acaba de presentar su último balance trimestral al 31/03/2026, en el que obtuvo un EBITDA Ajustado de USD 1.594 millones.
El resultado neto suele estar influido por distorsiones contables y no reflejar la realidad operativa neta de la empresa en análisis.
Advertisement
Es por este motivo que suele utilizarse preferentemente el EBITDA Ajustado, para mostrar, de una manera más realista, el flujo neto de ingresos correspondiente a los accionistas.
El EBITDA es una métrica que busca medir la capacidad de generación de caja del negocio operativo, sin tener en cuenta cuestiones financieras, contables o impositivas.
El EBITDA Ajustado detrae, además, resultados extraordinarios, no recurrentes o transitorios.
Advertisement
La empresa debería cotizar con un múltiplo de 4,5x, esto es, unos USD 18.000 millones.
Anualizando el número trimestral, podemos estimar un “valor justo” para la compañía, utilizando el ratio más habitual entre los analistas más avezados del mercado petrolero.
Se trata del EV/EBITDA, que es un múltiplo financiero que compara el valor total de una empresa (incluida su deuda) con su rentabilidad operativa, siendo una herramienta clave para evaluar si una compañía está cara o barata en relación con otras de su sector.
Si, en línea con el resultado trimestral, la empresa YPF obtuviera recurrentemente un EBITDA anual de 6.000 millones de dólares, su valor estimado oscilaría, bajo diferentes escenarios, entre 45 y 80 dólares por acción.
Advertisement
Este análisis tiene en cuenta que, empresas petroleras integradas como YPF, suelen tener múltiplos EV/EBITDA entre 4,5x y 7x, dependiendo de factores tales como riesgo país, precio internacional del petróleo, nivel de deuda, crecimiento esperado, calidad de reservas y exposición política, entre otros.
Bajo un escenario conservador, la empresa debería cotizar con un múltiplo de 4,5x, esto es, unos USD 18.000 millones.
Curiosamente (o no tanto), este número se asemeja a la realidad actual, en la cual, el precio unitario del papel se encuentra en los alrededores de 42,50 dólares.
Advertisement
El EV (Enterprise Value) se obtiene mediante el producto del precio por acción y el capital emitido y luego se suma la deuda financiera neta.
EV = 42,50 X 400 M + 10.000 M = U$S 27.000 M
Mediante el procedimiento inverso, utilizamos diferentes medidas de EV/EBITDA, y obtenemos así precios objetivos para el caso de que este múltiplo evolucione hacia cada uno de los valores indicados.
Advertisement
Con múltiplos de 4,5x 6x y 7x, un EBITDA de USD 6.000 millones y una deuda neta de USD 10.000, tenemos:
4,5 x 6.000 M – 10.000 M = 17.000 M/400 M = 42,50 Escenario conservador
6 x 6.000 M – 10.000 M = 26.000 M / 400 M = 65 Escenario Base
7 x 6.000 M – 10.000 M = 32.000 M / 400 M = 80 Escenario optimista
Que el precio actual sea similar al estimado bajo el escenario menos propicio, nos muestra que el mercado todavía aplica un descuento importante por:
riesgo político argentino,
litigio por la expropiación,
control estatal,
controles cambiarios históricos,
incertidumbre macro.
Pero si Argentina se consolidara y alcanzara mejores valores macro, tales como:
inflación más baja,
mayor apertura financiera
menor riesgo país,
estabilidad regulatoria,
crecimiento exportador de Vaca Muerta.
Entonces YPF podría empezar a cotizar con múltiplos más parecidos a los de otras petroleras latinoamericanas o productoras de petróleo no convencional norteamericanas o europeas. Los múltiplos EV/EBITDA actuales de algunas de las empresas petroleras integradas más conocidas, son los siguientes, según ranking y EV/EBITDA:
Chevron – 10,5x
Exxon Mobil – 10,1x
Repsol – 6–7x
Eni – 5–6x
YPF – 4, 5x
Shell – 3,9x
Petrobras – 3,8x
BP – 3,4x
Total Energies – 3,4x
Equinor – 2,5x
Del cuadro anterior podemos obtener algunas conclusiones interesantes:
Las petroleras estadounidenses como Exxon y Chevron cotizan con una prima enorme frente a las europeas y latinoamericanas.
estabilidad jurídica,
recompra de acciones,
calidad del management,
menor intervención estatal.
Las europeas sufren descuento por:
impuestos extraordinarios,
presión regulatoria,
menor crecimiento esperado.
Petrobras e YPF cargan además con descuento político y riesgo país.
Lo llamativo es que YPF hoy ya no cotiza tan “barata” respecto de Petrobras o Shell. De hecho:
Petrobras 3,8x
Shell 3,9x
YPF 4,5x.
Eso reflejaría que el mercado:
le asigna valor muy importante a Vaca Muerta
espera fuerte crecimiento de producción/exportaciones
y descuenta una mejora macro argentina bajo Milei.
Si Argentina lograra normalización financiera plena y reducción fuerte del riesgo país, YPF podría aspirar eventualmente a múltiplos más cercanos a:
Eni/Repsol: 6–7x,
o incluso majors americanas: 8–10x.
Con EBITDA de USD 6.000 millones:
a 5x → EV USD 30.000 millones – USD 50 por acción
a 7x → EV USD 42.000 millones – USD 80 por acción
a 10x → EV USD 60.000 millones – USD 125 por acción
Otro punto clave a considerar es que el EBITDA actual, seguramente no refleja el que la compañía, potencialmente, puede obtener en los próximos años.
No existe todavía un consenso serio y detallado de mercado con proyecciones públicas de EBITDA de YPF a diez años, como sí ocurre con Exxon o Chevron. La mayoría de los analistas trabaja con horizontes de 2–5 años debido al riesgo argentino y la volatilidad del petróleo.
Advertisement
Pero sí puede reconstruirse un rango razonable usando:
guidance oficial de YPF
informes de bancos
proyecciones de producción de Vaca Muerta
expansión exportadora
proyectos LNG
y comparables shale internacionales.
Los analistas optimistas de energía argentina (BTG, Adcap, Goldman) suelen trabajar implícitamente con tres escenarios, según EBITDA potencial:
Conservador – USD 5–6 mil millones
Base – USD 7–9 mil millones
Optimista – USD 10–12 mil millones
La lógica detrás de las estimaciones más optimistas contempla que YPF está migrando aceleradamente hacia Vaca Muerta y la compañía habla de:
duplicar producción respecto de 2023,
exportar crecientemente vía VMOS,
y concentrarse casi exclusivamente en shale.
Si Argentina alcanza:
1 millón bpd nacional,
infraestructura exportadora plena,
acceso a mercados globales,
YPF podría capturar una porción enorme del crecimiento exportador.
Por último, mediante el Proyecto Argentina LNG junto a Golar, Eni y otros socios locales, YPF estima exportaciones energéticas argentinas de USD 50.000 millones anuales hacia 2031.
Si el LNG efectivamente despega:
Advertisement
YPF dejaría de ser solamente una petrolera argentina,
y pasaría a parecerse parcialmente a una exportadora global de gas.
Ahí el EBITDA podría entrar en el rango de entre USD 10–15 mil millones, especialmente con Brent alto y gas internacional firme.
Este último caso, extremadamente alcista para YPF, podría esquematizarse de la siguiente manera:
8 x 10.000 M – 10.000 M = 70 MM/400 M = 175 ESCENARIO CONSERVADOR
10 x 12.000 M – 10.000 M = 110 MM/400 M = 275 ESCENARIO BASE
10 x 15.000 M – 10.000 M = 140 MM/400 M = 375 ESCENARIO OPTIMISTA
Los supuestos implícitos exigen una drástica disminución del Riesgo País, a niveles similares a estados vecinos, una recalificación alcista de EMBI+, baja inflación, crecimiento económico acelerado y un entorno macro amigable, con menor presión impositiva y regulatoria.
Es un escenario exigente, pero posible, aunque todavía lejano y altamente dependiente de política, infraestructura y precios internacionales.
Sin embargo, comprar ahora y mantener en cartera, podría ser una sabia decisión, llamada a proporcionar una elevada rentabilidad.
Algunos criterios suman flujos de fondos que se cobran en años distintos como si cada peso valiera lo mismo; otros dejan afuera lo que ocurre después de recuperar la inversión; otros tienden a seleccionar los proyectos donde los flujos de fondos están más concentrados (Foto: AP)
07 Nov, 2026 12:28 a. m. EST
Aquellas maduras, que buscan asesoramiento profesional cada vez que deben afrontar un aspecto de su gestión que no dominan, incluida la evaluación de proyectos de inversión.
Aquellas que todavía están en proceso de maduración y deciden avanzar intuitivamente, aun cuando un solo proyecto que destruya valor —y que un buen asesoramiento podría haber evitado— puede justificar por sí mismo el costo de ese asesoramiento.
Un peso hoy vale más que $1 mañana, porque el dinero disponible hoy puede invertirse y generar intereses hasta mañana. Sin embargo, hay métodos que no reconocen esa diferencia
En el método de la rentabilidad por peso invertido, la “supuesta rentabilidad” resultante no está asociada a un período común —un año, por ejemplo—, sino a la duración total de cada operación (Foto: Reuters)
Suma flujos que se producen en distintos momentos como si el dinero tuviera el mismo valor en todos ellos.
No considera la duración de los proyectos que se comparan.
Los proyectos B1 y B2 del cuadro final muestran la contradicción del método de la rentabilidad media por peso invertido, porque sería como preguntarle a un niño si prefiere dos o tres caramelos y esperar que elija dos
En países muy inestables desde el punto de vista económico, político y social, saber cuándo se recupera la inversión aporta un dato concreto
La TIR es el único método que permite determinar la tasa de rentabilidad del proyecto (Foto: Reuters)
Es una medida objetiva que pertenece al proyecto y no a su evaluador: cualquier evaluador que utilice los mismos flujos de fondos para evaluar el proyecto llegará a la misma TIR.
Al ser una medida relativa (un porcentaje) asociada a un período de tiempo, permite comparar proyectos de distinta duración.
Los flujos de fondos intermedios se reinvierten a la TIR, por lo que no es necesario analizar alternativas de inversión parciales para ellos. Si bien este supuesto no es real —lo que constituye una desventaja—, su objetivo principal es determinar la TIR del proyecto bajo análisis sin mezclarla con esas inversiones intermedias. Si se las mezclara, se estaría hablando de la TIR conjunta de todo lo que se piensa hacer, lo cual en la práctica se llama TIR modificada.
Al ser una medida relativa (un porcentaje), no sirve para comparar proyectos de distinta escala (por ejemplo, un proyecto minero frente a la ampliación de una pequeña fábrica de calzado), aunque no es un problema en el que se pueda incurrir en la práctica ya que nadie compararía proyectos de distinta envergadura.
Como la función a partir de la cual se determina la TIR es un polinomio de grado n, puede haber más de un resultado que verifique la igualdad. En ese caso, el criterio debe descartarse y reemplazarse por el VAN.
analizar la función a partir de su primera y segunda derivadas y dónde se anulan —para ver si es creciente o decreciente, determinar sus puntos de inflexión y luego establecer si es cóncava o convexa— o
aplicar la regla de los signos de Descartes, que dice que “habrá una raíz positiva por cada cambio en el flujo de fondos acumulado, comenzando desde la inversión inicial”.
¿Cuánta riqueza agrega el proyecto a la empresa si se exige una rentabilidad mínima? (Foto: NA)
La inexistencia de múltiples resultados, ya que el VAN es único.
Al ser una medida absoluta (en pesos) y no relativa (un porcentaje), permite comparar proyectos de distinta envergadura.
Los flujos de fondos intermedios se reinvierten a la tasa de corte (tc), en lugar de a la TIR; aquí aplica todo lo mencionado anteriormente al respecto.
No informa la rentabilidad del proyecto.
Al ser una medida absoluta, no permite comparar proyectos de distinta duración. Esto se soluciona calculando la anualidad constante (una renta constante periódica cuyo valor presente es el VAN); en ese caso, se prefiere el proyecto con mayor anualidad constante.
El VAN no evalúa al proyecto, sino la calidad del evaluador que lo analiza, lo cual no es lo que se busca. Como las tasas a las cuales se financian dos empresas son distintas, esto conduce a dos VAN diferentes para un mismo proyecto que tiene los mismos flujos de fondos.
El costo del dinero no es un detalle técnico: es lo que permite comparar flujos que ocurren en momentos distintos
La industria de fondos atravesó un mes marcado por la alta volatilidad (Foto: Reuters)
07 Nov, 2026 12:28 a. m. EST
Los Money Market en pesos registraron rescates por casi $500.000 millones en octubre, aunque muy por debajo de los $ 1,4 billones que salieron del segmento en septiembre
Entre los fondos en pesos, la cobertura CER y estrategias de corto plazo fueron las más favorecidas con $175.000 millones y $105.000 millones, respectivamente (Foto: Jaime Olivos)
Los Money Market ofrecieron retornos promedio del 1,5%, en línea con los últimos tres meses
Los fondos en moneda extranjera tuvieron un desempeño más débil (Imagen Ilustrativa Infobae)
Los fondos de renta fija soberana en dólares fueron los más afectados, con una baja de 2,2% en octubre y otro 4,1% en lo que va de noviembre