ECONOMIA
En medio de la polémica por los créditos a funcionarios, Banco Nación detalló cómo funciona su línea hipotecaria

Luego de la polémica sobre los créditos hipotecarios que el Banco Nación otorgó a funcionarios y legisladores del Gobierno, la entidad que preside Darío Wasserman salió a dar su opinión sobre el tema y la línea “+Hogares con BNA”, a la que definió como “una operatoria transparente y masiva”.
En un extenso comunicado, donde no se menciona el contexto ni se nombra a ningún funcionario, el BNA comenzó destacando que la línea mencionada “se sustenta en un esquema de otorgamiento de crédito basado en reglas explícitas, criterios objetivos y procesos estandarizados, orientados a garantizar la transparencia en cada una de sus etapas. Su diseño contempla condiciones homogéneas para la totalidad de los solicitantes y una operatoria integralmente digital, lo que garantiza trazabilidad, control y equidad en el acceso”.
Eso le permite, destacó el banco, “escalar en volumen sin afectar la consistencia de los criterios de evaluación, consolidando un mecanismo de financiamiento hipotecario de carácter masivo, regido por parámetros claros, objetivos y verificables.

“Hasta la fecha, unas 425.000 solicitudes fueron ingresadas a la página web del banco. Luego de eliminar pedidos realizados varias veces por un mismo solicitante y otro tipo de errores, la cantidad de clientes que presentaron solicitudes asciende a unas 246.000″, dijo el BNA. “A la fecha, el banco otorgó efectivamente unas 27.000 hipotecas a las que deben agregarse unas 3.200 en la etapa final (a unos 51 días de escriturar). Los volúmenes involucrados hacen evidente la necesidad de contar con un proceso transparente, objetivo y con trazabilidad. Desde el 12 de enero de 2026 el proceso fue automatizado en su totalidad», agregó.
Sobre el monto de cobertura de hasta el 90% del valor, aclaró que en 2024 hizo ajustes a su la línea “+Hogares con BNA Sector Público” (Reglamentación N.° 802): aumento de la afectación del ingreso del 25% al 30%, y aumento del porcentaje del valor de la vivienda a financiar del 75% al 90%. “Estos ajustes resultaron coincidentes con las propuestas presentadas por los principales bancos con los que compitió (en licitaciones). El BNA resultó ganador en 63 de las 67 licitaciones (94%)“, destacó el banco.
Estos ajustes resultaron coincidentes con las propuestas presentadas por los principales bancos con los que compitió.
En su repaso, el banco destacó que:
- El 8 de mayo de 2024 su nueva línea de créditos hipotecarios denominada “+ Hogares con BNA”, una iniciativa responde tanto a las obligaciones institucionales establecidas en la Ley 21.799 como a la necesidad de revitalizar un mercado que atravesaba una fuerte contracción.
- En enero de 2026, la entidad logró alcanzar un 96% de participación en las nuevas hipotecas otorgadas en el sistema financiero argentino, cifra que, incluso tras el regreso de la competencia de los grandes bancos privados, se mantuvo en un 84% del total de nuevos préstamos, indicó el Banco de la Nación Argentina en el reporte sobre el desempeño de la línea “+ Hogares con BNA”.
- A fines de los años noventa representaba aproximadamente un 5% del PBI, pero hacia diciembre de 2023 alcanzaba solo 0,07%.
- La nueva línea “+ Hogares con BNA” introdujo innovaciones al ofrecer un tope de valor para la vivienda adquirida y la posibilidad de optar por una cobertura CER-CVS.
- Aquellos prestatarios que no cumplen con los requisitos centrales —traspaso del plan sueldo, adquisición de la primera vivienda dentro del precio máximo u otros— enfrentan una tasa significativamente superior, de UVA + 12% frente a UVA + 6% para quienes sí cumplen condiciones y, además, no pueden acceder a la cobertura de ajuste salarial. Esta diferenciación permitió al banco competir en condiciones favorables con grandes entidades privadas que históricamente han ofrecido productos sin estas limitaciones de elegibilidad, según consta en la reglamentación N° 800 del Banco de la Nación Argentina.
- En diciembre de 2023, el BNA tenía un perfil de activos fuertemente orientado al sector público: el 59,9% de su cartera estaba prestado al propio sector estatal y al BCRA, mientras que el sector privado apenas recibía el 18,3% y los créditos hipotecarios representaban sólo el 5,4% del total y seguían en descenso. Para febrero de 2026, la exposición al sector público se redujo al 40% del activo (cerca de USD 50.000 millones), mientras que el financiamiento al sector privado subió al 38,5%, impulsando al crédito hipotecario hasta el 9,9% del activo total del banco, según el balance reportado por la entidad.
También se explicó que todas las jurisdicciones y entidades del Sector Público Nacional a deben pagar a través del BNA y que el Decreto 747/2024 (en base al Art.50 del Dec.70/2023: las empresas públicas “no gozarán de ninguna prerrogativa … ni podrán disponer de ventajas en la contratación de bienes y servicios”) dispuso que dichos organismos debían “impulsar procesos competitivos y transparentes con el fin de procurar la provisión de bienes o servicios”, incluido el de pago de haberes a su personal.

Además, destacó que el Decreto 747/2024, obliga que al momento de la adjudicación deberían “tomar especial consideración al otorgamiento de préstamos hipotecarios a tasas preferenciales” a su “personal”.
El Nación reiteró que cumple con todas las normas del BCRA y que “el tope de precio de la vivienda a adquirir ha ido adaptándose a las condiciones del mercado inmobiliario ya que el valor de vivienda referencia sufrió incrementos (en UVAs) debido, principalmente, al aumento de la demanda que generó el crédito hipotecario”.


El escenario, ante el orden de las cuentas públicas, es, dentro de todo, favorable (Caputo)


El Gobierno enfrenta dificultades para bajar la tasa de interés porque también tiene problemas para reducir la inflación (Letcher)
tarjeta de crédito,deuda,finanzas personales,factura,gastos,presupuesto
ECONOMIA
De salarios por debajo de una canasta básica a empleos que pagan millones: los trabajos mejor y peor pagos en cada provincia
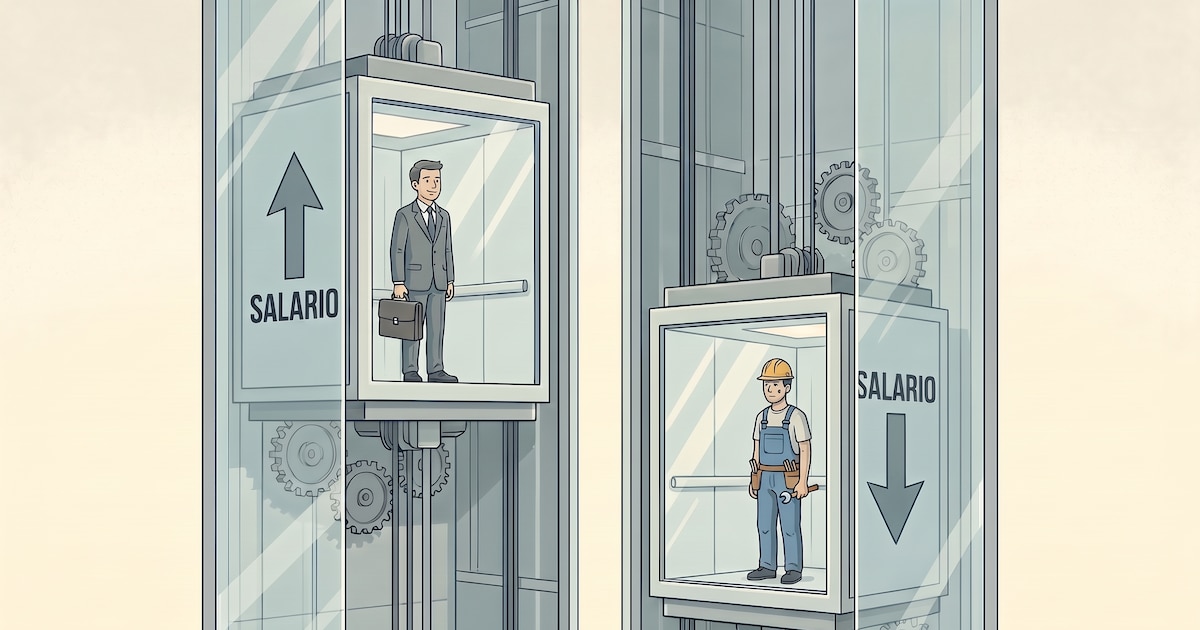
En CABA el salario promedio en la extracción de minerales para la fabricación de abonos y productos químicos alcanza a $15.691.258 mensuales, el más alto de todo el país

La distancia más corta aparece en San Luis, con 8,4 veces, entre la carpintería, herrería de obra y artística ($461.006) y las actividades de informática (3.859.385 pesos)

La explicación fundamental para las diferencias de ingresos dentro de una misma provincia radica en la diversidad de sus sectores productivos (Mercau)

Cuando hay provincias empobrecidas y sin un entramado productivo real, la consecuencia directa es que los salarios más bajos quedan por debajo de la canasta básica total (Abram)


Actualmente, atravesamos una etapa de fuerte restricción en los niveles de actividad económica, particularmente en los tres sectores que históricamente más puestos de trabajo generan: la industria, el comercio y la construcción (Mercau)
desigualdad salarial,mercado laboral,ejecutivo,obrero
Solo 11 puntos básicos del aumento del índice de riesgo país se explican por las expectativas de inflación, mientras que los 98 restantes corresponden principalmente al componente real


Brasil funcionó, entonces, como un contrapeso frente a un contexto internacional más exigente. Pero el alivio tiene límites
- menores compras por menores entradas de emisiones corporativas y provinciales internacionales, y
- venta de dólares al Tesoro por menores colocaciones de deuda en dólares en el mercado local de las estipuladas en el programa financiero.

Argentina puede hacer su parte —los factores endógenos: comprar reservas, mantener el superávit fiscal, estabilizar la inflación y ordenar sus cuentas—. Pero eso no significa que el resultado final esté completamente bajo nuestro control
North America

Javier Milei recibió a Patricia Bullrich en Olivos: el trasfondo de la cumbre y la aclaración que le hizo la senadora

Trump cuestionó a Zelenski por los ataques a refinerías rusas: “Es hora de que Ucrania tenga un nuevo presidente”

La crítica de Pierre Gasly a la F1 por el choque de Norris y la comparación con el castigo a Franco Colapinto en Bakú

Inflación, mora y tasas reales de interés, las claves que definirán el futuro del crédito

Tras la lesión de Leandro Paredes, Miguel Merentiel le dejó un mensaje al capitán de Boca Juniors

Soledad Pastorutti rompió el silencio sobre la escandalosa separación de Natalia Pastorutti: «Son cosas que…»

Escándalo total en la AFA: reventa millonaria, un homenaje paupérrimo a Messi y el pedido urgente de renuncia a Chiqui Tapia

El discurso completo de Leo Messi en su despedida con Argentina: ‘Hoy me toca quizás el día más triste de mi carrera’

Tobey Maguire se quedaba ciego con el traje de Spider-Man y casi se desmaya durante una prueba: fabricar su disfraz fue una pesadilla

El presidente de Burkina Faso, duro tras el amistoso con la Selección: «Nuestro fútbol está enfermo» :: Olé

 DEPORTE3 días ago
Escándalo total en la AFA: reventa millonaria, un homenaje paupérrimo a Messi y el pedido urgente de renuncia a Chiqui Tapia
- SOCIEDAD3 días ago
Tobey Maguire se quedaba ciego con el traje de Spider-Man y casi se desmaya durante una prueba: fabricar su disfraz fue una pesadilla
- DEPORTE3 días ago
El presidente de Burkina Faso, duro tras el amistoso con la Selección: «Nuestro fútbol está enfermo» :: Olé