Una sesión negativa para las bolsas internacionales vuelve a impactar sobre el ánimo inversor respecto de los activos argentinos. Las ventas afectan a las acciones y los bonos domésticos y sube el riesgo país.
A las 12:20 horas, los bonos Globales y Bonares -en dólares- restan un 0,5% en promedio, una tendencia que se extiende a toda la deuda emergentes. El riesgo país de JP Morgan crece en nueve unidades, en los 843 puntos básicos.
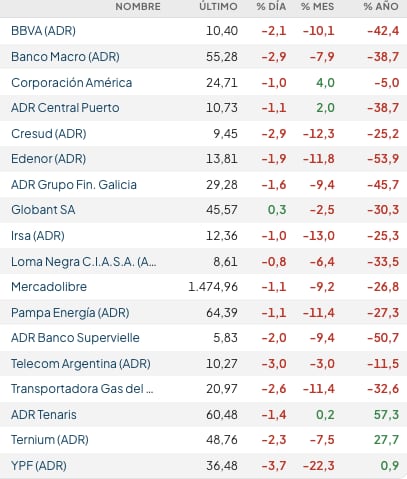
Entre los ADR y acciones de compañías argentinas que son negociados en dólares en Wall Street arreciaban las pérdidas. Entre los valores más representativos, YPF perdía 3,7%, a USD 36,48, su precio más bajo desde el 4 de marzo. Le seguían Vista Energy (-3,4%), Grupo Galicia (-1,6%) y Mercado Libre (-1,1%).

El índice MSCI Merval de la Bolsa de Comercio de Buenos Aires pierde un 1,8% en pesos, en los 83.566 puntos.
Un informe del IERAL de la Fundación Mediterránea hizo foco en “el desafío financiero de 2027″ y subrayó que “los vencimientos de deuda del Tesoro y el Banco Central alcanzan los USD 28.000 millones, en un año en el que habrá que transferir USD 5,600 millones netos al FMI. Con las fuentes de financiamiento hoy disponibles, el faltante se estima en USD 17.000 millones”.
En Estados Unidos, la persistencia de las presiones inflacionarias y la recuperación del mercado laboral sostienen las expectativas de una política monetaria restrictiva. Este escenario, junto con las mayores necesidades de financiamiento fiscal, mantiene elevados los costos de capital para los mercados emergentes.
“Para los emergentes, la combinación de mayor oferta de deuda desarrollada y bancos centrales restrictivos eleva el costo de capital. Las mejoras domésticas siguen siendo necesarias, pero pueden tardar más en reflejarse en las primas soberanas”, consideró Vector Investments.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Walter Morales, presidente y estratega de Wise Capital, señalo que “el Ministerio de Economía difundirá hoy el balance fiscal de octubre, una cifra determinante para medir las chances reales de alcanzar el superávit primario anual de $16,2 billones pactado con el Fondo Monetario Internacional para 2026″.
“Con un excedente acumulado de $13,7 billones hasta septiembre -tras sumar $1,4 billones en ese mes-, el Ejecutivo necesita generar $2,5 billones adicionales en el último trimestre, una tarea compleja considerando la fuerte estacionalidad deficitaria de diciembre, que el año pasado equivalió a $3,83 billones actuales. Si bien los analistas proyectan que dicho rojo podría reducirse a la mitad, esto exigiría acumular unos $4 billones entre octubre y noviembre”, explicó Walter Morales.
De acuerdo con un reciente informe de JP Morgan, la economía argentina transitará hacia los comicios presidenciales del próximo año con un ritmo inflacionario que difícilmente perfore el piso del 2% mensual, advirtiendo además que eventuales tensiones cambiarias en un clima de creciente incertidumbre local y global podrían impulsar los precios por encima de esa barrera.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
La debilidad de precios para los activos argentinos se asocia además a una racha bajista reciente en Wall Street, un fenómeno que se da a la par de elevadas tasas de interés de los bonos del Tesoro norteamericano y la expectativa de un ajuste de tasas de la Reserva Federal de EEUU.
Sergio González, Head de la Oficina de Inversiones de Cohen, comentó además que “en el mundo, el petróleo bajó, pero la tasa de EEUU volvió a subir. El Brent pasó de USD 120,20 el 30 de octubre a USD 92,10 el miércoles 11, mientras que la tasa del Tesoro a 10 años subió 29 puntos básicos, hasta el 5,15%, y volvió a superar el 5%”.
En este aspecto, González enfatizó que “la inflación estadounidense dejó de ser un problema de energía y pasó a ser de demanda: la núcleo subió 0,3% por tercer mes seguido y el mercado ya descuenta una suba de la Fed en diciembre. Por eso, un petróleo más barato ya no alcanza para bajar las tasas”.
North America