ECONOMIA
Mora récord: qué ofrecen bancos y billeteras digitales a los clientes que no pueden pagar sus deudas

El sistema financiero argentino atraviesa un momento crítico, con niveles de mora en créditos y préstamos personales que alcanzaron registros inéditos en más de dos décadas. El fenómeno afecta a millones de familias y en menor medida a empresas, y provocó respuestas dispares entre bancos públicos, privados y billeteras digitales, en un contexto signado por la caída del poder adquisitivo, el encarecimiento de servicios y la proliferación de deudas para sostener el consumo. Mientras tanto, el Congreso debate proyectos de ley para aliviar la situación de casi cinco millones de hogares.
La morosidad se disparó en los primeros meses de 2026, de acuerdo con informes del sector. Según cálculos de la consultora 1816 la irregularidad en préstamos a familias trepó al 11%, el mayor nivel desde la crisis de 2001-2002, y en el sector no bancario las cifras rondan el 27 por ciento. El impacto alcanza especialmente a jóvenes y jubilados, mientras las cámaras bancarias y las entidades ajustan sus estrategias para evitar que más personas y empresas queden fuera del sistema.
No es raro que los bancos gestionen, otorgando facilidades, a sus clientes en problemas. Pero en la situación actual el apuro es mayor porque en simultáneo la Cámara de Diputados debate seis proyectos de ley impulsados por bloques opositores, que proponen un régimen de desendeudamiento y reestructuración de deudas de consumo, la eliminación de intereses por mora y la creación de planes de pago sostenibles. El proyecto más mencionado, “Segunda Oportunidad”, prevé la mediación estatal entre deudores y entidades financieras o fintechs, con topes para que las cuotas de refinanciación no superen el 30% de los ingresos familiares. Una regulación que aterra a las entidades financieras.
En este contexto, los principales bancos del país y las billeteras digitales diseñaron mecanismos específicos para acompañar a los clientes en mora y evitar su exclusión financiera. El abordaje varía según el perfil de la entidad, el tipo de cliente y la antigüedad de la deuda, pero predomina la gestión personalizada y el uso de tecnología para anticipar situaciones de riesgo.
Banco Provincia implementó una estrategia basada en la prevención del sobreendeudamiento y la intervención temprana. La entidad priorizó el otorgamiento responsable de crédito y estableció un sistema de monitoreo activo para identificar señales de estrés financiero antes de que los atrasos se profundicen. Según explicaron voceros, el objetivo es actuar de manera ágil y personalizada para evitar que las situaciones de mora se vuelvan estructurales y expulsen a personas o empresas del sistema.
Para clientes con mora temprana, de hasta 90 días, el banco dispuso una línea general de refinanciación de préstamos personales, con plazos de hasta 72 meses y una tasa fija del 81,78% nominal anual vigente a marzo de 2026. Los clientes pueden acceder pagando un anticipo equivalente a una cuota, o sin anticipo si perciben sus haberes en la entidad. Además, para quienes perciben hasta tres salarios mínimos (es decir menos de $1.073.400), el banco puso en marcha un programa especial con tasa fija reducida al 40,89% y extensión de plazos hasta 60 meses. Frente a casos de mora tardía, de más de 90 días, se mantienen plazos de hasta 72 meses, un anticipo del 5% -o sin anticipo para quienes cobran haberes- y, para situaciones críticas, opciones de salida definitiva de la mora, como quitas de capital o cancelación por saldo contable.
En el segmento de empresas, Banco Provincia ofrece líneas de refinanciación tanto para mora temprana como tardía, con plazos de hasta 84 meses, anticipos del 2,5% o 5% y tasas variables más spread que en marzo de 2026 equivalen al 35,16% nominal anual. Estos esquemas se aplican especialmente a deudas no judicializables. Según fuentes de la entidad, “la recuperación de mora se cuadruplicó durante el primer bimestre del año respecto al mismo período de los últimos tres años”, un dato que atribuyen a la estrategia de prevención y acompañamiento.
En el caso de Banco Nación, la política se centra en la oferta de alternativas de pago y planes de refinanciación flexibles, casi individuales. Las condiciones de los acuerdos, según fuentes de la entidad, se determinan a partir de un análisis que contempla el tipo de cliente, el monto y la antigüedad de la deuda, las garantías disponibles y la capacidad de pago. Las propuestas de regularización pueden incluir bonificaciones de intereses y plazos adecuados, siempre con el objetivo de facilitar soluciones sostenibles tanto para clientes como para el banco.

Entre los principales bancos privados, mientras tanto, la gestión de la mora también se apoya en la personalización y en el uso de tecnología. Fuentes de uno de los bancos líderes, consultadas en off the record, descartaron la existencia de campañas masivas ante el aumento de la morosidad. “El monitoreo es constante, uno a uno. Hoy la tecnología permite detectar individualmente a clientes con dificultades”, explicaron. El sistema analiza el comportamiento de cada usuario y, cuando identifica señales de estrés financiero, ofrece opciones de refinanciación con condiciones diferenciadas, como tasas más bajas y extensión de plazos. Durante el proceso, se suspenden las tarjetas de crédito y la posibilidad de tomar nuevos créditos o sobregiros, hasta que el cliente regulariza su situación.
Este mecanismo, según la fuente, busca evitar que los clientes caigan en instancias judiciales o pierdan su condición de sujetos de crédito. “La idea es preservar al cliente y ayudarlo en el momento que tiene alguna dificultad. Es un sistema personalizado y bastante automatizado”, detallaron. Los clientes pueden acceder a estos planes tanto por canales digitales como telefónicos o en sucursales, y los esquemas se adaptan al segmento y capacidad de pago de cada usuario. “No se comunica masivamente porque puede generar malestar entre los clientes que no tienen problemas de pago”, admitieron.
En Banco Santander, mientras tanto, voceros explicaron que la gestión también es individual. Al detectar que la relación entre los pagos mensuales y los ingresos de un cliente se complica, la entidad ofrece planes de pago para hacer a la cancelación más accesible. Mientras el cliente paga la línea de refinanciación, se suspenden productos como tarjetas de crédito, sobregiros y nuevos préstamos, aunque mantiene su cuenta y otros servicios. Los canales habituales para solicitar ayuda incluyen el home banking, la app de la entidad, el centro de atención telefónica y las sucursales.
En el ámbito de los bancos privados, otra entidad que prefirió no ser identificada señaló que la estrategia combina medidas preventivas en la originación de créditos, gestión del recupero y refinanciación, con extensión de plazos y mejora de condiciones para facilitar a los clientes la superación de la dificultad. La entidad también puso énfasis en la gestión de la pre mora, con acciones de educación financiera y alternativas para evitar que los clientes caigan en incumplimiento.
Las billeteras digitales, como Mercado Pago, adoptaron modelos de gestión del riesgo similares pero basados en tecnología de scoring propia, que analiza más de 3.000 variables y se actualiza en tiempo real. Según voceros de la fintech, este modelo permite otorgar líneas de crédito acordes a las capacidades de pago de los usuarios y personalizar condiciones. “Este proceso nos permite realizar una gestión de riesgo mucho más precisa y dinámica que la del sistema tradicional, personalizar condiciones y otorgar líneas de crédito acordes a las capacidades de pago de los usuarios”, dijeron.
El debate legislativo en la Cámara de Diputados introduce otro factor de presión sobre el sistema. Los proyectos en discusión cuentan con el respaldo de seis bloques opositores y apuntan a crear un nuevo régimen para deudores de consumo, con la posibilidad de reestructurar deudas, eliminar intereses por mora y establecer planes de pago con cuotas que no superen el 30% de los ingresos familiares. La iniciativa “Segunda Oportunidad” plantea la intervención estatal como árbitro entre deudores y entidades financieras y fintechs. Según datos legislativos de abril de 2026, la morosidad afecta al 40% de los jóvenes y cuadruplicó su tasa en el segmento de jubilados.
Desde una de las cámaras bancarias, una fuente consultada advirtió que no existen acciones coordinadas a nivel sectorial y que cada banco define sus propios programas, algo que prefieren por sobre una línea de rescate regulada desde el poder legislativo. “Cuanto menos se meta el gobierno, mejor. Los acuerdos entre privados funcionan mejor en estos casos”, sostuvo. Además, criticó los proyectos de ley impulsados por la oposición, al considerar que “rompen contratos” y pueden tener un efecto negativo sobre el crédito futuro, al modificar condiciones de tasa y plazo, e imponer techos que restringen el acceso. “Solo van a recibir crédito los menos riesgosos, y hay segmentos de la población que se quedan afuera”, agregó.


El escenario, ante el orden de las cuentas públicas, es, dentro de todo, favorable (Caputo)


El Gobierno enfrenta dificultades para bajar la tasa de interés porque también tiene problemas para reducir la inflación (Letcher)
tarjeta de crédito,deuda,finanzas personales,factura,gastos,presupuesto
ECONOMIA
De salarios por debajo de una canasta básica a empleos que pagan millones: los trabajos mejor y peor pagos en cada provincia
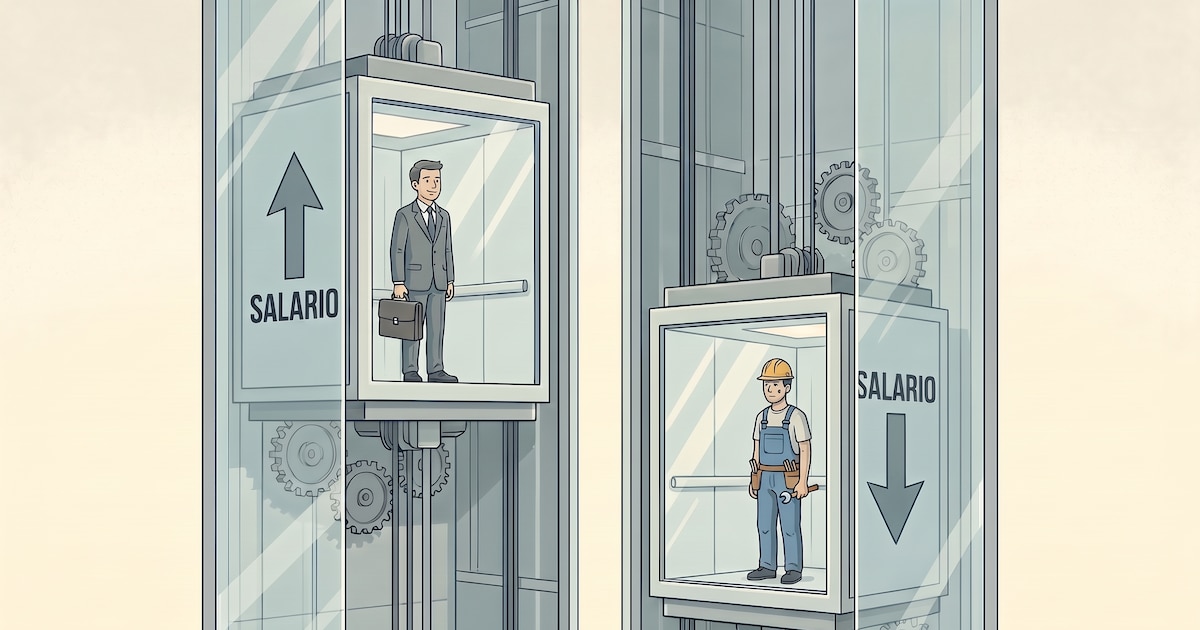
En CABA el salario promedio en la extracción de minerales para la fabricación de abonos y productos químicos alcanza a $15.691.258 mensuales, el más alto de todo el país

La distancia más corta aparece en San Luis, con 8,4 veces, entre la carpintería, herrería de obra y artística ($461.006) y las actividades de informática (3.859.385 pesos)

La explicación fundamental para las diferencias de ingresos dentro de una misma provincia radica en la diversidad de sus sectores productivos (Mercau)

Cuando hay provincias empobrecidas y sin un entramado productivo real, la consecuencia directa es que los salarios más bajos quedan por debajo de la canasta básica total (Abram)


Actualmente, atravesamos una etapa de fuerte restricción en los niveles de actividad económica, particularmente en los tres sectores que históricamente más puestos de trabajo generan: la industria, el comercio y la construcción (Mercau)
desigualdad salarial,mercado laboral,ejecutivo,obrero
Solo 11 puntos básicos del aumento del índice de riesgo país se explican por las expectativas de inflación, mientras que los 98 restantes corresponden principalmente al componente real


Brasil funcionó, entonces, como un contrapeso frente a un contexto internacional más exigente. Pero el alivio tiene límites
- menores compras por menores entradas de emisiones corporativas y provinciales internacionales, y
- venta de dólares al Tesoro por menores colocaciones de deuda en dólares en el mercado local de las estipuladas en el programa financiero.

Argentina puede hacer su parte —los factores endógenos: comprar reservas, mantener el superávit fiscal, estabilizar la inflación y ordenar sus cuentas—. Pero eso no significa que el resultado final esté completamente bajo nuestro control
North America

President talks ‘Trump Ocean,’ trades jokes with Tennessee crowd as Kid Rock kicks off sprawling rally

Honduras mantiene vigilancia ante aviso de tsunami por sismo en Panamá

Vinicius les pidió perdón a los hinchas por el tirón de pelo y Mourinho suspendió la conferencia de prensa

La auditora por el oficialismo habló del informe sobre el oro del Banco Central y defendió la gestión de Bausili

Javier Frana contó una anécdota con Maradona tras ganar el bronce en los Juegos Olímpicos de Barcelona 92: “Entrenamos en los Lagos de Palermo”

Ricardo Darín contó cómo se siente cada vez que está con su nieto: “Estoy enloquecido, te derrite»

Escándalo total en la AFA: reventa millonaria, un homenaje paupérrimo a Messi y el pedido urgente de renuncia a Chiqui Tapia

El discurso completo de Leo Messi en su despedida con Argentina: ‘Hoy me toca quizás el día más triste de mi carrera’

El presidente de Burkina Faso, duro tras el amistoso con la Selección: «Nuestro fútbol está enfermo» :: Olé

Tobey Maguire se quedaba ciego con el traje de Spider-Man y casi se desmaya durante una prueba: fabricar su disfraz fue una pesadilla

 DEPORTE3 días ago
Escándalo total en la AFA: reventa millonaria, un homenaje paupérrimo a Messi y el pedido urgente de renuncia a Chiqui Tapia
- DEPORTE3 días ago
El presidente de Burkina Faso, duro tras el amistoso con la Selección: «Nuestro fútbol está enfermo» :: Olé
- SOCIEDAD3 días ago
Tobey Maguire se quedaba ciego con el traje de Spider-Man y casi se desmaya durante una prueba: fabricar su disfraz fue una pesadilla