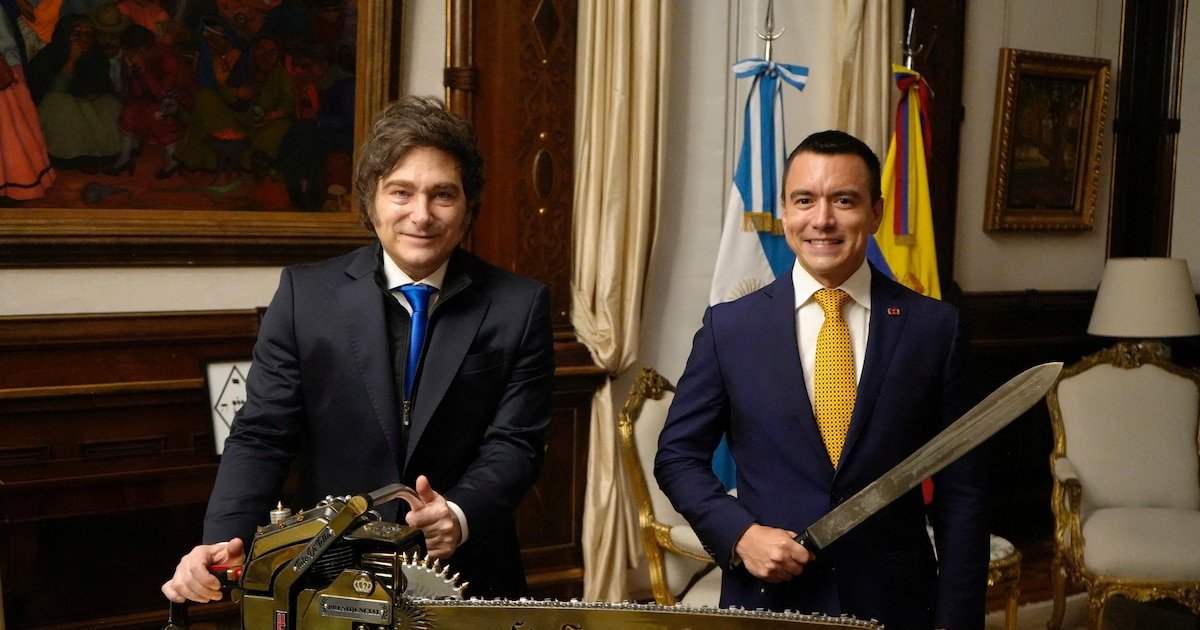
El presidente argentino, Javier Milei, junto a su par colombiano, Daniel Noboa. (Fuente: Presidencia)
Elriesgo país, que surge de los rendimientos de los bonos argentinos, perforó ayer los 500 puntos básicos por primera vez desde febrero. La mejora de la calificación de deuda por parte de Fitch y el anuncio de Moody’s sobre una próxima revisión apuntalaron a los bonos argentinos. Sin embargo, ayer también influyó una leve suba en la tasa de los títulos norteamericanos, que hizo comprimir la diferencia con los bonos argentinos.
Desde Adcap Grupo Financiero consideraron que la mejora de la nota para Argentina desde CCC+ a B- podría haber activado un “círculo virtuoso”. Por lo pronto, esta calificación aún se encuentra un escalón por debajo de la mejor nota que llegó a conseguir el gobierno de Mauricio Macri. Luego, la crisis cambiaria y el salvataje del FMI echaron todo por la borda y la Argentina terminó en default.
Advertisement
La baja del riesgo país está ligada a su vez a la posibilidad de conseguir financiamiento externo. En ese sentido, Ecuador emitió la semana pasada bonos por USD 1.000 millones en el mercado internacional, con un rendimiento del 8,5% anual en dólares. La noticia es relevante porque se trata de un país que al menos para Fitch tiene la misma calificación que Argentina, aunque hace más tiempo.
Los bonos tuvieron una demanda siete veces superior al monto ofertado, al alcanzar los USD 7.000 millones para los bonos que vencen en 2034 y 2039. Esto significa que muchos inversores buscan estas opciones para conseguir un mayor rendimiento en sus carteras, aún apostando por alternativas de más riesgo.
Salir de los países calificados en el grupo de las “C” y pasar a los de la “B” no es trivial. Implica la posibilidad de acceder a un grupo mucho mayor de fondos de inversión, que no pueden posicionarse en activos super especulativos. Por lo tanto, una mejora de la calificación significa la posibilidad de captar fondos frescos de un grupo mayor de inversores internacionales.
Advertisement
Aún con la baja del riesgo país de los últimos días, la deuda argentina sigue rindiendo en niveles que oscilan entre el 9% y el 10% anual en dólares. El equipo económico espera conseguir tasas inferiores para financiarse en los mercados.
Jaime Reusche, vicepresidente de Moody’s y a cargo de la calificación argentina, consideró positiva la decisión del Gobierno de no apurar una colocación de deuda en el mercado internacional: “Si la tasa sigue muy alta para Argentina, lo más sensato es buscar alternativas de financiamiento más baratas como a través de garantías de organismos internacionales. A nosotros nos parece adecuada esa decisión”.
En tanto, la Ciudad de Buenos Aires consiguió la semana pasada una emisión histórica, al colocar una nueva serie del bono Tango en el mercado internacional a una tasa de 7,3% anual en dólares, por diez años de plazo. Fueron USD 500 millones aunque la demanda superó los USD 3.000 millones, dejando en claro que hay apetito por estas colocaciones.
Advertisement
El equipo económico prefiere no endeudarse a tasas altas y opta por alternativas locales o acuerdos con organismos internacionales.
Aunque el Gobierno por ahora prefiere no endeudarse a tasas altas, se beneficia con las colocaciones que realizan provincias, bancos y empresas en el exterior. Sucede que luego deben ingresar los dólares de estas emisiones lo que aumenta la oferta de divisas y permite que el Central intervenga. En lo que va del año, las compras ya superan los USD 7.500 millones y se acercan a los USD 10.000 millones, que fue el piso definido por el propio Gobierno al lanzar la fase 4 del plan monetario.
Ahora la expectativa está puesta en si se podrá perforar el piso de enero, cuando el riesgo país rozó los 480 puntos básicos.
Por un lado, el fuerte ingreso de dólares de la cosecha y las próximas compras del Central podrían darle un impulso adicional a los bonos para bajar el riesgo incluso por debajo de los 450 puntos básicos.
Pero del otro lado, el ruido político y la ansiedad por las elecciones del año próximo mantienen a los inversores alertas. Es difícil en ese contexto, que las cotizaciones suban de manera significativa, pensando en los interrogantes que se plantean a partir de quién triunfe en las elecciones del 2027.
Advertisement
Diplomacy / Foreign Policy,South America / Central America,BUENOS AIRES
El último informe de Allaria revela qué acciones argentinas tienen menos espacio para seguir creciendo y cuáles son sus precios objetivo
Advertisement
Las 3 acciones argentinas con menos potencial
Loma Negra (LOMA): tiene un precio actual de $3.220 y Allaria estima que podría alcanzar los $3.980 hacia fines de 2026, lo que representa un potencial de suba del 23,6%.
Molinos (MOLI): parte de un precio de referencia de $2.220, mientras que su valor objetivo se ubica en $2.860, con un margen de suba del 28,8%.
Aluar (ALUA): actualmente tiene un precio de $887 y podría llegar a $1.160 según las proyecciones de Allaria, lo que implica un potencial de ganancia del 30,8%.
Loma Negra, la acción con menor margen de suba
Molinos y una apuesta al consumo
Aluar, la tercera acción con menos recorrido
¿Cuánto se podría ganar al invertir $500.000 en cada acción?
Loma Negra (LOMA): una inversión de $500.000 pasaría a valer aproximadamente $618.000, con una ganancia de $118.000.
Molinos (MOLI): los mismos $500.000 se transformarían en aproximadamente $626.000, con una ganancia de $126.000.
Aluar (ALUA): la inversión alcanzaría unos $654.000, con una ganancia cercana a $154.000.
Qué tener en cuenta antes de invertir en estas acciones
Brasil concentra el 12,7% de las exportaciones argentinas y el 21,4% de las importaciones. Además, recibe el 30,9% de las manufacturas de origen industrial que el país vende al exterior (Imagen Ilustrativa Infobae)
30 Oct, 2026 11:09 p. m. EST
La devaluación del real podría provocar una caída de hasta USD 1.040 millones en las exportaciones argentinas a Brasil (Analytica)
Jorge Vasconcelos, del Ieral de Fundación Mediterránea, advirtió que resulta difícil anticipar el escenario sin conocer quién conducirá la economía brasileña
“Si no hay anuncios y se sospecha que Lula 4 será más de lo mismo, el real seguirá devaluado” (Vasconcelos)
La industria automotriz argentina mantiene una fuerte dependencia de Brasil, principal destino de sus exportaciones de vehículos y autopartes (Imagen Ilustrativa Infobae)
El principal sector que introduce riesgos en el futuro del Mercosur es el intercambio automotriz (Cristini)
La depreciación del real podría incrementar el atractivo turístico de Brasil para los argentinos de cara al verano de 2027 (Foto: Europa Press)
Una moneda brasileña más débil incrementa el costo de los productos argentinos cotizados en dólares para los compradores del país vecino
Entre enero y septiembre de 2026 las importaciones de bienes de capital desde Brasil alcanzaron USD 1.979,2 millones. A esa cifra se sumaron USD 2.077 millones en piezas y accesorios (Abeceb)
Luiz Inácio Lula da Silva,Javier Milei,Brasil,Argentina,diplomacia,comercio