ECONOMIA
Argentina hace todo bien pero el mundo no acompaña: en qué invertir y aguantar hasta que aclare


El mundo tiene que despejar la incertidumbre que generó por la guerra comercial, el cierre del estrecho de Hormuz y el cambio de presidente en la Reserva Federal. Argentina va por la buena senda, pero somos parte de un contexto de alta incertidumbre que impide proyectar escenarios claros para los próximos meses.
Tres eventos globales que frenan a los mercados
El mundo está con tres eventos gigantes que traen preocupación a los mercados:
- El primero es el problema sin solución del estrecho de Hormuz. En la medida en que no se habilite dicho paso, el petróleo seguirá en niveles elevados, la suba de precios irá materializando una mayor inflación y esto traerá consigo un mayor estancamiento económico. Sin resolver este conflicto, es difícil que los mercados adopten un rumbo alcista
- El segundo problema es la relación entre China y Estados Unidos. La cumbre entre los presidentes dejó como saldo un comercio administrado, pero de ninguna manera se resolvieron estructuralmente los conflictos entre ambas potencias; Taiwán quedó como un interrogante para el futuro de la región
- En tercer lugar, el nuevo presidente de la Reserva Federal, Kevin Warsh, está siendo sometido a prueba por el mercado. Salieron a vender bonos del Tesoro americano y las tasas de retorno se volaron: el bono a 2 años rinde el 4,08% anual, a 10 años el 4,60% anual y a 30 años el 5,13% anual. La próxima reunión del comité abierto de la Reserva Federal será el 16 y 17 de junio; allí veremos las habilidades del nuevo presidente para que los miembros del comité se comiencen a alinear a sus ideas sobre la política monetaria a desarrollar en Estados Unidos
La evolución del comercio entre las dos principales potencias del mundo, la liberación del estrecho de Hormuz y una definición clara de la política monetaria en Estados Unidos son condiciones básicas para proyectar la evolución de los mercados a escala mundial.
Sin estas definiciones, es imposible proyectar un escenario para los próximos meses. Con estas incertidumbres de por medio, lo ideal es acopiar liquidez, bajar deuda y seguir apostando por empresas con buena salud financiera y un flujo de fondos libre de caja que sea interesante.
Argentina: tierra de oportunidades para invertir
En Argentina, la tasa de interés de plazo fijo es negativa contra la inflación proyectada a 12 meses, que se ubica en torno al 26% anual. La tasa de financiamiento para empresas en pesos también es negativa contra la inflación, ya sea por ofertar tasas competitivas para determinados productos o bien por tomar financiamiento a tasas del 40% anual. Si a esta última le descontamos la tasa del impuesto a las ganancias, nos queda en el 26% anual, una tasa similar a la inflación.
Con tasas negativas frente a la inflación, se hace atractivo acopiar instrumentos financieros en dólares, como los archiconocidos bonos AO27, AO28 y AN29.
Argentina ha recibido las visitas de las tres calificadoras más importantes del mercado: Fitch Ratings, Moody’s y Standard & Poor’s. La primera mejoró la calificación de Argentina a B menos, mientras que las otras dos podrían mejorarla en las próximas semanas. Si dos de las tres empresas nos suben la nota, podrían ingresar muchos fondos para invertir en activos de riesgo argentino, lo que generaría una baja importante del riesgo país.
Argentina en el año 2025 vivió un escenario disruptivo para la historia del país: en medio de las elecciones legislativas, los agentes económicos compraron dólares pero los dejaron en los bancos, algo que nunca había ocurrido antes.
Hoy tenemos u$s41.800 millones en depósitos y u$s22.300 millones en préstamos al sector privado, con una brecha de u$s19.500 millones ociosos en las entidades financieras argentinas; nunca vivimos un escenario parecido. Por otro lado, en el año 2025 las elecciones legislativas, sumadas a la alta volatilidad del mercado, no impidieron que el gobierno tuviera superávit fiscal. Las calificadoras pondrán mucho énfasis en estos dos aspectos salientes de la vida económica de los argentinos.
Lo que viene, lo que viene
Sin una mejora del escenario internacional, es difícil que Argentina sea una fiesta. La mayoría de los presidentes del mundo han tenido una pérdida de imagen con la crisis internacional. Será difícil domar la inflación y retomar fuertemente la actividad económica con un petróleo en torno a los u$s100 el barril.
Este año, Argentina va a tener una exportación récord por u$s100.000 millones. Si proyectamos para todo el año 2026 los dólares que lleva comprados el Banco Central, podríamos decir que lograría adquirir un total de u$s20.000 millones. Las reservas ya superan los u$s46.000 millones y cubrimos sin problemas los vencimientos del año 2026.
Para el año 2027, los vencimientos de amortización de deuda en dólares podrían ubicarse en torno a los u$s13.000 millones si renovamos los repos, las deudas con el FMI más organismos financieros internacionales y la deuda del Tesoro. Tenemos todo el segundo semestre para conseguir ese dinero y entrar al año 2027 sin preocupaciones. Los intereses de la deuda se pagan con los ingresos fiscales, ya que Argentina no tiene déficit presupuestario.
En conclusión, Argentina tiene un gran escenario por delante si el mundo acompaña con un comercio internacional menos trabado, con un petróleo descendiendo y, por último, con una tasa de retorno de los bonos del Tesoro americano a la baja.
Nuestro país está haciendo los deberes; no se puede tapar el sol con las manos y soslayar los problemas importados del mundo exterior. Hay que desensillar hasta que aclare el escenario internacional, acopiar liquidez, cancelar deuda y esperar que el mundo sea un poco más predecible.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,mercados,petróleo,inversiones









La caída de la demanda afecta a su vez la recaudación, obligando a profundizar el ajuste del gasto para sostener el equilibrio fiscal

Desde diciembre de 2025, las reservas netas en la definición del FMI aumentaron en USD 8.500 millones, mientras la deuda en pesos del Tesoro medida en dólares creció en USD 28.000 millones

Las necesidades de dólares del Tesoro y el Banco Central hasta fines de 2027 aumentaron de USD 9.300 millones en junio a USD 23.300 millones en octubre
contenedores,exterior,grúas,puerto
Cuando todo es posible, es decir cuando la expropiación o la confiscación es un evento factible, no importa que la probabilidad del evento sea baja o medianamente baja
El contexto externo agrega precios de exportación excepcionales —con términos del intercambio récord, a pesar de caídas recientes en el precio de la soja—
South America / Central America,Civil Unrest
ECONOMIA
Esteban Domecq: “Se necesita fortalecer la consistencia del programa para atravesar el año electoral”
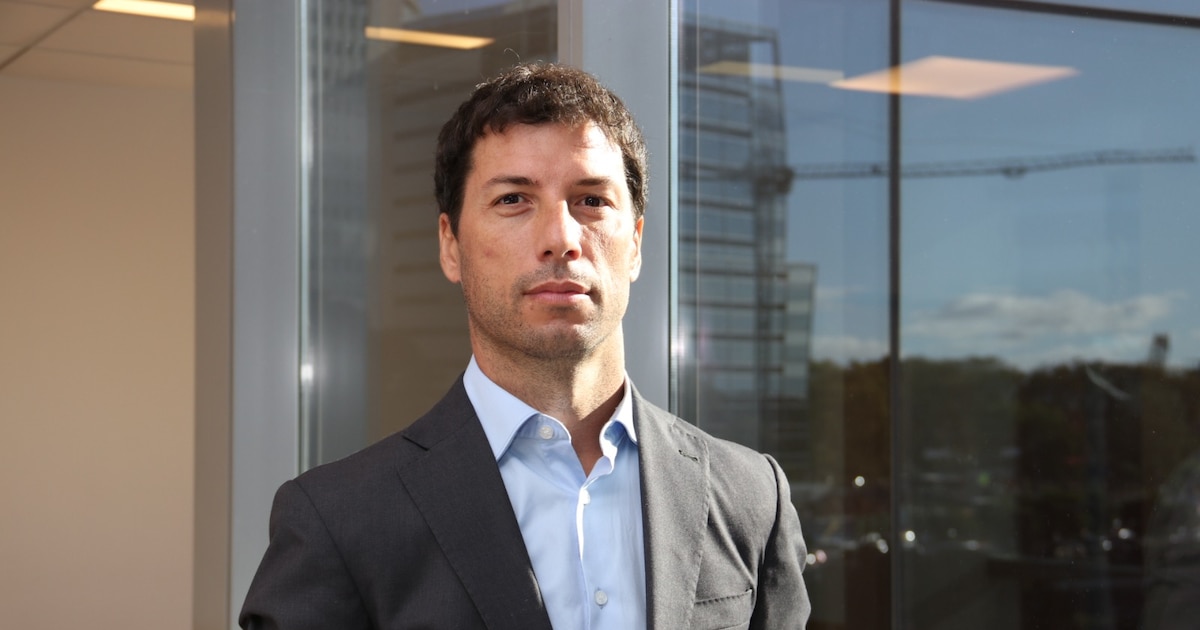
“El Gobierno logró contener inicialmente una situación muy compleja, corregir desequilibrios significativos, particularmente en el frente fiscal y en el BCRA, y sentar las bases de un cambio de régimen económico”

“La macro se va ordenando, se dieron pasos adelante relevantes, pero todavía falta mucho”
- El cambio de régimen macro, un factor estructural. Argentina está atravesando una transición compleja entre dos regímenes económicos: uno caracterizado por desequilibrios, inflación, intervencionismo y protección; y otro que intenta construir estabilidad, competencia, productividad, apertura e inversión.
- Fuerzas cíclicas, asociadas a diversos factores coyunturales. Por un lado, la política económica continúa con un marcado sesgo contractivo (fiscal, monetario y cambiario) desde mediados de 2025. Esto convive con un consumo afectado por la reducción del poder adquisitivo, el freno del crédito y el salto de la morosidad.
- La inversión, procíclica, se resiente, afectada por la incertidumbre electoral y el riesgo de pendularidad creciente.
- Las exportaciones, crecen fuertemente, pero no pueden compensar el retroceso del resto de los componentes de la demanda agregada.

“El apoyo externo debería funcionar como un puente hacia una macroeconomía más sólida, no como un sustituto permanente de salud macro”

“Lo que observo es una estructura de costos en dólares exigente para muchos sectores transables”

“No creo que la política monetaria deba permanecer contractiva independientemente de lo que ocurra con la demanda de dinero y/o el nivel de actividad”

“El desafío es consolidar un mecanismo de acumulación de reservas compatible con la estabilidad cambiaria y la recuperación de la actividad”

“La industria argentina y el turismo ya enfrentan dificultades importantes”
“No alcanza con mostrar superávit fiscal durante uno o dos años para borrar décadas de inestabilidad y desmanejos económicos”

“El aporte de dólares del sector privado y subnacional se torna clave. La incógnita es si esta dinámica continuará a lo largo de todo el año electoral”

“La suba del índie de riesgo país de los últimos meses responde en gran parte a factores locales asociados a un mayor riesgo de pendularidad política y reversión del modelo económico, todo agravado por un frente externo mucho más hostil”
dólar estadounidense,peso argentino,efectivo,ahorros,contabilidad

Boca a la fase de grupos de la Libertadores 2027: los 16 clasificados hasta el momento

“Tengo muchas ganas de volver a la pista”: el deporte que apasiona al papa León XIV y el debate alrededor de qué club es hincha

“María Gabriela Epumer fue una referente para mí”: la cineasta Andy Testa y la película que la acercó a la guitarrista

Por qué en el arte contemporáneo la idea vale más que la obra: el debate filosófico que enfrenta a coleccionistas, artistas y galerías

El día después de la visita papal: los próximos movimientos de Milei, las señales del mercado y la “manta corta” que preocupa al Gabinete

Ajuste deflacionario con boom de dólares

La oposición cuestionó la suspensión de embargos a las pymes y criticó el plan económico: “Llegaron tarde”

El embajador de EEUU ratificó el apoyo de Trump a la Argentina tras la derrota republicana: “Nuestro compromiso es firme”

Santiago Peña renunció a la Presidencia de Paraguay por el escándalo del Ueno Bank

Intendentes reclaman al Gobierno una mejor distribución de los subsidios al transporte y amenazan con ir a la Corte Suprema

 POLITICA3 días ago
El embajador de EEUU ratificó el apoyo de Trump a la Argentina tras la derrota republicana: “Nuestro compromiso es firme”
- INTERNACIONAL3 días ago
Santiago Peña renunció a la Presidencia de Paraguay por el escándalo del Ueno Bank
- POLITICA3 días ago
Intendentes reclaman al Gobierno una mejor distribución de los subsidios al transporte y amenazan con ir a la Corte Suprema