ECONOMIA
La actividad económica en 2026 muestra altibajos: proyecciones y factores clave para los próximos meses

Mientras algunos sectores de actividad evidenciaron cierta recuperación en marzo, el contexto general continúa marcado por una evolución dispar y una política económica restrictiva. Distintas consultoras privadas señalan que el crecimiento de este año será moderado y que la mejora dependerá de varios factores que no necesariamente se ajustan al plan del Gobierno.
Según Fundación Capital, “el 2026 empezó con una dinámica muy débil de la economía, en torno al nivel promedio de 2025, con un comportamiento tipo ‘serrucho’ en el mes a mes”.
La consultora LCG destacó los datos positivos que arrojaron la industria y la construcción en marzo, que crecieron 5% y 4,7% interanual, respectivamente, recortando caídas anteriores. Pero advirtió que “el panorama para lo que resta del año no parece ser brillante, especialmente para el sector industrial”.

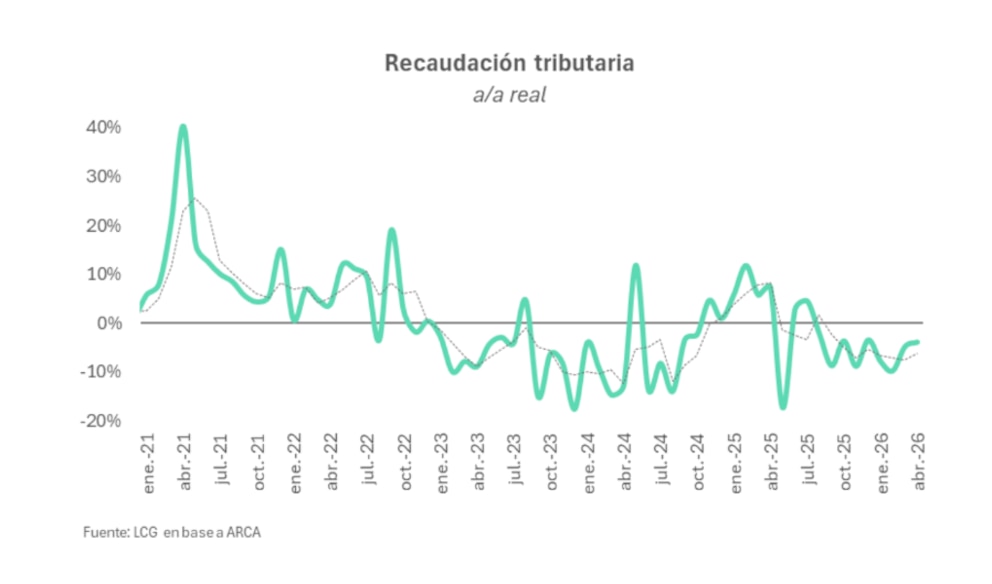
El escenario de abril luce más complejo: la recaudación tributaria registró una contracción del 3,8% interanual real y ya acumula nueve meses consecutivos en rojo, con reducciones en el IVA (1,2%), Bienes personales (15,3%), Ganancias (3,3%) y aportes y contribuciones a la Seguridad Social (4,3 por ciento).
A la par, los indicadores que anticipan al Estimador Mensual de Actividad Económica (EMAE) anotaron mermas: el despacho de cemento se retrajo 12,7% interanual y la producción automotriz, 17,5 por ciento.
La consultora GMA Capital subrayó: “Hoy la apuesta oficial parece pasar por el crédito al sector privado como motor de la recuperación, aunque el sistema financiero opera aún a escala reducida y la morosidad se mantiene al alza”.
Consultado por las alternativas que tiene el Gobierno para apuntalar la actividad, el economista jefe de Econviews, Kevin Sijniensky, consideró: “En el plano fiscal, no creo que haya espacio para hacer mucho, porque este año las cuentas están un poco más ajustadas y no hay demasiado margen ni para bajar más impuestos ni para aumentar el gasto”. Al mismo tiempo, dijo que el equipo económico “no está muy amigado con la idea de una política fiscal expansiva y el gasto en obra pública sigue en mínimos”.
Hoy la apuesta oficial parece pasar por el crédito al sector privado como motor de la recuperación, aunque el sistema financiero opera aún a escala reducida (GMA Capital)
Sijniensky sostuvo que una buena opción sería acelerar las licitaciones de rutas u otras obras públicas para impulsar la construcción, o bien buscar otros mecanismos de financiamiento para el sector.

En el frente monetario, si bien el economista valoró positivamente la baja y estabilidad de las tasas de interés de los últimos meses como un factor para expandir el crédito, “se podría avanzar con la normalización de encajes para que las tasas de préstamos -que continúan en niveles elevados- caigan en relación a las tasas de depósitos”.
Por otra parte, Sijniensky mencionó que un tipo de cambio un poco más alto sería bueno para varios rubros, como la construcción, algunos sectores industriales o las economías regionales.
Un tipo de cambio un poco más alto sería bueno para varios rubros, como la construcción, algunos sectores industriales o las economías regionales (Sijniensky)
Además, el economista aseguró: “Es importante que los salarios reales mejoren. Creo que, a medida que la inflación desacelere en los próximos meses, vamos a empezar a ver cierta recuperación. En 2025, el Gobierno fue reacio a convalidar aumentos por encima del índice de precios, pero quizás este año podría adoptar una postura más flexible para que la reactivación económica sea más rápida”. La gran pregunta, planteó Sijniensky, es si en el Palacio de Hacienda están dispuestos a tolerar un poco más de inflación.
Un informe de Fundación Capital remarcó: “Hacia delante, no se evidencian claros drivers de crecimiento, con la política económica presentando un sesgo contractivo».
Los analistas de la consultora justificaron esa perspectiva, en primer lugar, con los ajustes salariales que quedaron por debajo de la inflación, teniendo en cuenta el techo de 2% mensual a las paritarias. Estas promediaron incrementos del 2,4% en el primer cuatrimestre, frente a un IPC cercano al 3%. Para los próximos meses, los principales gremios cerraron acuerdos similares.
“Con salarios del sector privado registrado que habrían perdido un 3,5% real en lo que va del año, incluso si en adelante evolucionaran más en línea con la inflación, anotarían una contracción del 5% anual”, calcularon.

En materia fiscal, Fundación Capital detalló que con la recaudación tributaria acumulando nueve meses de retrocesos en términos reales, el gasto primario tuvo una caída real de 5% interanual en el primer trimestre.
“De no verificar un repunte de los ingresos, el gasto debería ajustarse entorno a medio punto adicional del PBI, un esfuerzo que resultaría exigente y podría redundar en una actividad económica más modesta. De todos modos, nuestro escenario base contempla una leve mejora de la recaudación”, estimaron en la consultora que fundó Martín Redrado.
En contraste, creen que el esquema monetario es prudente y menos contractivo que el año pasado, con tasas de interés más bajas y menor volatilidad. En efecto, estas podrían permanecer en terreno negativo en términos reales “un tiempo más”, siempre que la liquidación del sector agroexportador se concrete según lo previsto.
En este contexto, “las autoridades apuestan a dinamizar la actividad a través del crédito, aunque el impacto sería limitado por la baja demanda de financiamiento empresarial y la elevada morosidad de los hogares”, enfatizaron desde Fundación Capital.
Asimismo, el Gobierno prevé que el crecimiento se apoyará en las reformas estructurales, el proceso de desregulación y la apertura económica.
No obstante, Fundación Capital explica que estos factores son de largo plazo y con efectos más sectorizados, por lo que, a su criterio, se debería llevar a cabo una “revolución” exportadora, logística, tributaria y federal. En este sentido, recomendaron:
- Hacer la política comercial más pragmática: reducir trabas que encarecen insumos y limitan la competitividad, sin descuidar instrumentos legítimos de defensa comercial (antidumping), especialmente ante el sobrestock en Asia.
- Orientar la política exterior hacia un sesgo más comercial, con embajadas enfocadas en abrir mercados, identificar oportunidades sectoriales, acompañar a empresas exportadoras y atraer inversiones.
- Impulsar la inversión en infraestructura que reduzca costos logísticos y conecte el territorio nacional.
- Avanzar en la eliminación de impuestos distorsivos y reducir los que gravan el trabajo, para mejorar el poder adquisitivo y reactivar el consumo.
- En sectores como energía, minería e infraestructura, buscar maximizar los encadenamientos locales (ingeniería, metalmecánica, servicios especializados, transporte y logística).
Para 2026, Fundación Capital proyecta un crecimiento económico del 2% interanual y concluye que el desafío será compatibilizar expansión y estabilidad mediante incentivos al crédito, fortalecimiento de reservas y una pauta salarial menos rígida. Aun así, persisten diferencias marcadas entre sectores, lo que refuerza la necesidad de una agenda más amplia.
En la consultora Vectorial indicaron que una administración más flexible de la regla fiscal -sin abandonar el objetivo de equilibrio, pero incorporando criterios contracíclicos- podría contribuir a evitar que “el ajuste erosione las propias bases sobre las cuales descansa la sustentabilidad futura de las cuentas públicas”.
Pero “esta alternativa colisiona con el marco conceptual que guía al actual programa económico. La apuesta oficial es que el ajuste fiscal genere confianza, que esa confianza atraiga inversiones y que el sector privado impulse la recuperación. Sin embargo, ese canal aún no logra materializarse con la intensidad necesaria”, puntualizó Vectorial.
En su último informe a clientes, el banco de inversión Morgan Stanley coincide en el diagnóstico, pero augura un panorama más optimista: “La cosecha impulsará el segundo trimestre de 2026, mientras que el crédito y los salarios reales se recuperarán en la segunda mitad de 2026 a medida que la desinflación vuelva a tomar impulso”.
Corporate Events,Workforce,South America / Central America







En 1906, un organizador de una feria agrícola inglesa propuso un concurso: casi 800 personas debían adivinar el peso de un buey y, quien más se acercara, recibiría un premio. Sorprendentemente, ninguno de los participantes acertó, pero el promedio de sus estimaciones estuvo prácticamente en lo cierto. El episodio se convirtió en uno de los ejemplos clásicos de la llamada sabiduría de las multitudes: la idea de que, al combinar información y opiniones individuales, un grupo puede llegar a una respuesta más acertada que cualquiera de sus integrantes por separado.
Los mercados financieros funcionan, en cierta medida, bajo esa misma lógica: miles de inversores procesan información, forman expectativas y las traducen en precios. Y esa multitud ya empezó a votar para una elección que todavía está a casi un año de distancia.
Las probabilidades implícitas de reelección de Milei, estimadas a partir del tramo largo de la curva de Globales, rondaban el 90%-92% a mediados de julio. Hoy se ubican en torno al 40%: prácticamente una moneda al aire. El cambio de expectativas también se refleja en los bonos: el AO27 rinde 5% annual, mientras que el AO28 pasó a alrededor del 21% (ambos contra dólar MEP, uno antes y otro después de la elección presidencial).
El índice de riesgo país, que había tocado un mínimo cercano a 400 puntos básicos (pb) tras la presentación del programa financiero del 6 de julio, aumentó 670 pb, hasta 1.070 pb, máximo desde octubre de 2025. Por su parte, la brecha entre el dólar libre (CCL) y el oficial supera el 13%, su nivel más alto desde la previa de las elecciones legislativas de octubre de 2025.
El contexto internacional tampoco ayudó: las tasas de rendimiento de los Treasuries aumentaron —con la 10Y rindiendo más del 5%— y el real brasileño se depreció 20% desde fines de octubre
El contexto internacional tampoco ayudó: las tasas de rendimiento de los Treasuries aumentaron —con la 10Y rindiendo más del 5%— y el real brasileño se depreció 20% desde fines de octubre, sumando presión sobre el peso argentino.
El dólar se fortaleció a nivel global (el DXY está 2% arriba desde finales del mes pasado), lo que se tradujo en una baja en el precio de las materias primas. Los precios del petróleo, la harina de soja y el maíz —los tres principales productos de exportación— bajaron 25%, 10% y 17%, respectivamente, desde los máximos recientes.
Sin embargo, no se hizo nada para contrarrestarlo: mientras el principal socio comercial veía debilitarse su moneda y los precios de los principales productos exportables sufrían fuertes caídas, el tipo de cambio oficial local permaneció relativamente contenido (subió 3,3% desde las elecciones en Brasil), con algo de ayuda oficial (se estiman ventas del BCRA de instrumentos vinculados al dólar por USD 591 millones desde las elecciones en el país vecino al 16 de noviembre, pero a juzgar por los volúmenes operados, las ventas continuaron los días siguientes). El resultado fue tanto una ampliación de la brecha como una apreciación real del peso.

El Índice de Tipo de Cambio Real Multilateral (Itcrm) se encuentra en su nivel más bajo desde la implementación del esquema de bandas, a mediados de abril de 2025, y quedó apenas 6,7% por encima del valor previo a la devaluación inicial de Milei en diciembre de 2023. No es un dato menor: un tipo de cambio real menos competitivo encarece la producción en dólares frente a otros países y agrega presión sobre los sectores transables, en un momento en que la economía necesita recuperar actividad.
Dicho esto, el mercado no es infalible. Un ejemplo es la reciente elección presidencial de Brasil: en la víspera del ballotage, Polymarket le asignaba a Jair Bolsonaro más del 80% de las probabilidades de ganar. Sin embargo, con el inicio del escrutinio, los precios cambiaron radicalmente y la plataforma terminó reconociendo a Lula como ganador, tal como ocurrió en las urnas.
El mercado no es infalible. Un ejemplo es la reciente elección presidencial de Brasil: en la víspera del ballotage, Polymarket le asignaba a Jair Bolsonaro más del 80% de las probabilidades de ganar
Por eso, más que quedarse con el número puntual —ese 50% de probabilidades de reelección—, importa observar su evolución: el mercado está incorporando información nueva y modificando sus expectativas.
Qué ven los inversores para cambiar sus expectativas
Pero, en concreto, ¿Qué empezó a ver el mercado para modificar tanto sus expectativas? Las dudas en torno a las chances de reelección de Milei se trasladaron, lógicamente, a la continuidad del programa económico y la disponibilidad de financiamiento.
Con un índice de riesgo país más alto, un menor colchón de reservas para comenzar 2027 y sin posibilidades claras de colocar deuda —tanto en el mercado local como en el internacional— a tasas de un dígito, alguna fuente de financiamiento deberá ajustarse para que las cuentas cierren. Por ahora, el mayor esfuerzo recaería sobre las compras de dólares del Tesoro directamente al BCRA.

En 2026, el Tesoro lleva comprados USD 7.381 millones al Banco Central, USD 681 millones por encima de la meta de USD 6.700 millones del programa financiero. Para 2027, las necesidades también cambiaron: frente a los USD 4.900 millones previstos originalmente, hoy se estima que podrían alcanzar unos USD 12.400 millones (suponiendo que este año ingresa la privatización de AySA, el desembolso por la tercera revisión del programa con el FMI y otros USD 1.000 millones de préstamos con organismos; y no hay emisiones en dólares).
Las reservas enfrentarían en 2027 una presión adicional de unos USD 2.600 millones respecto de lo previsto inicialmente (reservas netas rondan los USD 5.940 millones y líquidas los USD 25.370 millones)
Desde la presentación del programa, además, el BCRA adquirió un poco más de USD 4.900 millones. En términos netos, las reservas enfrentarían en 2027 una presión adicional de unos USD 2.600 millones respecto de lo previsto inicialmente (reservas netas rondan los USD 5.940 millones y líquidas los USD 25.370 millones).
El mercado laboral, la incógnita del programa
La economía real tampoco ofrece demasiado margen para el optimismo. Aunque los salarios reales acumulaban tres meses consecutivos de mejora hasta agosto, la economía experimentó una recesión en el segundo y tercer trimestre —de la que ya saldría en el cuarto— y se acumulan 15 meses consecutivos de destrucción de empleo privado.
Una de las mayores incógnitas del programa económico es si el cambio de esquema productivo, enfocado en sectores intensivos en capital, se trasladará al mercado laboral. Así, el mercado empieza a poner precio no solo a la incertidumbre electoral, sino también a las tensiones que enfrenta el programa económico de aquí a la elección.
La multitud está votando, pero todavía falta mucho para las urnas; siempre hay tiempo para cambiar.
La autora es economista de PPI (Portfolio Personal Inversiones)
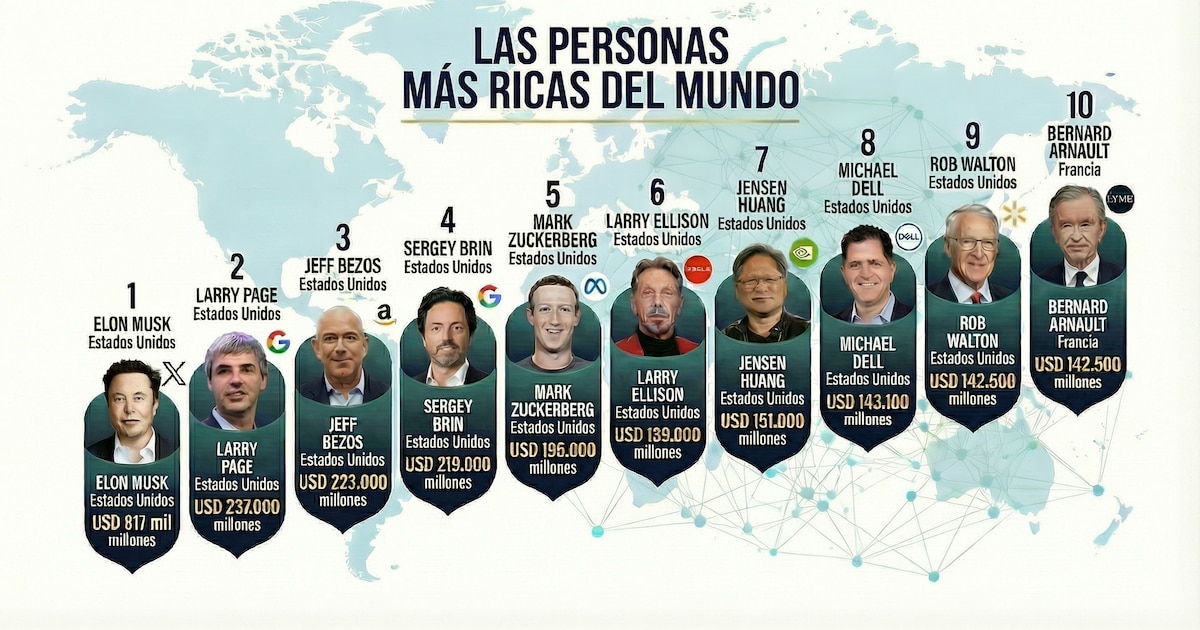

La diferencia con el pasado está en qué poseen los nuevos magnates, qué tecnologías controlan y hasta dónde llega su influencia

Las plataformas construyen espacios digitales dentro de los cuales otros interactúan, venden, compran, trabajan, producen información y generan datos

No elegimos entre vivir dentro o fuera de la revolución tecnológica. Elegimos, cada vez más, de qué manera vivir dentro de ella

El capital atrae más capital. Los datos permiten mejorar algoritmos que generan nuevos usuarios, que producen todavía más datos

En el siglo XXI tendremos que preguntarnos si datos, capacidad computacional, inteligencia artificial y servicios de nube deberían comenzar a formar parte de esa misma conversación

Riqueza,multimillonarios,fortuna,Elon Musk,Jeff Bezos,Mark Zuckerberg,Bernard Arnault,economía,finanzas,global
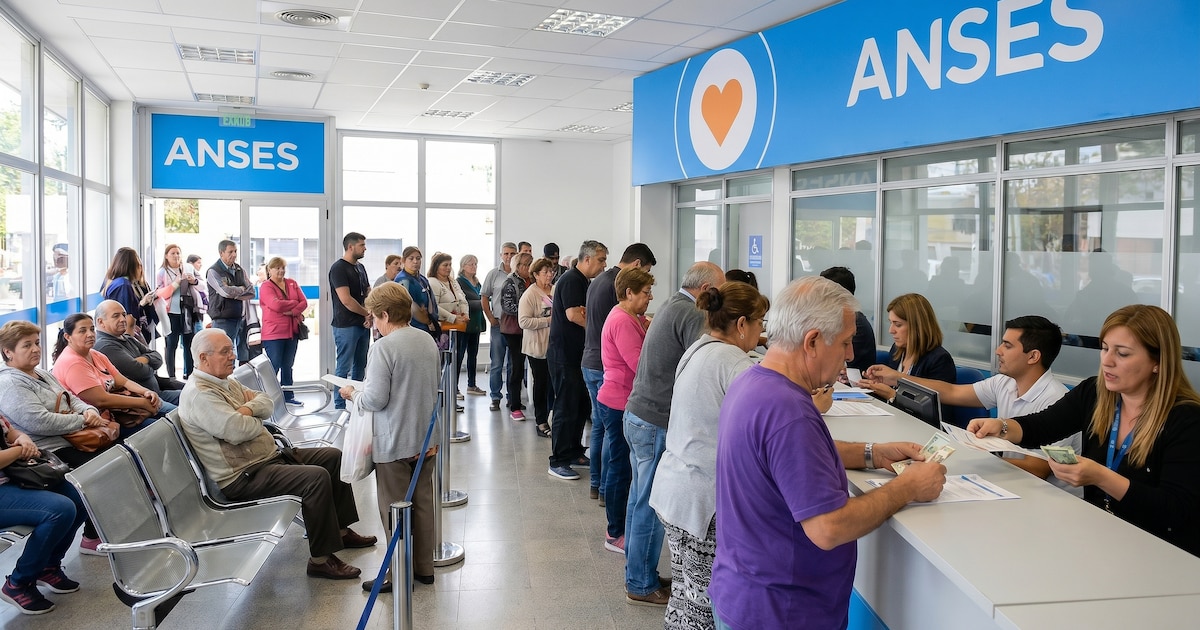
La principal diferencia dentro del sistema previsional estuvo marcada por el tratamiento del bono extraordinario destinado a quienes perciben los haberes más bajos
El promedio general de las prestaciones previsionales registró una pérdida real acumulada de 5,5% frente a la inflación desde noviembre de 2023
Las jubilaciones actualizadas exclusivamente por movilidad registraron una mejora marginal frente al IPC durante el último año
La AUH exhibe una recuperación histórica en términos reales y los haberes actualizados íntegramente por movilidad lograron recomponer parte del terreno perdido
ANSES,Argentina,jubilación,pensión,trámite,beneficio,fila,oficina,ciudadanos,cobro

Fue campeón con Boca ante Mineiro, trabajó en el club como entrenador y hoy está desocupado: “Llego con lo justo a fin de mes”

¿El mercado ya empezó a votar?

¡Traición en vivo! Flor de la V confirmó que se cancela su programa, los panelistas se enteraron al aire que se quedan sin trabajo y se pudrió todo: “No sabíamos nada”

Experimentando privaciones

Argentinos Juniors vs Independiente: formaciones, hora y dónde ver por tv

Llegó a Olavarría como misionero y se volvió símbolo: la historia del fraile que entendió que el humor era una herramienta pastoral

Javier Milei y sus medidas, en vivo: “Hoy discutimos si crecemos un punto más o menos”, dijo el Presidente

¿Dónde ver EN VIVO y ONLINE el Boca Juniors vs Banfield por la Copa Argentina?

Fallas en los sistemas de Estados Unidos: cuando las actualizaciones tecnológicas salen mal

El 92% de los jóvenes argentinos busca trabajo, pero menos de la mitad tiene empleo: cuáles son las principales barreras

 POLITICA2 días ago
Javier Milei y sus medidas, en vivo: “Hoy discutimos si crecemos un punto más o menos”, dijo el Presidente
- POLITICA8 horas ago
Javier Milei destacó el desembarco de Tesla en el país y aseguró: “Esto también es devolverle la libertad a los argentinos”
- INTERNACIONAL2 días ago
El brote de ébola está fuera de control en la República Democrática del Congo y crece el temor a una epidemia continental