ECONOMIA
Jornada financiera: las acciones argentinas subieron hasta 10% en Wall Street y bajó el riesgo país


La Argentina atraviesa un período de optimismo bursátil que le está permitiendo a sus activos estrechar la brecha que los separaba en este 2026 de los avances de los indicadores de Wall Street.
Los índices de las Bolsas de Nueva York volvieron a tocar máximos históricos este lunes, en un rango de 0,1% a 0,4%, para acumular una ganancia en lo que va del año de hasta 17 por ciento.
El índice S&P Merval de la Bolsa de Comercio de Buenos Aires ganó 2,4%, en los 3.242.787 puntos. El panel de acciones líderes alcanzó su nivel más alto desde el 27 de enero de este año. Asimismo, en 2026 anota una suba de 6,3% en pesos y de 8,7% en dólares.
Entre las acciones y ADR de compañías argentinas que son negociados en dólares en Wall Street se extendieron las ganancias lideradas por Globant (+10,1%). La renovada escalada del petróleo le dio impulso a los papeles del sector, como YPF (+3,3%, a USD 54,74), Tenaris (+2,8%), Pampa Energía (+2,8%) y Vista Energy (+2,5%).
El crudo Brent del Mar del Norte subió 4,6%, a USD 95,19 el barril con entrega en agosto. El WTI (crudo intermedio de Texas) también terminó negociado con alza de 5,5%, a USD 92,19 el barril para julio.

El Dow Jones de Industriales ganó 0,1%, en los 51.078 puntos; el panel tecnológico Nasdaq subió 0,4%, a 27.086 unidades, mientras que el promedio S&P 500 avanzó 0,3%, en los 7.599 puntos.
Desde el punto de vista local, Jorge Fedio, analista técnico de Clave Bursátil, afirmó que “el país que está haciendo los deberes, aún soportando un ‘doble ajuste’ como ninguno: el macroeconómico para el ‘cambio’ y el bursátil para el despegue. Somos la única Bolsa del mundo que lleva un año y medio transitando el ‘ajuste correctivo‘ después de gloriosos tres años -2022, 2023 y 2024-. La pregunta del millón es si podemos zafar de esa baja que se prevé más pronto que tarde en EEUU, según anuncian destacados magnates de Wall Street”.
“Las renovadas apuestas, principalmente ahora desde el exterior, reflejan un claro repunte en el apetito inversor alimentado por las mejores señales económicas y mediciones de respaldo que resultan más favorables al Gobierno, y que actúan como driver ante el creciente foco electoral”, observó Gustavo Ber, economista del Estudio Ber.
“En el plano local, la plaza argentina procesó con firmeza el aval del FMI y la consolidación de la desinflación, gatillando un rally financiero que llevó al riesgo país a quebrar barreras técnicas emblemáticas», sintetizó Damián Vlassich, Team Leader de Estrategias de Inversión en IOL.
Los bonos soberanos en dólares -Bonares y Globales- ganaron un 0,5% en promedio, mientras que el riesgo país de JP Morgan descontó cuatro unidades para la Argentina, en los 490 puntos básicos.
“Se vincula la mejora de la deuda pública a la racha compradora del Banco Central, cuyas reservas brutas superaron los USD 48.000 millones por primera vez desde 2019. El sostén fiscal, el visto bueno del FMI y el alza en las tasas de los bonos del Tesoro de Estados Unidos -que rozaron el 5% anual- actuaron como motores clave para comprimir el diferencial de tasas local”, puntualizó Ignacio Morales, Chief Investments Officer de Wise Capital.
“Los Bonares muestran tasas en torno al 7,7% en los vencimientos más cercanos, escalando hacia niveles próximos al 10% en el tramo largo. En el caso de los Globales, la curva se ubica aún más abajo, con rendimientos cercanos al 7% en la parte corta y en torno al 9,6% hacia los vencimientos de mayor duración”, puntualizaron los analistas de IEB.
Cohen Aliados Financieros ponderó las “subas en la deuda soberana hard dollar, compresión del riesgo país y un Merval que pasó a terreno positivo en el año», más “un BCRA que mantiene el ritmo de compras y un nuevo desembolso del FMI”.
Con un monto operado de USD 523,7 millones en el segmento de contado, el dólar mayorista subió este lunes 18 pesos o 1,3%, a $1.426, el precio más alto desde el 6 de febrero ($1.432). En 2026 el tipo de cambio oficial mantiene una baja de 29 pesos o 2 por ciento.
“En el último tramo la demanda volvió a intensificarse y la oferta comenzó a retirarse, permitiendo una nueva aceleración de los precios. De esta manera, el dólar alcanzó máximos intradiarios de $1.427,50 para luego retroceder levemente y cerrar en $1.426″, describió Nicolás Merino, operador de ABC Mercado de Cambios.
El Banco Central estableció un techo para sus bandas cambiarias en los $1.762,64, lo que dejó al dólar mayorista a 300,64 pesos o 21,1% de ese límite de flotación.
“El tipo de cambio real viene en un sendero claro de apreciación en los últimos meses. El dólar mayorista cayó nominalmente en lo que va del año, en simultáneo con una inflación que se había acelerado en el primer trimestre y que recién en abril logró cortar esa tendencia”, indicó MegaQM.
El dólar al público avanzó 15 pesos o 1,1%, a $1.445 para la venta en el Banco Nación, también el precio más alto desde el 6 de febrero.
El dólar blue ganó cinco pesos o 0,4% al cierre, a $1.435, luego de haberse negociado a $1.425 por la mañana.
En el mercado de dólar futuro, donde se efectúan operaciones en pesos, pero atadas a la evolución del tipo de cambio oficial, hubo subas generalizadas en un rango de 0,4 a 0,7 por ciento. Las posturas para fin de junio fueron las más negociadas: avanzaron diez pesos o 0,7% a 1.447 pesos.
Vale recordar que para el cierre de este mes que se inicia el Banco Central prevé un techo para las bandas cambiarias en los 1.803,03 pesos.
El Banco Central absorbió USD 55 millones en su intervención cambiaria del día, mientras que las reservas internacionales brutas ascendieron USD 177 millones, a 48.368 millones de dólares.
Business,Corporate Events,North America







ECONOMIA
La inflación de octubre: el dato que sorprendió a casi todos y la distancia que persiste con los parámetros internacionales
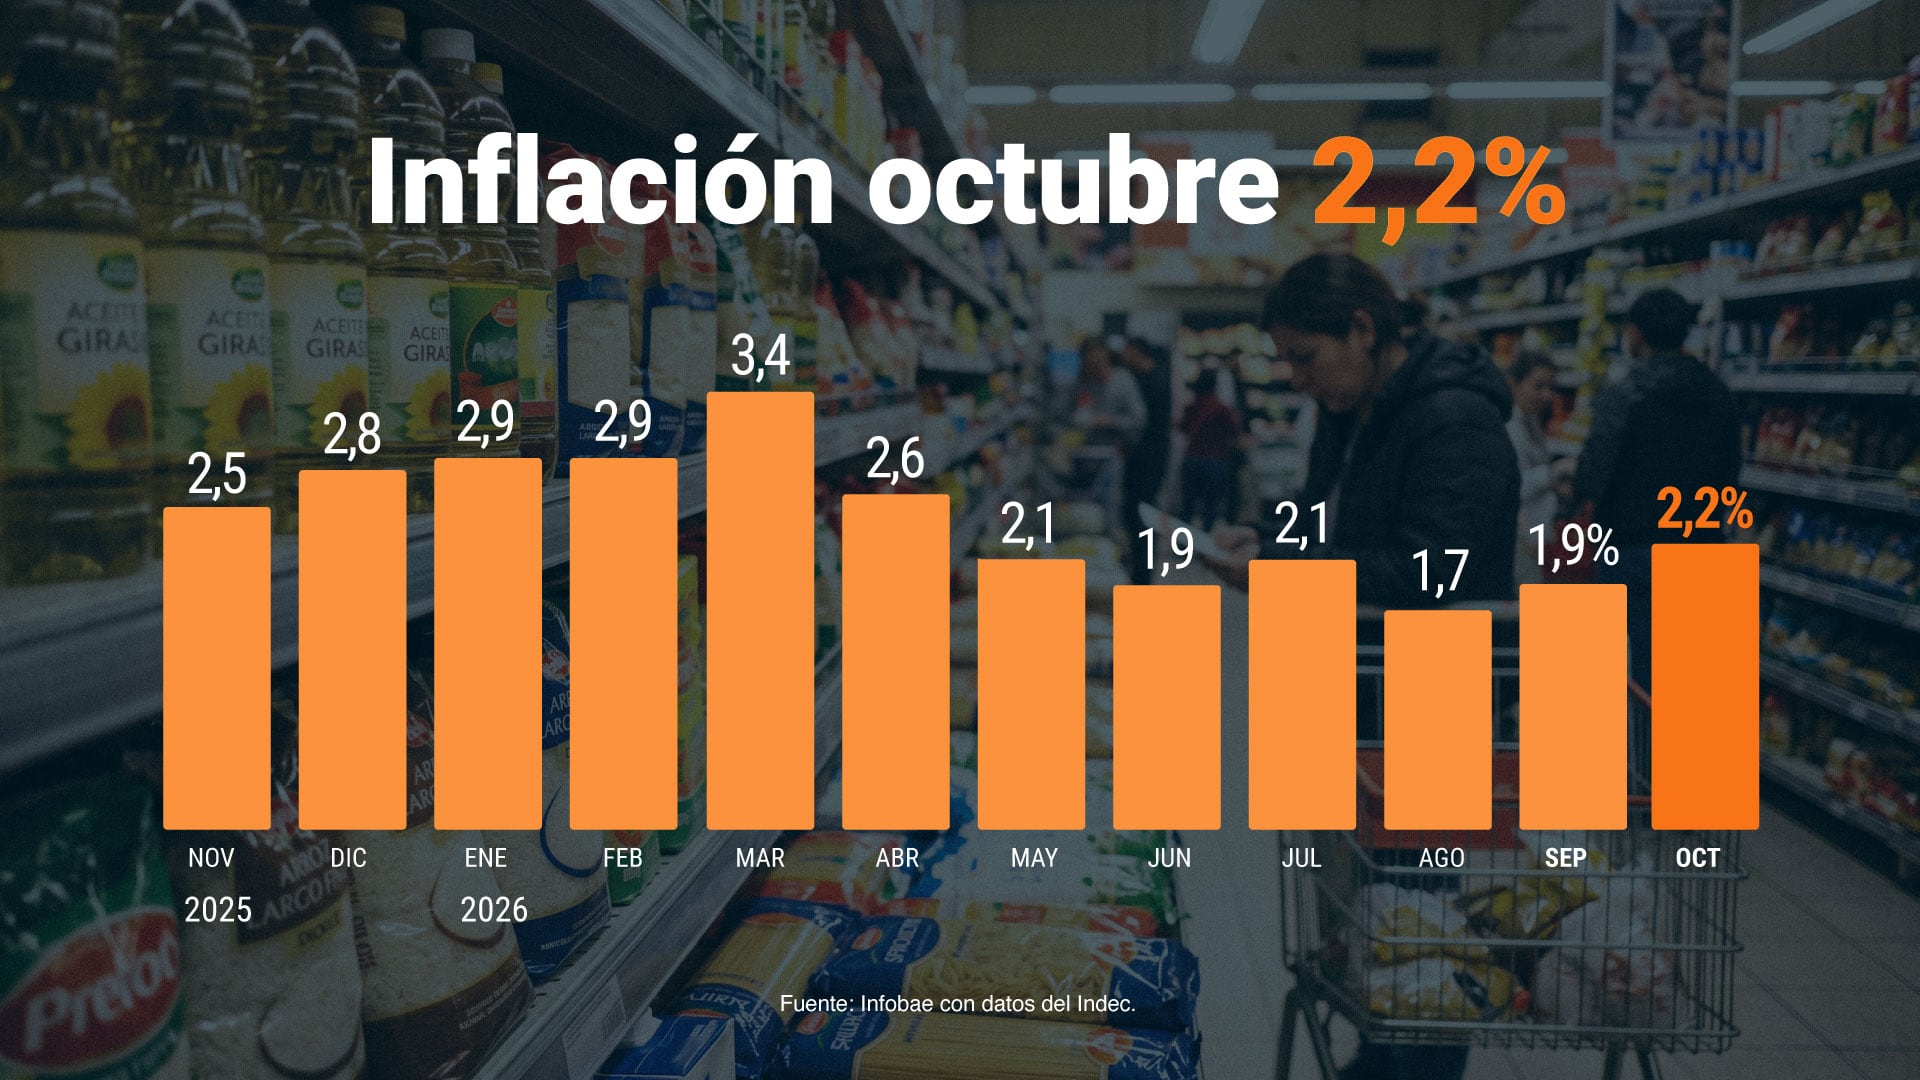
El Instituto Nacional de Estadística y Censos (Indec) informó que la tasa de inflación de octubre fue de 2,2%, un registro que sorprendió a las consultoras porque marcó una aceleración de 0,4 puntos porcentuales (p.p.) frente al mes previo. Las estimaciones privadas no anticiparon esa variación y el resultado instaló una discusión sobre qué hizo que saltara.
El dato también concentró la atención de los analistas, dado el objetivo declarado del Gobierno de llevar la variación del Índice de Precios al Consumidor (IPC) hacia niveles compatibles con la inflación internacional.
La explicación oficial llegó del ministro de Economía, Luis Caputo, quien atribuyó parte de la variación mensual a las modificaciones en el Régimen de Zonas Frías, la ley que redujo la cantidad de hogares que reciben el subsidio en la boleta de gas. El funcionario dijo que ese cambio impactó sobre la división de vivienda, agua, electricidad, gas y otros combustibles, que registró una variación de 4,2%, la más alta del mes.
Servicios regulados y quita de subsidios
“El dato del mes se vio impactado por las modificaciones en el Régimen de Zona Fría, que incidieron en la variación registrada en la división vivienda, agua, electricidad, gas y otros combustibles”, escribió Caputo en la red social X. El planteo del ministro puso el foco sobre los servicios regulados y la quita de subsidios. Esa lectura apareció también en las evaluaciones de los analistas, que sumaron a esa dinámica el efecto de las condiciones climáticas sobre la oferta de verduras.
Parte de la variación mensual se debe a las modificaciones en el Régimen de Zonas Frías, la ley que redujo la cantidad de hogares que reciben el subsidio en la boleta de gas (Caputo)
El economista jefe de Fundación Libertad y Progreso, Diego Piccardo, dijo que la aceleración de octubre respondió principalmente a cuestiones locales y definió el dato como “malo”. Entre ellas, mencionó el impacto climático sobre la oferta de verduras, cuyos precios subieron 10,5%, y los efectos de la quita de subsidios en la boleta de gas en la región Pampeana y de Cuyo.
“Por eso, no atribuimos el salto de octubre a la dinámica de los precios internacionales, sino fundamentalmente a factores internos”, afirmó el economista.

La aceleración de la inflación en octubre alejó al Gobierno de lograr su objetivo de que la variación del IPC converja con la inflación internacional.
El director de la consultora C&T Asesores Económicos, Camilo Tiscornia, sostuvo que el Gobierno no cambiará su objetivo de reducción inflacionaria por el resultado de octubre. Para el economista, el proceso de baja de la inflación es lento y la llegada a parámetros internacionales demandará tiempo.
Tiscornia destacó que el Gobierno planteó un cronograma exigente en distintos momentos, con la intención de marcar expectativas. En su análisis, el plazo para alcanzar una inflación internacional se extiende en un esquema que no fija el tipo de cambio.
El director de C&T también relacionó esa demora con la historia de la Argentina y sostuvo que el retraso no representa un problema dentro de los escenarios posibles del actual plan de estabilización. “No me parece que la demora sea un problema; está dentro de lo posible dentro de este plan de estabilización”, afirmó.
Tiscornia agregó que los precios internacionales tuvieron efectos en la variación del IPC, aunque no fueron el factor central de octubre.
Según el economista, el mes concentró factores estacionales fuertes, entre ellos la evolución de las verduras, y registró aumentos de precios regulados en algunas regiones como resultado de la quita de subsidios.
Lo que viene
Piccardo sostuvo que la convergencia a la inflación internacional representa un objetivo de mediano plazo y descartó una tasa de un dígito anual tanto en 2027 como en 2028. En su planteo, el paso desde una inflación moderada a registros cercanos al 5% anual requiere tiempo y una continuidad del rumbo económico.
El paso desde una inflación moderada a registros cercanos al 5% anual requiere tiempo y una continuidad del rumbo económico (Piccardo)
El director del Centro de Estudios Económicos de la consultora OJF, Fausto Spotorno, formuló una previsión en la misma dirección. Estimó que podrían aparecer registros mensuales inferiores a 1% hacia el final del año próximo o durante 2028, horizonte que marcaría el comienzo del acercamiento a los niveles internacionales.
“Por ahí podemos ver números abajo de 1% de inflación mensual para finales del año que viene con suerte o 2028”, afirmó Spotorno.

En el último Relevamiento de Expectativas de Mercado (REM) del Banco Central de la República Argentina, elaborado en octubre, la mediana de respuestas de las consultoras arrojó que la inflación se iba a ubicar en 1,8%, muy por debajo del dato real.
Para noviembre, la mediana del REM proyectó una variación de 1,7% mensual.
Diego Piccardo también estimó una variación de entre 1,7% y 1,8% para ese mes. La mediana ubicó la inflación de enero de 2027 en 1,7%. Para febrero, el cálculo descendió a 1,6%, mientras que las previsiones para marzo y abril volvieron a marcar 1,7% mensual.
El esquema de proyecciones no mostró un descenso consecutivo mes a mes. Entre noviembre de 2026 y abril de 2027, las estimaciones centrales se movieron dentro de una franja de entre 1,6% y 1,8%. Para los próximos 12 meses, con referencia a octubre de 2027, la mediana del REM calculó una tasa interanual de 21,8%, un resultado 0,75 puntos porcentuales por encima del relevamiento previo.
La estimación para todo 2026 subió a 30,4% interanual a diciembre, 0,36 puntos porcentuales más que en la medición anterior.
Corporate Events,Creative Use,South America / Central America
Un relevamiento nacional reveló que el 59,4% se endeudó en los últimos seis meses para afrontar gastos y 8 de cada 10 que pierden ante la inflación
Puntos importantes

La mayoría de hogares agota sus ingresos antes del día 20, según el relevamiento de Zentrix.
80.6% de los encuestados percibe que su salario pierde ante la inflación.
Casi 6 de cada 10 se endeudaron para cubrir gastos básicos como alimentos y salud.
inflación,encuesta,sueldo,Economía,Económica,Economia politica,Que es economía,Economía definición
La apertura comercial no se tradujo hasta ahora en un avance significativo de los alimentos importados en los supermercados. La debilidad del consumo, la competencia de precios con la producción local y las dificultades para incorporar nuevas opciones a la oferta limitan la llegada de mercadería del exterior.
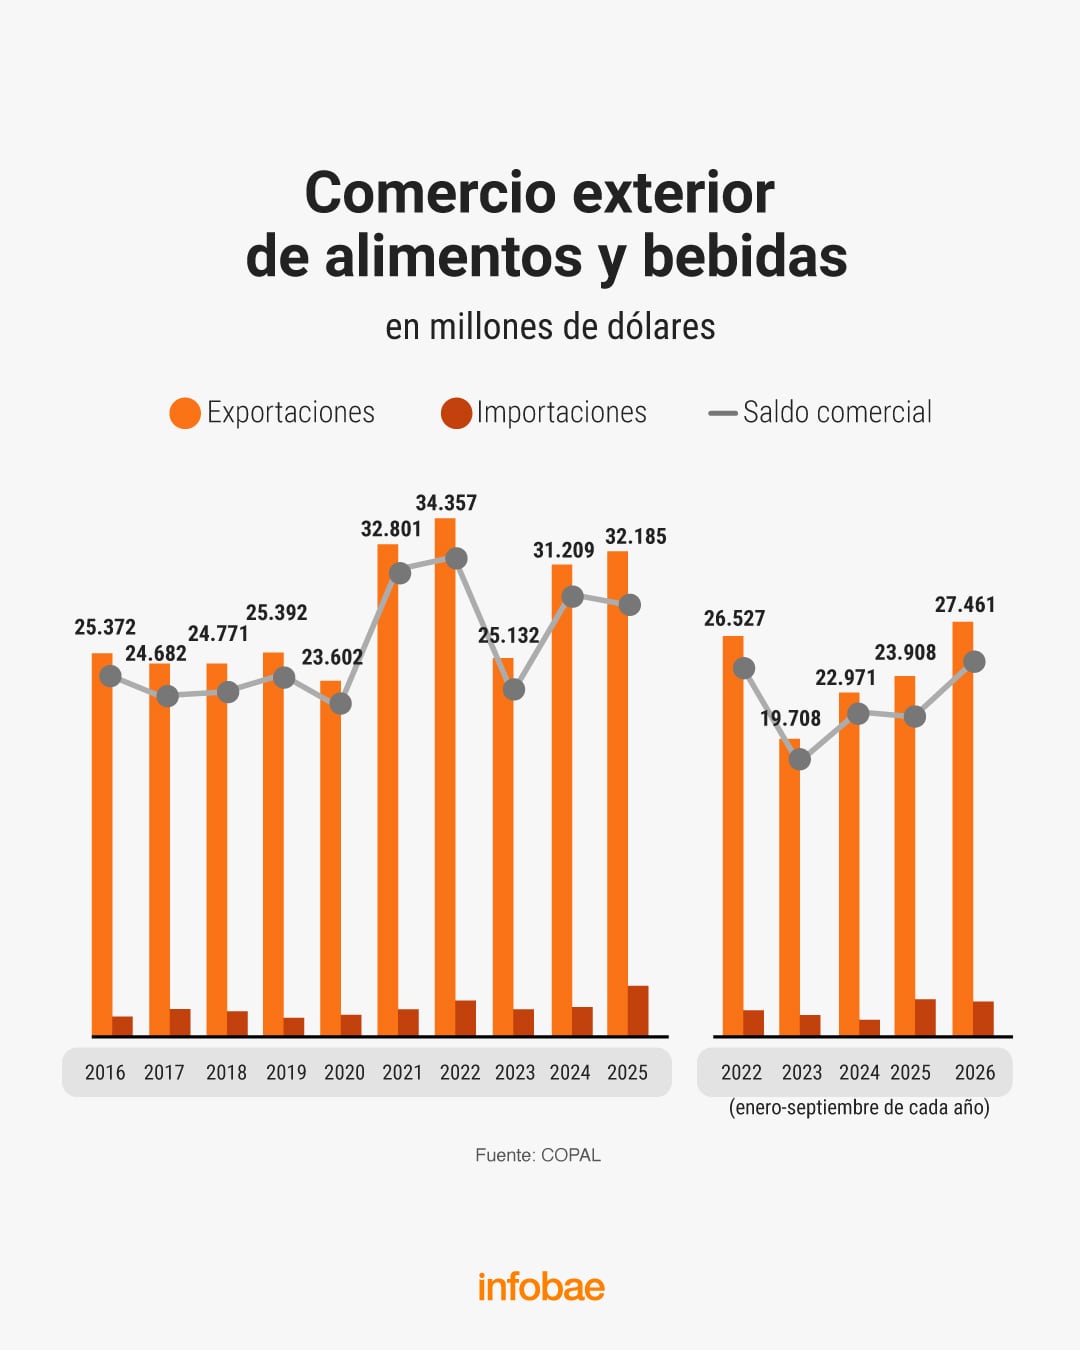
Las importaciones de alimentos y bebidas alcanzaron a USD 297 millones en septiembre, lo que representó una caída del 7,9% en comparación con el mismo mes del año anterior. La tendencia también se reflejó en el acumulado de los primeros nueve meses del año, período en el que las compras al exterior descendieron a USD 2.454 millones, 7,7% menos que en igual lapso de 2025.
Sin embargo, según la Coordinadora de las Industrias de Productos Alimenticios (Copal), la baja en los valores no estuvo acompañada por una reducción de las cantidades. Entre enero y septiembre, el volumen de productos ingresados aumentó 3,9% interanual, hasta alcanzar 1,48 millones de toneladas. De esta manera, el retroceso estuvo impulsado principalmente por los precios, que registraron una disminución del 11,2 por ciento.
.responsive {
width: 100%;
height: auto;
}
Al analizar los rubros, 11 de los 17 sectores relevados registraron mermas en los montos importados. Los mayores descensos se observaron en preparados de frutas y verduras (28%), cacao y chocolates (34,7%), café, té, yerba mate y especias (15,8%) y frutos comestibles (15,1%). En sentido contrario, crecieron las compras de carnes y vísceras comestibles (38,4%) y pescados, crustáceos y moluscos (35,3 por ciento).
En términos de volumen, en cambio, 11 sectores mostraron incrementos. Se destacaron las bebidas, cuyas cantidades importadas aumentaron 102,8% interanual, las hortalizas y legumbres (62,6%) y las carnes y vísceras comestibles (52,3 por ciento).
Se destacaron las bebidas, cuyas cantidades importadas aumentaron 102,8% interanual
Según el Centro de Economía Política Argentina (CEPA), entre enero y septiembre de 2026, las importaciones alimenticias avanzaron 59,4% en dólares en comparación con 2023.
Las mayores subas correspondieron a carnes frescas y en conserva, con un alza del 460,3%, seguidas por fideos y pastas (358,1%), productos de panadería (107,1%) y aceites, manteca y grasas (88 por ciento).
El peso en las góndolas
Osvaldo Del Río, director de la consultora Scentia, afirmó que los productos importados representan actualmente entre el 14% y el 15% de la mercadería disponible en las góndolas. Su participación aumentó apenas entre tres y cuatro puntos porcentuales desde 2023, pese a la apertura comercial impulsada por el gobierno de Javier Milei.
El especialista aclaró que muchos artículos de origen extranjero ya estaban presentes en los supermercados antes del cambio de gestión, aunque los consumidores no siempre identificaran su procedencia. Entre los ejemplos, mencionó las galletitas, los artículos de limpieza y de higiene personal, así como las pastas dentales fabricadas en Brasil.
Muchos artículos de origen extranjero ya estaban presentes en los supermercados antes del cambio de gestión, aunque los consumidores no siempre identificaran su procedencia (Del Río)
Del Río planteó que la retracción de la demanda limita la posibilidad de ampliar las compras al exterior, ya que las empresas tampoco encuentran incentivos para incorporar productos que luego podrían no venderse.
Al respecto, el consumo masivo cayó 1,2% interanual en septiembre, mientras que el acumulado de los primeros nueve meses de 2026 mostró una contracción del 2,7% frente al mismo período del año anterior. Supermercados fue el canal más afectado, con un retroceso de 3,8 por ciento.

Víctor Palpacelli, presidente de la Cámara Argentina de Supermercados (CAS), contó que los productos importados tienen una presencia marginal en las cadenas regionales: explican apenas entre el 1% y el 2% de la oferta. A comienzos de año, algunas empresas hicieron pruebas de importación, sobre todo de lácteos y café, pero la mayoría de esas iniciativas no tuvo continuidad.
El dirigente atribuyó ese resultado a la reducción de la brecha de precios con los fabricantes locales. En un principio, los bienes del exterior ofrecían diferencias significativas, pero la industria nacional respondió con propuestas comerciales más competitivas.
La industria nacional respondió con propuestas comerciales más competitivas (Palpacelli)
También hubo intentos de sumar productos importados premium, como chocolates y pastas, pero su demanda es reducida y se concentra en un público específico. Palpacelli sostuvo que hoy, ante el bajo poder adquisitivo, la mayoría de los compradores prioriza el precio y la marca al momento de elegir.
Consideró que un repunte en las ventas podría impulsar las importaciones en ciertos rubros, aunque sin una mejora del consumo no prevé variaciones relevantes.

En ese sentido, en CAS advierten un escenario de amesetamiento. Según sus datos, el volumen comercializado acumula una caída interanual del 4,5%. Palpacelli cree que la contracción encontró un piso, pero todavía no aparecen señales de recuperación. En este contexto, las expectativas están puestas en diciembre, uno de los períodos de mayor movimiento para el sector por las Fiestas de fin de año.
De todas formas, aseguró que difícilmente alcance para revertir el balance negativo de 2026. Frente a 2023, calculó que el retroceso se ubica en torno al 5 por ciento.
Fuentes de Carrefour remarcaron: “Si comparamos con 2023, la participación de los importados en nuestras góndolas pasó de alrededor del 2% al 4%. Duplicar su presencia en tres años es un cambio importante, aunque modificar la matriz de consumo lleva tiempo porque las familias tienen vínculos con las marcas que habitualmente eligen”.
Su estrategia apunta a diferenciarse a través de dos alternativas: importar productos que no están disponibles en el mercado local, especialmente aquellos del segmento premium, o detectar oportunidades de precio en el exterior que les permitan ofrecer opciones más convenientes a los consumidores.
Las categorías que más crecieron fueron las conservas, los snacks, las cápsulas de café, las galletitas y las cervezas.
supermercado,alcohol,bebidas alcohólicas,Estados Unidos,góndolas,cerveza,vino,licores,comercio,retail

POLITICA9 minutos ago
Victoria Villarruel se burló de un video de una diputada libertaria sobre la inflación: “Me hace reír mucho”

DEPORTE16 minutos ago
El Boca de Arruabarrena se enfoca en la final de Sudamericana: cómo están Paredes y Blanco, el factor Villa y la ilusión de Aranda

POLITICA22 minutos ago
Los gobernadores radicales buscan hacer valer su peso en la negociación por la eliminación de las PASO

DEPORTE37 minutos ago
Argentina vs Costa Rica: formaciones, hora y dónde ver por tv

POLITICA46 minutos ago
“La 40 por los 44″: una nueva travesía para homenajear a los marinos que dejaron la vida en el ARA San Juan

CHIMENTOS1 hora ago
Luisana Lopilato le dedicó un emotivo mensaje a su mamá por su cumpleaños: “Sos mi roca”

CHIMENTOS3 días ago
Escándalo íntimo en el cumpleaños de Emilia Mernes: un número uno, el mejor amigo, la novia del mejor amigo y una confesión que hizo estallar todo: «Me tocó y…»

ECONOMIA3 días ago
Banco Santander anunció aumento de precio en sus paquetes y esto valdrá desde enero

POLITICA3 días ago
El Gobierno cree que la visita del Papa logró desactivar las tensiones internas y se prepara para una semana clave en el Congreso

POLITICA3 días ago
La Justicia investiga los viajes de Abel Furlán y la “vecina” de Cristina Kirchner, y apunta a las coincidencias

 INTERNACIONAL18 horas ago
U2 vuelve con 12 nuevas canciones y una pregunta incómoda sobre si el rock todavía puede decir algo nuevo
- DEPORTE2 días ago
Así quedó el historial de clubes que ganaron un título nacional a través de un solo partido tras la victoria de Estudiantes sobre Independiente Rivadavia
- POLITICA2 días ago
Kicillof retoma su agenda rumbo a 2027 tras la visita del Papa: recorridas, Presupuesto y reelecciones indefinidas