ECONOMIA
Brasil está a un paso de desplazar a uno de los principales productos de exportación de la Argentina

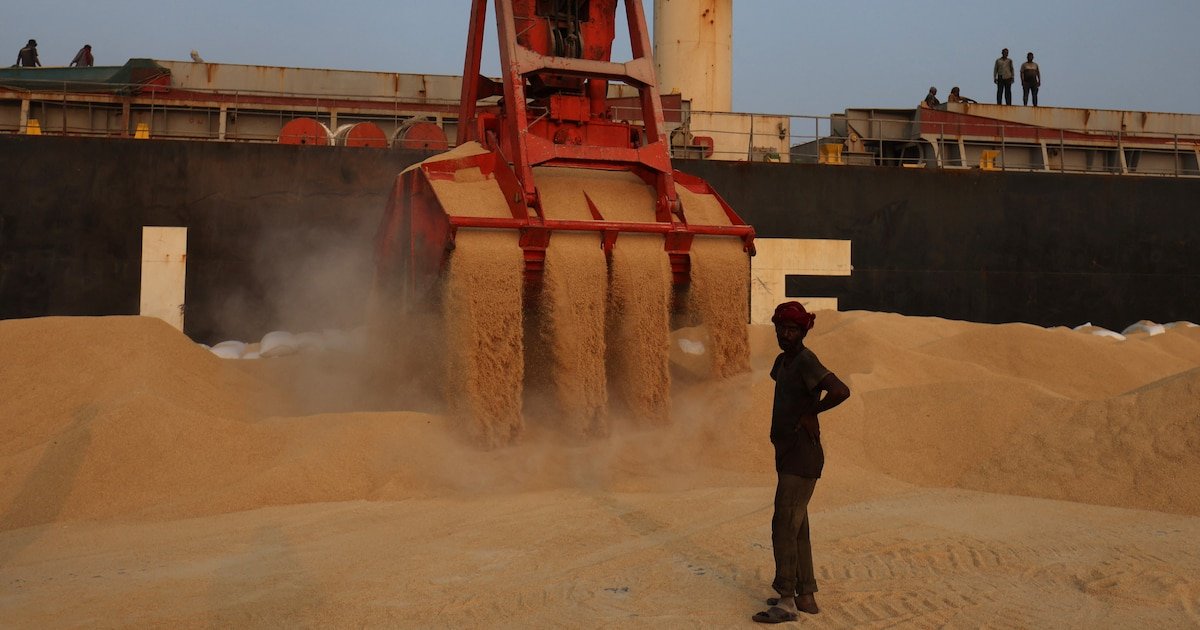
Brasil avanza de manera sostenida en un segmento estratégico para la cadena global de la soja y reduce una ventaja que durante décadas fue una de las principales fortalezas comerciales de Argentina. Se trata de la harina de soja, producto en el que el país se consolidó como el mayor exportador mundial.
“Brasil le pisa los talones a Argentina en exportación de harina de soja”, aseguró la Bolsa de Comercio de Rosario (BCR). Las proyecciones para este primer semestre del año ya ubican las exportaciones brasileñas de harina de soja por encima de 12,3 millones de toneladas, muy cerca de 13,3 millones estimados para Argentina.
“Este escenario es el resultado directo de la fuerte expansión de crushing de nuestro vecino país, que cerró 2025 con un volumen récord de 58,7 millones de toneladas procesadas, un 22,8% más que en 2021″, señaló la entidad.
El informe explicó que, históricamente, Argentina ha sostenido una posición de liderazgo en el mercado de exportación de harina de soja. Sin embargo, mientras que la molienda local registra un sendero virtualmente estancado, la industria del procesamiento en Brasil mantiene un crecimiento sostenido año tras año.
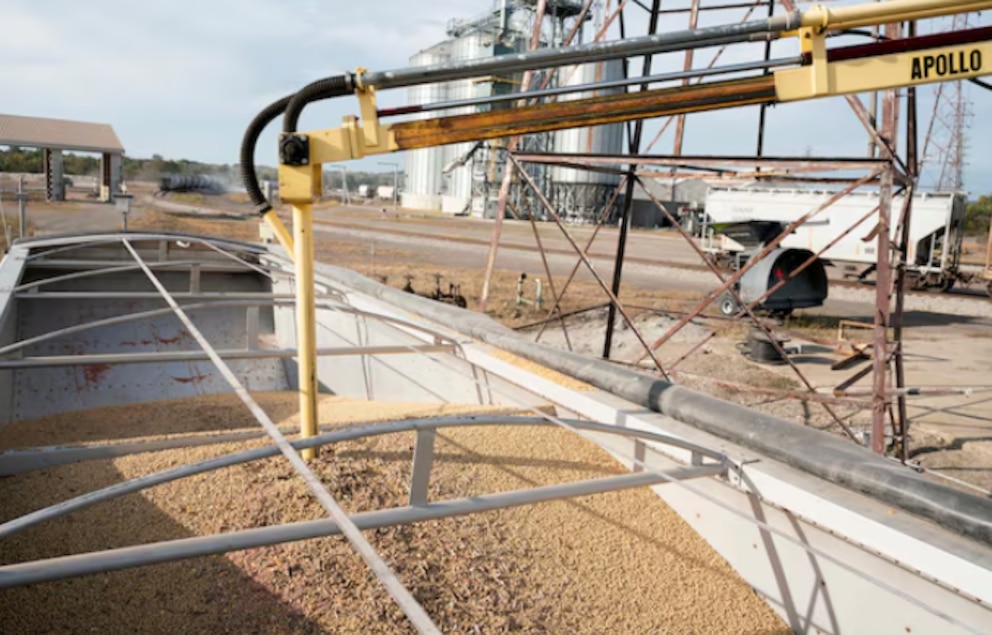
Proyectan que en el acumulado del primer semestre Argentina termine exportando “solo” 8% más que Brasil. Esta brecha se achica significativamente respecto del 86% registrado en 2021 y del 23% observado durante el primer semestre de 2025.
“Uno de los factores que impulsa este fenómeno es la promoción a la industria de biodiesel del país vecino, que ubica a la demanda de aceite de soja en máximos históricos. Como contrapartida, se produce una mayor oferta de harina de soja, lo que lleva a Brasil a niveles de competitividad cada vez mayores. Esto afecta de forma directa el principal producto exportador de Argentina y el principal determinante del precio de la soja en el mercado interno», concluyó la BCR.
La mayor parte de las exportaciones de harina de soja hacia Europa tuvieron como destino la Unión Europea, donde España, Italia, Países Bajos, Polonia e Irlanda se ubican entre los principales compradores. Fuera del bloque, el Reino Unido también figura como un mercado relevante.
Impulsados por el creciente protagonismo de Asia en el comercio global de harina de soja, los países del Sudeste Asiático ganaron una participación significativa como destinos de las exportaciones argentinas durante la última década. Vietnam e Indonesia se consolidaron como los principales compradores de la región, mientras que Malasia también se destacó entre los mercados más relevantes para este subproducto clave del complejo sojero.

En conjunto, el Sudeste Asiático ha mantenido una participación relativamente estable, concentrando entre el 25% y el 30% de los embarques argentinos de harina de soja en los últimos diez años. Sin embargo, el dinamismo más reciente de la demanda asiática provino de otras regiones del continente.
En particular, los países de Medio Oriente —entre ellos Arabia Saudita, Irán, Jordania y Emiratos Árabes Unidos— explican buena parte del crecimiento reciente de los despachos hacia Asia. A su vez, Turquía mostró un incremento sostenido en sus compras de harina de soja argentina.
Por otro lado, el norte de África llegó a representar cerca de una de cada diez toneladas de harina y pellets de soja exportadas por Argentina. No obstante, en la campaña actual la participación de esta región y del continente africano en su conjunto se ubica en el nivel más bajo de los últimos 15 años.
Gran parte de ese espacio fue ocupado por países del continente americano, particularmente por los integrantes de la Alianza del Pacífico. Colombia, Chile, Ecuador y Perú lideraron este crecimiento, consolidándose como destinos cada vez más relevantes para las exportaciones argentinas de harina de soja.
Asia / Pacific,Corporate Events







ECONOMIA
La victoria de Lula asegura que Milei siga siendo el aliado favorito de Trump, pero aumenta las dudas de los inversores para 2027

REUTERS/Kevin Lamarque/

(Imagen Ilustrativa Infobae)

(Mario Mosca / Comunicación Institucional Senado.-)
- Calendario del Tesoro: el canje del D30O6 rescató USD 3.896 millones nominales, equivalentes al 72,85% del monto en circulación, y redujo los compromisos de la segunda licitación de octubre de $16,7 billones a $10,78 billones. El resultado ofrece alivio operativo, aunque traslada parte de las obligaciones hacia noviembre, enero de 2027 y plazos posteriores.
- El menú de la próxima licitación será una referencia para medir la preferencia por tasa fija, CER y cobertura cambiaria. También permitirá observar cuánto del alivio de calendario se traduce en menores exigencias de tasa y cuánto responde simplemente a una redistribución temporal.
- La atención internacional sigue concentrada en la combinación entre inflación, empleo y tasas de largo plazo. Para la Argentina, el canal más inmediato pasa por el costo de financiamiento, el valor relativo del dólar y la demanda por deuda emergente.
ECONOMIA
Por qué la economía argentina llegará a las elecciones con un crecimiento más débil que lo previsto
Aunque hay sectores con enorme expansión en los últimos años, en el balance general la economía todavía crece poco debido a una combinación de factores coyunturales y problemas estructurales
- Debilidad del mercado interno y caída del consumo: Los salarios reales y los ingresos de las familias no terminan de repuntar al ritmo de la inflación, lo que deprime el consumo y afecta al comercio y a la industria nacional.
- Restricciones al crédito y alta morosidad: El financiamiento para familias y empresas sigue muy limitado por las condiciones bancarias y el costo del crédito, dificultando la inversión privada diaria.
- Encarecimiento de costos e insumos: El aumento de tarifas de servicios públicos y la presión impositiva continúan pesando sobre la rentabilidad de las pequeñas y medianas empresas.
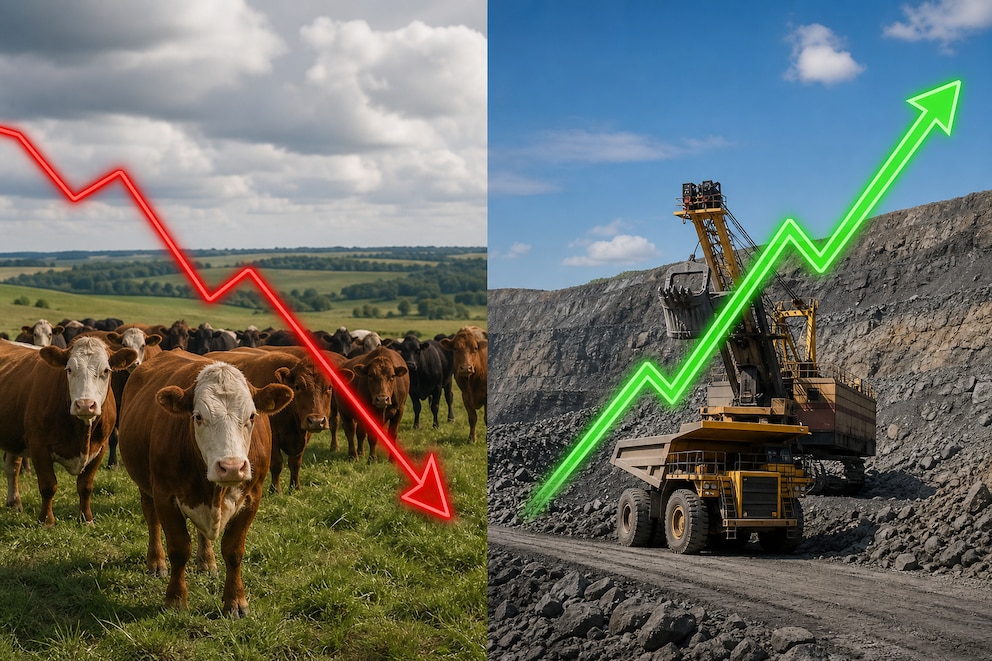
- Esquema de “dos velocidades”: Mientras ciertos sectores orientados a la exportación o al uso intensivo de capital (como la minería, la energía, el agro y la banca) muestran dinamismo, la actividad general se ve opacada por la caída de la producción industrial y la construcción.
- Incertidumbre y reajustes macroeconómicos: Según reportes como el del FMI y analistas locales, el proceso de estabilización fiscal y la menor demanda interna han llevado a recortar las proyecciones de crecimiento del PBI (estimado en torno al 2,1% para 2026), a la espera de que las reformas estructurales e inversiones de largo plazo (como el RIGI) derramen en el resto de la economía.
- Actividad dispar entre sectores. Los rubros que más demandan mano de obra -como industria, construcción y comercio- seguían rezagadas. Por lo tanto no es de esperar una recuperación sensible para los salarios y el empleo.
- Inflación alta. Las elevadas tasas de interés para reabsorber pesos emitidos por el BCRA con la compra de reservas no están siendo eficaces para un descenso más rápido de la inflación. De hecho, en la comparación interanual el IPC subió desde el 31,8% de septiembre de 2025 al 33,4% en septiembre de 2025.
- Presiones cambiarias. La estabilidad del tipo de cambio es uno de los mayores logros de la gestión. La divisa mantiene una suba de 4% en el último año, muy lejos de la tasa de inflación, equilibrio que ayuda al orden “macro” y también ejerce un rol como “ancla” de aquellos precios de la economía vinculados al intercambio de bienes y servicios con el exterior. No obstante, es habitual que en la Argentina la demanda de dólares se incremente en un período electoral y generó inestabilidad.
- Exigencia fiscal. Otro baluarte de la política de Milei ha sido la defensa del equilibrio de las finanzas públicas. En este caso, las exigentes metas planteadas en el Presupuesto 2027 y en el acuerdo de facilidades extendidas con el FMI mantendrán un efecto contractivo para la economía en general.
El FMI proyectó para Argentina un crecimiento de 3,5% anual en 2027, con un recorte de 0,5 punto porcentual respecto de su estimación previa

El problema de fondo sigue siendo la debilidad de la demanda interna. Una política monetaria sin ancla nominal clara y con alta discrecionalidad contribuye a que los bancos mantengan las tasas de interés activas en niveles muy elevados (Casas)
El FMI recortó la proyección de crecimiento para la Argentina en 1,4 punto porcentual a 2,1% para 2026, y en 0,5 punto a 3,5% para 2027

Los precios que más pesan en los hogares de menores ingresos vienen subiendo por encima del índice general (Neufeld)
La falta de señales contundentes de política económica que mejoren las perspectivas para los próximos trimestres empieza a sumar incertidumbre en torno al escenario electoral (San Martino)
ganadería vacuna,minería,indicadores económicos
ECONOMIA
Dudas en una de las locomotoras de la economía: la incertidumbre electoral es el principal freno a las inversiones del campo
La confianza de los productores agropecuarios argentinos alcanzó una leve mejora en septiembre-octubre, tras subir 2% frente a la medición anterior del Ag Barometer Austral de la Universidad Austral.
La mejora convive con un freno a las inversiones: la incertidumbre por las elecciones de 2027 y la posibilidad de un evento El Niño durante la campaña 2026/27 llevan al sector a preservar liquidez y flexibilidad financiera.
El indicador general, que se ubicó en 150 puntos, mostró una recuperación luego de marcar 151 puntos en mayo y 147 en julio. En términos interanuales, la confianza de los empresarios agropecuarios creció 20%, con un alza de 5% en las condiciones presentes, hasta 126 puntos, y de 1,2% en las expectativas futuras, que llegaron a 167.
La posibilidad de cambios políticos en 2027 es el factor que más productores relacionan con la postergación o la cautela inversora: 49% señaló el escenario electoral. El riesgo climático fue mencionado por 38% y las tasas o condiciones de financiamiento, por 24%; las respuestas admitían la selección de más de una opción.
El relevamiento del Centro de Agronegocios y Alimentos de la Universidad Austral también indicó que 68% de los consultados considera que el proceso electoral influye mucho o algo en sus decisiones. Esa percepción expresa la evaluación de los propios empresarios y no establece por sí sola una relación causal con las inversiones que finalmente se concreten.
Expectativas favorables y recursos retenidos
La disposición a invertir mantiene señales positivas pese a la cautela. El Índice de Expectativas de Inversión aumentó 3,9% y llegó a 133 puntos, su máximo histórico, mientras que 66% de los productores consideró que atravesaba un buen momento para destinar recursos a nuevos proyectos.
La diferencia entre identificar oportunidades y ejecutar inversiones inmediatas está vinculada a la necesidad de conservar capacidad de respuesta frente a cambios económicos, financieros y políticos.
Carlos Steiger, investigador del Centro de Agronegocios y Alimentos de la Universidad Austral y director del Ag Barometer Austral, explicó: “Los resultados muestran que el productor mantiene confianza en el mediano plazo, pero esa expectativa no se traduce automáticamente en decisiones inmediatas de inversión. Hay oportunidades que se evalúan favorablemente, aunque la incertidumbre política, climática y financiera lleva a analizar con cuidado cuándo comprometer capital y cómo preservar capacidad de maniobra”.
Las prioridades para la campaña 2026/27 reflejan esa selección de destinos. El 32% prevé mejorar la producción, 25% busca adquirir activos estratégicos como tierra o hacienda, otro 25% prioriza preservar liquidez y capacidad de maniobra, y 21% apunta a reducir deudas y compromisos financieros.
Los costos también condicionan esos cálculos: 55% afirmó que sus costos medidos en dólares son superiores a los de la campaña anterior. La necesidad de administrar recursos se suma así a la evaluación de oportunidades de expansión.
El posible Niño y los cambios en la campaña 2026/27
El eventual desarrollo de El Niño llevó a los productores a revisar alternativas operativas, tecnológicas y financieras para reducir la exposición al riesgo. El 31% prevé modificar las fechas de las labores, la elección de cultivos o las tecnologías empleadas.
Otro 17% evalúa contratar seguros o ya los contrató, mientras que 16% considera cambiar su plan de siembra y adoptar una posición más cautelosa ante las inversiones. En contraste, 27% sostuvo que no modificaría sus decisiones aun si se concreta ese escenario climático.
“Que el índice de inversión alcance un máximo histórico y que, al mismo tiempo, los productores manifiesten cautela no es contradictorio. Una cosa es evaluar favorablemente una oportunidad y otra es decidir el momento adecuado para comprometer recursos. La liquidez y la flexibilidad financiera siguen siendo importantes para atravesar un escenario que todavía presenta incertidumbres”, señaló Steiger.
La inteligencia artificial aparece como otra herramienta con potencial para el sector. El 32% de los productores identificó a la producción como el área con mayores posibilidades de mejora, seguida por el planeamiento estratégico, con 28%, y la gestión financiera, con 23 por ciento.
Agricultural Markets,South America / Central America

Cómo René Magritte sigue desconcertando al mundo del arte: el pintor que odiaba ser llamado “surrealista” y hoy vale USD 120 millones

¿Dónde ver EN VIVO y ONLINE el Defensores de Belgrano vs San Miguel?

La victoria de Lula asegura que Milei siga siendo el aliado favorito de Trump, pero aumenta las dudas de los inversores para 2027

“¿Qué hacés por tus afiliados?“: nuevo round en la feroz pelea de dos líderes de gremios estatales

La sorpresiva visita de Marcelo Gallardo al Monumental y el emotivo recibimiento de los hinchas de River durante el clásico ante Racing

El juicio contra Cristina y Máximo Kirchner se extenderá por más de un año y abarcará todo el 2027 electoral

Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina

Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias

Cuánto debería crecer la economía argentina en septiembre para no caer en recesión técnica

Estudiantes de La Plata busca su sexta final de Copa Libertadores: la tabla histórica del torneo y la disputa Argentina-Brasil que podría dirimir

 POLITICA3 días ago
Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina
- SOCIEDAD3 días ago
Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias
- CHIMENTOS3 días ago
Fue mamá por primera vez a los 30 años, se separó a los 3 meses y el papá de su hija es el hermano mellizo de su ex novio: «Es lo peor que te puede pasar»