ECONOMIA
Wall Street, en el valor más alto de toda su historia: ¿puede venirse una nueva burbuja?

Mientras las acciones de empresas de Estados Unidos continúan subiendo, algunas señales empiezan a llamar la atención de los inversores
21/06/2026 – 20:44hs
El mercado financiero global asiste a un rally alcista que parece no encontrar un techo técnico definitivo. Las acciones estadounidenses continúan marcando máximos históricos en la bolsa de Nueva York, pero este constante avance en los precios está comenzando a ser acompañado por luces de alerta que captan la atención de los analistas de riesgo e inversores institucionales. Diversos indicadores técnicos muestran que el mercado de valores de Estados Unidos se encuentra actualmente en uno de los niveles de valoración agregada más elevados de los que se tenga registro. Si bien este escenario no implica necesariamente una corrección bajista o un derrumbe inminente, la historia financiera demuestra que los períodos de extremo optimismo suelen coincidir con expectativas muy exigentes para los rendimientos de los años posteriores.
Un gráfico estadístico de Bloomberg marca que la valoración promedio de la renta variable estadounidense alcanzó el percentil más alto registrado en toda su historia comercial. Para trazar esta línea de análisis, se combina de manera agregada una métrica que reúne múltiples indicadores ampliamente seguidos por el mercado bursátil. Entre ellos se destacan los ratios de beneficios como el P/E tradicional y el CAPE de Shiller, junto a las relaciones de precio/ventas, el valor contable, el EV/EBITDA y el indicador de Buffett (capitalización bursátil respecto al PBI). Los niveles actuales reflejados en el gráfico no solo superan las valoraciones del siglo XX -como los picos de 1929 y 1965-, sino que ya se sitúan por encima de la burbuja tecnológica de las «punto-com» del año 2000, abriendo el debate sobre la existencia de una posible burbuja de Inteligencia Artificial.
Este comportamiento de múltiplos extremos indica que los inversores están pagando precios cada vez más elevados por las acciones de las compañías, lo que significa que una parte muy importante del optimismo sobre el crecimiento económico global, el aumento de la productividad laboral y la revolución de la Inteligencia Artificial ya estaría totalmente incorporada en las cotizaciones actuales de las pizarras.
El auge de la Inteligencia Artificial como motor de las cotizaciones
El principal combustible detrás de estas valoraciones récord ha sido el fenomenal auge de la Inteligencia Artificial. Las grandes empresas tecnológicas del índice Dow Jones y el sector tecnológico en general concentraron buena parte de las entradas de capitales frescos gracias a sus multimillonarias inversiones en infraestructura, ampliación de centros de datos y el desarrollo de modelos de lenguaje avanzados. Esta expectativa generalizada de que la IA impulse un nuevo e inédito ciclo de crecimiento empresarial llevó a muchos operadores a aceptar múltiplos de compra mucho más elevados. La premisa del mercado se sostiene bajo el supuesto de que los beneficios futuros de las compañías justificarán los altos precios pagados hoy en día.
Sin embargo, en el mundo de las finanzas corporativas rige una máxima: cuanto más altas son las expectativas incorporadas en los precios actuales de las acciones, menor suele ser el margen de error permitido para las empresas. Esto significa que, en el contexto actual de Wall Street, incluso la presentación de resultados empresariales trimestrales sólidos y positivos podría no ser suficiente para sostener nuevas expansiones de valoración si el crecimiento real no supera lo que el mercado ya anticipó y descontó de forma optimista.
Retornos futuros condicionados al crecimiento real de los beneficios
La implicación central de este escenario de máximos históricos no se traduce obligatoriamente en una caída inminente de la bolsa, sino en un posible cambio en la fuente de rentabilidad para los próximos años. Cuando las valoraciones alcanzan el techo de su percentil histórico, el potencial para que los múltiplos se sigan expandiendo tiende a reducirse notablemente. En consecuencia, los retornos futuros de las carteras de inversión pasan a depender en una medida mucho más directa del crecimiento real y efectivo de los beneficios corporativos, y ya no de la mera especulación de precios.
Históricamente, las fases de valoraciones extremas en la renta variable fueron sucedidas por períodos prolongados de rendimientos generales más moderados. De todos modos, la duración de estas fases de sobrevaloración puede variar considerablemente en el tiempo, ya que los mercados pueden permanecer operando en niveles caros durante lapsos extensos si continúan existiendo factores de peso que justifiquen el entusiasmo de los compradores. Por este motivo, la pregunta clave que se formulan los inversores de cara al mediano plazo ya no es únicamente si las acciones de las empresas de Estados Unidos están caras, sino si las ganancias empresariales reales y la revolución tecnológica liderada por la Inteligencia Artificial serán capaces de respaldar las extraordinarias expectativas que Wall Street descuenta hoy en sus valores más altos.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,inversiones,wall street







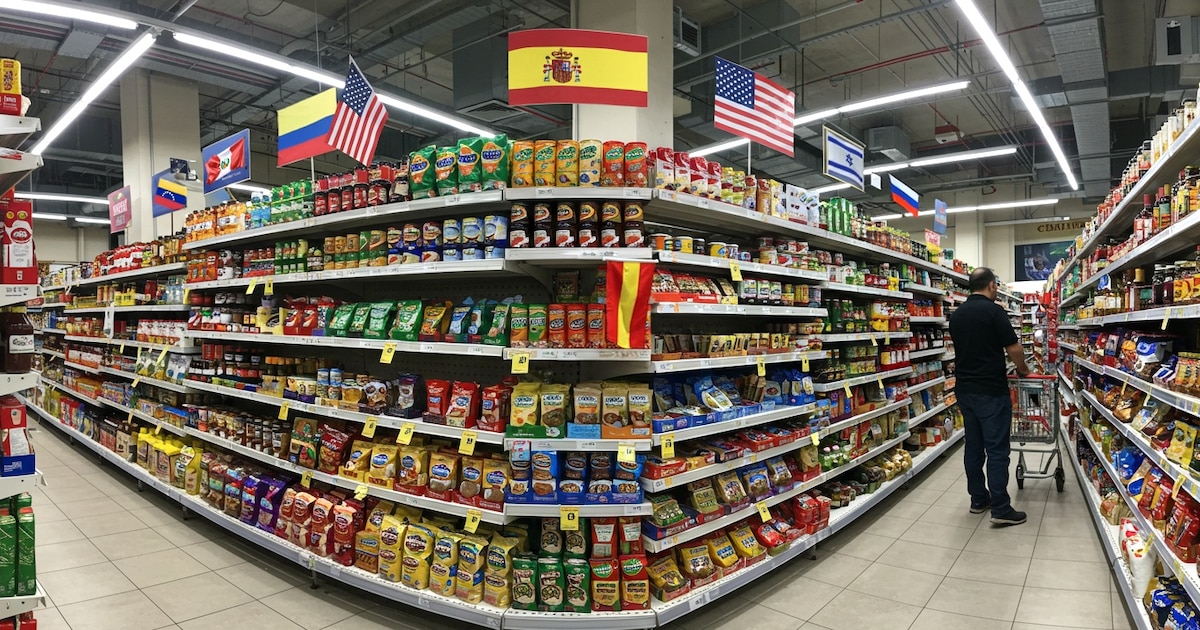
La apertura comercial no se tradujo hasta ahora en un avance significativo de los alimentos importados en los supermercados. La debilidad del consumo, la competencia de precios con la producción local y las dificultades para incorporar nuevas opciones a la oferta limitan la llegada de mercadería del exterior.
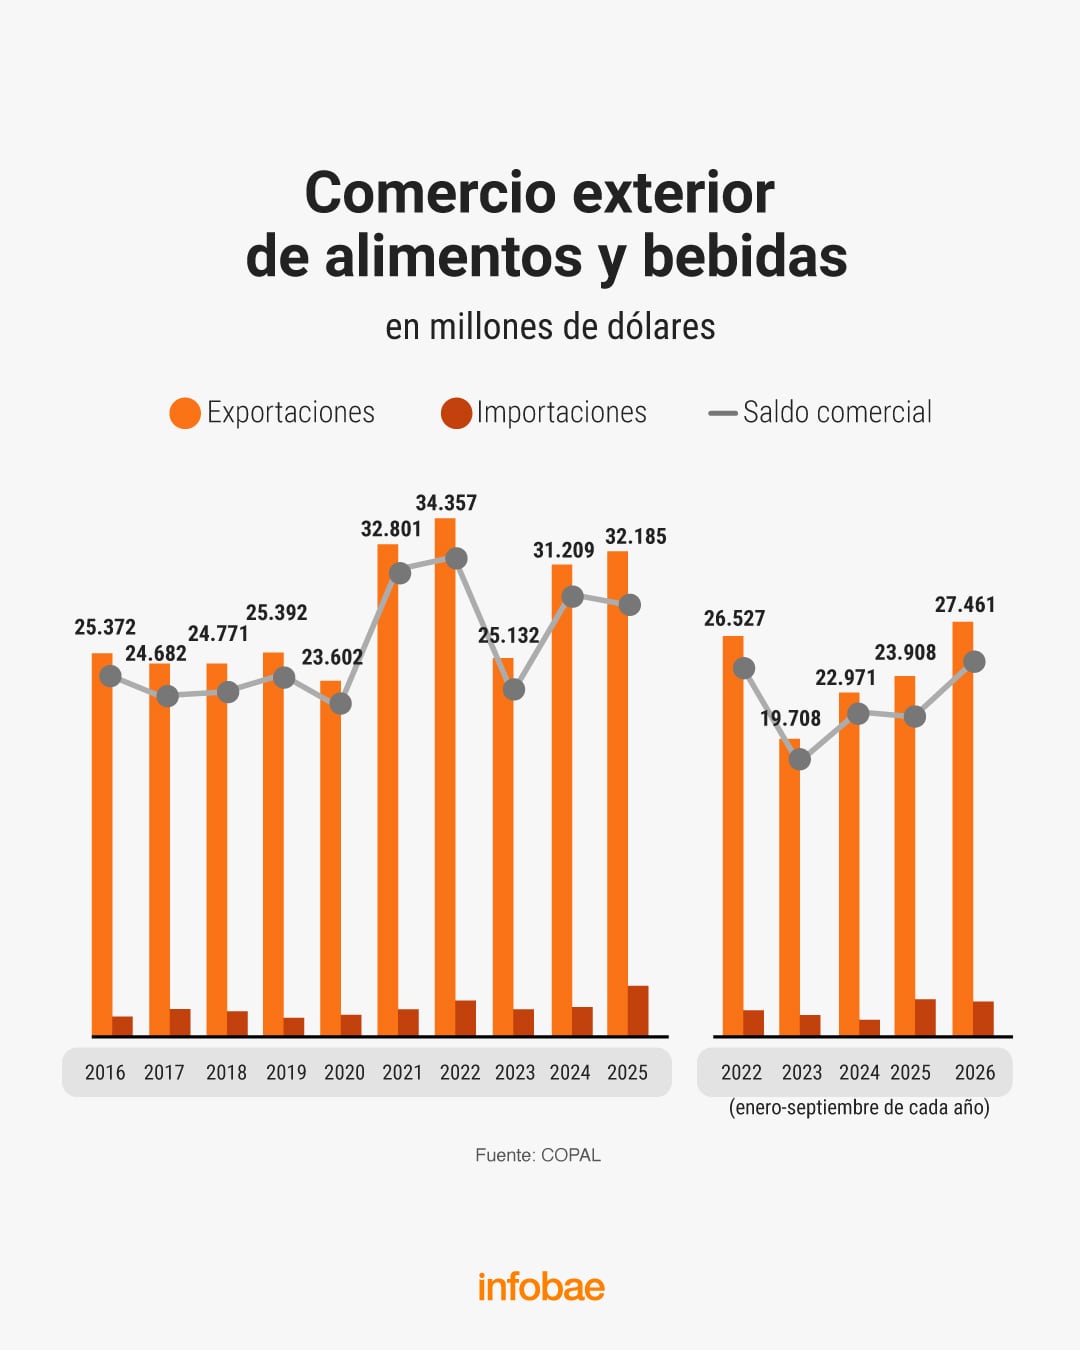
Las importaciones de alimentos y bebidas alcanzaron a USD 297 millones en septiembre, lo que representó una caída del 7,9% en comparación con el mismo mes del año anterior. La tendencia también se reflejó en el acumulado de los primeros nueve meses del año, período en el que las compras al exterior descendieron a USD 2.454 millones, 7,7% menos que en igual lapso de 2025.
Sin embargo, según la Coordinadora de las Industrias de Productos Alimenticios (Copal), la baja en los valores no estuvo acompañada por una reducción de las cantidades. Entre enero y septiembre, el volumen de productos ingresados aumentó 3,9% interanual, hasta alcanzar 1,48 millones de toneladas. De esta manera, el retroceso estuvo impulsado principalmente por los precios, que registraron una disminución del 11,2 por ciento.
.responsive {
width: 100%;
height: auto;
}
Al analizar los rubros, 11 de los 17 sectores relevados registraron mermas en los montos importados. Los mayores descensos se observaron en preparados de frutas y verduras (28%), cacao y chocolates (34,7%), café, té, yerba mate y especias (15,8%) y frutos comestibles (15,1%). En sentido contrario, crecieron las compras de carnes y vísceras comestibles (38,4%) y pescados, crustáceos y moluscos (35,3 por ciento).
En términos de volumen, en cambio, 11 sectores mostraron incrementos. Se destacaron las bebidas, cuyas cantidades importadas aumentaron 102,8% interanual, las hortalizas y legumbres (62,6%) y las carnes y vísceras comestibles (52,3 por ciento).
Se destacaron las bebidas, cuyas cantidades importadas aumentaron 102,8% interanual
Según el Centro de Economía Política Argentina (CEPA), entre enero y septiembre de 2026, las importaciones alimenticias avanzaron 59,4% en dólares en comparación con 2023.
Las mayores subas correspondieron a carnes frescas y en conserva, con un alza del 460,3%, seguidas por fideos y pastas (358,1%), productos de panadería (107,1%) y aceites, manteca y grasas (88 por ciento).
El peso en las góndolas
Osvaldo Del Río, director de la consultora Scentia, afirmó que los productos importados representan actualmente entre el 14% y el 15% de la mercadería disponible en las góndolas. Su participación aumentó apenas entre tres y cuatro puntos porcentuales desde 2023, pese a la apertura comercial impulsada por el gobierno de Javier Milei.
El especialista aclaró que muchos artículos de origen extranjero ya estaban presentes en los supermercados antes del cambio de gestión, aunque los consumidores no siempre identificaran su procedencia. Entre los ejemplos, mencionó las galletitas, los artículos de limpieza y de higiene personal, así como las pastas dentales fabricadas en Brasil.
Muchos artículos de origen extranjero ya estaban presentes en los supermercados antes del cambio de gestión, aunque los consumidores no siempre identificaran su procedencia (Del Río)
Del Río planteó que la retracción de la demanda limita la posibilidad de ampliar las compras al exterior, ya que las empresas tampoco encuentran incentivos para incorporar productos que luego podrían no venderse.
Al respecto, el consumo masivo cayó 1,2% interanual en septiembre, mientras que el acumulado de los primeros nueve meses de 2026 mostró una contracción del 2,7% frente al mismo período del año anterior. Supermercados fue el canal más afectado, con un retroceso de 3,8 por ciento.

Víctor Palpacelli, presidente de la Cámara Argentina de Supermercados (CAS), contó que los productos importados tienen una presencia marginal en las cadenas regionales: explican apenas entre el 1% y el 2% de la oferta. A comienzos de año, algunas empresas hicieron pruebas de importación, sobre todo de lácteos y café, pero la mayoría de esas iniciativas no tuvo continuidad.
El dirigente atribuyó ese resultado a la reducción de la brecha de precios con los fabricantes locales. En un principio, los bienes del exterior ofrecían diferencias significativas, pero la industria nacional respondió con propuestas comerciales más competitivas.
La industria nacional respondió con propuestas comerciales más competitivas (Palpacelli)
También hubo intentos de sumar productos importados premium, como chocolates y pastas, pero su demanda es reducida y se concentra en un público específico. Palpacelli sostuvo que hoy, ante el bajo poder adquisitivo, la mayoría de los compradores prioriza el precio y la marca al momento de elegir.
Consideró que un repunte en las ventas podría impulsar las importaciones en ciertos rubros, aunque sin una mejora del consumo no prevé variaciones relevantes.

En ese sentido, en CAS advierten un escenario de amesetamiento. Según sus datos, el volumen comercializado acumula una caída interanual del 4,5%. Palpacelli cree que la contracción encontró un piso, pero todavía no aparecen señales de recuperación. En este contexto, las expectativas están puestas en diciembre, uno de los períodos de mayor movimiento para el sector por las Fiestas de fin de año.
De todas formas, aseguró que difícilmente alcance para revertir el balance negativo de 2026. Frente a 2023, calculó que el retroceso se ubica en torno al 5 por ciento.
Fuentes de Carrefour remarcaron: “Si comparamos con 2023, la participación de los importados en nuestras góndolas pasó de alrededor del 2% al 4%. Duplicar su presencia en tres años es un cambio importante, aunque modificar la matriz de consumo lleva tiempo porque las familias tienen vínculos con las marcas que habitualmente eligen”.
Su estrategia apunta a diferenciarse a través de dos alternativas: importar productos que no están disponibles en el mercado local, especialmente aquellos del segmento premium, o detectar oportunidades de precio en el exterior que les permitan ofrecer opciones más convenientes a los consumidores.
Las categorías que más crecieron fueron las conservas, los snacks, las cápsulas de café, las galletitas y las cervezas.
supermercado,alcohol,bebidas alcohólicas,Estados Unidos,góndolas,cerveza,vino,licores,comercio,retail
El agro guarda casi 50 millones de toneladas y el ministro espera que las cerealeras aceleren la liquidación de divisas para reforzar reservas
Puntos importantes

Productores del agro retienen granos por u$s13.500 millones a la espera de mejores precios.
La soja actúa como reserva de valor, mientras el Gobierno busca divisas urgentes.
La baja en cotizaciones internacionales frena las ventas y genera incertidumbre cambiaria.
banco central,campo,reservas,dólares,luis caputo,Economía,Económica,Economia politica
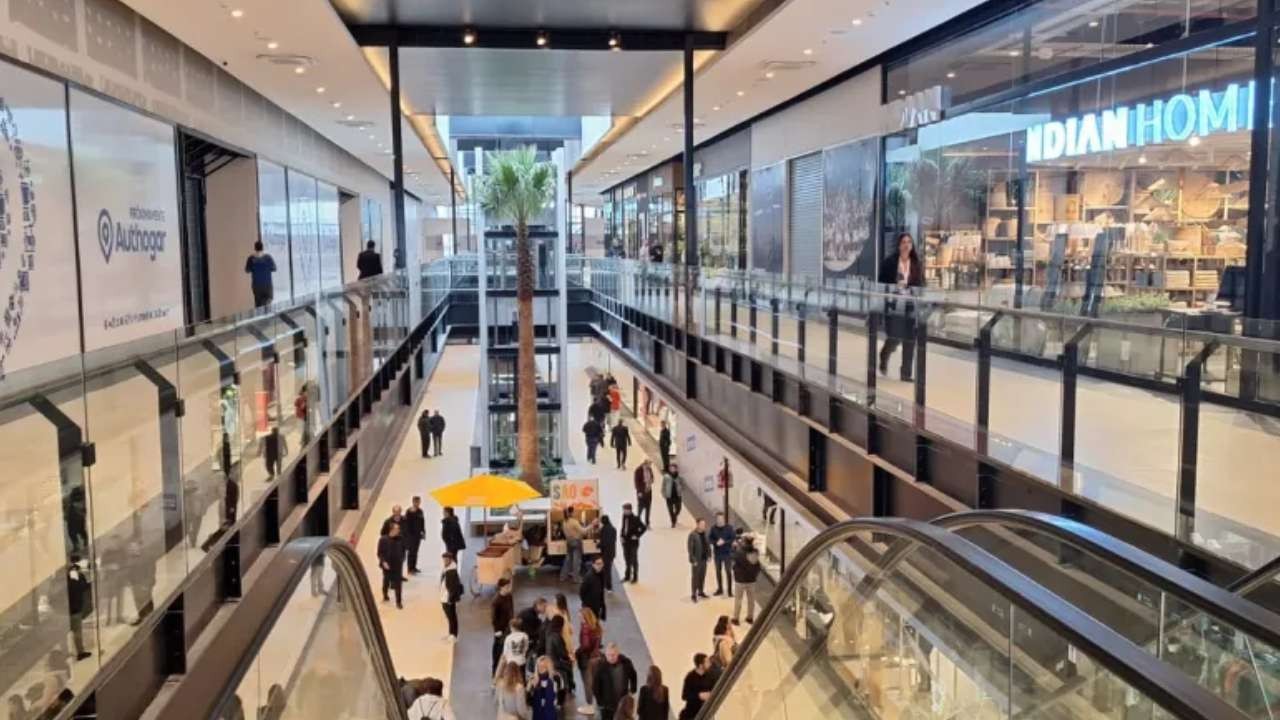
Milei suele compartir imágenes de shoppings o lugares comerciales con mucha gente. Qué explican los números y la mirada del sector
Puntos importantes
La alta concurrencia en shoppings no refleja un aumento proporcional en ventas reales.
El consumo hoy es selectivo, priorizando descuentos, cuotas y compras puntuales.
Estos espacios funcionan cada vez más como centros sociales, no solo comerciales.
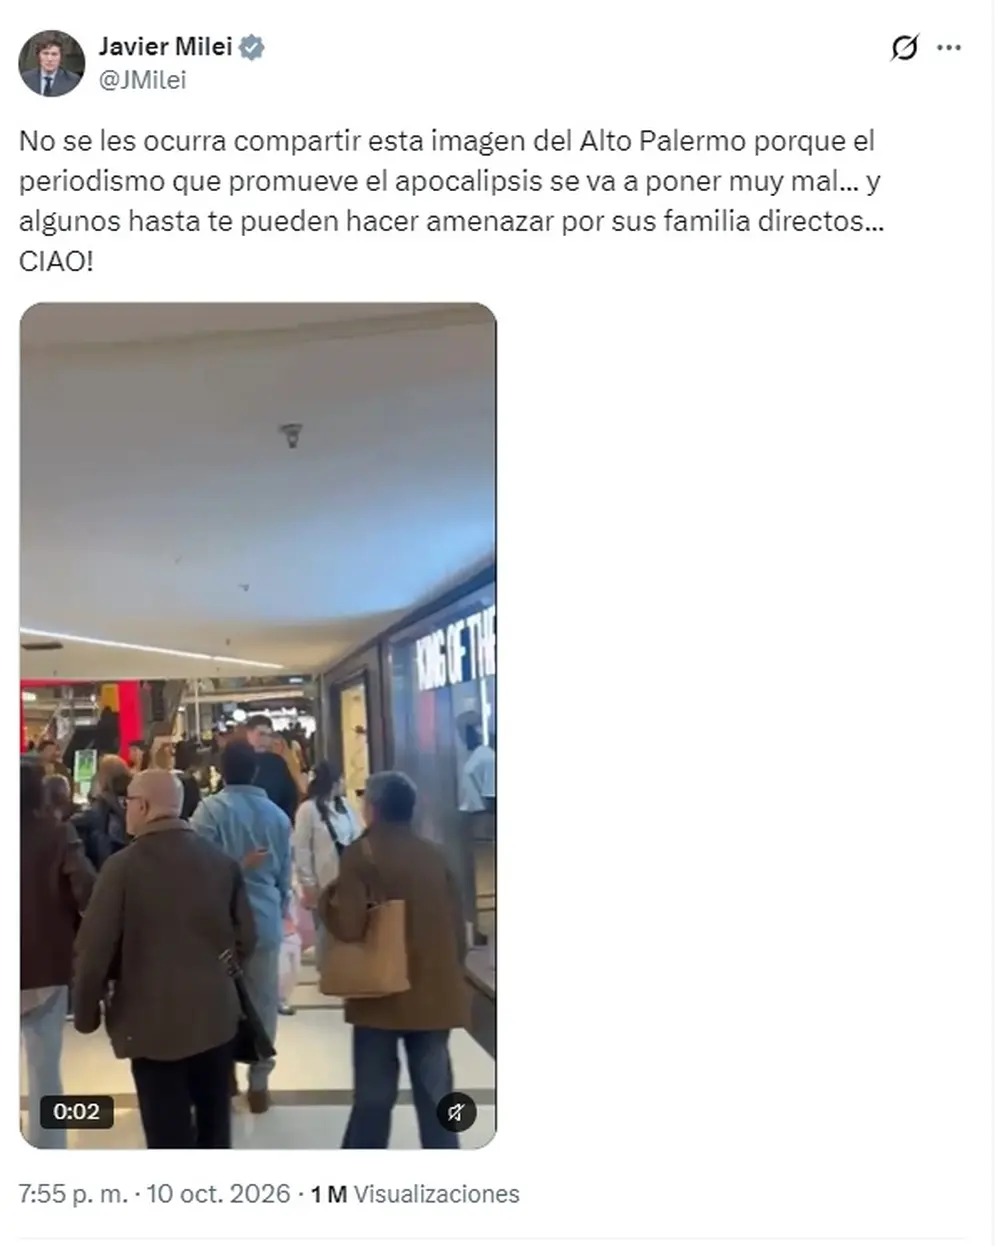
En octubre Milei compartió un video de gente caminando por el shopping Alto Palermo
Qué se vende en los shoppings y cuáles son los rubros que más facturan
Comprar menos, buscar descuentos y aprovechar las cuotas
Ir al shopping para pasear, comer o mirar locales
Los precios de la ropa y las compras en el exterior
Por qué llegan marcas internacionales si el consumo sigue mostrando dificultades
Qué esperan los especialistas para el consumo de fin de año
ventas,consumo,shopping,Economía,Económica,Economia politica,Que es economía,Economía definición

ECONOMIA6 minutos ago
Por qué los alimentos importados todavía no lograron ganar espacio en los supermercados

CHIMENTOS7 minutos ago
El íntimo festejo de Paulo Dybala con Oriana Sabatini: cena romántica, look de gala y una torta especial

INTERNACIONAL8 minutos ago
Massie’s push to impeach Hegseth splits constituents in his own backyard: ‘Pure spite’

SOCIEDAD11 minutos ago
El Superniño golpea el Litoral: 10 ciudades mantienen sus ríos por encima del nivel de evacuación y crece la preocupación de los vecinos

INTERNACIONAL13 minutos ago
De Yalta a Shenzhen: la oportunidad de un nuevo entendimiento mundial

DEPORTE28 minutos ago
River Plate analiza las salidas de Rafael Santos Borré y de Mauro Arrambarri para el próximo mercado de pases

POLITICA4 días ago
Villa La Angostura: la Justicia ordenó completar el desalojo de una comunidad mapuche, pero el operativo sigue sin fecha

CHIMENTOS3 días ago
Escándalo íntimo en el cumpleaños de Emilia Mernes: un número uno, el mejor amigo, la novia del mejor amigo y una confesión que hizo estallar todo: «Me tocó y…»

ECONOMIA3 días ago
Banco Santander anunció aumento de precio en sus paquetes y esto valdrá desde enero

POLITICA3 días ago
El Gobierno cree que la visita del Papa logró desactivar las tensiones internas y se prepara para una semana clave en el Congreso

 ECONOMIA3 días ago
Banco Santander anunció aumento de precio en sus paquetes y esto valdrá desde enero
- DEPORTE3 días ago
Así está el mano a mano entre Estudiantes de La Plata e Independiente Rivadavia
- POLITICA3 días ago
Karina Milei y Diego Santilli aprovecharon la visita a Corrientes para tratar la eliminación de las PASO con el gobernador