ECONOMIA
La morosidad en bancos es récord y ya castiga a 5 millones de argentinos

El fuerte aumento de los índices de morosidad que se observa desde diciembre pasado en muchos saldos de tarjetas de crédito y en los créditos bancarios y no bancarios, otorgados a personas y familias es uno de los efectos no deseados del actual programa económico. Sobre todo, debido a una fuerte suba de las tasas de interés del año pasado muy por encima de la inflación y con salarios con una indexación muy cercana a la inflación.
Tanto el sistema bancario como el no bancario argentino atraviesan una etapa de transición con una tasa de interés en baja pero con niveles de mora en créditos personales, tarjetas de créditos bancarias y créditos no bancarios en niveles récord.
La morosidad en bancos es récord: altísimas tasas y cuotas impagables
El aumento de la morosidad bancaria y no bancaria provoca una gran preocupación en el Gobierno y en los bancos públicos, privados y provinciales y en las empresas dueñas de billeteras digitales.
El sector más castigado es el de los clientes que tienen deudas de créditos personales y tarjetas de crédito que muestran índices de morosidad que en algunos casos llegan al 14%.
Para dimensionar la situación de la mora bancaria y no bancaria actual hay que destacar que en la prepandemia la morosidad promedio del sistema era del 7% en diciembre 2019, con un 6% para las personas físicas y 7,5% en empresas cuando por ejemplo a fines del 2016 era del 3,2% para el promedio del sistema en su conjunto, y del 3,9% para personas y del 2,8% para empresas. La crisis del 2018 explica el gran salto del 3,5% al 5,1% y luego al 7% en 2019.
Los índices de morosidad aumentaron fuerte en los primeros meses de 2026. De acuerdo con informes del sector y según cálculos de la consultora 1816, la irregularidad en financiación con tarjetas de crédito a familias llegó al 11%, y se trata del mayor nivel desde la crisis de 2001-2002, y en el sector no bancario las cifras rondan el 25% y el impacto más fuerte se da en muchos jóvenes y jubilados.
Esto genera intereses moratorios y punitorios junto a reportes negativos en centrales de riesgo y las posibles acciones legales como embargos que los bancos podrían realizar sobre sus clientes.
Los planes de refinanciación que lanzaron bancos públicos para clientes endeudados
Por lo que pudo saber iProfesional, hay tres bancos públicos como el Banco Nación Argentina (BNA), el Banco Provincia de Buenos Aires (BAPRO) y el Banco Ciudad de Buenos Aires picaron en punta lanzando planes de refinanciación para resolver el problema de varios de sus clientes endeudados.
En el caso de estos bancos, la tasa de interés que deben pagar los endeudados está en promedio en valores que van del 60% al 80% anual pero si le suman otros ítems como punitorios y costos de seguros, lo que traduce en el llamado Costo Financiero Total (CFT), estas tasas en algunos casos superan entre el 100% y el 120% anual lo que resulta prácticamente impagable para la mayoría de los deudores.
En promedio se calcula que las deudas por saldos impagos de tarjeta de crédito y créditos personales afecta a unos 5.000.000 de personas con los bancos que van de los $4.000.000 a los $6.000.000.
Si se toma el ejemplo de una deuda de $4.000.000, el deudor podría cancelar su deuda en un periodo que va de un mínimo de 12 meses, un tiempo medio de 24 meses y a un máximo de 76 meses. En el primer caso pagando cuotas mensuales de unos $540.000 y pagará en ese año un total de unos $6.500.000 pero el banco le suspenderá la tarjeta de crédito hasta que el deudor cancele el pago con intereses que representan unos $2.500.000 sobre el capital.
Está la posibilidad de una refinanciación a 36 meses, en este caso la cuota es de unos $365.000 y el total a pagar trepa a unos $13.000.000, por lo tanto, por intereses el deudor debe pagar unos $9.000.000 y paga más de 3 veces el valor de la deuda inicial.
Las refinanciaciones son de acuerdo al tipo de cliente, y en algunos casos podrían llegar a los 72 meses pero los intereses a pagar terminan siendo casi usurarios. La cuota a pagar es de unos $315.000 por mes pero en seis años termina pagando un total de unos $22.600.000 y paga de intereses casi 5 veces más del valor a refinanciar.
A diferencia de los bancos públicos, los privados buscan contactar a los clientes en mora avanzada que va de más 90 o 180 y además de la refinanciación les ofrecen quitas de capital y si el cliente demuestra voluntad de pago el banco puede llegar a aceptar una condonación de parte de los intereses.
El sobreendeudamiento de hace seis meses explica la mora actual
En relación a este problema, la consultora Qaly que dirige la economista Anastasia Daicich elaboró un análisis econométrico construido sobre datos del BCRA, donde identifica el sobreendeudamiento de seis meses atrás como principal predictor de la irregularidad crediticia que se observa en la actualidad.
El trabajo destaca que la irregularidad de la cartera de crédito a familias en Argentina pasó del 2,8% en diciembre de 2023 al 11,2% en febrero de 2026, según datos del BCRA pero en abril de acuerdo a datos provisorios esta mora habría llegado casi a un 12%.
En préstamos personales, el deterioro fue más pronunciado: de 4,3% a 13,8% en el mismo período. En tarjetas de crédito, del 1,8% al 11,6%. En el segmento no bancario como fintech, billeteras digitales y financieras de consumo, las tasas de mora superan el 30% en varios casos, duplicando o triplicando los niveles del sistema bancario tradicional.
«Son números que señalan algo más que una mala racha. De acuerdo a nuestro análisis construido sobre datos del sistema financiero, ofrece una explicación estructural: el principal predictor estadístico de la mora actual no es la inflación del momento, ni el nivel de actividad económica, sino el nivel de endeudamiento de seis meses atrás«, explicó a iProfesional Daicich.
La economista explica que se trata de un efecto bola de nieve con rezago. «El modelo identifica un proceso en dos fases. En la primera, el deterioro del ingreso real empujó a las familias a utilizar el crédito como sustituto parcial del salario. El ajuste fiscal y monetario de los últimos dos años generó una fuerte caída inicial del poder adquisitivo: hacia principios de 2026, el salario real registrado se encontraba todavía cerca de un 9% por debajo de sus niveles de noviembre de 2023. Pero el ajuste del gasto de las familias fue parcial, porque una parte importante de los egresos de los hogares es inelástica: transporte, energía, salud, educación y alquiler no pueden eliminarse aunque el ingreso caiga y la actualización de tarifas por encima de la inflación general potenció ese efecto, reduciendo el margen disponible para honrar deudas.
La economista explica que en la segunda fase, esa acumulación de deuda se transforma en mora. Entre diciembre de 2023 y enero de 2026, el endeudamiento total de las familias en el sistema bancario (en moneda corriente) creció 5,3 veces, con préstamos personales aumentando 9 veces y tarjetas 3,4 veces. La relación entre deuda (tarjetas más préstamos personales) y masa salarial pasó de 0,99 a 2,09 en abril de 2024 y diciembre de 2025. Con tasas de interés reales que llegaron al 5,2% mensual en tarjetas y 4,6% en personales durante el segundo semestre de 2025, esos niveles son incompatibles con los ingresos disponibles. El resultado: atrasos que derivan en impagos y, por efecto del interés compuesto, en deuda creciente», destacó la economista.
El estudio señala además que el nivel de actividad económica, medido por el EMAE, tiene menor capacidad explicativa sobre la mora que el endeudamiento previo.
La razón es que la recuperación del producto es marcadamente heterogénea: favorece a sectores exportadores y de commodities, pero no necesariamente a los hogares más endeudados, que se concentran en actividades ligadas al consumo interno. Una mejora del PBI agregado no resuelve el problema de la mora si no se traduce en ingresos para esos hogares.
El análisis distingue por un lado un problema de liquidez transitoria que se resolvería con refinanciaciones, quitas o tasas más bajas. Pero destaca que se trata de un problema de solvencia estructural, donde el ingreso de las familias es insuficiente de manera persistente para atender sus compromisos financieros.
El segmento no bancario amplifica la crisis de endeudamiento
Pero además lo que ocurre en el segmento no bancario amplifica el problema. «Las fintech y financieras de consumo cubrieron parte de la demanda con productos de acceso rápido, requisitos laxos y tasas reales muy elevadas. En un contexto de baja educación financiera y caída del poder adquisitivo, esos créditos funcionaron como catalizadores del sobreendeudamiento: un simple atraso genera intereses compuestos que rápidamente vuelven la deuda impagable. No es casual que la mora en ese segmento duplique o triplique la del sistema bancario», explica el informe.
Hay que considerar para el análisis que el crédito es un instrumento clásico de reactivación económica pero en la economía local su efectividad en el corto plazo está severamente limitada, y los datos permiten entender por qué.
En primer lugar, porque las familias ya están sobreendeudadas y si se amplía la oferta de crédito sobre una base deteriorada se profundizaría el problema. En segundo término, porque el sistema bancario reaccionó racionalmente endureciendo sus criterios.
La Encuesta de Condiciones Crediticias del BCRA del primer trimestre de 2026 confirma ese endurecimiento y registra una menor demanda de las familias. Ese ajuste, lógico desde la gestión individual del riesgo, genera un feedback negativo sistémico: una mayor mora implica una mayor cautela bancaria, a su vez una restricción del crédito y luego un menor consumo y nivel de actividad.
En tercer lugar, el ahorro de mediano y largo plazo que es condición necesaria para que los bancos puedan financiar proyectos de mayor plazo es escaso.
Por lo tanto, frente a este escenario una reducción de las tasas nominales o lanzar líneas específicas de crédito podría tener efectos marginales, pero no recompone un mercado crediticio estructuralmente débil.
El dato duro que emerge del análisis de la mayoría de los analistas consultados por iProfesional es que la primera condición para que el crédito opere como herramienta de reactivación es la recuperación genuina y sostenida del ingreso real de los hogares. Sin esta mejora, el crédito seguirá siendo un mecanismo de compensación de un desequilibrio estructural entre lo que los hogares ganan y lo que no pueden dejar de gastar.
La segunda condición es que se baje el costo financiero efectivo, el llamado Costo Financiero Total (CFT) que en el escenario actual combina tasas reales positivas con comisiones y cargos que elevan el costo muy por encima de la tasa nominal y en el segmento no bancario, esas tasas llegan a ser usurarias.
La mayoría de los expertos coincide en que una baja gradual y creíble de la inflación tendencialmente decreciente y expectativas ancladas son esenciales para hacer viable el repago de deudas existentes y el otorgamiento de crédito nuevo.
Los créditos irrecuperables se cuadruplicaron en un año
Por su parte, un reciente estudio de la consultora Eco Go señala que la situación financiera de miles de familias argentinas volvió a encender señales de alarma y revela que la proporción de créditos no bancarios catalogados como «irrecuperables» se cuadruplicó en apenas un año y alcanzó niveles récord dentro del sistema financiero.
El relevamiento destaca que los préstamos considerados incobrables pasaron de representar el 2,6% de la cartera total en marzo de 2025 al 10,8% en marzo de 2026. En términos absolutos, el stock de deuda irrecuperable saltó desde unos $232.000 millones hasta $1,5 billones y el deterioro se produjo en paralelo a un empeoramiento generalizado de la calidad crediticia, en un contexto marcado por tasas elevadas, caída del consumo y menor capacidad de compra.
El informe describe que el crédito no bancario totalizó $14,2 billones en marzo y de ese monto unos $3,9 billones quedaron dentro de categorías consideradas irregulares, es decir, créditos con riesgo medio, alto o directamente irrecuperables.
Por ese motivo, la irregularidad total de las carteras pasó al 27,5% en marzo contra el 10% registrado un año atrás y se observa que la aceleración del deterioro fue constante durante los últimos meses ya que en septiembre de 2025 la mora irregular era de 18,7%; en diciembre había subido al 23,1%; en enero llegó al 24,8% y ahora alcanzó su máximo reciente.
El dato más preocupante aparece en la categoría «irrecuperable», donde se concentran los préstamos con menores posibilidades de cobro ya que hace un año esos créditos representaban el 2,6% del financiamiento no bancario y hoy el 10%.
En paralelo, la porción de créditos considerados regulares siguió perdiendo terreno. Las categorías «situación normal» y «riesgo bajo» pasaron de explicar el 90% de la cartera en marzo de 2025 al 72,5% en marzo de este año.
Las consultoras privadas vienen advirtiendo desde hace meses sobre el impacto de la caída del ingreso disponible, especialmente entre familias que dependen del financiamiento para sostener gastos corrientes y consumo cotidiano.
El problema ya no se limita al segmento no bancario ya que según EcoGo, la irregularidad dentro de las entidades financieras tradicionales alcanzó el 6,7% en marzo, el nivel más alto desde febrero de 2020. En el caso de las familias, la mora bancaria llegó al 11,6%, también en máximos de varios años mientras que otro informe de la consultora 1816 indicó que el incumplimiento en los pagos de hogares aumentó por decimoséptimo mes consecutivo. El reporte advirtió además que la recuperación económica todavía no se traduce en una mejora concreta de los ingresos familiares.
A eso se suma el peso de las tasas de interés. Durante los primeros días de mayo, los préstamos personales bancarios mantuvieron una tasa nominal anual promedio del 68,3%, prácticamente sin cambios frente a meses anteriores.
El estudio estima que el 92% del crédito no bancario está destinado a familias y según el informe, el endeudamiento de los hogares con entidades no bancarias ya equivale al 36,7% de una masa salarial mensual y si se suma también el crédito bancario, la deuda total asciende al 145,4% de la masa salarial mensual. La situación es todavía más delicada entre trabajadores informales y cuentapropistas. En ese universo, el crédito no bancario equivale al 161% de la masa salarial estimada.
Pero, además del deterioro de la cartera, en marzo se observó una nueva caída del financiamiento. El crédito no bancario retrocedió 1,4% real respecto de febrero y acumuló dos meses consecutivos en baja. El crédito bancario al consumo también cayó 1,9% mensual real y ya suma cinco meses consecutivos de retroceso. A pesar de esa desaceleración, el estudio de Eco Go destaca que el volumen actual del crédito no bancario todavía se mantiene 139,8% por encima de marzo de 2024 en términos reales y un 20% superior al pico previo registrado en mayo de 2018.
Dentro del mercado, Tarjeta Naranja continúa liderando el financiamiento no bancario con una participación del 37,7% y detrás aparecen Mercado Libre y otras firmas vinculadas al crédito digital y al consumo.
Los analistas consultados por iProfesional señalan que la combinación entre inflación persistente, caída del poder adquisitivo y dificultades para refinanciar pasivos terminó golpeando de lleno la capacidad de pago de millones de personas.
Qué dice el Gobierno sobre el pico de morosidad bancaria
La morosidad actual es una señal de alerta potente. Ignorarla o abordarla con intervenciones de corto plazo o focalizadas en los efectos solo postergará y/o ampliará el problema. El diagnóstico, que distingue solvencia de liquidez, pone límites concretos a la efectividad de la baja de las tasas o del lanzamiento de nuevas líneas de crédito como herramienta para reactivar el consumo.
Pero uno de los problemas más graves son los altos niveles de morosidad que muestran muchas entidades no bancarias, en general mutuales, cooperativas y financieras del interior del país por el aumento de la mora en préstamos realizados en su mayoría a trabajadores del sector público nacional, provincial y municipal a través de un sistema de código de descuento y donde en algunos casos esos índices de morosidad trepan a valores superiores al 30% y son imposibles de refinanciar.
El aumento de la morosidad afecta hoy a una gran cantidad de familias y en menor medida a empresas, y esta situación genera una gran preocupación en las asociaciones bancarias como ADEBA, ABA y ABE y también en las fintech dueñas de billeteras virtuales donde el endeudamiento es más preocupante con esas deudas no bancarias donde Mercado Libre lidera ese mercado.
La mora sube porque con inflación baja, las cuotas ya no se licúan y la deuda pesa más sobre el salario y las tasas reales positivas encarecen la refinanciación del saldo deudor.
La percepción del equipo económico es que en relación a los altos índices de morosidad es que el aumento de la mora bancaria se está saneando y le restan importancia al salto en la morosidad, que según los propios.
Según una fuente cercana al Gobierno consultada por iProfesional, los bancos ya vieron el pico de la morosidad, por lo que el sistema financiero se está saneando y hay indicios alentadores en los datos de marzo y abril de que el impacto de la mora está perdiendo peso.
La fuente agregó que aparecen indicios alentadores sobre la recuperación del crédito y el nivel de deterioro en las carteras se desacelera, y la información que anticipan marzo y abril muestra mejoras adicionales.
Al respecto hay que señalar en disertación en el evento de Expo EFI de hace 15 días, el Presidente del BCRA, Santiago Bausili, apuntó hacia las entidades bancarias al afirmar: «Los bancos tuvieron que reconstruir sus sistemas de scoring y hubo una primera ola de créditos que se otorgó a ciegas, sin saber a quién se le estaba prestando el dinero y cuando volvió el crédito, apareció la mora».
A la vez, mencionó también el rol de los tomadores de crédito al afirmar: «Para el deudor, la inflación se ocupaba de las últimas cuotas del crédito en pesos y ya no más y con la baja de la inflación se diluye el efecto de licuación sobre las deudas, vigente durante años previos. Además, Bausili sostuvo que la suba de la inflación, que trepó 3,4% en marzo y acumula 9,1% en el primer trimestre, es lo que llamó un shock temporal.
En el mercado también siguen de cerca la evolución de la brecha entre tasas activas y pasivas, que actualmente se encuentra en máximos de veinte años. Hacia adelante, la atención estará puesta sobre los próximos balances de los bancos a fines de este mes, que podrían aportar nuevas señales para determinar si la morosidad alcanzó un pico y qué panorama se traza para los próximos meses.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,bancos,deudas,morosidad








ECONOMIA
Corredor Andes-Atlántico: las diez claves para entender el acuerdo de inversiones que la Argentina firmó con Estados Unidos
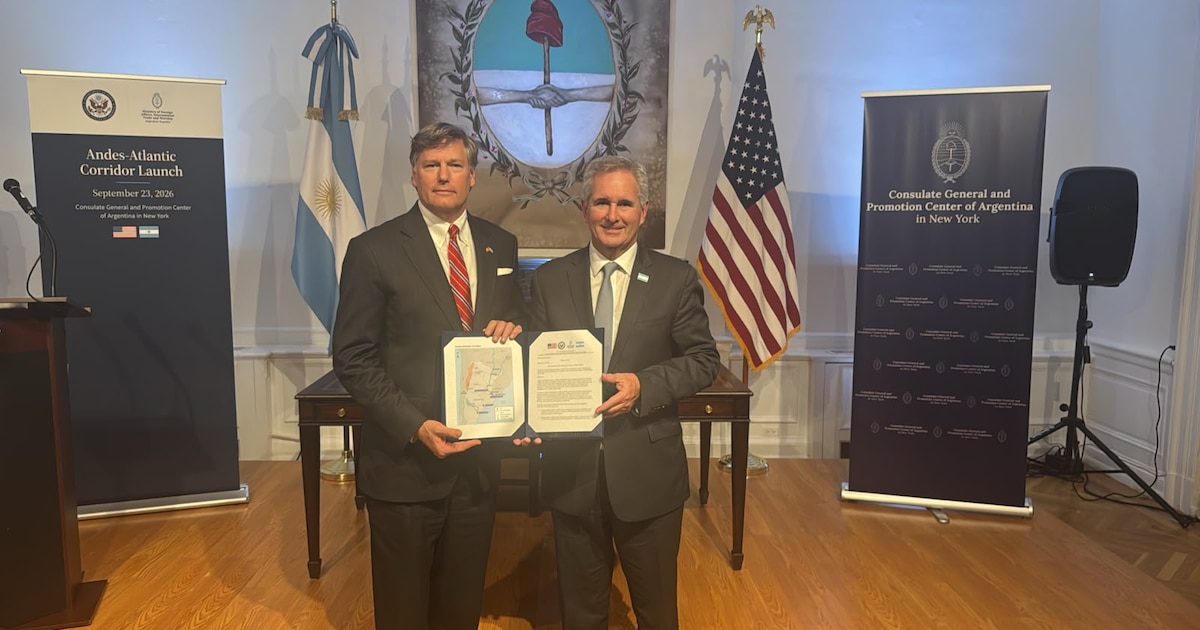
La Argentina y Estados Unidos lanzaron este miércoles en Nueva York el Corredor Andes-Atlántico, una iniciativa de infraestructura que prevé inversiones de hasta USD 7.000 millones para 2027. Las obras se concentran principalmente en energía, pero también alcanzan a la minería, el transporte y las telecomunicaciones.
El canciller Pablo Quirno y el subsecretario de Estado Christopher Landau lo rubricaron en nombre de los presidentes Javier Milei y Donald Trump. El acto se realizó en el Consulado argentino en esa ciudad, en el marco de la Semana de Alto Nivel de la Asamblea General de las Naciones Unidas.
Ambos gobiernos difundieron una declaración conjunta con el detalle de los sectores comprendidos y de las herramientas de financiamiento previstas. Estas son las claves del acuerdo.
1. Qué es el Corredor Andes-Atlántico
Es una iniciativa conjunta para fortalecer y modernizar la infraestructura que une los sectores económicos de mayor peso de Argentina con los puertos del Atlántico y con los mercados occidentales. Según el texto oficial, el proyecto se inscribe en el compromiso de ambos países con la seguridad, la protección y la prosperidad del Hemisferio Occidental y de sus cadenas de suministro estratégicas.
El embajador de Estados Unidos en Argentina, Peter Lamelas, señaló en una publicación que el respaldo de Trump y el liderazgo de Milei se traducen ahora en una iniciativa concreta para conectar la matriz productiva argentina con Occidente.
2. El monto y el calendario
El acuerdo contempla inversiones de hasta USD 7.000 millones, que se destinarán durante 2027 a obras de infraestructura. La mayor parte corresponde a proyectos energéticos. El resto se reparte entre minerales, transporte y telecomunicaciones.
3. La geografía que busca conectar
El Corredor apunta a vincular dos zonas: el noroeste argentino, con presencia de minerales críticos, y la cuenca energética de Vaca Muerta. Ambas quedarían conectadas con los puertos atlánticos mediante ferrocarriles, oleoductos y gasoductos, puertos, redes eléctricas y tecnología digital. El Departamento de Estado indicó que la iniciativa busca atender la demanda creciente de los sectores energético y minero y reducir los cuellos de botella en transporte y energía.
4. El peso de Argentina LNG
Unos USD 6.000 millones del total serán destinados a Argentina LNG, el proyecto de exportación de gas de Vaca Muerta que lidera YPF junto con la italiana ENI y XRG, de Emiratos Árabes Unidos. Es la mayor inversión anunciada en la historia del país, con un monto global de 51.000 millones de dólares.

La financiación contará con el respaldo del EXIM y de la Corporación Financiera de Desarrollo Internacional de Estados Unidos (DFC).
5. Los proyectos de transporte
En el rubro de transporte, ambos países se proponen identificar obras prioritarias para rehabilitar y ampliar ferrocarriles, vías navegables y puertos. Las empresas estadounidenses podrán competir en las licitaciones o participar como subcontratistas.
El documento menciona la Hidrovía, los trenes que serán privatizados, como el Belgrano Cargas, y otras líneas, entre ellas una que podría unir Vaca Muerta con Bahía Blanca. No se informaron montos para estos proyectos.
6. Las herramientas para el sector energético
Además del gas, el acuerdo prevé desarrollar comercialmente los recursos de Vaca Muerta con inversión, tecnología e instrumentos financieros de Estados Unidos. Entre ellos figuran préstamos directos, garantías de préstamos y productos de seguros, pensados para movilizar capital, equipos y proveedores de servicios de ese país.
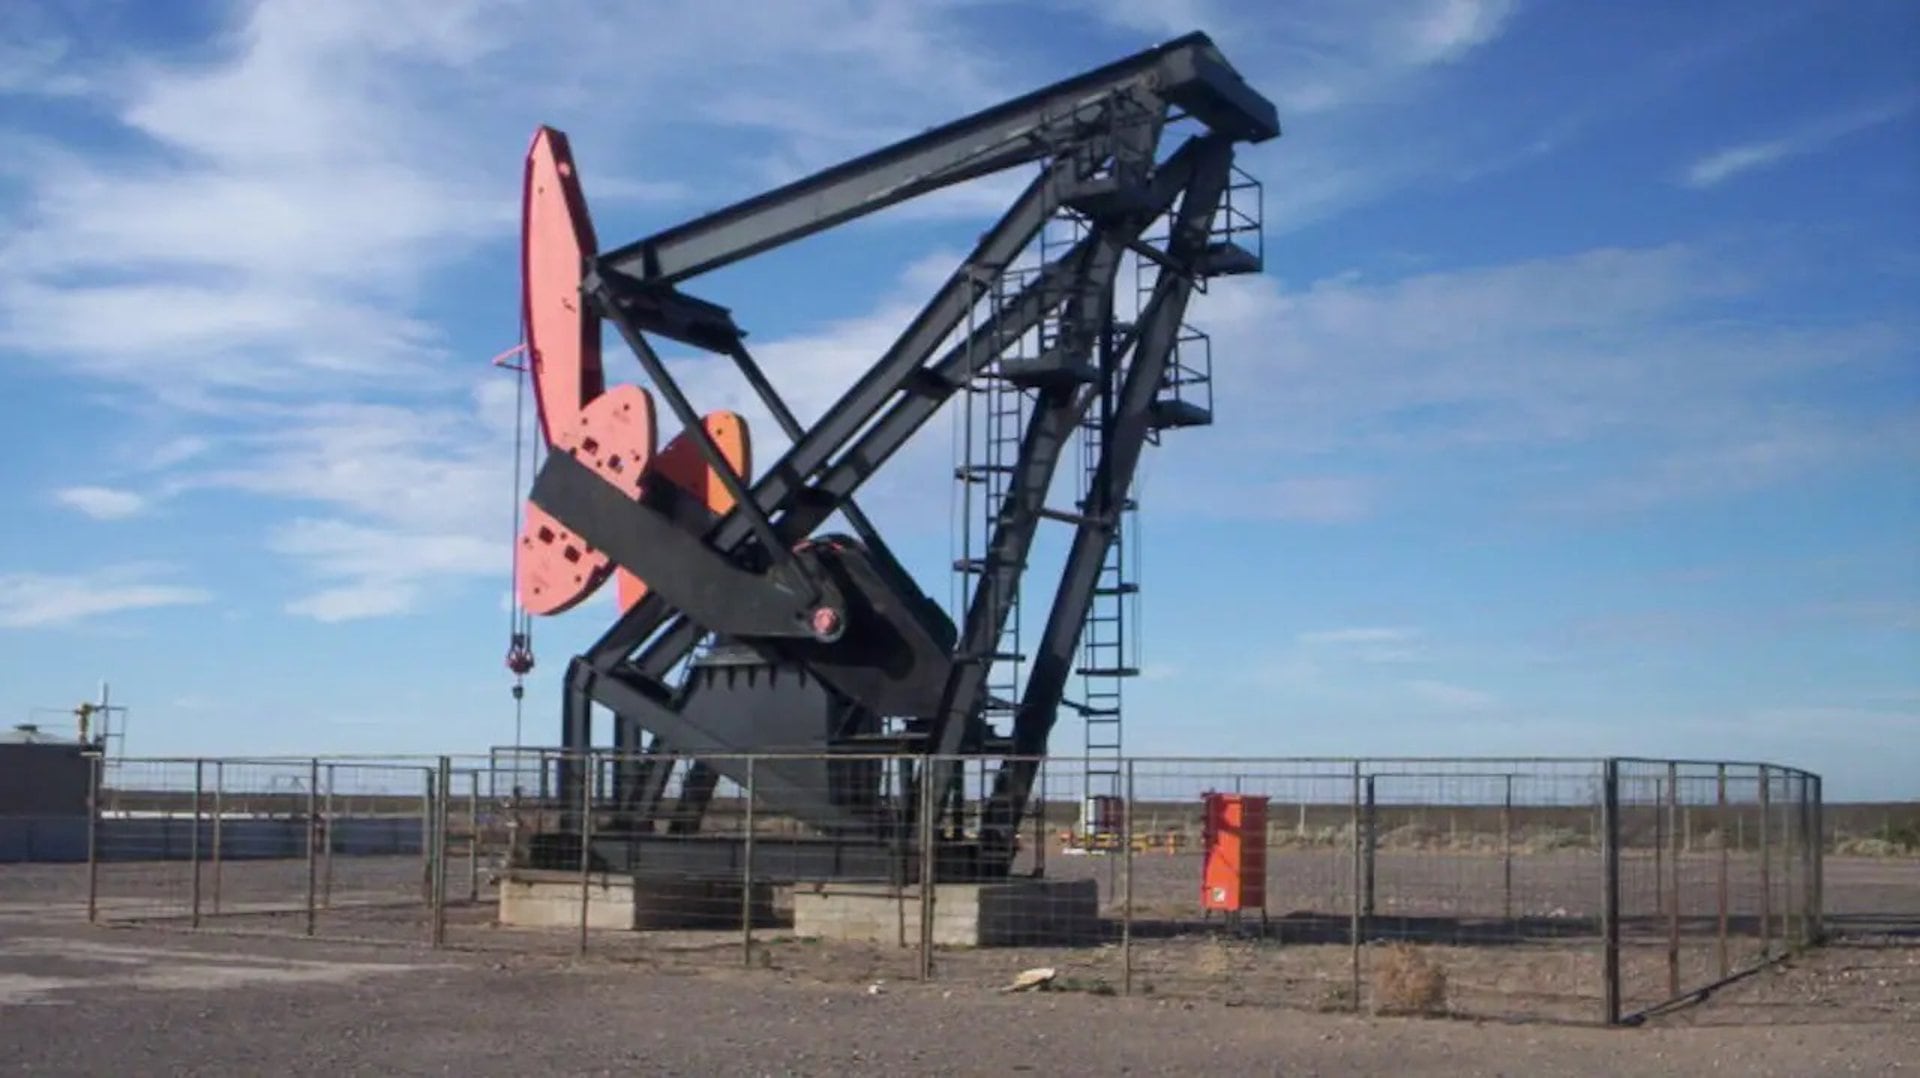
También se menciona el proyecto AMBA I, de transporte de energía eléctrica. Las obras de generación y transmisión forman parte de las inversiones que, según el texto, permitirán aumentar las exportaciones de petróleo y gas.
7. Minerales críticos
El Corredor se apoya en el Acuerdo Marco de Minerales Críticos entre ambos países. Su meta es identificar oportunidades para respaldar la minería y el procesamiento de estos recursos, asegurar las cadenas de suministro y promover su diversificación a nivel global. El Departamento de Estado mencionó al litio y al cobre, junto con el petróleo y el gas, entre los recursos cuyas cadenas de suministro se buscan fortalecer.
8. El componente digital
El sector digital incluye el apoyo al uso de tecnología confiable y la colaboración en la seguridad de plataformas y equipos de inspección aduanera. Este punto se enmarca en el Artículo 3.2 del Acuerdo de Comercio e Inversión Recíprocos entre ambos países.
Entre los proyectos mencionados figuran la expansión de las telecomunicaciones, iniciativas de Arsat, cables submarinos y fibra óptica. El documento señala además que la estadounidense Metrotel quedará con 6 millones de clientes móviles tras la fusión entre Telecom y Telefónica.
9. Quién financia y a qué se compromete Argentina
Del lado estadounidense, el acuerdo habilita el uso de las herramientas de financiamiento, desarrollo y asistencia técnica de la DFC, el EXIM y la Agencia de Comercio y Desarrollo de Estados Unidos, además de la participación del sector privado de ese país.
Al ser consultado en Nueva York sobre el funcionamiento del mecanismo, Quirno explicó que el EXIM “financia proveedores estadounidenses” para que participen en los proyectos que se desarrollan en Argentina. En diálogo con Infobae, el canciller sostuvo que “el país no necesita financiamiento como país” y que lo que hizo fue generar las condiciones para que entidades, como ese banco, puedan respaldar a empresas estadounidenses que, en el pasado, no se animaban a ingresar al mercado argentino.
Argentina, por su parte, se compromete a seguir fortaleciendo su marco legal y regulatorio y la protección a la inversión. Eso incluye reglas transparentes, predecibles y efectivas para las concesiones de infraestructura, con la bienvenida a empresas y financistas estadounidenses. El Departamento de Estado citó como respaldo el Régimen de Incentivos para Grandes Inversiones (RIGI), que ofrece beneficios fiscales, comerciales y cambiarios de largo plazo para inversiones de gran escala en sectores prioritarios.
10. El marco internacional y el contexto
El Corredor Andes-Atlántico forma parte de la Asociación del G7 para la Infraestructura y la Inversión Global. Según el Departamento de Estado, es el primero de esa alianza en el Hemisferio Occidental. Se suma a otros corredores impulsados por Washington: el que une India, Medio Oriente y Europa; la Ruta Transcaspiana en Asia Central y el Cáucaso; el Corredor de Lobito, en el África subsahariana; y el Corredor Económico de Luzón, en Filipinas.

El anuncio se produce en un escenario en el que el conflicto en Medio Oriente afecta el transporte de energía por los estrechos de Ormuz y Bab al-Mandab.
Quirno describió un contexto internacional en el que se busca resolver conflictos preexistentes y en el que las cadenas de suministro y de valor adquirieron una importancia que, según indicó, no tenían en los últimos treinta años. Ese cambio, agregó, lleva a los gobiernos a definir con una mirada estratégica y política “quiénes son los países amigos y los países afines” con los que asegurarán el suministro de lo que consideró el futuro del hemisferio.
Horas antes de la firma, Milei invitó ante la Asamblea de la ONU a invertir en Vaca Muerta y planteó que Argentina no será indiferente frente a quienes exploten recursos bajo ocupación externa ilegal. Ambos gobiernos indicaron, además, que buscan profundizar la relación bilateral mediante mayor inversión estadounidense, cooperación en seguridad y valores compartidos.
North America
ECONOMIA
AILAT26: el encuentro que prepara a las organizaciones para el próximo cambio impulsado por la IA
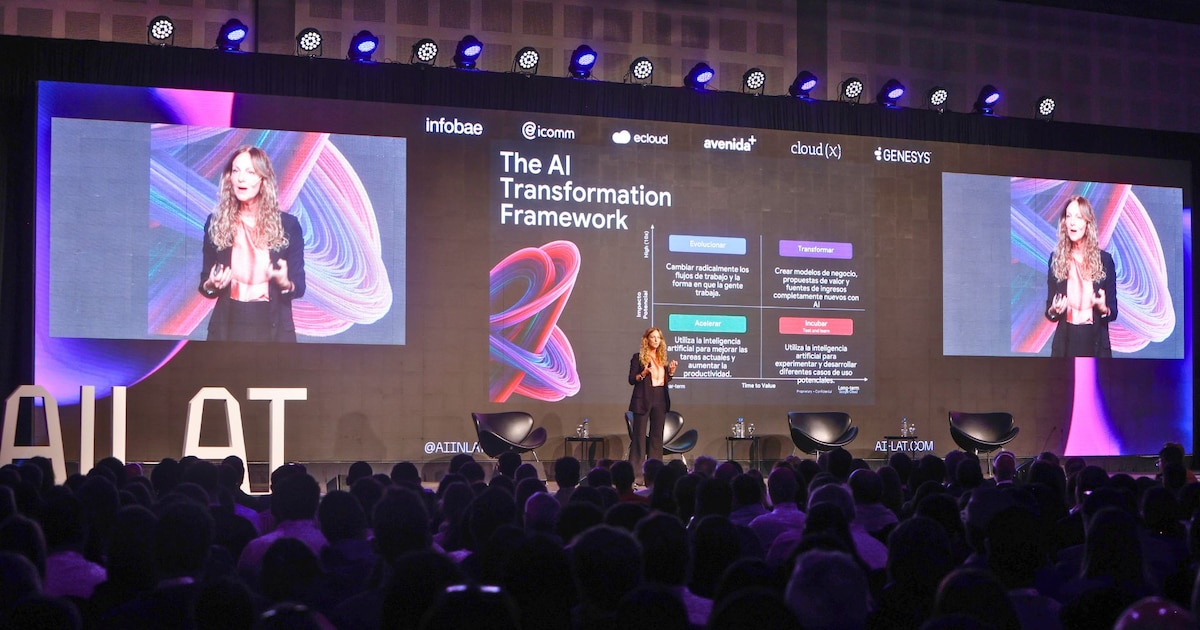
- Juan Vallejo, director general de Google Argentina
- Ezequiel Glinsky, General Manager de Customer Success para América Latina de Microsoft
- Astrid Mirkin, General Manager South Latam & Miami de TikTok
- Amilcar Luna, Head of AI de SAP Latin America
- Guilherme Fuhrken, LATAM Enterprise Sales Manager de Nvidia
- Pablo Moretti, VP de Desarrollo de Producto de Mercado Libre
- Matías Berardi, Global Account Manager para América Latina de AMD
- Alexander Vicondoa, Head of LATAM FDE Team de ElevenLabs
- Axel Abulafia, Board Member AI in LATAM
- Paul Ríos, GTM Leadership de Lovable
- Daniel Nofal, cofounder & President de RESTART
- María Pía Logiovane, Head of HR LatAm y Country Leader Panamá de Philips
- Jimena Faena, vicepresidenta de Marketing y Revenue Management LATAM de Wyndham Hotels and Resorts
- Sebastián Reinares, CDO Cono Sur de Bayer
- Gisele Cabrera, CDAO, Naranja X
- Gaspar Mac, Founder, Ecloud
- Alejandro Melamed, Founder & CEO de Humanize Consulting


inteligencia artificial,AI LAT,conferencia,transformación digital
ECONOMIA
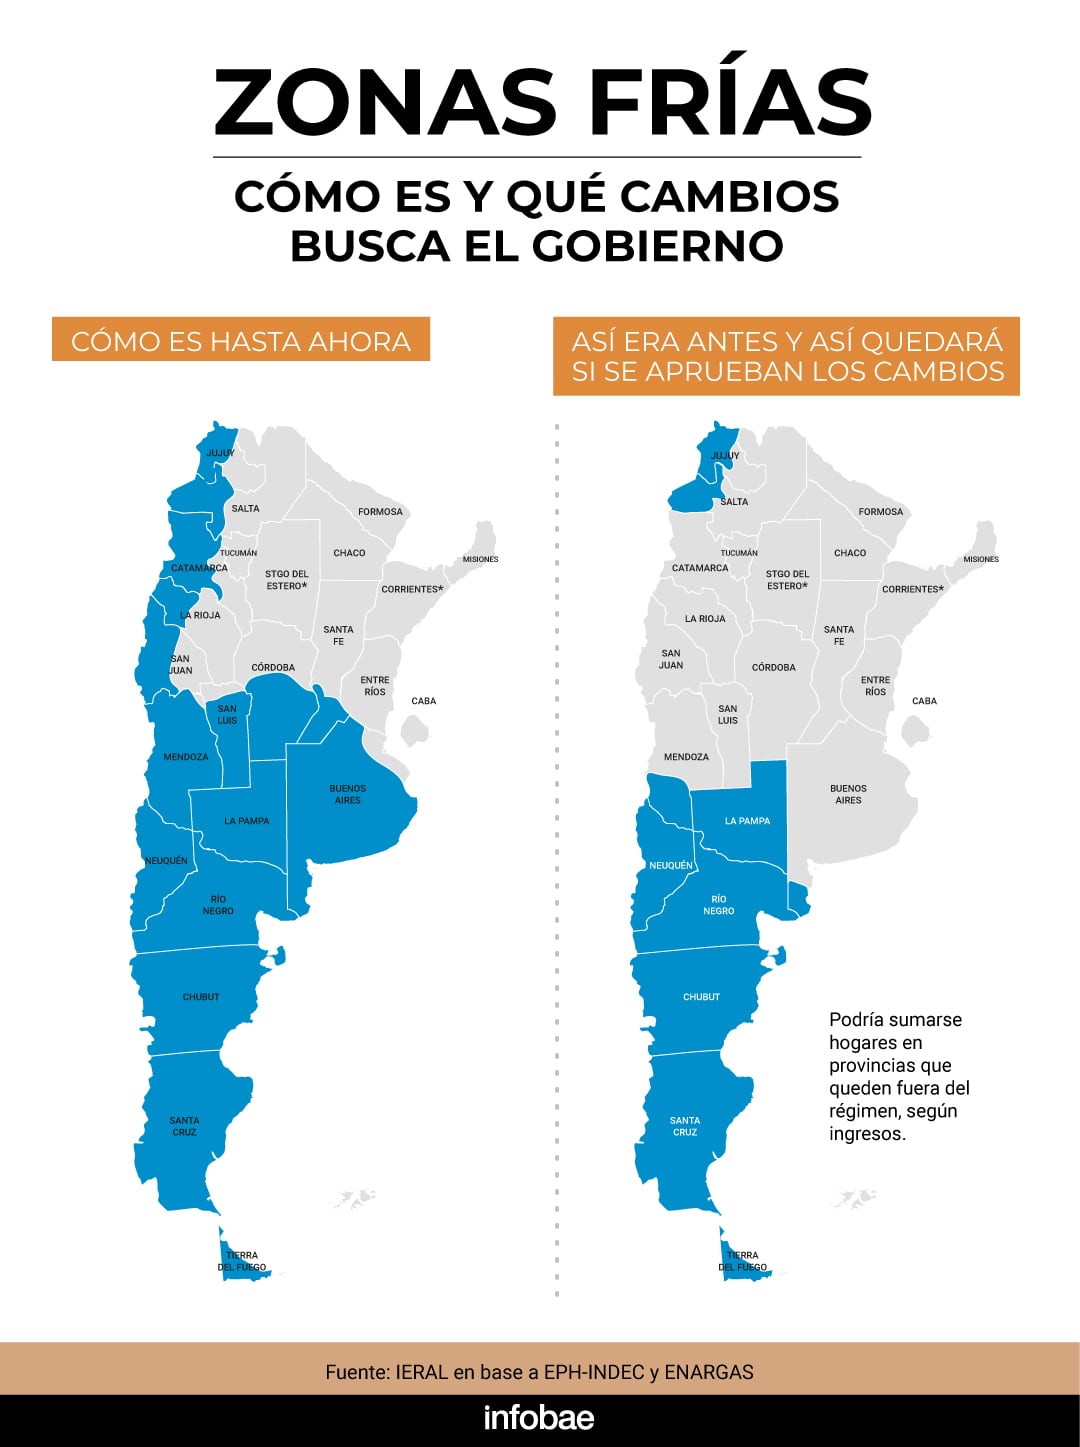
Zonas Frías: estos son los 94 municipios que podrían perder el subsidio en la boleta del gas

- 25 de Mayo
- 9 de Julio
- Adolfo Alsina
- Adolfo Gonzales Chaves
- Alberti
- Arrecifes
- Ayacucho
- Azul
- Bahía Blanca
- Balcarce
- Baradero
- Benito Juárez
- Bolívar
- Bragado
- Cañuelas
- Capitán Sarmiento
- Carlos Casares
- Carlos Tejedor
- Carmen de Areco
- Castelli
- Chacabuco
- Chivilcoy
- Colón
- Coronel Pringles
- Coronel Rosales
- Coronel Suárez
- Daireaux
- Dolores
- Florentino Ameghino
- General Alvarado
- General Alvear
- General Arenales
- General Belgrano
- General Guido
- General La Madrid
- General Las Heras
- General Lavalle
- General Madariaga
- General Paz
- General Pinto
- General Pueyrredon (Mar del Plata)
- General Rodríguez
- General Viamonte
- General Villegas
- Guaminí
- Hipólito Yrigoyen
- Junín
- La Costa
- Laprida
- Las Flores
- Leandro N. Alem
- Lincoln
- Lobería
- Lobos
- Maipú
- Mar Chiquita
- Marcos Paz
- Mercedes
- Monte
- Monte Hermoso
- Navarro
- Necochea
- Olavarría
- Pehuajó
- Pellegrini
- Pergamino
- Pilar
- Pinamar
- Puan
- Ramallo
- Rauch
- Rivadavia
- Rojas
- Roque Pérez
- Saavedra
- Saladillo
- Salliqueló
- Salto
- San Andrés de Giles
- San Antonio de Areco
- San Cayetano
- San Nicolás
- San Pedro
- Suipacha
- Tandil
- Tapalqué
- Tordillo
- Tornquist
- Trenque Lauquen
- Tres Arroyos
- Tres Lomas
- Villa Gesell y
- Villarino

Corredor Andes-Atlántico: las diez claves para entender el acuerdo de inversiones que la Argentina firmó con Estados Unidos

Javier Milei y sus medidas, EN VIVO: el mandatario habló en la ONU y aseguró que el peronismo propone un “cuento de hadas”

Javier Milei shreds ‘useless’ UN to its face in fiery speech to ‘fatally arrogant parasites’

Máximo Kirchner suma recorridas en el interior del país y alimenta especulaciones con un perfil nacional

Javier Milei cierra su viaje a Nueva York: disertación en un club económico y reunión con Netanyahu

El horóscopo de hoy: jueves 24 de septiembre

Enrique Szewach: “El apretón monetario afecta a la actividad, al salario real y a los márgenes”

Círculo rojo: conversaciones informales por un acuerdo judicial con los gobernadores y el factor Bullrich

Milei camina por la cornisa: entre el desorden político y el ajuste permanente

La DEA advirtió sobre el avance de la mafia albanesa: la Policía uruguaya vigila el ingreso de ciudadanos de los Balcanes

 POLITICA2 días ago
Radiografía del ajuste: Los flancos más criticados de la gestión de Javier Milei entre recortes sociales, crisis previsional y salarios de miseria
- ECONOMIA3 días ago
El mercado ya detectó cuál es el bono estrella para posicionarse de cara a las elecciones
- POLITICA3 días ago
¿Cuándo habla Javier Milei frente a la Asamblea de las Naciones Unidas este 2026?