ECONOMIA
El dilema del presidente de la Reserva Federal de Estados Unidos

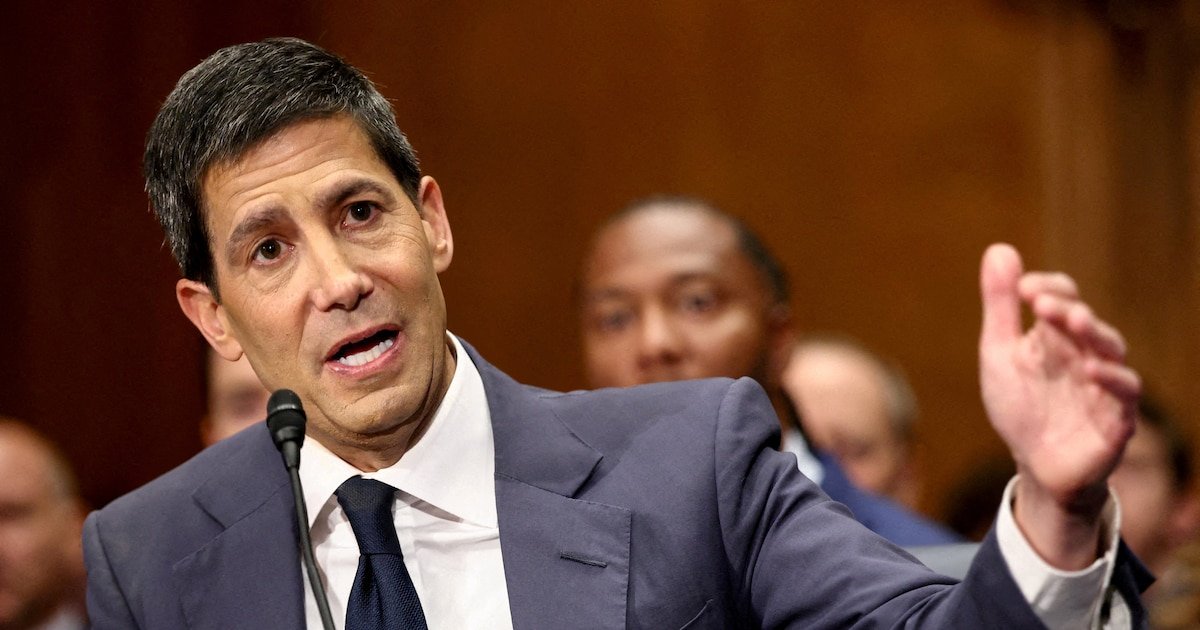
Kevin Warsh logró la presidencia de la Reserva Federal bajo la tesis de que la economía necesitaba tasas de interés más bajas. Pero, justo cuando asumió como jefe de la Reserva Federal en mayo pasado, la inflación se disparó tras el aumento del precio del petróleo.
El contexto cambió al asumir y las expectativas se revirtieron de inmediato. De anticipar una baja de tasas con el nuevo presidente, el mercado ahora espera que posponga cualquier recorte ante el fogonazo inflacionario que afronta la economía. Los objetivos que lo llevaron a la presidencia quedaron, por ahora, para más adelante.
Warsh llegó a la Reserva Federal con un mandato contradictorio: Donald Trump lo eligió para bajar tasas, pero la inflación se ubicó por encima de 3,8%, el mercado proyectó una política monetaria sin recortes durante el resto de 2026 y la discusión interna del FOMC quedó atravesada por la productividad asociada a la inteligencia artificial, el deterioro fiscal y la demanda de deuda del ecosistema cripto.
Warsh llegó a la Reserva Federal con un mandato contradictorio: Donald Trump lo eligió para bajar tasas, pero la inflación se ubicó por encima del objetivo
Inteligencia artificial y el nuevo argumento “deflacionario”
El argumento de Warsh no es monetario sino tecnológico. Sostuvo que la inteligencia artificial generaba un salto de productividad comparable al de la electrificación industrial, y que ese choque de oferta sería deflacionario por naturaleza: más producción por unidad de trabajo, costos marginales en descenso y eficiencias que se replican sin fricción. Su tesis fue que la Fed podía bajar todavía más rápido las tasas sin avivar la inflación.

Esa tesis no sedujo a todos por igual dentro de la Reserva Federal. La postura del Federal Open Market Committee (FOMC) fue más cautelosa: varios miembros del comité, entre ellos el presidente de la Fed de Chicago, Austan Goolsbee, señalaron que el entusiasmo por la IA podía ser inflacionario en el corto plazo, al empujar inversión masiva y mayor demanda de energía antes de que los beneficios de productividad se materializaran.
El FMI, en su consulta del Artículo IV, fue explícito: “Con la tasa de política cerca del nivel neutral, hay poco margen para bajar en 2026”
Ante el nuevo contexto, el mercado esperó que las tasas de interés se mantuvieran sin cambios durante el resto de 2026.
El FMI, en su consulta del Artículo IV, fue explícito: “Con la tasa de política cerca del nivel neutral, hay poco margen para bajar en 2026”.

La Oficina de Presupuesto del Congreso proyectó un déficit federal de USD 1,9 billones en 2026, que crecería a USD 3,1 billones para 2036.
La deuda pública en manos del sector privado ya superó el 101% del PBI, un récord desde la Segunda Guerra Mundial, y los pagos de intereses sobre esa deuda superaron el billón de dólares anuales por primera vez en 2025.

Ahí emergió la tensión más aguda para Warsh. El flamante presidente habló de limpiar a mayor velocidad el balance de la Reserva Federal y reducir la tenencia de títulos públicos. Pero, si la Fed reduce su balance y los compradores extranjeros tradicionales siguen retirándose, ¿quién absorbe la oferta de deuda que genera el déficit?

Ray Dalio, fundador de Bridgewater, lo formuló sin rodeos en noviembre de 2025: “Si el balance comienza a expandirse significativamente mientras se recortan tasas y los déficits fiscales son grandes, lo veremos como una monetización clásica de deuda pública”.
Si la Reserva Federal no opera como comprador de deuda de última instancia, los rendimientos del Tesoro se disparan, lo que contrae el crédito, encarece la deuda hipotecaria y puede desencadenar un ciclo de inestabilidad que la Fed quiere evitar.
Demanda cripto: stablecoins como nuevo comprador marginal
Mientras los compradores tradicionales de deuda pública redujeron exposición -China bajó de USD 1,3 billones en 2013 a USD 604 mil millones hoy, a la mitad en una década- emergió un actor inesperado: el ecosistema de stablecoins, con Tether a la cabeza.

Tether, emisor de USDT, la stablecoin más grande del mundo, con USD 186 mil millones en circulación y 530 millones de usuarios, tenía USD 122 mil millones en Treasuries directos al cierre de 2025 -más del 83% de sus reservas- y una exposición total que superó los USD 141 mil millones. Eso lo ubicó como el 17° mayor tenedor mundial de deuda estadounidense, por encima de Alemania y Arabia Saudita.

El mecanismo fue simple: los usuarios depositan dólares para acuñar USDT; Tether invierte esos dólares en letras del Tesoro a corto plazo y captura el diferencial de tasas.
En 2025 ganó más de USD 10.000 millones con ese modelo. En paralelo, el Genius Act, aprobado en julio de 2025, obligó a todas las stablecoins reguladas a respaldar sus tokens con activos de alta calidad, como Letras del Tesoro. Standard Chartered estimó que el mercado de stablecoins podría crecer de USD 300 mil millones actuales a USD 2 billones para 2028, con hasta USD 1 billón de demanda adicional de T-bills.
El Genius Act, aprobado en julio de 2025, obligó a todas las stablecoins reguladas a respaldar sus tokens con activos de alta calidad, como Letras del Tesoro
La administración Trump, que presionó por tipos de interés bajos y quiso financiar su déficit, encontró en el ecosistema cripto a uno de sus principales compradores de deuda. Los “Tether del mundo” actuaron como bancos centrales paralelos y su balance en Treasuries creció trimestre a trimestre.
Kevin Warsh llegó a la Fed con un mandato contradictorio. Trump lo eligió para bajar tasas de interés, pero la inflación se mantuvo por encima de 3,8%, el FOMC quedó dividido -la votación de abril fue 8-4, la más fracturada desde 1992- y los rendimientos del Tesoro a largo plazo, en 4,5% anual, advirtieron que el mercado descontó la persistencia de déficits fiscales que continuarían aumentando la oferta de deuda.
Forzar recortes en ese contexto podría destruir la credibilidad antiinflacionaria que la institución tardó décadas en construir.

Warsh también quiso reducir el balance. Pero si la Fed vende títulos públicos, los rendimientos del Tesoro suben y agravan el déficit del Tesoro.
Más aún: si China, Japón y otros soberanos continúan reduciendo su exposición a deuda estadounidense, la brecha de demanda se amplía. El ecosistema cripto cubre hoy una fracción relevante, pero insuficiente. La única alternativa real de largo plazo es fiscal: gastar menos de lo que se recauda, algo que ninguna administración en Washington logró en décadas.
Si China, Japón y otros soberanos continúan reduciendo su exposición a deuda estadounidense, la brecha de demanda se amplía
El dilema de Warsh quedó planteado: ¿puede un banco central independiente sostener disciplina monetaria cuando el fisco necesita financiamiento barato? La historia sugiere que no de manera indefinida.

El repunte inflacionario obligó a Kevin Warsh a dejar de lado su tesis de que la IA forzaría una deflación que permitiría a la Reserva Federal bajar tasas. Pero las tasas de corto plazo no fueron su principal problema: las proyecciones oficiales del déficit fiscal chocaron con su idea de limpiar el balance de la Fed, al menos a la velocidad que insinuó.
La apuesta a que el mundo cripto aumente la demanda de deuda estadounidense cuando se retira China lució auspiciosa, pero insuficiente
La apuesta a que el mundo cripto aumente la demanda de deuda estadounidense cuando se retira China lució auspiciosa, pero insuficiente para que la Reserva Federal también se desprenda de sus tenencias.
Los mercados, mientras tanto, esperarán su primera reunión el 16 y 17 de junio, para que revele cómo piensa afrontarlo.
El autor es CEO Pampa Capital / Profesor MFIN -UTDT
North America







La apertura comercial no se tradujo hasta ahora en un avance significativo de los alimentos importados en los supermercados. La debilidad del consumo, la competencia de precios con la producción local y las dificultades para incorporar nuevas opciones a la oferta limitan la llegada de mercadería del exterior.
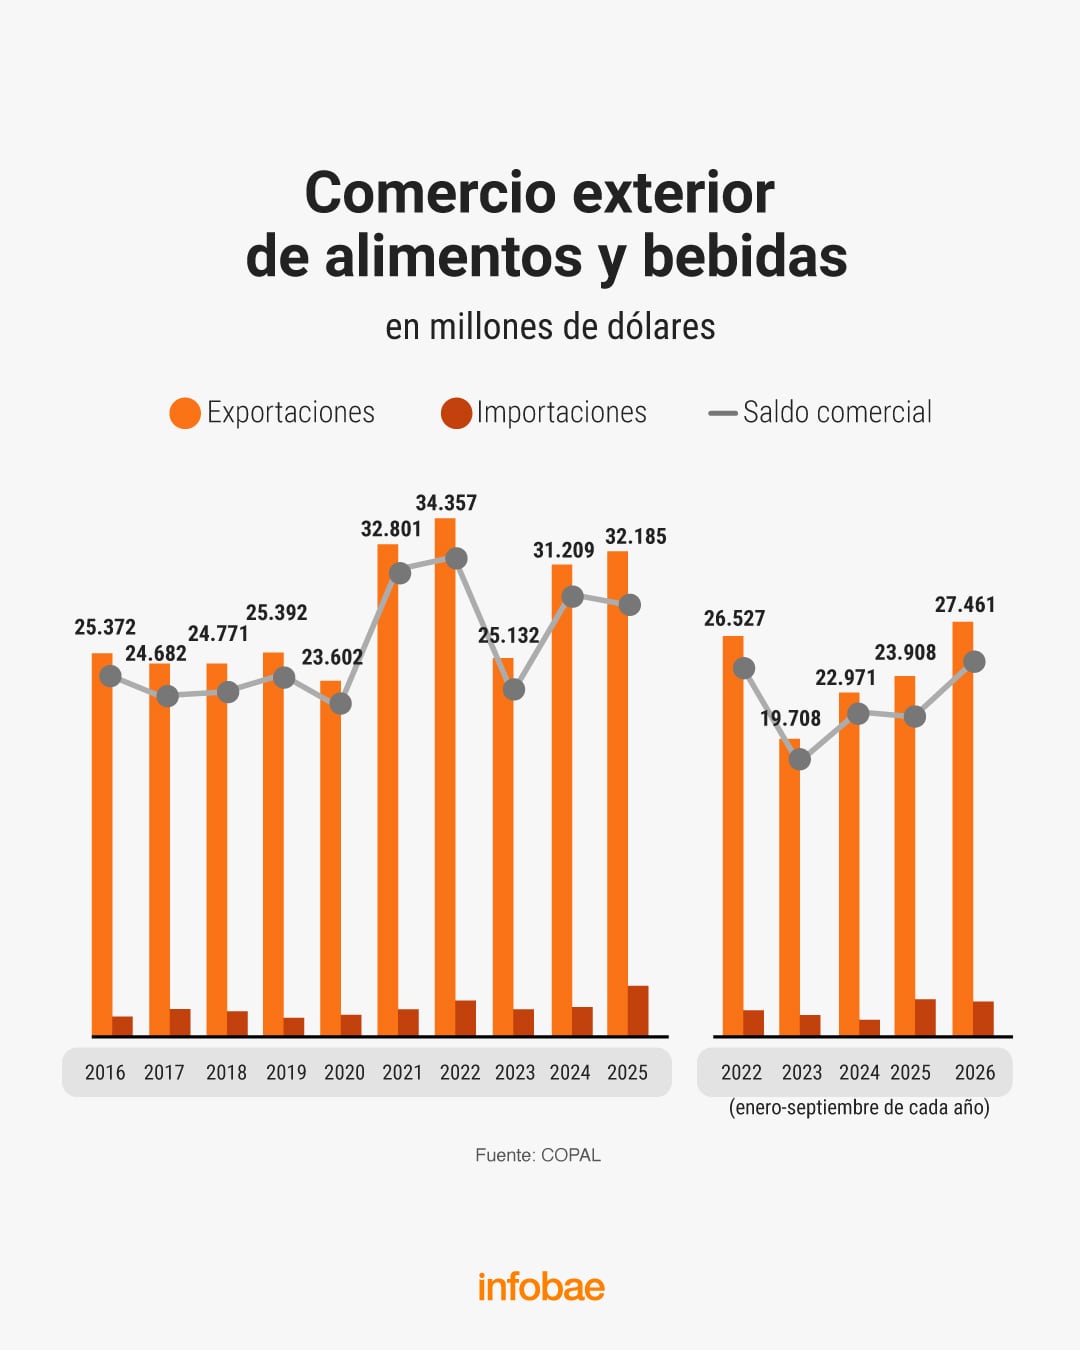
Las importaciones de alimentos y bebidas alcanzaron a USD 297 millones en septiembre, lo que representó una caída del 7,9% en comparación con el mismo mes del año anterior. La tendencia también se reflejó en el acumulado de los primeros nueve meses del año, período en el que las compras al exterior descendieron a USD 2.454 millones, 7,7% menos que en igual lapso de 2025.
Sin embargo, según la Coordinadora de las Industrias de Productos Alimenticios (Copal), la baja en los valores no estuvo acompañada por una reducción de las cantidades. Entre enero y septiembre, el volumen de productos ingresados aumentó 3,9% interanual, hasta alcanzar 1,48 millones de toneladas. De esta manera, el retroceso estuvo impulsado principalmente por los precios, que registraron una disminución del 11,2 por ciento.
.responsive {
width: 100%;
height: auto;
}
Al analizar los rubros, 11 de los 17 sectores relevados registraron mermas en los montos importados. Los mayores descensos se observaron en preparados de frutas y verduras (28%), cacao y chocolates (34,7%), café, té, yerba mate y especias (15,8%) y frutos comestibles (15,1%). En sentido contrario, crecieron las compras de carnes y vísceras comestibles (38,4%) y pescados, crustáceos y moluscos (35,3 por ciento).
En términos de volumen, en cambio, 11 sectores mostraron incrementos. Se destacaron las bebidas, cuyas cantidades importadas aumentaron 102,8% interanual, las hortalizas y legumbres (62,6%) y las carnes y vísceras comestibles (52,3 por ciento).
Se destacaron las bebidas, cuyas cantidades importadas aumentaron 102,8% interanual
Según el Centro de Economía Política Argentina (CEPA), entre enero y septiembre de 2026, las importaciones alimenticias avanzaron 59,4% en dólares en comparación con 2023.
Las mayores subas correspondieron a carnes frescas y en conserva, con un alza del 460,3%, seguidas por fideos y pastas (358,1%), productos de panadería (107,1%) y aceites, manteca y grasas (88 por ciento).
El peso en las góndolas
Osvaldo Del Río, director de la consultora Scentia, afirmó que los productos importados representan actualmente entre el 14% y el 15% de la mercadería disponible en las góndolas. Su participación aumentó apenas entre tres y cuatro puntos porcentuales desde 2023, pese a la apertura comercial impulsada por el gobierno de Javier Milei.
El especialista aclaró que muchos artículos de origen extranjero ya estaban presentes en los supermercados antes del cambio de gestión, aunque los consumidores no siempre identificaran su procedencia. Entre los ejemplos, mencionó las galletitas, los artículos de limpieza y de higiene personal, así como las pastas dentales fabricadas en Brasil.
Muchos artículos de origen extranjero ya estaban presentes en los supermercados antes del cambio de gestión, aunque los consumidores no siempre identificaran su procedencia (Del Río)
Del Río planteó que la retracción de la demanda limita la posibilidad de ampliar las compras al exterior, ya que las empresas tampoco encuentran incentivos para incorporar productos que luego podrían no venderse.
Al respecto, el consumo masivo cayó 1,2% interanual en septiembre, mientras que el acumulado de los primeros nueve meses de 2026 mostró una contracción del 2,7% frente al mismo período del año anterior. Supermercados fue el canal más afectado, con un retroceso de 3,8 por ciento.

Víctor Palpacelli, presidente de la Cámara Argentina de Supermercados (CAS), contó que los productos importados tienen una presencia marginal en las cadenas regionales: explican apenas entre el 1% y el 2% de la oferta. A comienzos de año, algunas empresas hicieron pruebas de importación, sobre todo de lácteos y café, pero la mayoría de esas iniciativas no tuvo continuidad.
El dirigente atribuyó ese resultado a la reducción de la brecha de precios con los fabricantes locales. En un principio, los bienes del exterior ofrecían diferencias significativas, pero la industria nacional respondió con propuestas comerciales más competitivas.
La industria nacional respondió con propuestas comerciales más competitivas (Palpacelli)
También hubo intentos de sumar productos importados premium, como chocolates y pastas, pero su demanda es reducida y se concentra en un público específico. Palpacelli sostuvo que hoy, ante el bajo poder adquisitivo, la mayoría de los compradores prioriza el precio y la marca al momento de elegir.
Consideró que un repunte en las ventas podría impulsar las importaciones en ciertos rubros, aunque sin una mejora del consumo no prevé variaciones relevantes.

En ese sentido, en CAS advierten un escenario de amesetamiento. Según sus datos, el volumen comercializado acumula una caída interanual del 4,5%. Palpacelli cree que la contracción encontró un piso, pero todavía no aparecen señales de recuperación. En este contexto, las expectativas están puestas en diciembre, uno de los períodos de mayor movimiento para el sector por las Fiestas de fin de año.
De todas formas, aseguró que difícilmente alcance para revertir el balance negativo de 2026. Frente a 2023, calculó que el retroceso se ubica en torno al 5 por ciento.
Fuentes de Carrefour remarcaron: “Si comparamos con 2023, la participación de los importados en nuestras góndolas pasó de alrededor del 2% al 4%. Duplicar su presencia en tres años es un cambio importante, aunque modificar la matriz de consumo lleva tiempo porque las familias tienen vínculos con las marcas que habitualmente eligen”.
Su estrategia apunta a diferenciarse a través de dos alternativas: importar productos que no están disponibles en el mercado local, especialmente aquellos del segmento premium, o detectar oportunidades de precio en el exterior que les permitan ofrecer opciones más convenientes a los consumidores.
Las categorías que más crecieron fueron las conservas, los snacks, las cápsulas de café, las galletitas y las cervezas.
supermercado,alcohol,bebidas alcohólicas,Estados Unidos,góndolas,cerveza,vino,licores,comercio,retail
El agro guarda casi 50 millones de toneladas y el ministro espera que las cerealeras aceleren la liquidación de divisas para reforzar reservas
Puntos importantes

Productores del agro retienen granos por u$s13.500 millones a la espera de mejores precios.
La soja actúa como reserva de valor, mientras el Gobierno busca divisas urgentes.
La baja en cotizaciones internacionales frena las ventas y genera incertidumbre cambiaria.
banco central,campo,reservas,dólares,luis caputo,Economía,Económica,Economia politica
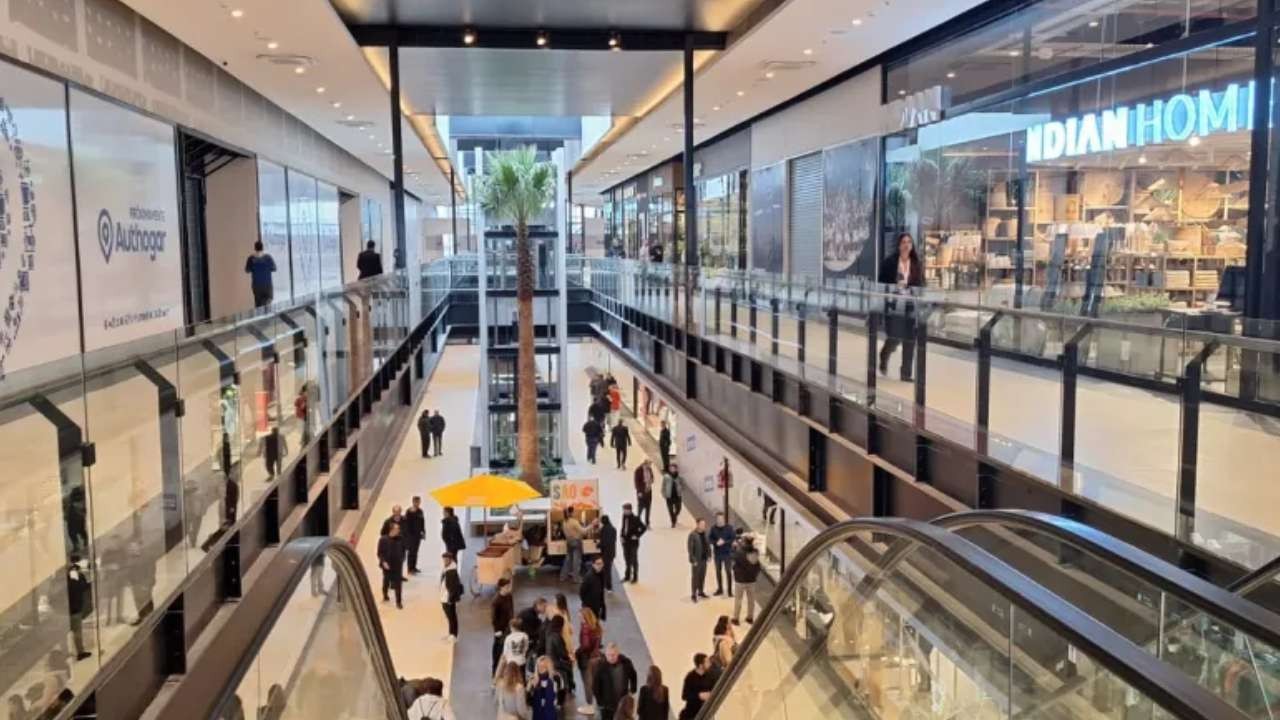
Milei suele compartir imágenes de shoppings o lugares comerciales con mucha gente. Qué explican los números y la mirada del sector
Puntos importantes
La alta concurrencia en shoppings no refleja un aumento proporcional en ventas reales.
El consumo hoy es selectivo, priorizando descuentos, cuotas y compras puntuales.
Estos espacios funcionan cada vez más como centros sociales, no solo comerciales.
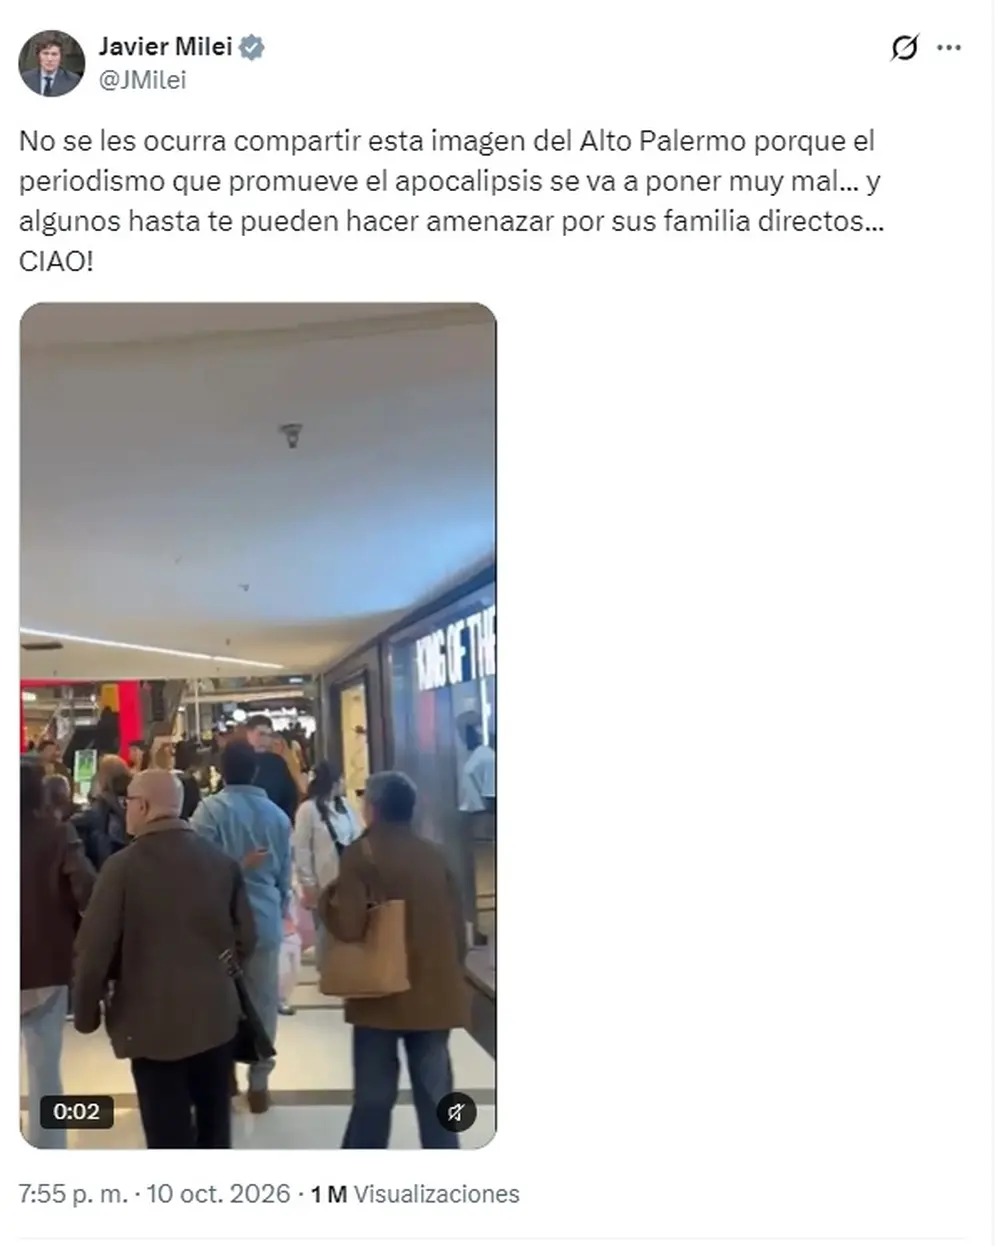
En octubre Milei compartió un video de gente caminando por el shopping Alto Palermo
Qué se vende en los shoppings y cuáles son los rubros que más facturan
Comprar menos, buscar descuentos y aprovechar las cuotas
Ir al shopping para pasear, comer o mirar locales
Los precios de la ropa y las compras en el exterior
Por qué llegan marcas internacionales si el consumo sigue mostrando dificultades
Qué esperan los especialistas para el consumo de fin de año
ventas,consumo,shopping,Economía,Económica,Economia politica,Que es economía,Economía definición

DEPORTE2 minutos ago
El gran secreto de Xavi Hernández

DEPORTE8 minutos ago
Horacio Zeballos y Marcel Granollers debutan en el ATP Finals: hora, quiénes serán sus rivales y lo que hay que saber de la definición

POLITICA16 minutos ago
El PRO cuestionó el proyecto para eliminar las PASO y apuntó a una conveniencia política para reelegir a Milei – Nexofin

ECONOMIA31 minutos ago
Por qué los alimentos importados todavía no lograron ganar espacio en los supermercados

CHIMENTOS32 minutos ago
El íntimo festejo de Paulo Dybala con Oriana Sabatini: cena romántica, look de gala y una torta especial

INTERNACIONAL33 minutos ago
Massie’s push to impeach Hegseth splits constituents in his own backyard: ‘Pure spite’

CHIMENTOS3 días ago
Escándalo íntimo en el cumpleaños de Emilia Mernes: un número uno, el mejor amigo, la novia del mejor amigo y una confesión que hizo estallar todo: «Me tocó y…»

ECONOMIA3 días ago
Banco Santander anunció aumento de precio en sus paquetes y esto valdrá desde enero

POLITICA3 días ago
El Gobierno cree que la visita del Papa logró desactivar las tensiones internas y se prepara para una semana clave en el Congreso

POLITICA3 días ago
La Justicia investiga los viajes de Abel Furlán y la “vecina” de Cristina Kirchner, y apunta a las coincidencias

 ECONOMIA3 días ago
Banco Santander anunció aumento de precio en sus paquetes y esto valdrá desde enero
- DEPORTE3 días ago
Así está el mano a mano entre Estudiantes de La Plata e Independiente Rivadavia
- POLITICA3 días ago
Karina Milei y Diego Santilli aprovecharon la visita a Corrientes para tratar la eliminación de las PASO con el gobernador