ECONOMIA
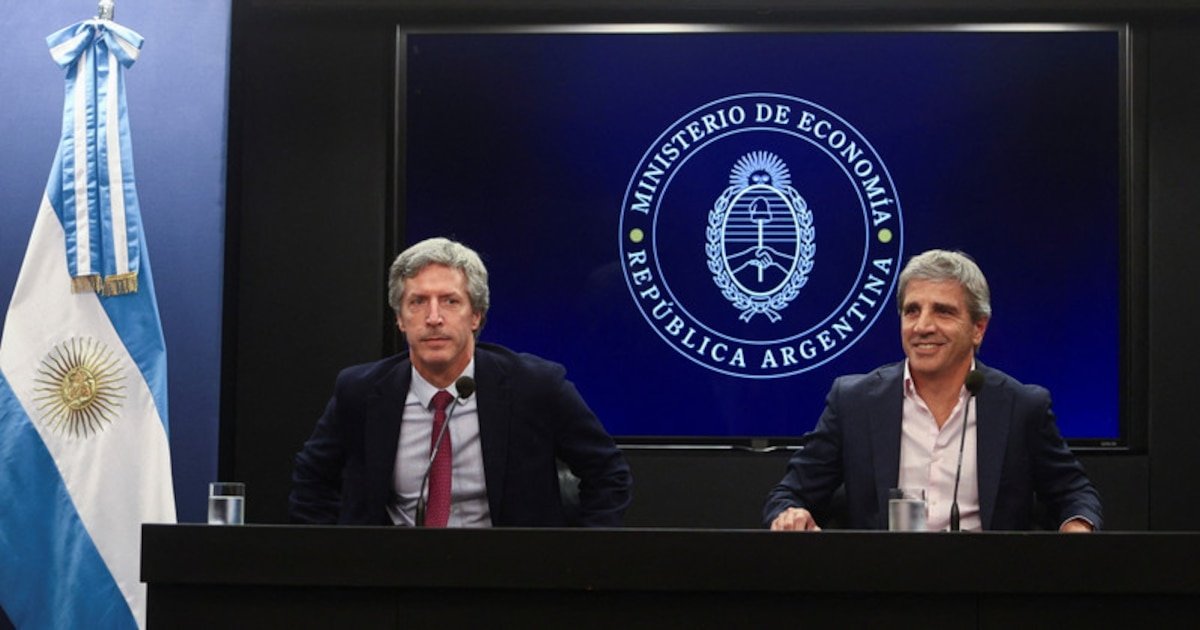
Caputo patea deuda para después de las elecciones y sigue absorbiendo pesos del mercado

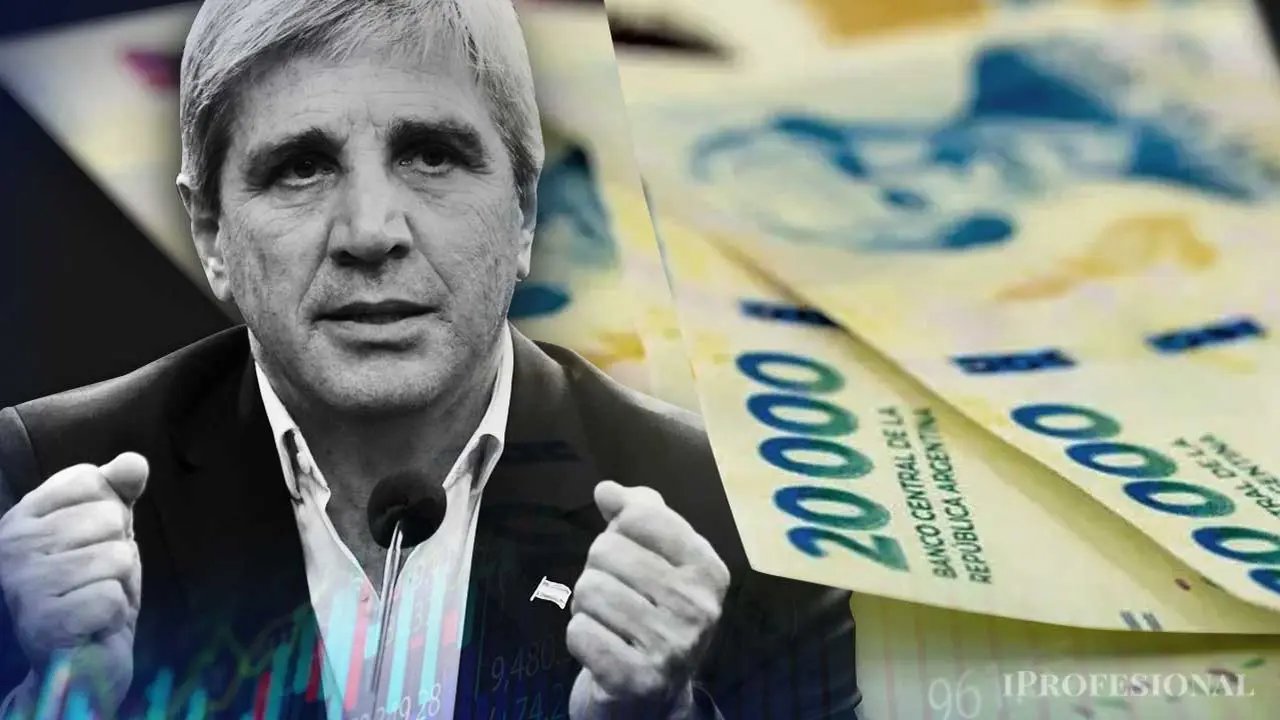
Todo siguió «acorde a lo planeado» en la última licitación del Tesoro. Esta vez, no había un gran desafío en cuanto al volumen de vencimiento de deuda, que llegaba apenas a $5 billones -menos de la mitad de las últimas cancelaciones-, pero había un nuevo test ante el mercado: probar que se podía colocar un menú de bonos en el que la gran mayoría tiene vencimiento posterior a las elecciones de 2027.
La prueba fue superada con holgura, dado que un 73,5% de la colocación -hablando en plata, unos $4,5 billones- correspondieron a títulos que vencen entre 2028 y 2030. Era una de las nuevas metas que se había fijado el secretario de Finanzas, Federico Furiase, luego de un período en el que las colocaciones solían concentrarse en bonos de cortísimo plazo.
«Extender la duration de la deuda», como dice Furiase en jerga financiera, implica para el gobierno la seguridad de un 2027 relativamente tranquilo, dado que habrá menores vencimientos a renovar justo en la campaña electoral.
Por otra parte, esa extensión de vencimientos para el siguiente mandato de gobierno ayuda también al gobierno desde el punto de vista político, porque le reafirma su discurso de que el mercado tiene una expectativa de continuidad de Javier Milei y, por lo tanto, no ve riesgos de default.
Claro que, para ayudar a los inversores a animarse, los bonos fueron diseñados con varias «cláusulas de seguro». Es así que desaparecieron del menú los bonos de renta fija y volvieron los duales, que acotan notablemente el riesgo, al pagar la mejor tasa entre una ajustable por CER y otra por el índice TAMAR. Traducido, que da cobertura tanto para la inflación como para un aumento agudo en las tasas de interés.
Por otra parte, hubo $1,74 billón colocados en los bonos «dólar linked», que durante un largo período habían caído en las preferencias de los inversores pero que siempre renuevan su atractivo en momentos de ruido político. El mayor volumen estuvo en el bono corto, que paga en octubre y ofrece un premio de 5,49% efectivo anual.
El debate de las tasas, tras otra licitación de Luis Caputo
Entre los analistas del mercado hay un incipiente debate respecto de si las tasas que está pagando el Tesoro son, como afirma el gobierno, cada vez más bajas, o si llevan un tácito premio por una percepción de riesgo.
Es, sobre todo, algo que se plantea para los bonos duales, que ofrecen un premio de 5,8% en la versión CER o un 9,3% en TAMAR. Los cálculos que hacen en los bancos es que ese interés no está, en realidad, muy lejos de un interés de 9% para la colocación de un bono en dólares, que es la tasa a la que Toto Caputo conseguiría crédito hoy en el mercado internacional.
La crítica apunta a que, en el fondo, se está convalidando en el mercado local un nivel de riesgo país similar al que Argentina debe asumir en el exterior por tomar deuda dolarizada.
Por cierto que en el gobierno se hace la interpretación opuesta y se destaca que las tasas son competitivas con las de mercado. Además, se vuelve a destacar como señal de confianza el alto volumen de «rolleo» que vienen registrándose en las últimas licitaciones.
En este caso, fue de un 20%, lo que implica que el Tesoro volvió a «pasar la aspiradora», con la absorción de liquidez excedente por $ 1 billón. Es, a esta altura, una situación que ya no provoca sorpresa en el mercado, dado que el gobierno está priorizando la lucha anti inflacionaria -mediante una contracción monetaria- antes que la expansión crediticia.
Canje y más dólares en caja
La otra particularidad de esta licitación fue la propuesta de canjes anticipados para dos títulos, uno ajustable por CER y otro por TAMAR, ambos con vencimiento para este año. Lograron, respectivamente, una adhesión del 24,8% y del 21,7%.
«Si bien el porcentaje muestra un piso de acompañamiento moderado considerando que una porción importante de estos activos se encuentra en manos de inversores privados, la conversión de casi $3 billones hacia los nuevos duales de largo plazo cumple con el propósito oficial de suavizar el perfil de amortizaciones de cara a las obligaciones más exigentes del cierre mensual«, observó Eric Ritondale, economista jefe de la firma Puente.
Y, finalmente, en el plano de los dólares, esta licitación ya no contó con la oferta del bono con vencimiento 2027, que ya agotó su cupo. De manera que todo se concentró en el bono pagadero en 2028, que obtuvo una demanda de u$s200 millones en la primera jornada.
La tasa quedó determinada en 8,63%, levemente más alta que en las licitaciones previas, y con más de 300 puntos básicos de diferencia respecto del bono que vence el año que viene. Continúa así la situación que Caputo denomina «riesgo kuka», porque atribuye esa diferencia de tasas entre bonos idénticos al temor que los inversores ven en un cambio de gobierno y un eventual default de las obligaciones en dólares.
Lo cierto es que, gracias a estas emisiones Caputo ya superó los u$s3.500 millones captados en el mercado doméstico, donde sigue reinando la liquidez por el flujo exportador y las emisiones de Obligaciones Negociables de empresas privadas.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,luis caputo,licitacion






ECONOMIA
La dura queja de Marcos Galperin contra la norma del BCRA que obliga a informar el costo financiero de los préstamos de su app
El costo de un préstamo puede expresarse de distintas maneras y no siempre resulta claro cuál es el número que refleja lo que realmente paga quien toma un crédito. Tasa nominal, tasa efectiva, Costo Financiero Total (CFT): cada indicador responde a un cálculo diferente, y la normativa del Banco Central de la República Argentina (BCRA) establece qué debe mostrar exactamente una entidad financiera a sus clientes.
Marcos Galperín, el fundador de Mercado Libre, cuestionó dicha normativa y aseguró que la información que el BCRA obliga a compartir con los usuarios puede ser “falsa” e “incorrecta”.
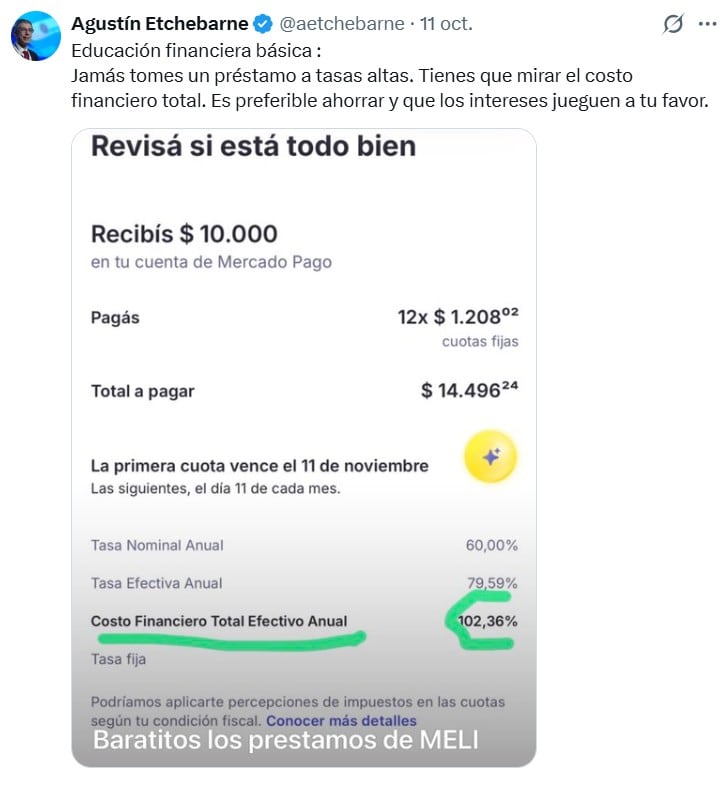
Todo comenzó con una publicación del economista Agustín Etchebarne en la red social X. Bajo el encabezado “Educación financiera básica”, escribió: “Jamás tomes un préstamo a tasas altas. Tienes que mirar el costo financiero total. Es preferible ahorrar y que los intereses jueguen a tu favor”. El mensaje incluía la captura de pantalla de una simulación de préstamo de Mercado Pago, en la que el usuario recibe $10.000 en su cuenta y paga 12 cuotas fijas de $1.208,02, para un total a pagar de $14.496,24. La pantalla muestra además una Tasa Nominal Anual (TNA) de 60%, una Tasa Efectiva Anual (TEA) de 79,59% y un Costo Financiero Total Efectivo Anual (CFTEA) de 102,36 por ciento. Este último dato aparece resaltado con un trazo verde, y la imagen incluye la leyenda “Baratitos los préstamos de MELI”.
Marcos Galperín respondió a esa publicación con el siguiente mensaje: “El ‘Costo Financiero Total Efectivo Anual’ que el BCRA obliga a publicar es FALSO, INCORRECTO (y por ende INFLACIONADO). Asume que el interés se capitaliza (pagás interés sobre los intereses) y que el préstamo se renueva a lo largo de un año cada vez que vence. En decenas de millones de préstamos otorgados, eso no ocurre NUNCA”.
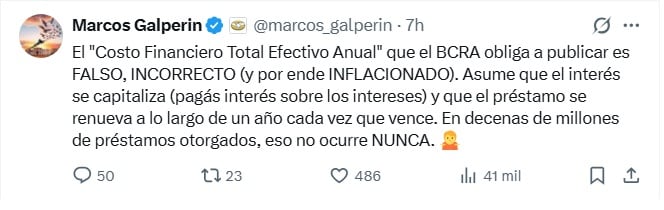
El cuestionamiento del fundador de Mercado Libre se dirige, así, al indicador que el BCRA exige publicar y a los supuestos con los que, según plantea, se calcula.
Qué establece la normativa del BCRA
Las normas sobre “Tasas de interés en las operaciones de crédito” disponen que las tasas deben expresarse de forma homogénea y transparente, con el objetivo de que los usuarios del crédito cuenten con “elementos comparables para su evaluación”. Para eso, en los contratos, recibos y demás documentos donde se detallen tasas o importes de intereses, debe constar la tasa de interés anual pactada, la tasa efectiva anual, si la tasa es fija o variable y el Costo Financiero Total (CFT). Cuando se publicita un crédito y se menciona la cantidad de cuotas, su importe o la tasa de interés, la publicidad debe exponer de forma legible y destacada la TNA, la TEA, el CFT y el carácter fijo o variable de la tasa.
La norma también regula cómo se muestra el dato. En una publicidad, el CFT debe colocarse en una tipografía de color destacado y de un tamaño al menos cinco veces mayor que el utilizado para informar la TNA. En los documentos de relación con usuarios de servicios financieros, el valor numérico del CFT y el signo “%” deben identificarse de manera legible y destacada: con al menos el doble del tamaño del resto de la información, o con una tipografía resaltada o un color distinto. Estas exigencias alcanzan a las entidades financieras y también a los proveedores no financieros de crédito comprendidos en las normas del BCRA.
Qué es el CFT y en qué se diferencia del CFTEA
En su sitio web, el BCRA define al CFT de la siguiente manera: “El Costo Financiero Total (CFT) es la principal variable que se debe tener en cuenta al elegir un préstamo personal, prendario o hipotecario, ya que es el mejor indicador del costo global que deberá afrontar el cliente. El CFT está compuesto por la tasa de interés nominal anual (TNA) y por todos aquellos costos asociados a la operación que impliquen la retribución de un servicio efectivamente prestado o un genuino reintegro de gastos”. Y agrega: “El CFT se expresa en forma de tasa de interés nominal anual, en tanto por ciento con dos decimales”.
La normativa, por su parte, establece que “el CFT se expresará en forma de tasa efectiva anual, en tanto por ciento con al menos un decimal, y se determinará agregando a la tasa de interés el efecto de las comisiones y cargos asociados a la operación, cualquiera sea su concepto”. El texto detalla qué conceptos se computan, entre ellos las primas de seguros requeridas como condición para obtener el crédito, los gastos de apertura y mantenimiento de cuentas asociadas a la financiación y el IVA sobre los intereses cuando quien toma el préstamo es consumidor final. Otros conceptos, como los impuestos que gravan los préstamos personales y prendarios, no se incluyen en el cálculo.
La diferencia entre el CFT y el CFTEA está, entonces, en la forma de expresarlo: el CFTEA es el costo financiero total expresado como tasa efectiva anual, que es la que la norma establece. La TNA es la tasa de interés que se aplica sobre el capital sin contemplar que los intereses se acumulan período a período. La TEA sí incorpora esa capitalización.
En la simulación difundida por Etchebarne, una TNA de 60% equivale a una tasa mensual de 5%; aplicada mes a mes durante un año, con los intereses acumulándose, da como resultado la TEA de 79,59%. A esa TEA, el CFTEA le suma los cargos y los impuestos asociados al préstamo, y en la simulación llega a 102,36%. A esa capitalización de los intereses remite el planteo de Galperín cuando señala que el indicador asume que se paga “interés sobre los intereses”.
Las recomendaciones del BCRA a los usuarios
Además de la normativa, el BCRA difunde recomendaciones para quienes piden un préstamo personal. El organismo indica que, antes de aceptar, conviene comparar opciones y revisar cuánto dinero se recibirá, cuánto se pagará por mes, cuánto se devolverá en total, la cantidad de cuotas, el plazo, el CFT y qué sucede si hay una demora en el pago. Sobre la cuota, señala que no alcanza para comparar: “La cuota, por sí sola, no alcanza para saber cuánto cuesta un préstamo”.
Sobre el CFT, el BCRA sostiene que “muestra cuánto cuesta realmente un préstamo. Incluye intereses, comisiones, seguros, IVA y otros cargos”. Por eso, recomienda mirar ese dato y no solo la cuota o la tasa de interés, ya que la TNA, explica, “muestra únicamente la tasa de interés”. El organismo agrega que el CFT se expresa como una tasa anual y permite comparar el costo de distintas alternativas de financiación, y que para saber cuánto se devolverá en total también hay que considerar el monto recibido, el plazo y las cuotas. Finalmente, recomienda revisar las fechas de vencimiento y conocer qué cargos o consecuencias están previstos en caso de demora.
Las tasas de Mercado Pago
No es la primera vez que se discute públicamente sobre el valor de las tasas de interés de los préstamos otorgados por las empresas. En agosto, cuando se difundió que Mercado Pago cobraba intereses de hasta 1.375% por sus préstamos, la empresa explicó cuáles son las variables que entran en juega la momento de determinar el costo del financiamiento.
En concreto, desde Mercado Pago explicaron que la tasa de cada usuario se determina según su perfil de riesgo individual y mejora a medida que construye historial de pago. El CFTEA más alto corresponde a los montos más bajos y a usuarios sobre los que la compañía todavía no tiene información suficiente, y cerca del 2% de los préstamos se otorga con ese valor.
En ese momento, la empresa también precisó que “el CFTEA no equivale a lo que el usuario devuelve”: en un préstamo de $100.000 a una TNA de 50% en 12 cuotas, por ejemplo, el CFTEA podría ubicarse en torno al 100%, pero el total a pagar rondaría los $135.000, porque “el indicador expresa el costo como si el crédito se extendiera los doce meses, mientras que en la práctica el capital se devuelve en cuotas”.
american,americas,bloomberg tv interviews,ceo interviews,media,north american,sunvalley2019,tech,technology,u.s.a.,united states of america,usa
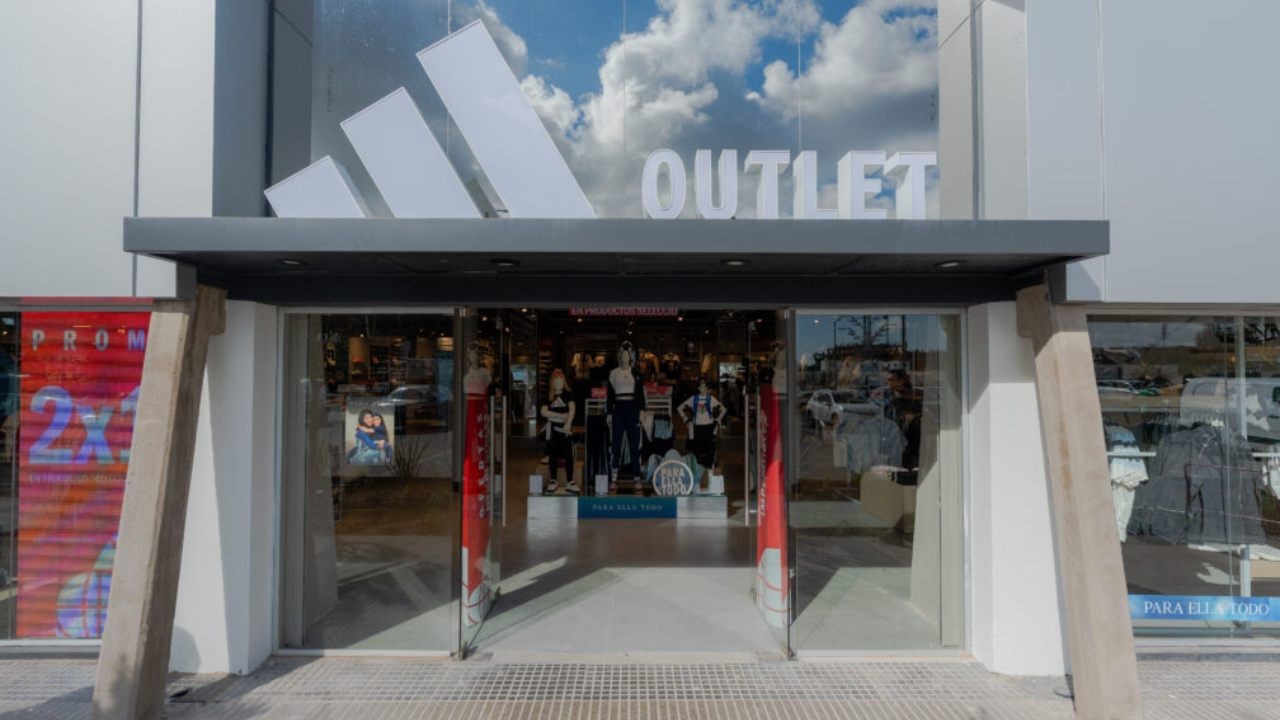
Cuenta con rebajas especiales en calzado deportivo, indumentaria para hombres y mujeres y artículos oficiales para hinchas de todas las edades
Puntos importantes

Adidas abrió outlet Núñez. Descuentos: ropa, calzado y fútbol.
Ofertas: 2×1 zapatillas, 80% 2da unidad, botines y camisetas.
Abierto 10-20hs. Parking y beneficios bancarios.
adidas,zapatillas,outlet,Economía,Económica,Economia politica,Que es economía,Economía definición
ECONOMIA
El oro del BCRA: el abogado Gregorio Dalbón pidió la detención de Luis Caputo y Santiago Bausili por administración fraudulenta


ECONOMIA10 minutos ago
La dura queja de Marcos Galperin contra la norma del BCRA que obliga a informar el costo financiero de los préstamos de su app

POLITICA14 minutos ago
Cristina Kirchner candidata: secretos de una estrategia improbable y los caminos que se bifurcan en la ONU, la Corte y el peronismo

DEPORTE19 minutos ago
Lanús recibe a Vélez en el cierre de la fecha 12 del Torneo Clausura

DEPORTE27 minutos ago
¿Dónde ver EN VIVO y ONLINE el Lanús vs Vélez Sarsfield?

POLITICA32 minutos ago
Alberto Fernández recordó sus diferencias con Cristina Kirchner por el acuerdo con el FMI

CHIMENTOS32 minutos ago
Gustavo Yankelevich habló por primera vez de la violencia que sufrieron sus nietos: “Franco me dijo que su papá lo desmayó a golpes”

INTERNACIONAL3 días ago
Conciliaciones entre comercios y consumidores resuelven reclamos por más de $12.5 millones en Panamá

DEPORTE3 días ago
Regresos importantes y una duda clave: Arruabarrena definió el equipo de Boca Juniors para visitar a Instituto

ECONOMIA3 días ago
El nuevo mapa del mercado automotor: qué marcas ganaron y cuáles perdieron con la apertura de las importaciones

ECONOMIA3 días ago
Cómo evitar multas durante el fin de semana largo: cuál es la documentación que hay que llevar sí o sí al salir a la ruta

 DEPORTE2 días ago
Carlos Tevez busca juntar a Cristiano Ronaldo y Leo Messi en su partido de despedida
- POLITICA2 días ago
Régimen Penal Juvenil: la Defensoría Oficial busca que la Justicia porteña revise la baja de la edad de imputabilidad
- INTERNACIONAL3 días ago
Democrats are changing their transgender message. Republicans say they’re just flip-flopping