Connect with us

ECONOMIA

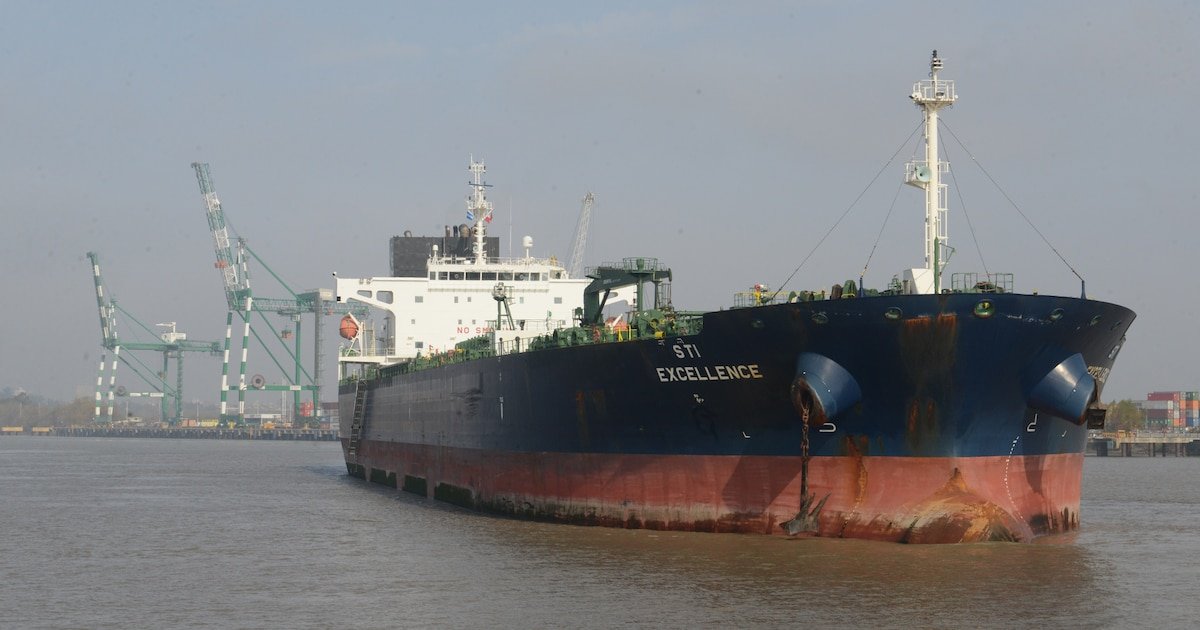
Jan De Nul defendió el proceso de licitación de la Hidrovía con una carta a las principales entidades vinculadas a la vía navegable

Published

on


La Vía Navegable Troncal se extiende a lo largo de 1.635 kilómetros y concentra el 80% del comercio exterior argentino

El consorcio integrado por Jan De Nul y Servimagnus, preadjudicatario de la concesión de la Hidrovía, envío cartas a las principales entidades vinculadas a la Vía Navegable Troncal (VNT) en las que cuestionó la propuesta de descuento tarifario del 17,4% que DEME le planteó al ministro de Economía, Luis Caputo, días después de que el Gobierno anunciara la preadjudicación a favor de su competidor.

En una nota enviada este jueves a los principales entes asociados con el comercio exterior —Ciara, la Unión Industrial Argentina (UIA), la Bolsa de Comercio de Rosario y la Cámara de Puertos Privados Comerciales—, la firma ganadora sostuvo que el supuesto ahorro que esgrime DEME se basa en premisas que calificó de incorrectas: “Omisión del pago de impuestos, falta de inversión adecuada y errores de cálculo de ingresos”.

Advertisement

La carta de Jan De Nul y Servimagnus apunta a desactivar, ante los actores del sector, el planteo de DEME respecto a que “la tarifa mínima fijada en el pliego es artificialmente alta” y que existe margen para ofrecer condiciones más convenientes para la economía argentina.

En una carta enviada al ministro Caputo el 5 de junio, DEME anticipó su intención de presentar una iniciativa privada bajo la Ley 27.742 para relicitar la VNT con condiciones económicas más favorables. La empresa, propuso en esa carta una tarifa máxima de USD 4,77 por tonelada de registro neto (NRT), frente al piso de USD 5,78/NRT establecido en el pliego vigente. Según sus cálculos, “esa rebaja del 17,4% generaría un ahorro nominal de al menos USD 2.500 millones para los usuarios de la vía a lo largo de los 25 años de concesión”.

La concesión de la VNT contempla 25 años de operación, sin respaldo estatal para los riesgos comerciales, e incluye tareas de dragado, señalización y modernización tecnológica. (Reuters)

En el texto, DEME argumentó: “Al aplicar la tarifa mínima establecida en esta concesión, el concesionario podría obtener una rentabilidad relativamente alta de la inversión del proyecto, lo que dejaría margen a nuestro consorcio para proponer una tarifa más baja, lo que en última instancia beneficiaría a la economía argentina y a sus usuarios”. También señaló que si el Gobierno avanzaba con el piso tarifario actual, “los usuarios de la VNT estarían pagando un 21% por encima del precio justo de mercado por los servicios de dragado y balizamiento”.

Jan De Nul y Servimagnus respondieron punto por punto en la nota enviada a las cámaras del sector. El consorcio sostuvo que la propuesta de DEME se realiza “totalmente por fuera de los canales formales del proceso licitatorio” y que se sustenta en su Plan Económico Financiero, el cual —según argumentaron— contiene errores e inconsistencias que ya fueron identificadas por la Agencia Nacional de Puertos y Navegación (Anpyn) en el dictamen de preadjudicación.

Advertisement

Para el consorcio preadjudicatario, la supuesta rentabilidad elevada que le permitiría a DEME ofrecer una tarifa más baja no refleja eficiencia competitiva sino deficiencias en la confección de su oferta. “La oferta de DEME no permite un ahorro en la tarifa porque sea más competitiva, sino que se trata de una oferta que en forma negligente omite el pago de tributos, no invierte en línea con lo exigido en el Pliego y asume niveles de peaje por encima del máximo permitido”, señalaron.

“La existencia de una alta rentabilidad que permite un descuento en la tarifa es absolutamente irreal e imposible de mantener”, insistieron.

El primer cuestionamiento apunta al tratamiento del IVA en el plan financiero de la firma, también de origen belga. Jan De Nul y Servimagnus indicaron que el charteo de buques y la compra de combustibles —junto a otros costos que representan entre el 75% y el 80% del total de la concesión— están sujetos al IVA, y que el concesionario tiene la obligación de pagar ese IVA crédito y liquidar el impuesto conforme a la legislación vigente.

Advertisement
La presencia de embargos, hipotecas u otras cargas inscritas constituye otro elemento que puede bloquear una operación de venta o el acceso a financiamiento.
Jan De Nul sostiene que DEME omitió calcular correctamente el IVA sobre costos que representan entre el 75% y el 80% del total de la concesión. (Contadores de red)

Según el consorcio, mientras DEME incluyó en su oferta una liquidación de IVA de apenas USD 95 millones para los 25 años de la concesión, “un cálculo razonable/correcto de este impuesto llevaría ese valor al rango de los USD 1.600 millones”, en línea con el modelo de referencia de la Conferencia de las Naciones Unidas sobre Comercio y Desarrollo (Unctad) y con los valores de la propia oferta de Jan De Nul. La conclusión que extrajeron fue directa: “En su oferta, DEME no incluyó el IVA en gran parte de los costos y por ello la rentabilidad que presenta es tan alta que le permite ofrecer un descuento en la tarifa”.

El segundo eje del cuestionamiento apunta al nivel de inversiones previsto por DEME. Según Jan De Nul y Servimagnus, el Plan Económico Financiero de su competidor contempla apenas USD 280 millones de inversión durante los primeros cinco años de la concesión, y cero durante los veinte años restantes. “Resulta muy difícil justificar que un valor tan bajo sea suficiente para mantener actualizado todo lo relacionado a señalización, balizamiento y modernización tecnológica de la VNT”, sostuvieron, y señalaron que tanto el modelo de Unctad como su propia oferta proyectaban inversiones superiores a los USD 850 millones.

El tercer punto cuestionado es un error de cálculo en las tarifas de peaje que DEME proyectó para el período posterior a la profundización del canal. Según el consorcio, la empresa modeló tarifas que exceden los valores máximos permitidos por el pliego. “De esta forma, sus ingresos han sido sobreestimados en aproximadamente USD 370 millones”, indicaron.

Más allá de los números, Jan De Nul y Servimagnus plantearon también un argumento de consistencia: DEME no cuestionó el esquema tarifario durante el proceso licitatorio, a pesar de haber tenido oportunidad de hacerlo, y en noviembre de 2025 había emitido un comunicado oficial en el que avaló el proceso, elogió su “transparencia, la búsqueda de consensos” y respaldó la participación de Unctad en la elaboración de los pliegos.

Advertisement
Jan De Nul y Servimagnus proyectaron inversiones superiores a los USD 850 millones para los 25 años de concesión.

“En ese contexto, DEME participó voluntariamente del proceso licitatorio y no lo impugnó en ninguna de sus instancias, teniendo la posibilidad de hacerlo, por lo que recién ahora —cuando no están de acuerdo con la evaluación— pretenden esgrimir cuestionamientos que contradicen tales actos de conformidad”, señalaron.

El Gobierno nacional anunció el 4 de junio la preadjudicación de la concesión de la VNT a Jan De Nul y Servimagnus, luego de una auditoría del proceso conducida por Anpyn. En la etapa técnica, Jan De Nul obtuvo 66,20 puntos contra 42,14 de DEME. En la instancia económica ambas empresas presentaron exactamente la misma oferta: USD 3,80 por el primer tramo, USD 4,65 por el segundo y USD 5,78 por el tercero, lo que totaliza USD 14,23 por el recorrido completo —el nivel mínimo admitido por el pliego—. La diferencia técnica fue la que determinó la preadjudicación.

La nota del consorcio preadjudicatario fue firmada por Wim Bosteels y Leonardo Roman, y dirigida a Gustavo Idigoras, titular de Ciara, y también a las autoridades de la UIA, la Bolsa de Comercio de Rosario y la Cámara de Puertos Privados Comerciales. Según indicaron en el texto, el objetivo de las aclaraciones era que las entidades pudieran “evaluar correctamente la veracidad y el alcance de las afirmaciones referidas” por su competidor.

Más allá de las idas y vueltas entre las partes, se espera que el Gobierno anuncie la adjudicación definitiva en los próximos días.

Advertisement


01001v..

Advertisement

ECONOMIA

Los planes de ahorro para comprar autos pierden impulso: las suscripciones cayeron 11,3% en el tercer trimestre

Published

on


Los planes de ahorro tuvieron una fuerte caída en el último mes. El trimestre tuvo un 11,3% de retroces desde julio a septiembre.

Las suscripciones triplican a las adjudicaciones de planes de ahorro. Una es una intención de compra, la otra es la concreción de la operación.
Ford Ranger
Las pickup fueron las que mayor caída de suscripciones mostraron este trimestre. La Ford Ranger fue líder entre las cuatro que tienen planes de ahorro.
Leapmotor Argentina 2
La suscripción de plan de ahorro del Leapmotor B10 es una de las novedades del trimestre. Es la primera marca china con esta modalidad, impulsada por Stellantis.


Leapmotor Argentina

Advertisement
Continue Reading

ECONOMIA

La City recomienda empezar a dolarizar carteras, pese a que el carry trade aún es rentable

Published

on


La City analiza cuánto margen queda aún para ganar con las tasas en pesos y qué alternativas elegir ante el riesgo cambiario y las elecciones de 2027


Advertisement

Puntos importantes

Checkbox Checked
El carry trade generó dudas sobre su sostenibilidad. Comafi prefiere activos dolarizados y bonos cortos.
Checkbox Checked
Analistas debaten entre dolarizar gradualmente o extender plazos en pesos de forma selectiva.
Checkbox Checked
Capturar altas tasas implica asumir riesgos cambiarios, de precio y electorales antes de 2027.

Por qué volvió a funcionar el carry trade en septiembre

Cuánto puede subir el dólar antes de borrar toda la ganancia

Seguir en pesos o empezar a dolarizar las carteras

En pesos, la selección de instrumentos de Comafi

  • TZXD6, TZXS7 y TZXD7. La tesis es que la inflación implícita en los precios del segundo semestre se encuentra por debajo de sus propias proyecciones, lo que favorece la exposición a instrumentos que ajustan por el índice de precios
  • En el reporte, la entidad proyecta una inflación de entre 2% y 2,1% para septiembre y espera que los registros mensuales se mantengan cerca de esos niveles durante los meses siguientes
  • Aunque los bonos CER posteriores a 2027 ofrecen rendimientos reales del orden de 9% a 10%, Comafi considera que el premio convive con un riesgo electoral elevado

Dolarizar también exige elegir qué riesgo asumir


dólar blue,bonos soberanos,carry trade,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas

Continue Reading

ECONOMIA

El Banco Central aceleró la compra de reservas, pero el riesgo país volvió a acercarse a los 600 puntos

Published

on


Las compras del Banco Central sorprendieron a los inversores. En el Mercado Libre de Cambios (MLC) y con compras en bloque, por fuera de pantalla, la autoridad monetaria se alzó con USD 291 millones que hicieron que sus reservas suban USD 138 millones a USD 49.839 millones, acercándose nuevamente a los 50.000 millones de dólares.

Según el jefe de Research de la consultora Romano Group, Salvador Vitelli, las compras en bloque “pueden venir por bonos corporativos o sub-soberanos (provinciales). El 9 de octubre liquidó la Obligación Negociable de VISTA y el 1 de octubre la SJO35 (San Juan). Según el BCRA quedaban unos USD 4.600 millones por liquidar al 30 de septiembre”.

Advertisement

El escenario internacional no lo favoreció, pero la moneda estadounidense cayó en el mundo. En el MLC, donde se operaron USD 537 millones, el dólar mayorista bajó $4,50 (-0,3%) a 1.512,50 pesos. En la plaza financiera, el MEP siguió en $1.540 y el contado con liquidación (CCL) subió $11 (+0,8%) a 1.615 pesos. El “blue” cerró con un alza de $10 (+0,7%) a 1.550 pesos.

El otro dato que esperaba el mercado no sorprendió. La inflación de septiembre fue de 1,9%; es la más baja para el mes desde 2017. Según la consultora F2 de Andrés Reschini, “los productos estacionales jugaron en contra. Por ejemplo, Vestimenta sumó en lugar de restar, lo mismo que Recreación y Cultura a diferencia de agosto. La núcleo fue de 1,7%, el segundo mejor registro de 2026 y esto es un dato alentador, de todas maneras, el mercado espera que se mantenga en este nivel algunos meses más”.

Advertisement

El escenario internacional sigue dominado por el precio del petróleo. Matías Togni, analista de la consultora petrolera NextBarrel, “a pesar de los últimos eventos en el mercado, desde un recrudecimiento de ataques en el estrecho de Ormuz, el conflicto en Arabia Saudita que escala día a día y Trump intentando cualquier truco posible con tal de bajar el precio del diésel, el barril de Brent parece cómodo apenas por encima de los 100 dólares”.

“La explicación inmediata es que, a pesar del riesgo, los barriles desde el Golfo Pérsico están casi en niveles de febrero, distinto es el caso de productos refinados como el gasoil y en menor medida la gasolina, todavía están un 30% debajo. Muchos analistas están confundidos por la apatía reflejada en los futuros incluso con la amenaza de que el conflicto vuelva a explotar luego de las elecciones de medio termino en Estados Unidos, pero si hacemos un análisis profundo, esto nunca fue una crisis del petróleo, es una crisis logística y encima de eso se monta una crisis de capacidad de refinación. Mientras el petróleo subió un 70% en lo que va del año, los precios de los fletes se multiplicaron por 20 y es ahí donde hay que hacer foco”, sumó Togni.

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

Advertisement

Europa es una de las grandes víctimas de esta escalada de precios y se prepara para un invierno frío, con escases de gasoil y mayor inflación. Hay salida de los bonos europeos y esta vez el dinero fue a los también vapuleados bonos del Tesoro de Estados Unidos, que subieron de precio y bajaron su rendimiento a 5,21 por ciento.

Los bonos argentinos con ley de Nueva York y vencimientos más largos, que tienen una fuerte incidencia en la elaboración del índice de riesgo país, registraron leves bajas. Como resultado, el indicador subió ocho unidades (+1,4%) hasta los 597 puntos básicos. El desempeño no fue negativo en una rueda en la que los bonos europeos y japoneses también cayeron, con el consiguiente aumento de sus rendimientos.

Habrá que acostumbrarse a una era signada por la inteligencia artificial que compite con los bonos soberanos. Las Obligaciones Negociables emitidas por las empresas de la IA son billonarias y pagan tasas más altas que los bonos soberanos (entre 6% y 12%). Los inversores reemplazan en sus carteras los títulos soberanos por obligaciones negociables vinculadas a la inteligencia artificial, el nuevo actor dominante del mercado financiero. Este sector, junto con el petróleo, contribuyó al alza de las tasas de interés a nivel global.

Advertisement

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

La Bolsa, en tanto, tuvo una rueda positiva. El índice Merval de las acciones líderes subió 1,5% en pesos y 0,7% en dólares. Los ganadores fueron Ternium con 4,7% e IRSA con 4,2 por ciento.

Anoche en el mercado overnite, los tres principales indicadores de las Bolsas de Nueva York no fijaban tendencia porque los inversores estaban en pausa por la reanudación de los enfrentamientos entre los Hutíes de Yemen y Arabia Saudita. El petróleo subía aceleradamente y el Brent acumulaba más de 1% de alza y cotizaba por encima de los USD 107 por barril. El gasoil aumentaba 2 por ciento. La soja mantenía una leve suba y el trigo y el maíz no parecían afectados.

Advertisement

El panorama para los bonos locales parece haber mejorado. Pero los inversores locales siguen cautos porque los activos de riesgo no les fueron favorables este año. Solo YPF, con un alza de 52%, le ganó a la inflación. Telecom, que le sigue en el ranking, está 11,8% arriba. El resto directamente marca pérdidas para todos los inversores.

Corporate Events,South America / Central America,Government / Politics

Advertisement
Continue Reading

Tendencias