






Pago de suma no remunerativa hasta diciembre
- $75.000 a partir de la categoría inicial, que se deberá abonar hasta el día 30 de octubre
- $75.000 a partir de la categoría inicial, que se deberá abonar en conjunto con la primera quincena de noviembre

Gerencia y Dirección General, junto con Minería, Petróleo y Gas, serían los sectores y áreas que ofrecen las mejores perspectivas salariales
19/06/2026 – 16:35hs
La pataforma de búsqueda de empleo y de talento, Bumeran, confirmó que el indicador que elabora mensualmente sobre el salario bruto promedio pretendido en Argentina, en base a las postulaciones enviadas a través de su sistema, se ubicó en junio en torno a los $1.780.000 mensuales.
Entre los sectores con mejores perspectivas salariales se destacaron Gerencia y Dirección General, que supera los $2,8 millones mensuales, y Minería, Petróleo y Gas, que se mantiene por encima de los $2,5 millones impulsado por la actividad energética, indicó NA.
En el otro extremo aparecen Atención al Cliente, Call Center y Telemarketing, con poco más de $1 millón, seguido por Secretarias y Recepción y Oficios y Otros, que continúan entre las áreas con menores pretensiones salariales del mercado laboral argentino.
En ese marco, los sueldos requeridos en las postulaciones promediaron de la siguiente manera, según NA:
A la vez, los salarios pretendidos en la Argentina medidos en dólares, se ubicaron por encima de todos los relevados por esta HRtech en la región:
Dentro de lo que representan los salarios pretendidos en Argentina medidos en dólares, por jerarquía se estructuraron este año de la siguiente manera:
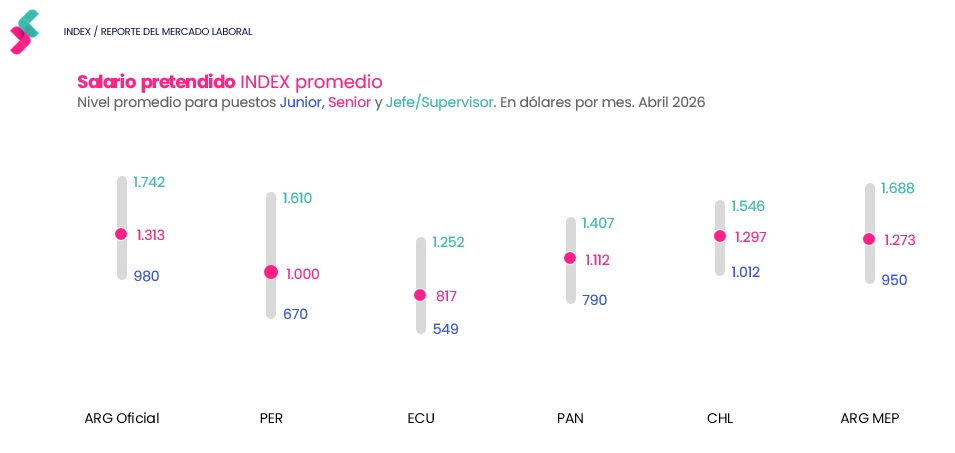
Salario pretendido en Dólares en la región (Bumeran)
En términos interanuales, el salario pretendido promedio en Argentina sufrió un descenso de 7,95% medido en dólares oficiales y una baja de 0,53% en la cotización MEP.
Días atras Bumeran confirmó que el 87% de sus usuarios considera que su salario es insuficiente para afrontar los gastos de sus necesidades básicas diarias. Este dato creció dos puntos porcentuales frente a la misma consulta en 2025. El relevamiento, que incluyó a 6.494 trabajadores de la región, expuso el deterioro del bolsillo a nivel local.
Sobre este punto, el 74% de los encuestados afirmó que su capacidad de compra empeoró durante los últimos meses. Esta percepción negativa escaló 16 puntos porcentuales en comparación con el estudio anterior, cuando el 58% de los talentos manifestó esa misma sensación de pérdida. Hoy en día solo el 22% dicen que su situación económica está igual que el año pasado, y otro 4% considera que mejoró.
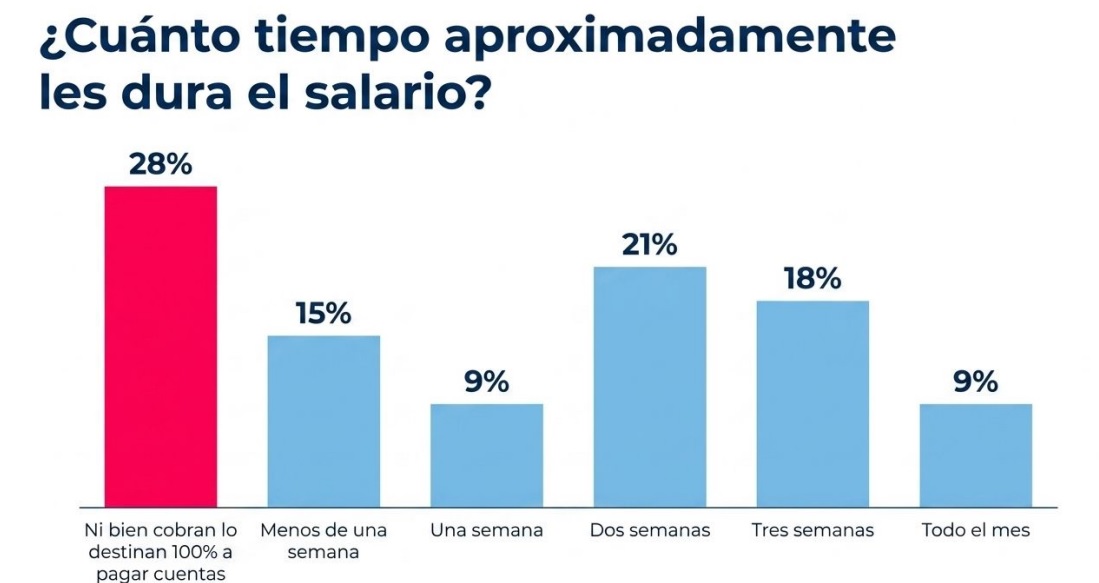
Relevamiento de Bumeran, mayo 2026
Federico Barni, CEO de Bumeran en Jobint, explicó que la desaceleración de la inflación no generó automáticamente una recuperación del salario real. El ejecutivo señaló que el desafío actual ya no pasa solo por «ganarle» a los precios, sino por reconstruir la capacidad de consumo y la previsibilidad de la población.
La investigación indagó sobre la cantidad de días que los ingresos logran sostener la economía familiar. El panorama resultó complejo: al 73% de las personas el salario le rinde menos de dos semanas.
«La percepción social del salario suele recuperarse más lentamente que los indicadores macroeconómicos porque las personas evalúan su situación cotidiana: cuánto duran sus ingresos, si pueden ahorrar o endeudarse menos y si sienten capacidad de proyectar», señaló Federico Barni.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,salario,sueldo,dólar,empleo,trabajo
La experiencia de 2025 dejó una señal: en la previa de las legislativas hubo turbulencias en el mercado que coincidieron con un salto en la demanda privada de divisas
La liquidez en pesos de la economía ronda los USD 30.000 millones (Furiase)
La ayuda del Tesoro de Estados Unidos en 2025contuvo un episodio puntual, aunque no garantiza que exista una disponibilidad automática de recursos

La deuda del Tesoro en poder de privados no bancarios llega a $75,1 billones. Sumada a los plazos fijos, la masa potencial asciende a $140,4 billones, equivalentes a unos USD 92.600 millones
En los primeros ocho meses del año, las adquisiciones brutas por parte del sector privado totalizaron USD 20.898 millones
Los depósitos en dólares superan los 42.000 millones, un nivel récord, y forman parte de la liquidez en moneda extranjera que permanece en entidades bancarias

South America / Central America,Government / Politics
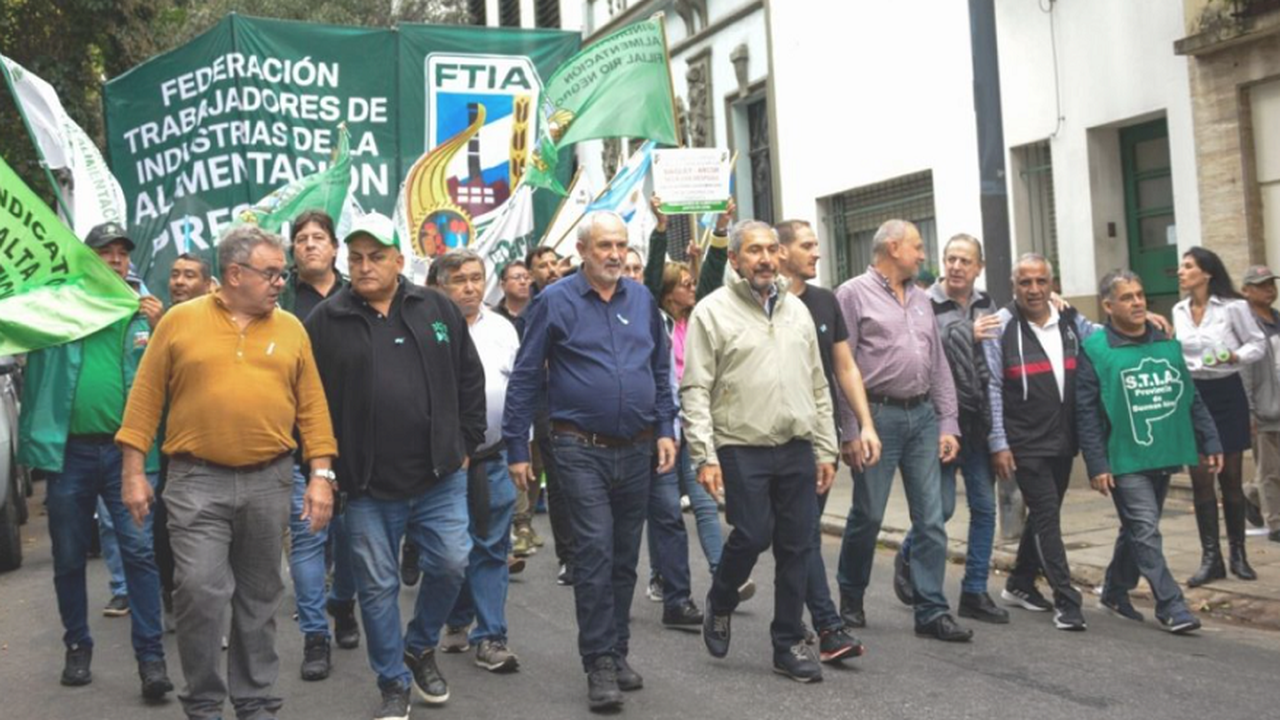
La mejora es del 7,35% para el último cuatrimestre del año, con el pago de una suma no remunerativa que se incorporará al salario inicial en diciembre

empleo,héctor morcillo,federación de trabajadores de la alimentación,Economía,Económica,Economia politica,Que es economía,Economía definición
El Banco Central dispuso cambios para la información que los bancos y las billeteras virtuales brindan a sus clientes sobre el rendimiento de su dinero depositado en sus cuentas e invertido en fondos comunes de inversión (FCI) de dinero o “money market”. Hasta ahora, existían diferencias en el modo de informar la rentabilidad de las cuentas remuneradas que utilizaba cada entidad financiera, por lo que el BCRA decidió unificarlo.
A partir del próximo 1° de noviembre, los bancos y las billeteras que ofrezcan cuentas remuneradas a través de FCI deberán informar “la variación del valor de la cuotaparte de los últimos 7 (siete) días corridos expresada como tasa nominal anual”, descontando los honorarios de administración y custodia. También deberán consignar “los datos identificatorios de tales fondos, su descripción y clase de cuotaparte”, señaló la norma del Central.
Las entidades financieras deberán informar esa tasa de interés a sus clientes “en todos los medios digitales en donde se preste este servicio”. Eso incluye las plataformas de homebanking, las apps para celulares de los bancos y las apps de las billeteras digitales.
“El acceso a la citada información deberá ser fácil y directo, en cuanto a visibilidad y tamaño, en esos medios, ubicada junto a la opción de inversión y donde se informe el rendimiento de tal fondo”, precisó el BCRA.
Hasta ahora, cada entidad informaba el rendimiento de su cuenta remunerada según su criterio. Algunas mostraban la tasa nominal anual (TNA) y otras la tasa efectiva anual (TEA). También mostraban el rendimiento en distintos períodos, según su conveniencia: le informaban al cliente la mayor tasa anualizada posible, ya sea en la última semana, el último mes u otro período. Algunas entidades incluso informan proyecciones de rendimientos futuros en lugar de rentabilidad pasada.
Todas esas “picardías” de bancos y billeteras a la hora de decirle a su cliente cuánto rinde su dinero invertido en un fondo común de inversión a través de una cuenta remunerada, ahora quedarán unificadas. Así, la comparación para saber qué entidad ofrece más rendimientos será más sencilla.
Un punto clave para el cliente es diferenciar las cuentas remuneradas con rendimiento variable de otras entidades que garantizan un interés fijo. Entre las primeras, el interés que genera la cuenta dependerá de cuánto rinda el fondo común de inversión, por lo que la tasa informada cambiará todos los días. Es el caso de billeteras, como Personal Pay, Mercado Pago, Lemon, Cocos o YPF App, y también de bancos tradicionales como Santander, Macro o Galicia.
En otros casos, las cuentas pagan un interés fijo, que cambiará cuando la entidad lo decida por razones comerciales. Este rendimiento garantizado se paga en entidades como Banco Nación, Banco Supervielle, Ualá, Carrefour Banco o Naranja X, entre otras. En este último caso, el cambio sancionado ayer por el BCRA no aplica.
Tanto en uno como en otro caso, es importante conocer si el rendimiento tiene algún límite o condición especial. Muchos bancos o billeteras ponen un tope: por ejemplo, ofrecen rendimientos hasta $ 2 millones, sin retribuir nada por encima de ese monto. Otras remuneran solamente el dinero a sus clientes de cuenta-sueldo o a quienes paguen un paquete de servicios determinado.
La norma que sancionó el Banco Central para mejorar la información al cliente los denomina “fondos comunes de dinero”, aunque en el mercado financiero se los conoce como fondos “money market”. Se trata de FCI cuya característica esencial es su liquidez inmediata, es decir, se puede disponer del dinero sin ninguna restricción. Otros fondos comunes requieren un plazo de 24 o 48 horas para retirar el dinero.
Las entidades financieras invierten el dinero de sus clientes en esta clase de fondos para ofrecerles algún rendimiento diario que los ayude a protegerse de la inflación y, al mismo tiempo, les permita disponer de su dinero cada vez que lo deseen.
Su objetivo principal es generar intereses invirtiendo en activos líquidos y de baja volatilidad. Estos fondos suelen invertir en instrumentos como plazos fijos (tanto tradicionales como precancelables), cauciones, cuentas remuneradas y otros fondos. Se trata de una inversión conservadora, a diferencia de FCI basados en acciones o bonos, que son mucho más volátiles.
Los fondos comunes “money market” acreditan los intereses en forma diaria, por lo que son especialmente adecuados para períodos inferiores a 15 o 20 días, si se considera que el plazo fijo más corto es a un mes de plazo.
Lo interesante de estos fondos es que funcionan, casi, como una caja de ahorro. El dinero está prácticamente a la vista. Cuando un usuario coloca plata en ellos se suscribe en forma inmediata y, al rescatar por la necesidad de hacer un pago, la acreditación en la cuenta es en el momento.
Banca digital,billetera virtual,finanzas,tecnología,pagos móviles,transacciones,economía,innovación,G Pay



Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina


Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias


Cuáles son las condiciones que enfrentan las pymes para financiarse en el mercado de capitales