ECONOMIA
Este banco revoluciona su paquete premium con $200.000 de reintegro y nafta con descuento

El BBVA anunció que en un mes comenzará a aplicar una nueva estrategia de segmentación que permitirá al cliente elegir qué clase de beneficios quiere
25/06/2026 – 16:20hs
El mercado de las tarjetas de crédito y los servicios bancarios de alta gama en la Argentina ingresará en un profundo proceso de transformación y personalización. Con el propósito de desarmar los esquemas tradicionales de categorización comercial, el BBVA, una de las principales entidades financieras privadas del país, diseñó una estrategia basada en los hábitos reales de consumo del usuario. La iniciativa busca dejar atrás las históricas barreras de acceso asociadas estrictamente a los niveles de renta fijos, abriendo el juego a que sea el propio cliente quien defina el perfil de sus reintegros de acuerdo con su estilo de vida cotidiano.
La entidad bancaria formalizó el lanzamiento de su nueva línea de paquetes bajo la denominación Black+, una propuesta de hipersegmentación de plásticos que se implementará de manera masiva en el mercado local a partir del próximo 24 de julio. El cambio de paradigma radica en que los usuarios, tanto nuevos como actuales, ya no quedarán encasillados en una categoría estática, sino que tendrán la libertad de elegir entre tres opciones de cobertura distintas denominadas Save, Travel y All, logrando descuentos permanentes las 24 horas, los 7 días de la semana, sin las tradicionales restricciones de días específicos o marcas exclusivas.
«Escuchamos a nuestros clientes y entendimos que no todos buscan lo mismo. Algunos priorizan el ahorro cotidiano, otros valoran las experiencias vinculadas a los viajes y muchos combinan ambas opciones», puntualizó Mariano Mancurti, Head of Payments & Loyalty de BBVA en Argentina, al explicar los pilares de accesibilidad y flexibilidad de este nuevo modelo de vinculación corporativa.
Black+ en BBVA: los tres perfiles de consumo y el tope de hasta $200.000 mensuales
La estructura de beneficios de la nueva propuesta se organiza a partir de tres perfiles bien diferenciados que los clientes pueden seleccionar a su medida:
- Black+ Save: Diseñado para quienes buscan mitigar los gastos del presupuesto del hogar. Ofrece un 20% de descuento permanente en supermercados y combustibles en todos los establecimientos del país (con un tope mensual de reintegro de $100.000) y la posibilidad de financiar compras en 3 cuotas sin interés dentro de la plataforma Mercado Libre.
- Black+ Travel: Orientado a los viajeros frecuentes que buscan maximizar experiencias. Este paquete duplica la acumulación de millas por cada dólar consumido (u$s1 = 2 Millas), otorga 16 accesos anuales a salas VIP internacionales y suma un 20% de descuento en todos los restaurantes de la Argentina todos los días de la semana (con un tope mensual de $100.000), además de las 3 cuotas sin interés en Mercado Libre.
- Black+ All: La experiencia premium integral y la más poderosa de la línea. Combina los beneficios cotidianos y los turísticos al otorgar un 20% de descuento en supermercados, combustibles y gastronomía todos los días en cualquier comercio del país, alcanzando un tope de reintegro inmediato de hasta $200.000 mensuales. Además, eleva la financiación a 6 cuotas sin interés en Mercado Libre, mantiene las 2 Millas por dólar y expande a 20 los ingresos a Salas VIP.
Las tres alternativas del ecosistema Black+ se encuentran integradas por las tarjetas de alta gama Visa Signature y Mastercard Black, los cuales incluyen de fábrica servicios de asistencia en viajes internacionales y seguros de cobertura médica.
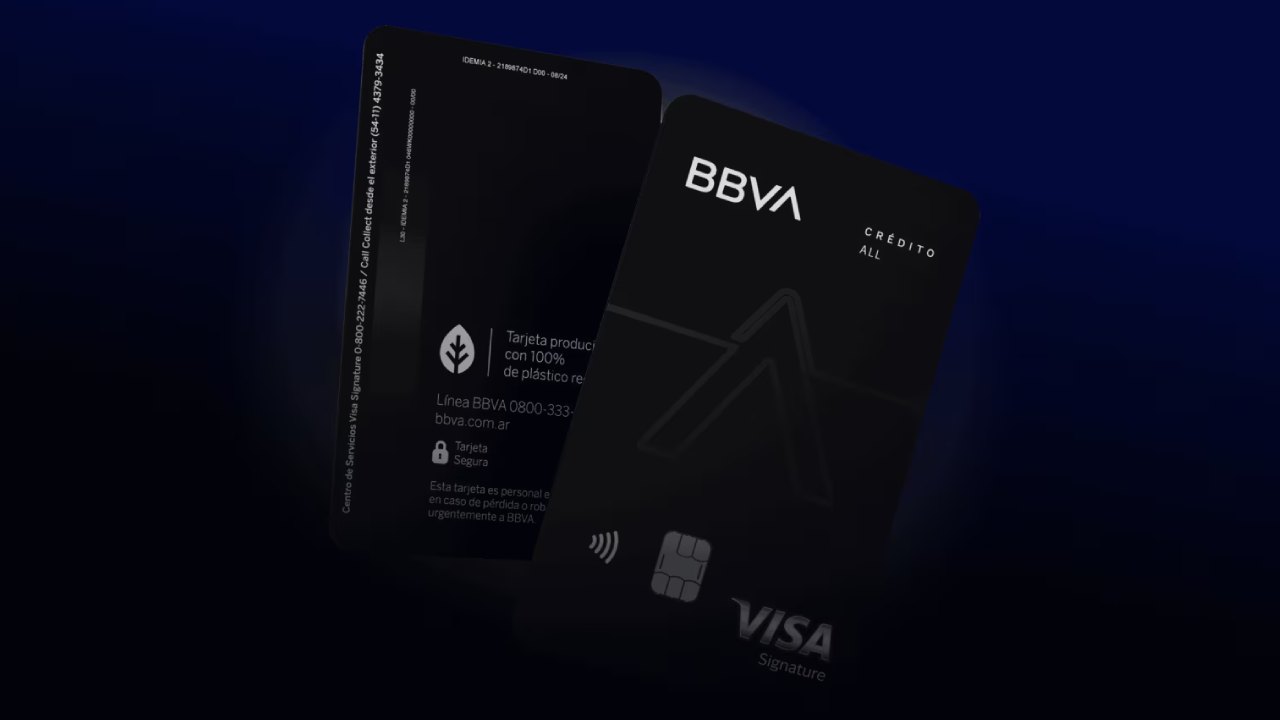
BBVA lanza sus nuevos paquetes premium Black+
Nuevos paquetes en BBVA: qué costo tendrán y cómo se bonifica
La evolución de este paquete premium introduce además una fuerte innovación en el soporte físico de los plásticos. El BBVA implementará un nuevo diseño de tarjeta de crédito con formato vertical, una estética pensada específicamente para facilitar el uso y optimizar el enlace inalámbrico a billeteras virtuales de telefonía móvil como Apple Pay y Google Pay mediante la tecnología de pago sin contacto (NFC). Un detalle operativo clave de este cambio es que, a partir del nuevo software de procesamiento, los reintegros de las promociones se acreditarán de forma inmediata en la caja de ahorros del cliente.
Por último, en línea con el objetivo de democratizar los beneficios históricamente reservados para los segmentos de ingresos más altos de la población, el banco dio a conocer las condiciones de bonificación de los paquetes. A partir del próximo mes, los usuarios podrán mantener sus cuentas bonificadas a tasa $0 combinando diferentes niveles de vinculación institucional, tales como la acreditación de haberes mensuales o jubilaciones, la realización de determinados montos de consumos con sus plásticos o la tenencia de fondos en carteras de inversión dentro del ecosistema de la entidad.
Los precios de cada paquete serán:
- Black+ Save: $98.000 por mes
- Black+ Travel: $ 98.000 por mes
- Black+ All: $188.000 por mes
En tanto, para no pagar ese monto, los requisitos serán:
- Sin cobrar sueldo o jubilación en el banco: consumos por $2.500.000 mensuales con las tarjetas en Save o Travel, y $5.000.000 en All.
- Cobrando sueldo o jubilación en BBVA: consumos por $1.250.000 millones en Save y Travel, y $2.500.000 millones en All.
- Inversiones en el banco: Desde $10.000.000 para Save y Travel o $15.000.000 para All.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,bancos,bbva,tarjetas de credito






ECONOMIA
El boom de Vaca Muerta no para: aporta más del 70% del crudo y empuja a la Argentina hacia el millón de barriles diarios
La velocidad con la que se acorta la distancia hacia el millón de barriles contrasta con los cálculos que manejaban las principales consultoras y organismos del sector hasta hace pocos meses

El aceite crudo de petróleo fue, nuevamente, el producto individual más destacado de septiembre, con ventas por USD 1.127 millones

Argentina alcanzará un superávit energético superior a USD 10.000 millones para este año, con una meta de exportaciones de hasta USD 50.000 millones hacia inicios de la próxima década (López Anadón)

Vaca Muerta,hidrocarburos,producción,exportación,dólares,yacimiento
ECONOMIA
Clima de Negocios: la industria cruje en medio del contexto recesivo, el dólar, el RIGI propio y la pulseada por sobrevivir
“Venimos pidiendo hace dos años medidas de reactivación e igualdad de condiciones: nivelar la cancha y bajar los impuestos”
“Si nos sentimos agraviados, respondemos. No ayuda tener conflictos abiertos que no cambian nada”
“Hay diferencias, pero nunca dejó de haber diálogo con los funcionarios”


“Me preocupa que caiga la actividad, porque genera menor recaudación, menor empleo y es un espiral negativo que a todos nos impacta. Por supuesto que estoy preocupado”
“Ojalá que en el año electoral se puedan discutir los problemas de la Argentina en profundidad. Sin ataques sin fundamento ni golpes bajos”
Martín Rappallini,UIA
ECONOMIA
Se desploma el uso de efectivo: las extracciones en cajeros automáticos cayeron a la mitad en los últimos dos años

El avance de los pagos digitales impacta con fuerza en el uso de efectivo, que se ubica en los niveles más bajos de los últimos tiempos. La modificación en las costumbres del consumidor a moverse sin billetes es rotunda, especialmente entre los jóvenes, y se puede explicar con los números crecientes de transferencias, pagos QR y pagos con tarjeta, en especial de débito. Pero también se puede exhibir del otro lado: la red de cajeros automáticos cada vez se usa menos.
Las extracciones de efectivo muestran una caída pronunciada, según datos del Banco Central. En julio de 2024, el sistema registraba 99 millones de operaciones mensuales; dos años después, el total descendió a 46 millones, una reducción de más de la mitad. El retroceso se explica sobre todo por el menor uso de los cajeros automáticos, que pasaron de cerca de 90 millones de extracciones mensuales a poco más de 40 millones en ese período.

.responsive {
width: 100%;
height: auto;
}
La entrada en circulación del billete de $20.000 en noviembre de 2024 pudo haber contribuido a reducir la necesidad de hacer extracciones frecuentes, al permitir retirar montos más altos con menos unidades. Sin embargo, su efecto fue limitado por la inflación acumulada desde entonces, que redujo rápidamente el poder de compra de la denominación y, por lo tanto, su capacidad para explicar por sí sola la baja en el uso de cajeros.
Para impulsar la digitalización (o incomodar el uso de efectivo, como quiera verse), el Banco Central sigue sosteniendo un billete de máxima denominación con un valor muy bajo, de apenas 13 dólares. Tampoco modificó el límite por extracción que todos los cajeros deben entregar a clientes de otros bancos, que es de solamente $60.000. Pese a esas decisiones del BCRA, la cantidad de extracciones sigue en baja.
Si bien la red de comercios (supermercados, estaciones de servicio, farmacias y otros) en los que se puede retirar efectivo en la línea de cajas es extensa, su uso también mermó. Los datos no muestran que el retiro en comercios esté reemplazando al retiro por cajeros. Aunque su participación en el total es menor, el gráfico muestra que esta modalidad perdió operaciones durante la misma etapa, sin compensar el desplome de los retiros tradicionales. En el mismo plazo de dos años, las operaciones pasaron de 7 millones por mes a algo más de 3 millones.
Sin efectivo en las góndolas de supermercado
Otro dato duro para analizar el desplome del uso del efectivo es la estadística que publica mes a mes el Indec sobre los medios de pago en las compras de supermercado. Allí también cada vez se paga menos con billetes. A comienzos de 2021 explicaba el 32,5% de las ventas, mientras que en junio de 2026 representó apenas el 16,6%. En poco más de cinco años, su participación se redujo casi a la mitad, en línea con la menor circulación y utilización del cash.

.responsive {
width: 100%;
height: auto;
}
El espacio que deja el efectivo fue ocupado, sobre todo, por los otros medios de pago, cuya participación pasó del 5,3% al 15,6%. Allí se agrupan alternativas como transferencias, pagos con código QR y billeteras virtuales. Las tarjetas de crédito mantienen un lugar central —el crédito avanzó del 35,1% al 41,9%, mientras el débito se mantuvo cerca de una cuarta parte del total—, favorecidas por las promociones y descuentos frecuentes de los supermercados. Algunas grandes cadenas, incluso, emiten sus propias tarjetas. Sin embargo, el cambio también responde a una tendencia más amplia: el hábito del consumidor a no llevar dinero en efectivo.
El cambio de hábitos es tan fuerte que para los bancos el alcance de la red de sucursales y cajeros dejó de ser vital. Y la mayoría de las entidades, aún las más tradicionales, muestra más interés en crecer de manera virtual que en infraestructura física. Incluso para la banca pública se volvió más relevante actualizar y mejorar los canales digitales que asentarse en pequeñas localidades o barrios periféricos para estar presente con una oficina.
Los datos oficiales también muestran que la red de sucursales comenzó a achicarse. Hoy existen por lo menos 500 sucursales menos que cinco años atrás en todo el país. A la par de la aparición de los bancos digitales, las fusiones entre entidades registradas en los últimos años también eliminaron muchas sucursales. La cantidad de cajeros automáticos en la Argentina también comenzó a estancarse y se estabilizó entre 19.000 y 20.000 máquinas, con su consecuente costo en seguridad, mantenimiento y abastecimiento. Un incentivo más para que los bancos sigan impulsando la digitalización.

El boom de Vaca Muerta no para: aporta más del 70% del crudo y empuja a la Argentina hacia el millón de barriles diarios

¡Fuertísimo! Así fue el trío íntimo que Emanuel Ortega hizo con Josefina Lynch y su hermana, a espaldas de Julieta Prandi

Un funcionario clave de Trump visitó Argentina y dijo que las relaciones con EE.UU. están “en el momento más alto de su historia”

Protestas en Francia: detuvieron a casi 1000 manifestantes por los enfrentamientos con la policía en las masivas marchas contra el costo de vida

Lisandro Martínez reapareció en el United: suplente en el partido vs. Bournemouth

Hochul faces revolt from unlikely New Yorkers as Democrats deliver scathing verdict on their party

Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina

Cuáles son las condiciones que enfrentan las pymes para financiarse en el mercado de capitales

Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias

Tensión por discapacidad: la Iglesia advierte sobre el dictamen del oficialismo y reclama la prórroga de la ley de emergencia

 POLITICA2 días ago
Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina
- SOCIEDAD2 días ago
Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias
- INTERNACIONAL3 días ago
“Cualquier negociación sólo puede ocurrir después de liberar a los presos políticos”: la petición de 140 expresos cubanos al régimen