Connect with us

ECONOMIA

Los préstamos al sector privado crecieron tras cinco meses en baja: qué sector impulsó la suba

Published

on


En un contexto marcado por el fuerte incremento de la mora, los préstamos al sector privado crecieron en junio, luego de cinco meses de caída. Un dato a tener en cuenta es que estuvieron impulsados por las líneas comerciales.

Los préstamos personales, en tanto, volvieron a caer en términos reales. Así se desprende de un informe de First Capital Group, en base a datos del Banco Central (BCRA). 

Advertisement

Según el estudio, en junio, el saldo total de préstamos en pesos al sector privado subió en términos nominales un 3,6% mensual, el saldo llegó a $103,1 billones, presentando un crecimiento interanual del 35,6%, contra los $76,1 billones al cierre del mismo mes del año anterior.

En cuanto a las variaciones reales, se registra un crecimiento mensual del 1,7%, y un incremento anual del 1,3%. «Para calcular la variación real de mayo, se estima una inflación mensual del 1,9% y anual del 33,6%, según proyecciones privadas ante la falta de datos oficiales del INDEC», señaló el estudio.

Advertisement

«Luego de cinco meses de retroceso, por fin alcanzamos un mes con variación positiva en términos reales, si bien el incremento anual es muy modesto, se produce al sexto mes un cambio en la tendencia. Nuevamente fueron las operaciones comerciales las que superaron la barrera de la inflación y compensaron el magro desempeño de las carteras asociadas con los particulares«, explicó Guillermo Barbero, socio de First Capital Group-

Los préstamos personales volvieron a caer, en un contexto marcado por la morosidad

En relación a los préstamos comerciales, First detalló que subieron en términos nominales un 6,4% mensual, el saldo llegó a $34,9 billones para el total acumulado, presentando un crecimiento interanual del 30,5%, contra los $26,7 billones al cierre del mismo mes del año anterior.

En cuanto a las variaciones reales, se registra una suba mensual del 4,5%, y una disminución anual del 2,5%. «Por segundo mes consecutivo, encontramos un crecimiento real en esta línea, la demanda volvió sobre las operaciones en pesos en un mes donde se produjo algún movimiento en el tipo de cambio, encareciendo las operaciones en moneda extranjera. No obstante todavía no alcanzamos los valores a los cuales se había llegado un año atrás», aseguró Barbero.

Advertisement

Por el contrario, señala el informe, la línea de préstamos personales subió en términos nominales un 0,9% mensual, el saldo llegó a $21,2 billones para el total acumulado, presentando un crecimiento interanual del 30,0%, contra los $16,3 billones al cierre del mismo mes del año anterior.

En cuanto a las variaciones reales, se registra una caída mensual del 1,0%, y una disminución anual del 2,9%. Por noveno mes consecutivo, tenemos un retroceso de los valores reales de la cartera. «El nivel de tasas es todavía muy alto en relación a la inflación esperada, esto pone freno a la demanda de nuevas operaciones, por otra parte la irregularidad de la cartera ha restringido mucho la oferta por parte de las Entidades Financieras y en la actualidad se encuentran más abocadas a recuperar los ratios de mora antes de avanzar comercialmente», explicó.

En tanto, la operatoria a través de tarjetas de crédito subió en términos nominales un 2,6% mensual, el saldo llegó a $25,2 billones para el total acumulado, presentando un crecimiento interanual del 29,2%, contra los $19,5 billones al cierre del mismo mes del año anterior. En cuanto a las variaciones reales, se registra una suba mensual del 0,6% y una disminución anual del 3,4%.

Advertisement

«El regreso de las promociones bancarias, asociadas a importantes jugadores del comercio minorista, impulsó con éxito la vuelta del consumo con tarjetas. También se observó la aplicación de cuotas sin interés en plazos más extendidos (hasta 18 cuotas) y promociones para el uso de tarjetas a través de los aplicativos propios que utilizan el código QR», comentó Barbero.

La línea de créditos prendarios aumentó en términos nominales un 1,1% mensual, el saldo llegó a $6,3 billones para el total acumulado, presentando un crecimiento interanual del 28,8%, contra los $4,9 billones al cierre del mismo mes del año anterior. En cuanto a las variaciones reales, se registra una caída mensual del 0,8% y una disminución anual del 3,7%.

«Las ventas de automotores 0km se mantienen por debajo de los valores del año pasado, y a pesar de mejorar los valores de mayo, no crecen las operaciones de esta línea, no obstante se mantiene un moderado optimismo para el mes próximo debido a que empiezan a ofrecerse operaciones a plazos más extendidos y con tasas bonificadas en importantes Bancos», puntualizó.

Advertisement

En cuanto a las líneas de créditos hipotecarios, incluidos los ajustables por inflación/UVA, subió en términos nominales un 3,5% mensual, el saldo llegó a $7,9 billones para el total acumulado, presentando un crecimiento interanual del 106,8%, contra los $3,8 billones al cierre del mismo mes del año anterior.

En cuanto a las variaciones reales, se registra una suba mensual del 1,6%, y un incremento anual del 54,5%. Después de cuatro meses con variaciones reales muy modestas e incluso hasta algún retroceso, este segmento retoma un nivel de crecimiento interesante. La caída de los índices que actualizan el valor de las cuotas y la deuda ha generado una mayor atracción de la demanda.

La morosidad en las familias marcó un nuevo récord

La morosidad en familias argentinas alcanzó un nuevo récord histórico de 12,7% en mayo, según datos de la consultora 1816. Es el 19° mes consecutivo de aumento en este indicador.

Advertisement

El dato surge del análisis de deudas con al menos 90 días de atraso, información que proviene de la Central de Deudores del BCRA (CENDEU). La consultora aclaró que el Banco Central puede actualizar estos números más de una vez, por lo que la cifra definitiva podría modificarse marginalmente.

El deterioro dejó una cifra alarmante: casi 7 millones de personas quedaron excluidas del sistema crediticio. Se trata del 27% de quienes habían tomado préstamos y ahora enfrentan atrasos significativos en sus pagos.

La morosidad se mide en deudas impagas por más de tres meses, un plazo que refleja no solo dificultades pasajeras sino problemas financieros estructurales en los hogares.

Advertisement

En el segmento de empresas, la mora también subió. Pasó de 3,3% a 3,5% en el mismo período. Al considerar todo el sector privado en conjunto, el indicador trepó de 7,3% a 7,7%.

El contexto hace más dramático el panorama: a fines de 2024, apenas el 2,5% de los créditos en familias estaban en situación irregular. En menos de seis meses, esa cifra se multiplicó por cinco.

Advertisement


iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,creditos,prestamos

Advertisement

ECONOMIA

La Fiscalía de Paraguay pidió prisión preventiva para el fundador del intervenido Ueno Bank

Published

on


La Fiscalía de Paraguay pidió prisión preventiva este miércoles para Miguel Vásquez, uno de los fundadores del Ueno Bank, y el arresto domiciliario de los otros siete directivos, después de que comparecieran ante el Ministerio Público para declarar.

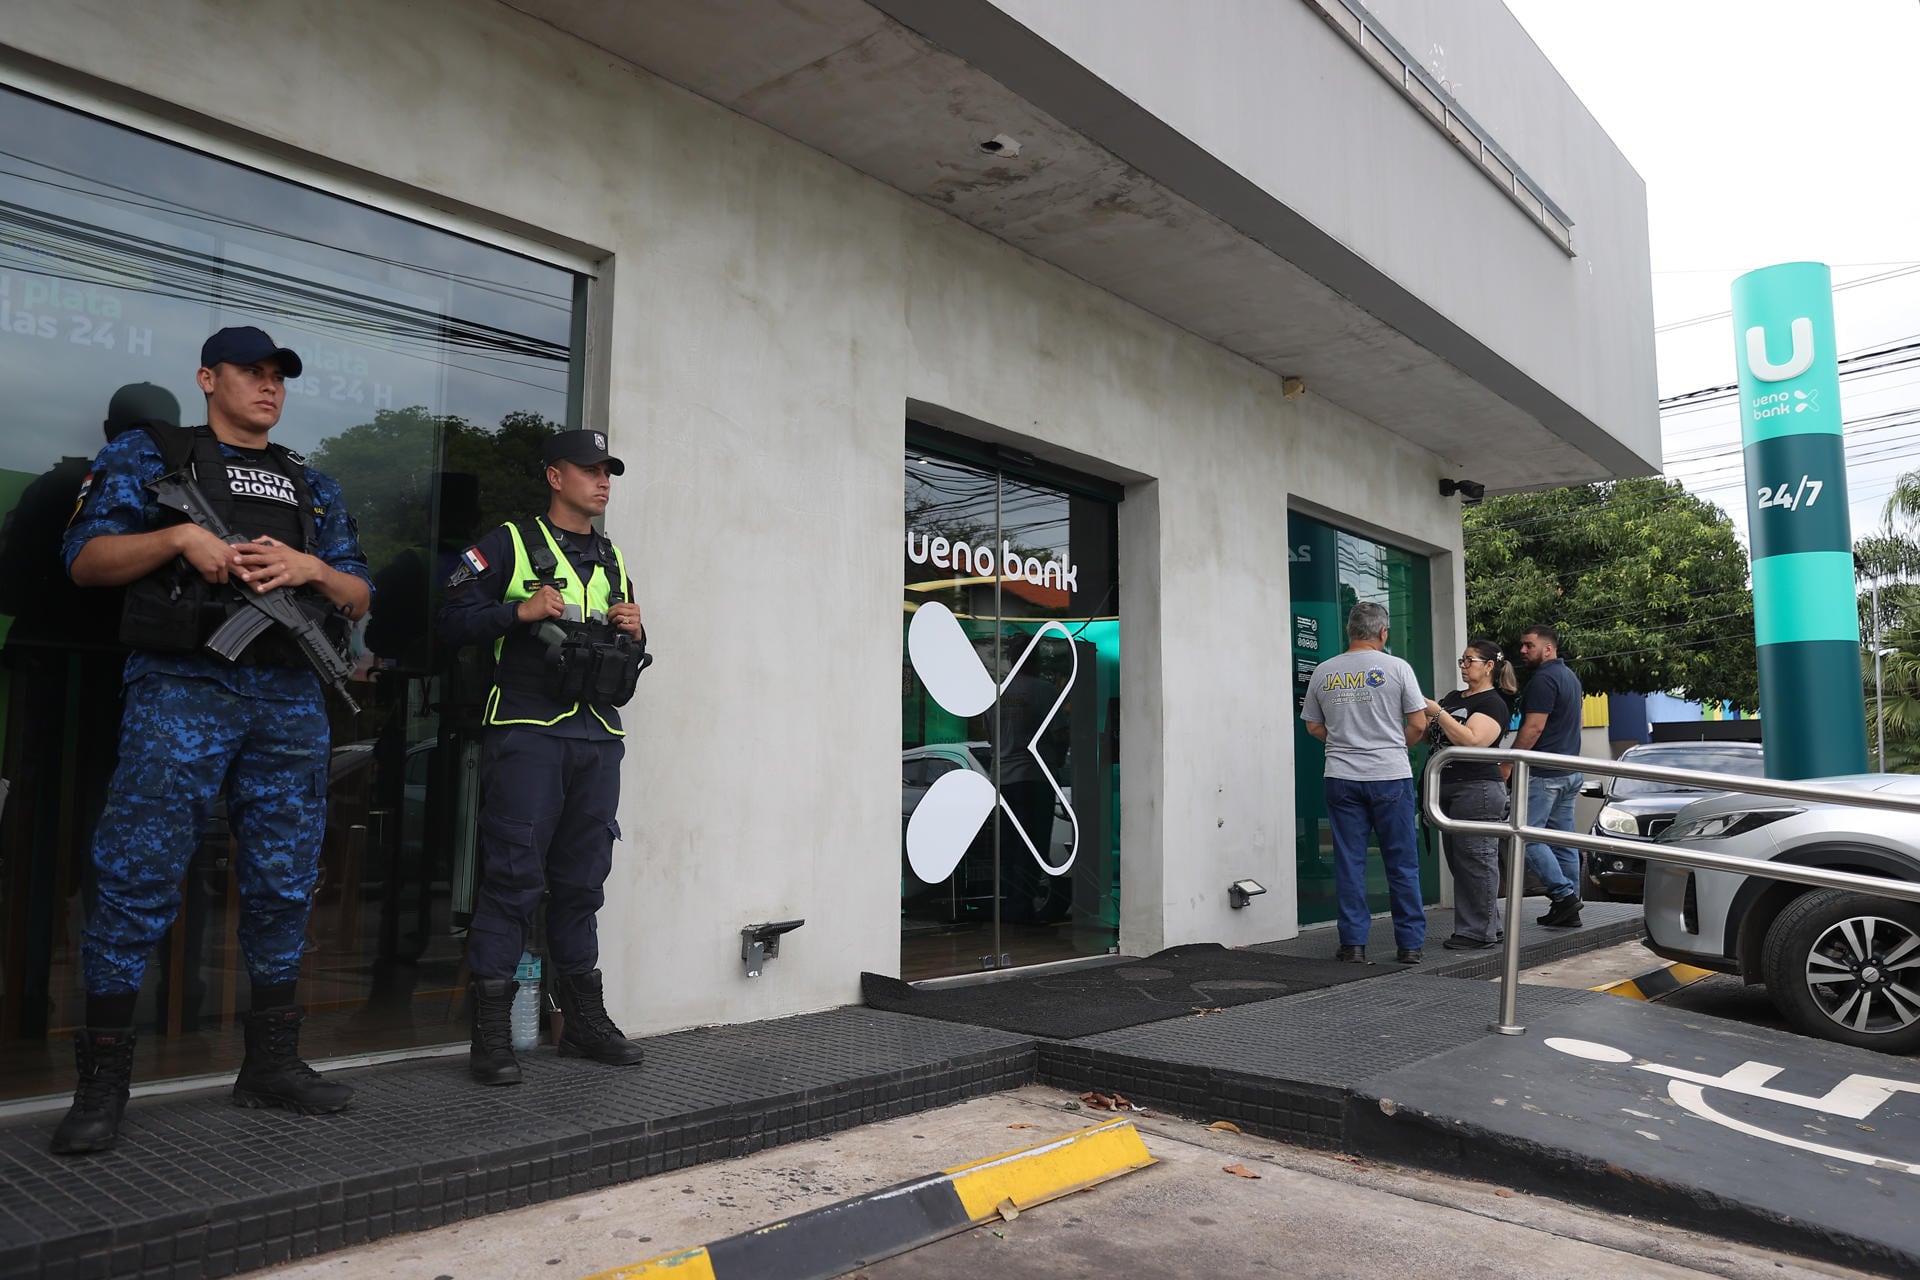
La crisis estalló el martes, cuando el Banco Central del Paraguay (BCP) ordenó el cierre de Ueno, un banco con 2,9 millones de clientes en un país de 6,1 millones de habitantes, tras detectar que su índice de solvencia había caído por debajo de la mitad del mínimo exigido.

Advertisement

Ese mismo día renunció el presidente del BCP, Carlos Carvallo, quien antes de llegar a la institución en 2023 había dirigido la Financiera Ueno, origen del banco intervenido, y la Fiscalía ordenó detener a ocho directivos de la entidad.

En un comunicado, la Fiscalía informó que 27 personas en total han sido imputadas por “presuntas irregularidades financieras” en Ueno Bank, a raíz de operaciones realizadas entre 2025 y 2026 por medio de las cuales se dieron préstamos y sobregiros a empresas del mismo grupo económico, en condiciones que -advirtió- no se ajustaban a parámetros habituales de evaluación y de análisis de riesgo crediticio.

Los funcionarios, que pasaron la noche en dependencias policiales en Asunción tras entregarse a las autoridades, fueron trasladados esposados, con el rostro cubierto y vistiendo chalecos antibalas, resguardados por un fuerte operativo de seguridad.

Advertisement

Hasta el Ministerio Público acudieron en la jornada de ayer el mayor accionista y uno de los fundadores del intervenido Ueno Bank, Miguel Vásquez, y el presidente del directorio, Juan Manuel Gustale Cardoni.

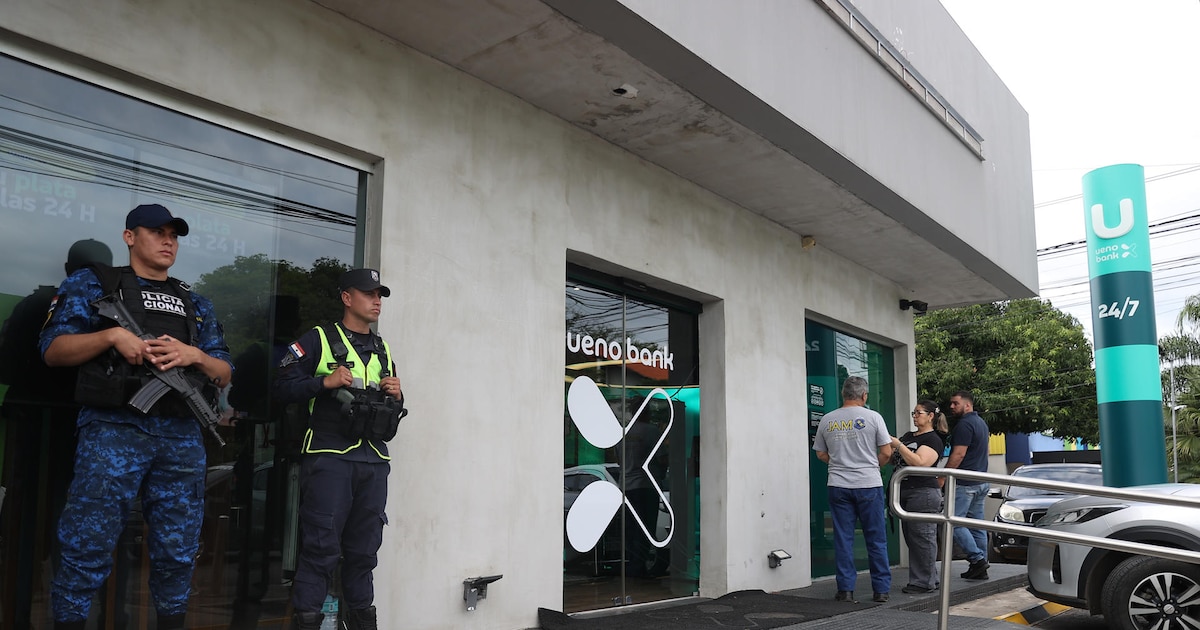
El Banco Central de Paraguay intervino Ueno Bank por el deterioro de su solvencia y suspendió sus servicios tras una decisión unánime de su directorio (EFE)

También llegaron el miembro del directorio Julio Rey Fernández, los directores titulares, Alejandro Gómez Abente y Diego Duarte Schussmuller, así como el alto ejecutivo Miguel Ángel Almada, quien fue el último en presentarse la noche del martes ante la Justicia.

De igual forma fueron trasladadas hasta la sede de la Fiscalía Especializada en Delitos Económicos y Anticorrupción la alta ejecutiva Mariana Torres Rubiani y la segunda vicepresidente de la institución, Diana Mongelos González.

Advertisement

Vázquez, Rey y Torres Rubiani se abstuvieron de declarar, según dijeron sus abogados al diario ABC Color.

La llegada de los directivos estuvo marcada por la presencia, a las afueras de la Fiscalía, de manifestantes.

Un grupo de personas reclamaba, al grito de “badulaques” y “bandidos”, que destaparan el rostro de los acusados y se quejaban del perjuicio causado por el banco, que al cierre de junio pasado contabilizaba 2,9 millones de clientes, según sus cifras, en un país de 6,1 millones de habitantes.

Advertisement

“200 millones tengo ahí”, gritaba un hombre frente a las cámaras, sin especificar si se trataba de guaraníes o dólares.

El sujeto criticó el “trato” que reciben los detenidos y dijo tener la obligación de pagar sueldos.

El presidente de Paraguay, Santiago Peña, anunció este miércoles la designación del economista y ex ministro Raúl Vera Bogado como nuevo titular del BCP, tras la renuncia de Carlos Carvallo, al tiempo que pidió “serenidad” ante la crisis desatada por la disolución de Ueno.

Advertisement

Miguel Vásquez,Ueno Bank,banca

Continue Reading

ECONOMIA

El banco VALO compró la sociedad de bolsa PPI y cambia el mapa financiero en la City

Published

on


En un marco de concentración sectorial, el banco que custodia fondos comunes de inversión (FCI) adquirió una de las principales ALyC bursátiles


Advertisement

Puntos importantes

Checkbox Checked
VALO adquirió PP Inversiones (PPI), una ALyC líder del sector.
Checkbox Checked
La fusión busca combinar fortalezas y ofrecer una propuesta de servicios financieros integrales y más amplia.
Checkbox Checked
Esta operación refleja la tendencia de integración entre bancos y fintechs. El cierre definitivo está previsto para 2027.

Continuidad operativa y de servicio de PPI

Cuándo se concreta la operación VALO-PPI

Cómo cambió el tablero financiero en el último tiempo

  • Banco Patagonia compra en agosto 2026 negocio minorista de Bind, al sumar las 28 sucursales que tenía.
  • Cocos Capital compra banco Voii para ampliar más propuestas financieras, y se tranformó recientemente en banco.
  • Personal Pay y Banco Macro se asocian para que la app del Grupo Telecom brinden servicios financieros y de inversión.
  • Acuerdo YPF con Banco Santander, para brindar de servicios financieros y compra de acciones de la compañía desde la propia app de la petrolera.
  • Banco Galicia es propietario también de la Fintech Naranja X, en el que abarca clientes que no están bancarizados
  • Banco Supervielle es propietaria de IOL InvertirOnline, y empezó a brindar en su app, de manera integrada, las propuestas de inversión de la Fintech. 
  • Mercado Pago está tramitando licencia bancaria en Argentina, mientras ya tiene cuentas remuneradas en pesos y dólares, y también dos fondos comunes de inversión (FCI) de renta fija y variable, en convenio con el Bind (Banco Industrial). Ya es banco en México y Brasil.
  • Ualá, creada como Fintech en 2017, comenzó a operar oficialmente como banco en Argentina en agosto de 2023, tras adquirir Wilobank, el primer banco digital del país. Recientemente anunció una alianza con Allianz X para comenzar a comercializar seguros.
  • Revolut, uno de los bancos digitales más grandes de Europa, avanza para ser banco en Argentina.


bolsa,acciones,inversiones,banco,fondos comunes de inversión,cnv,cedear,fintech

Continue Reading

ECONOMIA

Instituciones paraguayas pidieron calma ante los rumores de nuevas intervenciones financieras

Published

on


La Asociación de Bancos del Paraguay (Asoban), el Banco Central del Paraguay (BCP) y diversas entidades financieras llamaron a la calma este miércoles ante los rumores de nuevas intervenciones bancarias —a raíz del caso de Ueno Bank— que derivaron en la apertura masiva de cuentas y en versiones sobre retiros generalizados de fondos.

Esta semana, el BCP intervino Ueno Bank mediante un procedimiento de resolución, medida que dejó sin acceso a sus fondos a más de 2,94 millones de clientes y que amenaza con desencadenar una crisis política.

Advertisement

Asoban, que agrupa a 14 de las principales entidades del país —incluida Ueno Bank—, calificó en un comunicado como “falsas” las informaciones que circulan en redes sociales y que, aseguró, “generan incertidumbre en torno al sistema financiero”.

Esos rumores provocaron que cientos de personas se agolparan en las sedes bancarias del país para efectuar retiros, mientras las aplicaciones de algunas instituciones y billeteras digitales locales —como Mango, Vaquita o Eko— presentaron problemas de acceso.

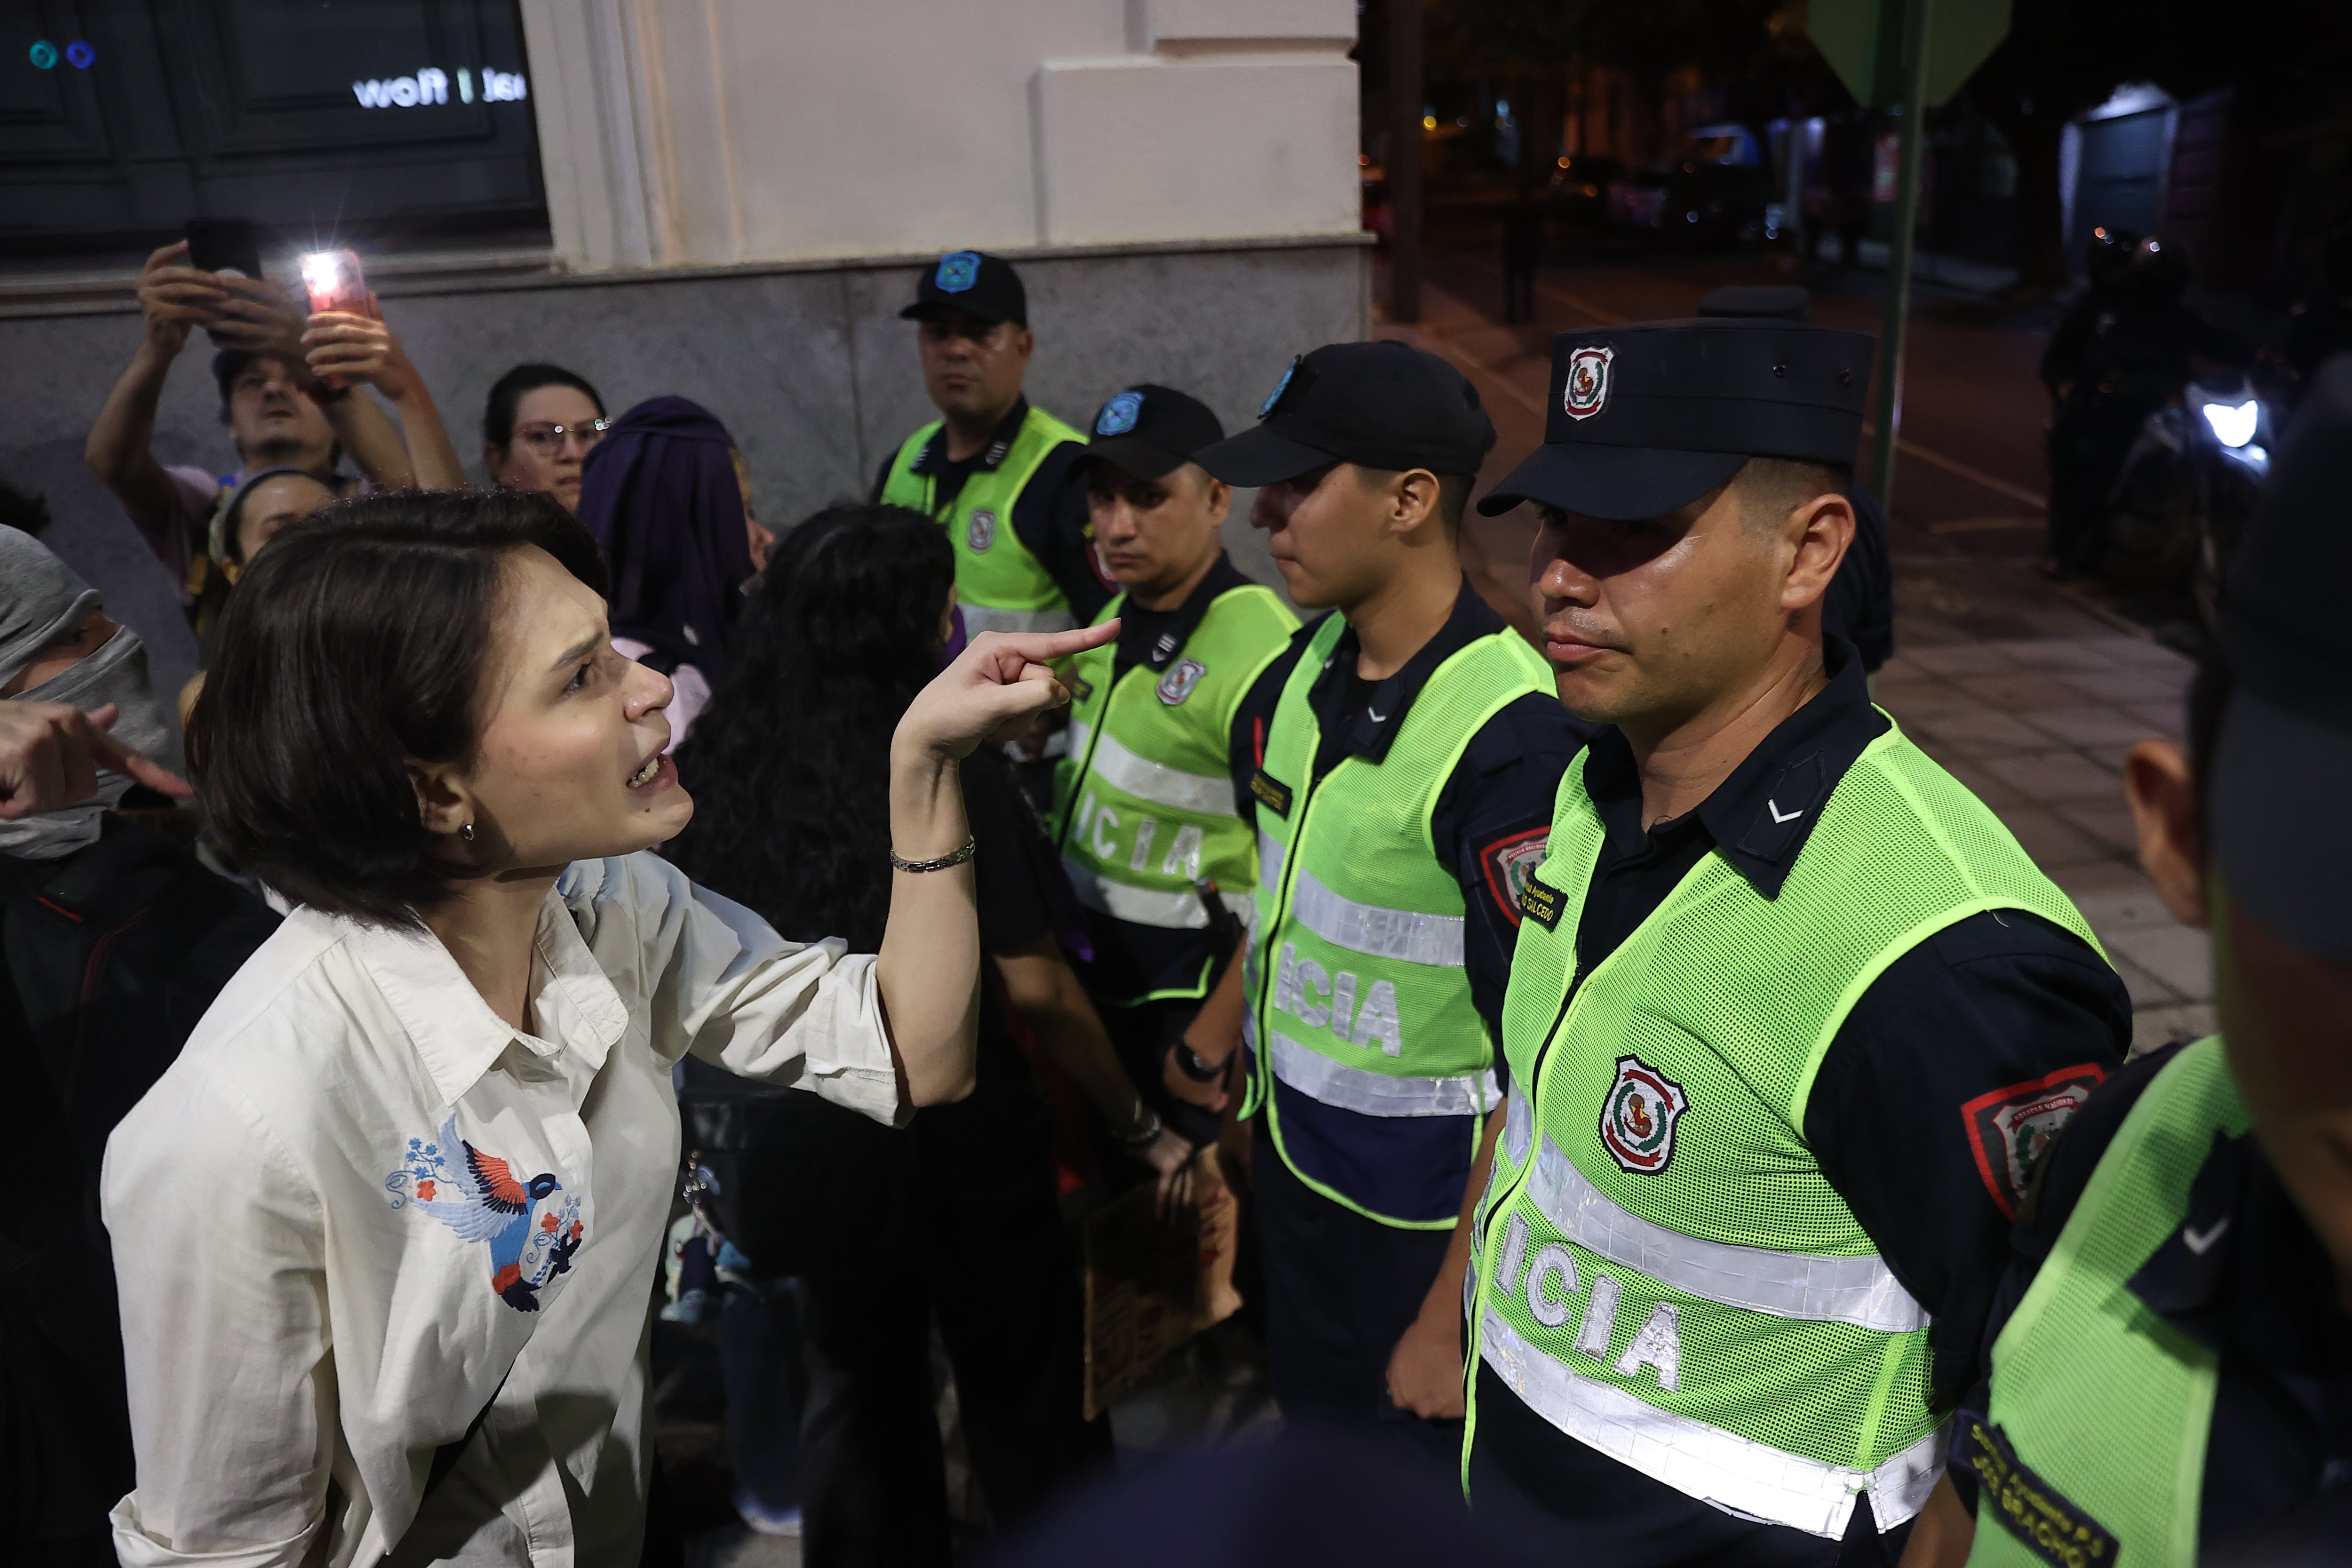
Una mujer discute con un integrante de la Policía de Paraguay durante una manifestación tras la intervención de Ueno Bank (EFE/Juan Pablo Pino)

El gremio bancario aclaró que las dificultades con las apps están relacionadas con una afluencia récord de nuevos clientes que buscan abrir cuentas para recibir, en los próximos días, parte de los recursos que tenían depositados en Ueno Bank.

Advertisement

Por su parte, el BCP reafirmó en un breve comunicado difundido en sus redes sociales que el sistema financiero paraguayo “mantiene adecuados niveles de solvencia y liquidez”.

La diputada opositora Johana Ortega también pidió “calma” a los ciudadanos y señaló que los demás bancos paraguayos “gozan de buena salud”. La legisladora advirtió además que los ahorristas pueden “hacer caer sistemas financieros que son solventes” si retiran masivamente sus fondos.

La intervención de Ueno Bank generó preocupación adicional, ya que en la finiquitada entidad se encuentran millonarias inversiones de instituciones del Estado y han quedado comprometidos los patrocinios de equipos de fútbol y eventos como la etapa en Paraguay del Mundial de Rally.

Advertisement
Continue Reading

Tendencias