ECONOMIA
La tasa de financiamiento a pyme baja 15% y abre la puerta al crecimiento

Una empresa que produce, agrega valor y genera trabajo de manera sostenida en un contexto como el argentino tiene una maestría en supervivencia financiera. La capacidad de las pyme argentinas de sostener su actividad y reconvertirse en medio de crisis macroeconómicas recurrentes es aún más admirable si se considera un déficit estructural crítico para nuestro sector productivo: la marcada escasez de crédito privado y la falta de información estratégica sobre el sector.
Las pyme en Argentina son el sostén de la economía, pero están sobreviviendo, creciendo o reconvirtiéndose con muy poco acceso al crédito. La relación entre crédito privado y Producto Bruto Interno (PBI) se mantiene en niveles muy bajos en comparación regional e internacional: 15%, mientras que países vecinos como Uruguay (31%) o Perú y Colombia (40%) duplican y triplican nuestra capacidad de financiamiento, y economías como Brasil o Chile operan con ratios del 76% y 104%, respectivamente. Un techo invisible limita la inversión y frena el incremento de la productividad de quienes sostienen el empleo.
La estabilidad macroeconómica es una condición necesaria, pero no suficiente, para el desarrollo y la consolidación del crédito privado en nuestro país. La modernización y la simplificación de regulaciones en el ámbito del mercado de capitales, para facilitar la captación de fondos por parte de las empresas productivas, son hitos fundamentales. Pero es necesario abordar otro problema: el déficit de información y transparencia.
La estabilidad macroeconómica es una condición necesaria, pero no suficiente, para el desarrollo y la consolidación del crédito privado
Hasta la fecha, no existía un indicador de referencia que mostrara cuánto cuesta realmente financiarse en el mercado de capitales a las pyme. Ese es el corazón del Índice de Financiamiento Pyme (IFP) que elaboró VetaCap: una referencia construida en un 100% a partir de operaciones reales de financiamiento realizadas en el Mercado Argentino de Valores (MAV). Una tasa de interés basada en datos reales, y no en promedios de menús de ofertas a los que no se sabe cuántas empresas realmente acceden.
Los datos recopilados en el último informe mensual de mayo de 2026 muestran una foto sumamente elocuente del sendero que está transitando la economía local. El IFP se ubicó en 25,33% Tasa Nominal Anual (TNA) vencida, consolidando una baja de 2,84 puntos porcentuales respecto de abril y una contracción interanual de 14,82 pp frente al 40,15% registrado en mayo de 2025.
Si miramos la película completa, desde el máximo histórico del 59,06% anual alcanzado en el segundo semestre del año pasado, el costo nominal del financiamiento bursátil para las pyme entró en una senda descendente que acompaña el proceso general de desinflación de tasas en pesos.

El dato contrasta con lo que ocurrió en el crédito bancario. Si bien las series estadísticas no son directamente comparables, los datos publicados por el BCRA nos brindan una aproximación. En mayo de 2025, una pyme que descontaba documentos en el banco pagaba una tasa similar a la del mercado de capitales, en torno al 40%. Doce meses después, esa simetría se rompió a favor del mercado. Mientras la tasa bancaria de descuento de documentos a pyme bajó a 27,9%, el IFP retrocedió a 25,33%. La brecha se amplía todavía más frente a las líneas más usadas para capital de trabajo.
Los adelantos en cuenta corriente a pyme cerraron mayo en 43,7% TNA, más de 18 puntos por encima del IFP. El mercado de capitales reacciona antes a la baja de tasas, y esa velocidad es la que le permite a una empresa capturar mejores condiciones antes que el resto.
En mayo, según el informe del IFP, el volumen operado total alcanzó a $587.263 millones a través de 29.692 operaciones
En mayo, según el informe del IFP, el volumen operado total alcanzó a $587.263 millones a través de 29.692 operaciones. En junio, el volumen superó los $655.000 millones, mostrando nuevamente una evolución por encima de la inflación. Si bien se observa un aumento constante, todavía hay una oportunidad enorme para seguir robusteciendo el mercado de créditos.
A pesar de la sensible mejora en los costos bursátiles, la radiografía del financiamiento corporativo en Argentina sigue mostrando límites que debemos transformar en oportunidades de diseño de mercado.

El primero de ellos es la composición y la prima de riesgo. Más de la mitad del financiamiento bursátil totalizado en el mes se canalizó a través del segmento avalado por Sociedades de Garantía Recíproca (SGR). Cuando se analiza el comportamiento del mercado, se observa que el Premium Bruto del Aval se ubicó en 11,79 puntos porcentuales. Comparando operaciones equivalentes en instrumento y plazo (cheques y pagarés a 60-120 días), una empresa que se financia de manera directa, sin garantía, paga 34,46% TNA, mientras que aquella que cuenta con el respaldo de un aval SGR accede al 22,67% TNA.
Incluso restando los costos asociados a la operatoria de la SGR y de los agentes de Bolsa, el beneficio neto para la empresa promedia los 6,79 puntos de tasa. Esta información es clave y existe una oportunidad enorme para llevar a más empresas a que intenten financiarse por medio de una SGR.
Una empresa que se financia de manera directa, sin garantía, paga 34,46% TNA, mientras que aquella que cuenta con el respaldo de un aval SGR accede al 22,67% TNA
El segundo gran desafío, y quizá el más estructural, es la curva de plazos. El Plazo Promedio Ponderado (PPV) del conjunto de instrumentos se situó en 66 días. Si bien las operaciones con aval SGR logran estirar los vencimientos promedio hasta los 74 días, otros tramos más cortos, como las Facturas de Crédito Electrónicas (FCE), se concentran en duraciones de apenas 31 días.
El mercado de capitales comenzó a desandar el camino de ser un rincón marginal o un salvavidas de último momento. Por ejemplo, en el segmento de descuento de documentos (herramienta fundamental para el manejo de capital de trabajo de corto plazo para las pymes), en la última década trepó del 6% al 43%, con un volumen que ronda los $1,6 billones de pesos reales mensuales.
La razón de este crecimiento es clara: el mercado de capitales se consolidó como un canal más eficiente para las empresas. No solo funciona como complemento del crédito bancario tradicional, sino que ofrece ventanas de oportunidad para capturar tasas más competitivas.

Sin embargo, todavía se puede crecer mucho más: consolidar este avance requiere profundizar las herramientas de información. Un mercado más transparente y dotado de mejores métricas de acceso público es la única garantía para propiciar mejores decisiones corporativas y que más empresas se acerquen al mercado de capitales.
El índice no pretende ser un diagnóstico estático ni una conclusión cerrada. Se concibió desde sus cimientos metodológicos como una plataforma viva, abierta y dinámica. Su valor de largo plazo dependerá enteramente de la capacidad que tengamos de nutrirlo mediante el aporte cruzado de todos los eslabones del ecosistema: empresarios, cámaras industriales, SGR, analistas macroeconómicos y el propio sector público.
Para profundizar el crédito privado se requiere articulación y coordinación entre sectores
Para profundizar el crédito privado se requiere articulación y coordinación entre sectores. Conocer el costo real del financiamiento con datos verificables es el primer paso indispensable. Esta herramienta estará disponible en indicepyme.com.ar y se actualizará mensualmente, dos días después del anuncio del dato de IPC.
El mercado de capitales tiene que estar al servicio de los que producen y generan valor a diario. No hay otro camino posible para el desarrollo productivo.
El autor es presidente de VetaCap

ECONOMIA
El consumo volvió a caer en agosto: los gastos que más recortaron los hogares y el freno del crédito
(Imagen Ilustrativa Infobae)


(Imagen Ilustrativa Infobae)
consumo,comercio minorista,rebajas,ventas
ECONOMIA
Aumentan colectivos, subtes y peajes en CABA: cuánto costará el boleto mínimo a partir de octubre
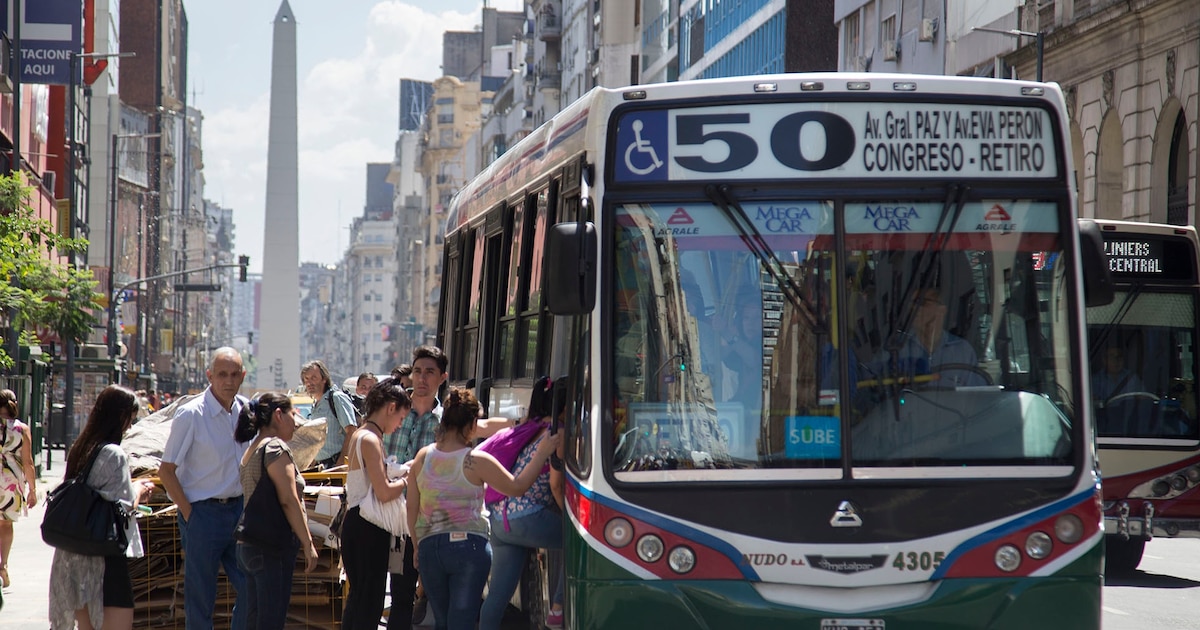
Desde este jueves 1 de octubre, viajar en colectivo y subte y circular por las autopistas porteñas será más caro. El gobierno de la Ciudad de Buenos Aires aplicará una actualización del 3,7% en las tarifas del transporte público y los peajes, en el marco de un esquema que prevé nuevos ajustes mensuales.
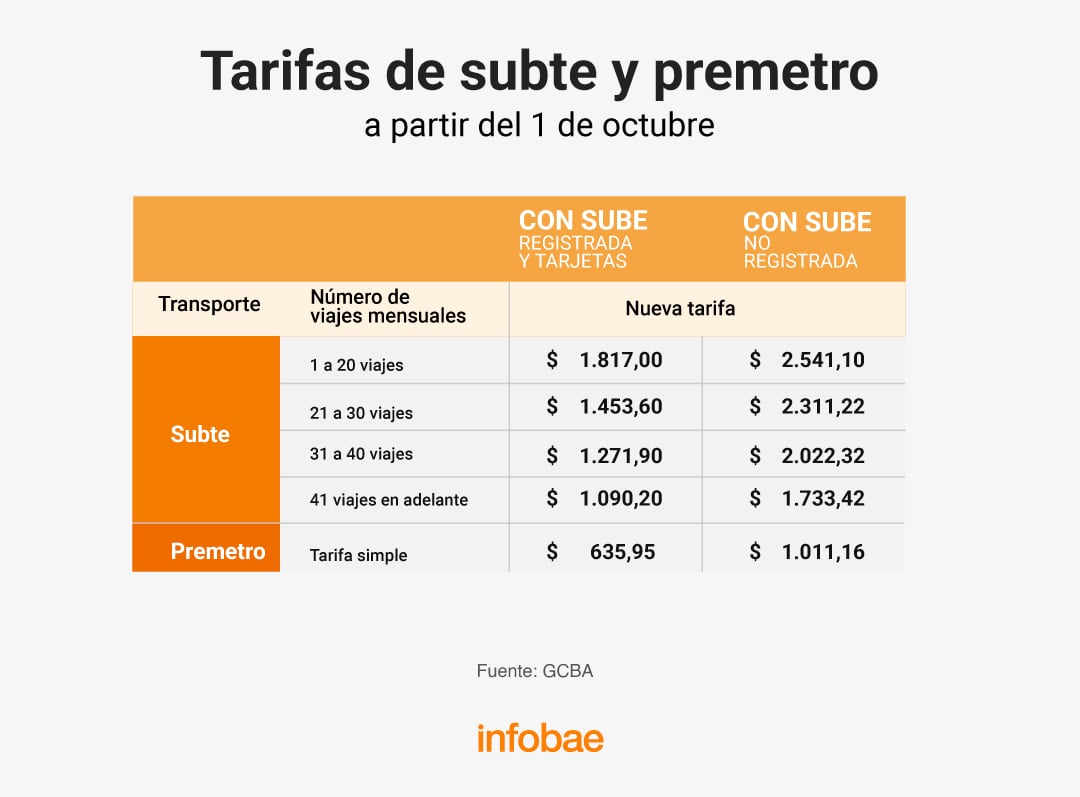
La actualización contempla que los valores se modifiquen de acuerdo con un índice compuesto por la inflación que publica el Indec más un 2%. De esta manera, el boleto mínimo de colectivo pasará de $887,99 a $920,48, mientras que el viaje en subte aumentará de $1.753 a $1.817.
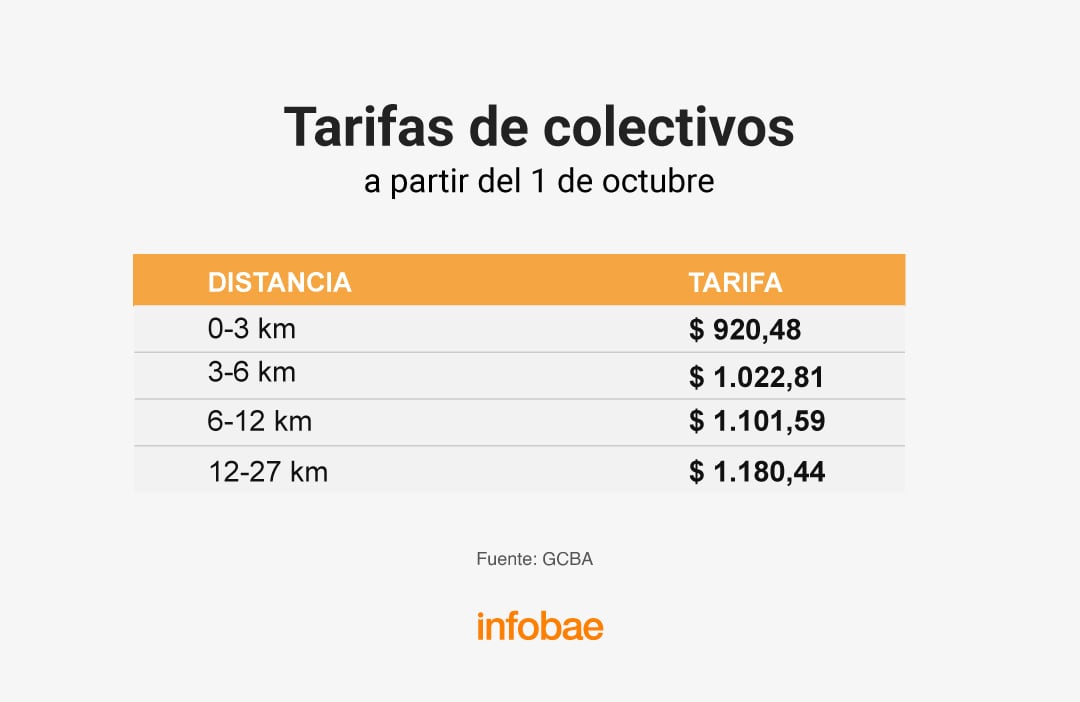
En el caso de los colectivos, la nueva tarifa dependerá de la distancia recorrida. El boleto para trayectos de hasta 3 kilómetros será de $920,48; para viajes de entre 3 y 6 kilómetros, de $1.022,81; entre 6 y 12 kilómetros, de $1.101,59; y para recorridos de 12 a 27 kilómetros, de $1.180,44.
El sistema de pago también mantendrá las diferencias según el medio utilizado. Quienes abonen con SUBE continuarán pagando de acuerdo con los distintos tramos de distancia, mientras que los pasajeros que utilicen tarjetas o NFC accederán a una tarifa promedio, una modalidad implementada para agilizar el proceso de pago.
De acuerdo al gobierno de la Ciudad, con este ajuste se busca recomponer el atraso de la tarifa, teniendo en cuenta que actualmente cubre el 70% de los subsidios.
En el subte, el nuevo valor será de $1.817. El gobierno porteño remarcó que continuarán vigentes los descuentos para pasajeros frecuentes: quienes superen los 20, 30 y 40 viajes tendrán bonificaciones del 20%, 30% y 40%, respectivamente. El premetro, por su parte, pasará de $635,95 a $1.011,16.
También seguirán los beneficios de la Red SUBE y los distintos pases y tarifas especiales integrados en la tarjeta, entre ellos los destinados a jubilados y pensionados, personas con discapacidad, estudiantes y docentes.
Según fuentes oficiales, el incremento busca avanzar en la recomposición de las tarifas y garantizar la sostenibilidad del servicio. En el caso del subte, indicó que los costos aumentaron 84,85% desde el último cálculo realizado en diciembre de 2023 hasta septiembre de 2024.
A su vez, los ingresos tarifarios representaban el 23,7% de los costos a diciembre de 2024, mientras que el 76,3% restante era cubierto mediante subsidios.
Los nuevos valores también apuntan a financiar inversiones en el sistema. Entre los proyectos mencionados se encuentra la adquisición de 174 coches para renovar la flota de la Línea B, que transporta en promedio 180.000 pasajeros diarios, además de la compra de otros 40 coches para las líneas A y C y obras de renovación de estaciones e infraestructura.
En paralelo, indicaron la Ciudad destina actualmente USD 390 millones al año al funcionamiento del sistema de transporte público: USD 170 millones para los colectivos y USD 220 millones para el subte.
Cuánto costarán los peajes
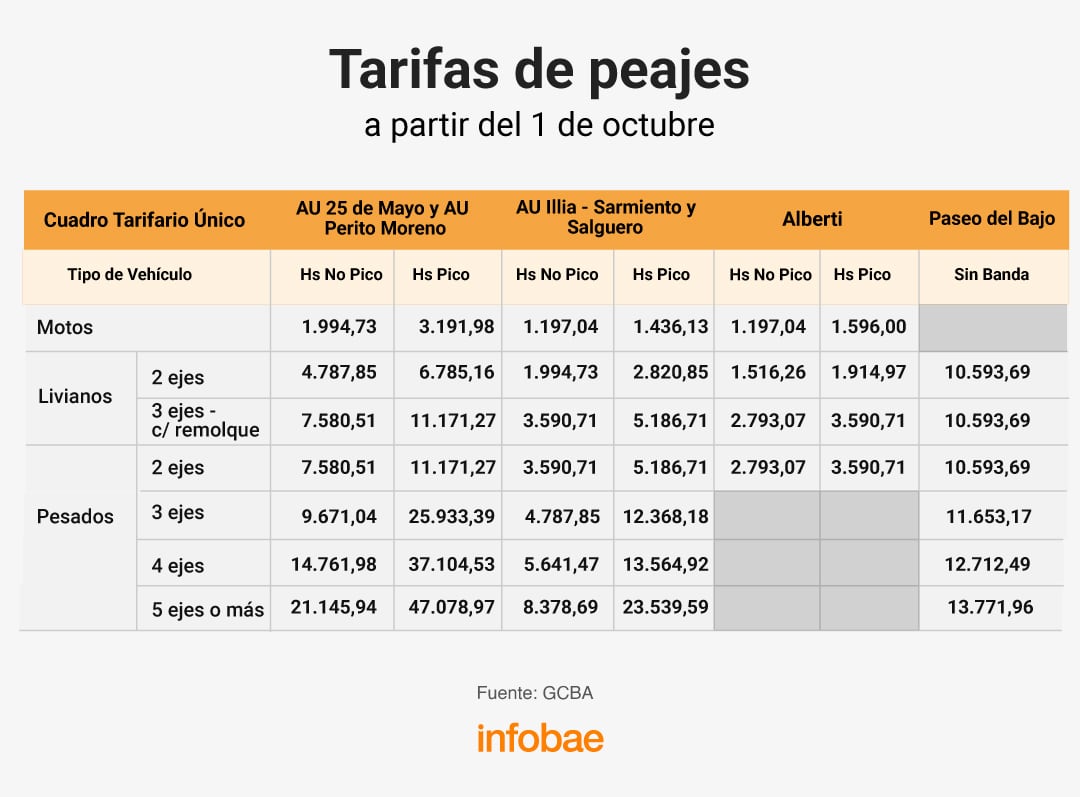
Los peajes de las autopistas porteñas también tendrán un aumento desde octubre. Para los autos en hora pico, el valor en las autopistas Perito Moreno y 25 de Mayo pasará de $6.671,74 a $6.785,16, mientras que en la Autopista Illia subirá de $2.773,69 a $2.820,85.
“Los ajustes en la tarifa de peajes son necesarios para poder realizar los trabajos de mantenimiento en las autopistas porteñas que contribuyen a mejorar la seguridad vial de todos los que transitan por allí. La repavimentación de la calzada, iluminación de los diferentes tramos, demarcaciones, defensas y puentes, juntas y alambrados en todas las autopistas son condiciones necesarias para la seguridad vial”, sostuvieron desde el gobierno porteño.
“Es importante resaltar que con los ingresos obtenidos AUSA mantiene no sólo las autopistas que tiene peajes (29 km) sino también las gratuitas (21 km): los tramos de Dellepiane que va desde Gral Paz hasta Lacarra en ambos sentidos, Frondizi (9 de julio sur), Cantilo, Lugones y AU 7 Cámpora”, agregaron.
ECONOMIA
Jugueterías en crisis: “Se han cerrado más de doscientas en el último año”, afirmó el presidente de la Cámara de la Industria del Juguete

Contrabando, precios y cambios en el consumo

Tío Mario,juguetería,cotillón,librería,escaparate

Claudia Cecilia López reemplazará a Juan Carlos Pagotto en el Senado tras su muerte en La Rioja

El Gobierno evita un choque diplomático con Chile y “monitorea” la misión comercial entre Punta Arenas y empresarios de Islas Malvinas

El consumo volvió a caer en agosto: los gastos que más recortaron los hogares y el freno del crédito

Murió el senador nacional Juan Carlos Pagotto

Juli Poggio entró a MasterChef Celebrity con una icónica frase de la China Suárez: la reacción de Wanda Nara

Una campaña publicitaria fallida dio vida a Mafalda y la convirtió en el mayor ícono de la historieta latinoamericana

El secretario de Defensa británico dijo que el Reino Unido está preparado para defender militarmente las Malvinas

El viento de frente internacional no pone freno al apetito por riesgo argentino

El gobierno porteño y el colectivo LGBTIQ+ llegaron a un acuerdo y confirmaron la fecha de la Marcha del Orgullo

Trump’s Greenland deal shadows Xi visit after years of Beijing eyeing Arctic influence

 INTERNACIONAL3 días ago
El secretario de Defensa británico dijo que el Reino Unido está preparado para defender militarmente las Malvinas
- POLITICA3 días ago
El conflicto por discapacidad lesionó el vínculo del Gobierno con el PRO y se dilatan los planes electorales
- SOCIEDAD3 días ago
El universo de Code Geass se expande con una nueva historia. Star Chaser Aspal presenta su primer tráiler y apunta a 2027