ECONOMIA
El consumo: ¿récord o derrumbe?

Pocas variables económicas de Argentina generan, en la actualidad, tantas lecturas diferentes como el consumo. El Indec informa un récord histórico, las cámaras de supermercados muestran caídas persistentes, las automotrices celebraron un 2025 extraordinario y luego encadenaron meses en rojo, y el comercio electrónico registra un crecimiento que ninguna encuesta tradicional termina de capturar.
La conclusión apresurada sería que alguien se equivoca. La conclusión correcta es más incómoda e interesante. Cada fuente está midiendo, con razonable precisión, una parte distinta de una realidad compleja y difícil de sintetizar en una única medición.
Para ordenar el ruido, se propone leer el consumo en tres capas superpuestas: qué se compra, dónde se compra y quién compra.
Primera capa: qué se compra
El récord de consumo no proviene de la góndola del supermercado, sino de las Cuentas Nacionales del Indec, donde la variable se denomina consumo privado. Ese agregado creció en torno al 8% en 2025 y alcanzó el nivel más alto de la serie. El dato es técnicamente correcto, pero engañoso si no se lo descompone. El consumo privado incluye absolutamente todo el gasto de los hogares: alimentos, sí, pero también automóviles, electrodomésticos, turismo, servicios y bienes importados.
El récord de consumo no proviene de la góndola del supermercado, sino de las Cuentas Nacionales del Indec
La recuperación se explica por los componentes más dinámicos y de mayor ticket. Los bienes durables y, en particular, los importados, se dispararon en cantidades, mientras que el consumo masivo -alimentos, bebidas, limpieza, perfumería- apenas tuvo una mejora marginal tras el desplome de 2024. Dicho de otro modo, una parte de la población que pudo compró un auto, una heladera o un pasaje, mientras otros sectores recortaban consumos primarios.
El promedio de ambos comportamientos da positivo y proclama un récord; pero ese récord describe a un país que no existe porque es la suma estadística de dos realidades opuestas.
Segunda capa: dónde se compra
Si la primera capa explica por qué el agregado y la góndola divergen, la segunda explica por qué incluso la góndola se mide mal. La Encuesta de Supermercados del Indec, estadística de referencia del consumo masivo, sí registra un canal online, pero con una definición estrecha: las ventas por internet o teléfono de las propias cadenas relevadas. Su peso es ínfimo y decreciente en términos reales: apenas algo más del 3% del total.
Queda fuera el universo donde efectivamente migró el consumo: marketplaces, plataformas de delivery, venta directa de fabricantes, importación directa y autoservicios de cercanía. Estimaciones del sector ubican al comercio electrónico en torno al 18% de las ventas minoristas del país, muy por encima del 3% que capta la encuesta. Cuando un hogar deja de comprar productos básicos en la góndola de una gran cadena y los adquiere en un marketplace, en una app de envíos o en el autoservicio de barrio, la Encuesta de Supermercados lo registra como una caída de ventas.
No hay menos consumo; es el mismo consumo cambiando de canal. En consecuencia, la caída de los supermercados sobrestima la caída real del consumo masivo
Las provincias con mayor actividad del agro, el petróleo y la minería exhiben una dinámica más favorable, mientras el AMBA concentra la tensión sobre salarios, empleo y consumo cotidiano. Los durables lo muestran con crudeza -provincias exportadoras con patentamientos en alza de más del 60% frente a otras estancadas en un dígito- y la góndola repite el patrón, de modo que el rótulo “interior” agrupa realidades incompatibles.
Un mismo interior que compra más autos y, a la vez, recorta la góndola. No es contradicción, sino hogares distintos bajo la misma etiqueta: donde la renta exportadora derrama, los ingresos medios y altos acceden al durable financiado; donde no llega, el salario real es el único motor y se recorta hasta el artículo de limpieza.
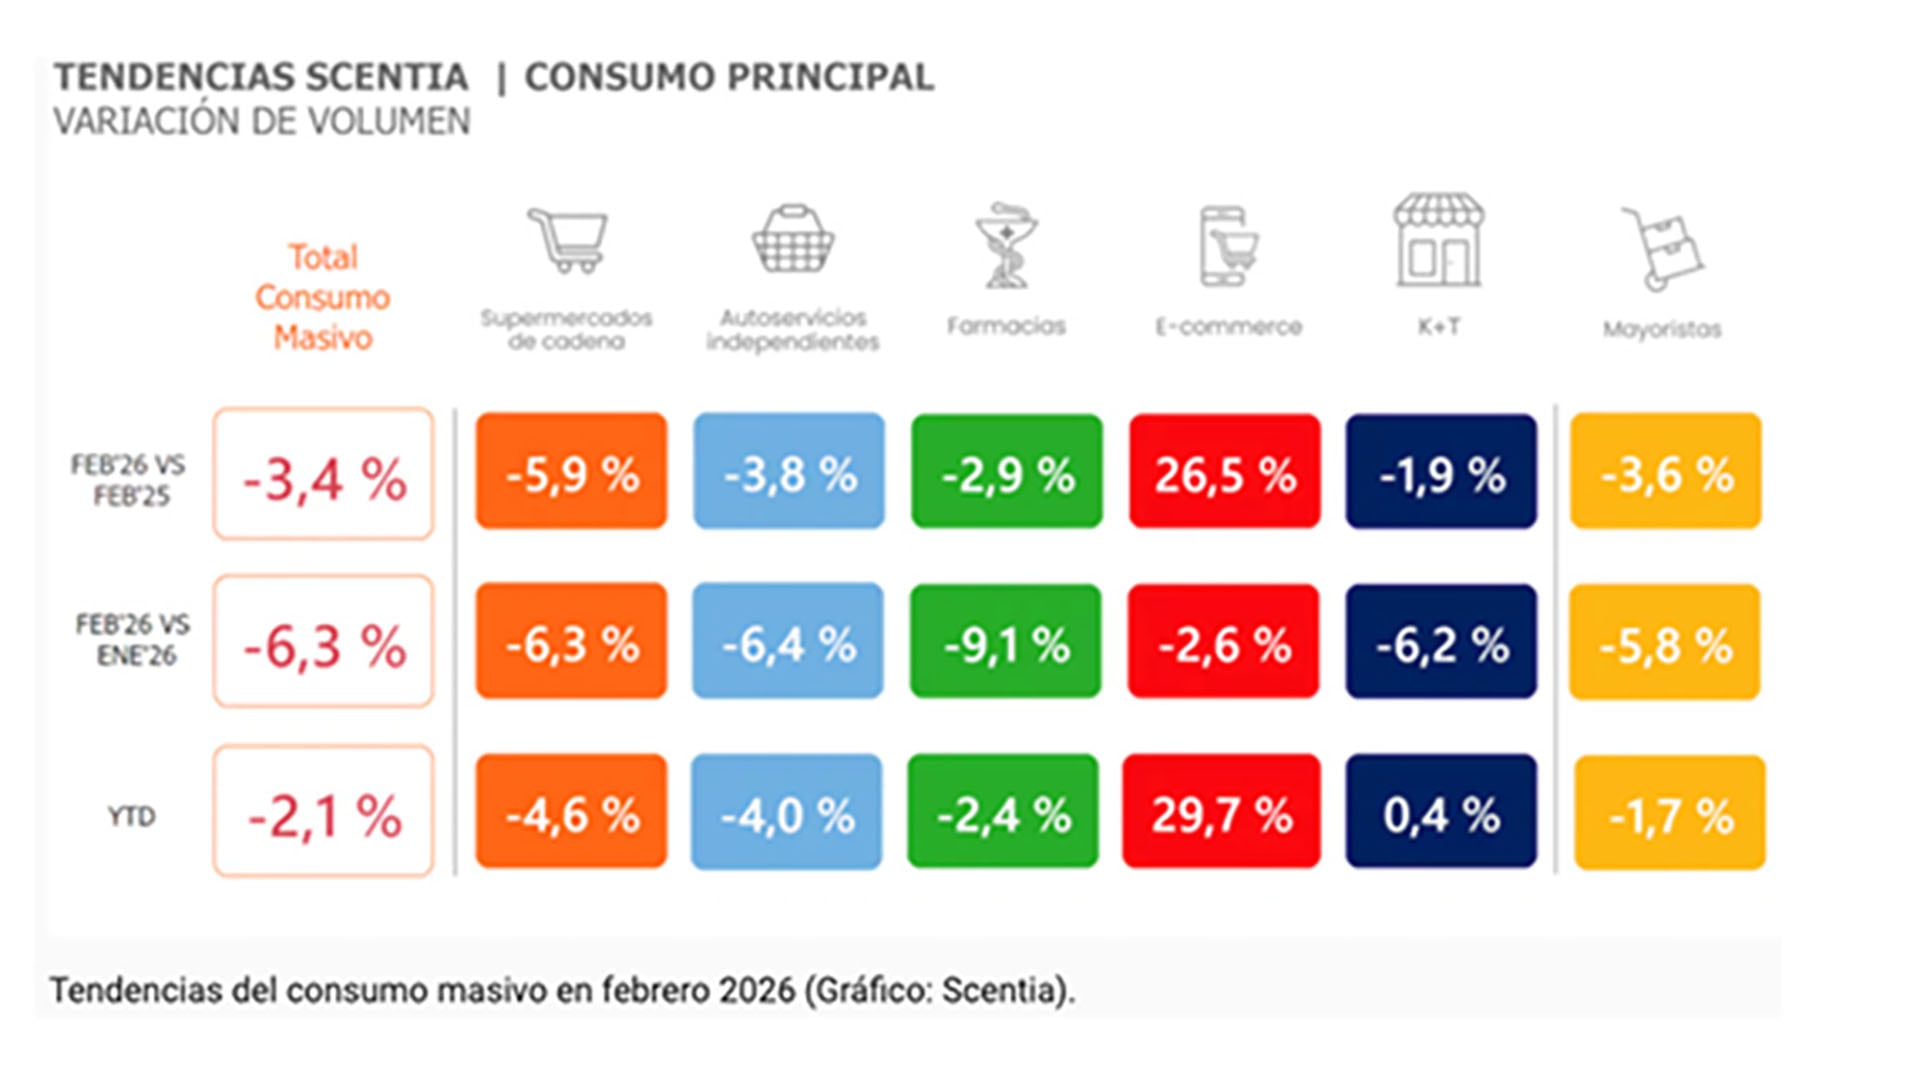
La capa geográfica ilumina además el sesgo de la anterior: la penetración del e-commerce y el delivery es mucho mayor en el AMBA, de modo que la peor performance de los supermercados del conurbano no refleja un porteño que consume menos, sino uno que migró más rápido a canales que la medición no capta; el interior, con menor densidad digital, exhibe una caída más genuina.
Conclusión
El consumo privado creció, pero ese crecimiento es un promedio que mezcla durables, importados y turismo en alza con una góndola que apenas se recupera. La caída de los supermercados es real, pero exagera el retroceso del consumo masivo porque no ve el caudal que migró al comercio electrónico y a los canales de cercanía.
Todo el fenómeno está atravesado por una geografía que separa a las provincias con renta exportadora del resto. Tres capas, tres instrumentos, tres fotografías parciales de una misma realidad.
El autor es profesor de Gestión del Riesgo en IAE Business School. Esta nota se publicó en el IEM de noviembre del IAE, Escuela de Negocios de la Universidad Austral
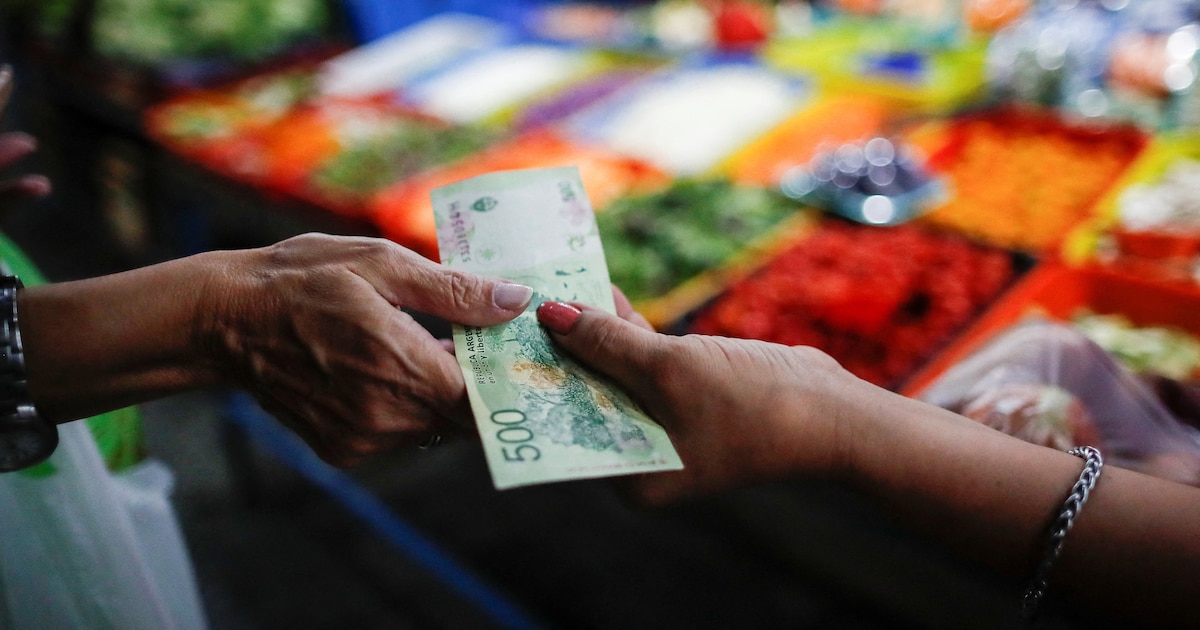
inflación,costo de vida,alimentos,supermercado,recibo,economía,presupuesto,gastos,consumo,básicos






ECONOMIA
Se dificulta el camino de la “desinflación”: los alimentos presionan y el alza de precios podría acercarse al 2% en septiembre


Corporate Events,Creative Use,South America / Central America
ECONOMIA
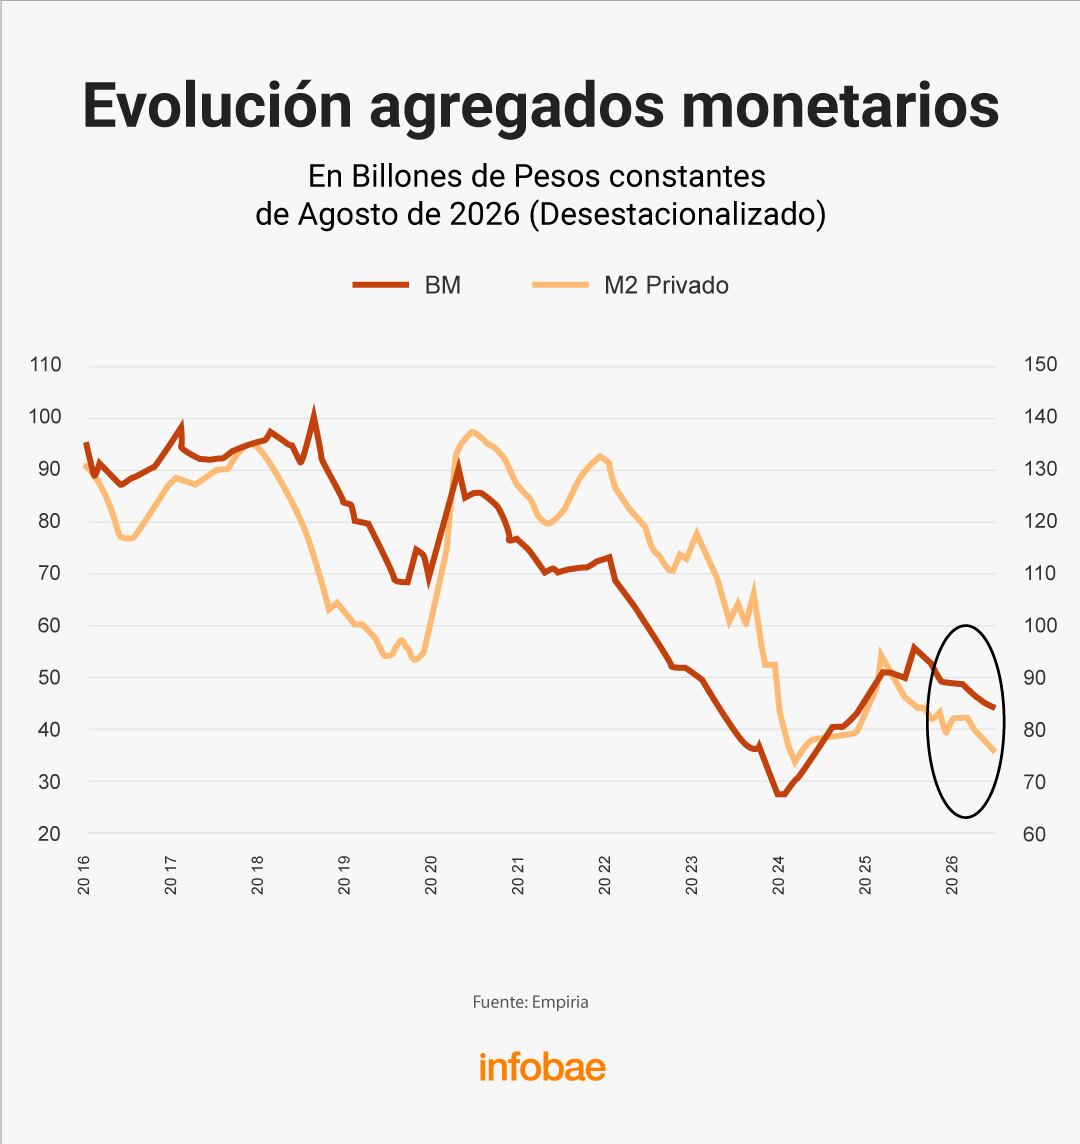
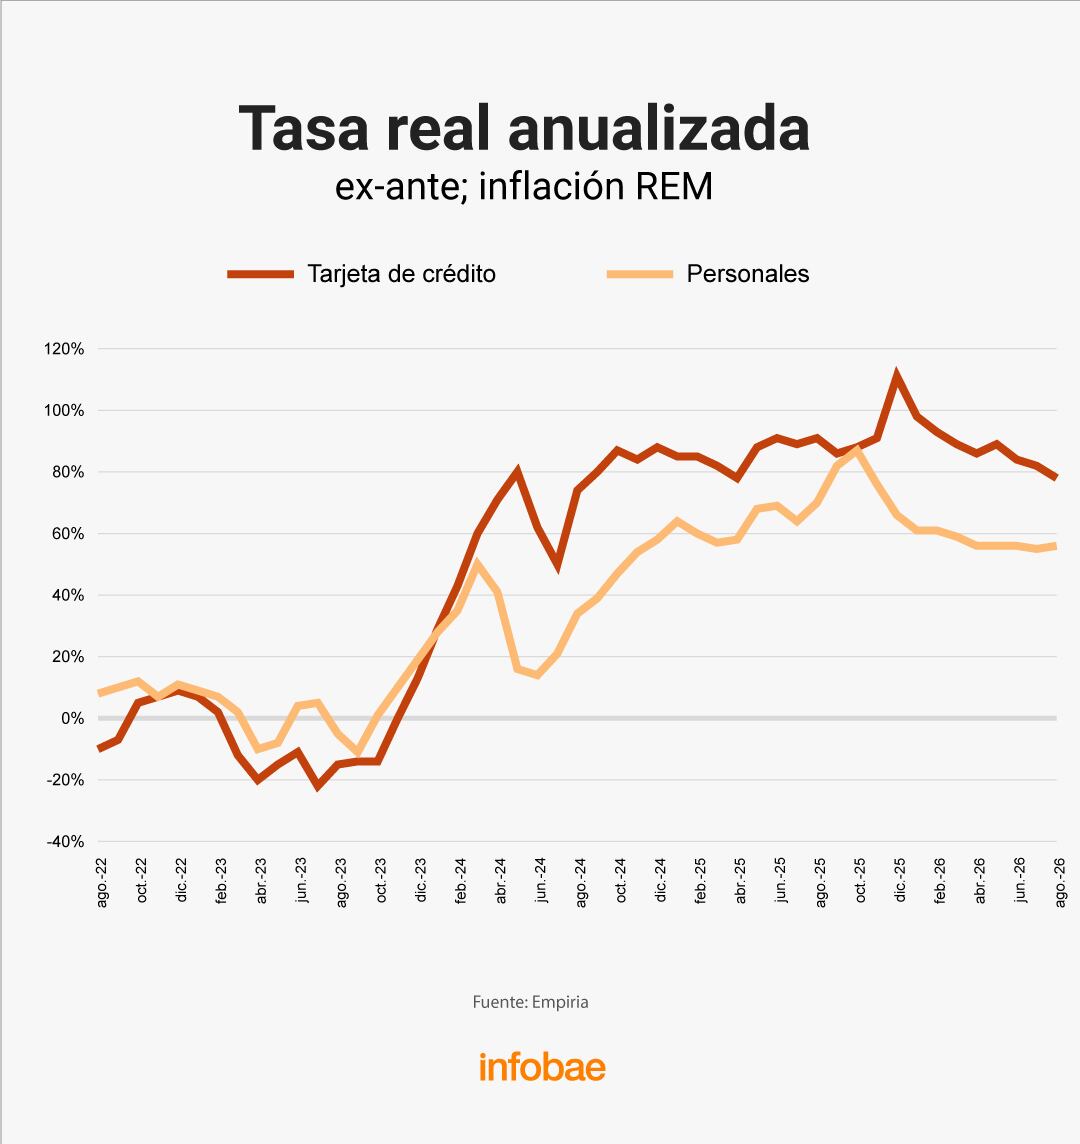
El Gobierno apuesta al crédito para reactivar la economía, pero la política monetaria frena la liquidez
Las medidas son un reconocimiento al problema de la falta de crédito en la economía. Pero son apenas paliativos frente al fenómeno que comenzó a instalarse en abril de 2025, por la reticencia oficial a suministrar liquidez (Ieral)
El Banco Central tendría que garantizar liquidez en el corto plazo y mayor horizonte para el mediano (Ieral)
- Consolidación de la estabilidad macroeconómica, basada en el orden de las cuentas públicas
- Baja del riesgo país
- Crecimiento de la actividad económica
- Aumento de los ingresos disponibles de las familias
- Eliminación de impuestos distorsivos sobre los préstamos en los tres niveles de gobierno
- Moneda confiable
- BCRA independiente
- Una normativa adecuada en términos de regulación financiera
- Que el Congreso no apruebe normas que atenten contra el desarrollo del crédito, “como muchos de los proyectos de sobreendeudamiento presentados”
No creo que el Gobierno tenga muchas herramientas a disposición para impulsar el crédito, sobre todo porque no está dispuesto a coordinar la refinanciación de las familias en estado de mora (G. Lacunza)
dinero,billetes,Pesos Argentinos,banco,transacción,efectivo,finanzas,economía,atención al cliente,Argentina
ECONOMIA
Cuáles son las dos variables clave para saber qué ocurrirá en 2027 con el dólar, según un informe privado
A pesar de que el ministro de Economía, Luis Caputo, ya presentó el programa financiero para 2027 y asegura que no va a ser el típico de año electoral, hay dudas sobre lo que sucederá el año que viene con el dólar ante las elecciones presidenciales en donde Javier Milei buscará su reelección. En ese sentido, un informe privado marcó cuáles son las dos variables que determinarán la presión sobre el frente cambiario.
La consultora Invecq señaló que el seguimiento deberá centrarse en la liquidación de divisas originada en obligaciones negociables y préstamos, por un lado, y en la demanda de dólares por parte de los privados, por el otro. Ambos factores pueden restar o sumar tensión sobre las cuentas externas en un año que combinará vencimientos, necesidades de financiamiento y elecciones presidenciales.
La evaluación de la consultora partió de la previsión de una cuenta corriente positiva en base caja para 2027. Ese resultado sería menor al registrado en otros períodos, según la entidad, pero mantendría un aporte favorable dentro del esquema cambiario. El interrogante principal se concentra en la cuenta financiera y en el cumplimiento de los supuestos incluidos dentro del programa oficial.
“Si bien el Tesoro ya presentó el programa financiero para 2027, este contemplaba algunos supuestos optimistas. Además. Habrá que monitorear de cerca dos variables determinantes del sector privado, que quitarán o sumarán presión al balance cambiario:la liquidación por Obligaciones Negociables y préstamos, que como se mencionó viene siendo central desde fines de 2024 pero perdió fuerza notoriamente en los últimos dos meses; y la demanda de divisas por parte de los privados, que en años electorales suele crecer y ya se incrementó en julio”, destacaron en el informe de Invecq.
Liquidación de empresas y demanda de ahorristas
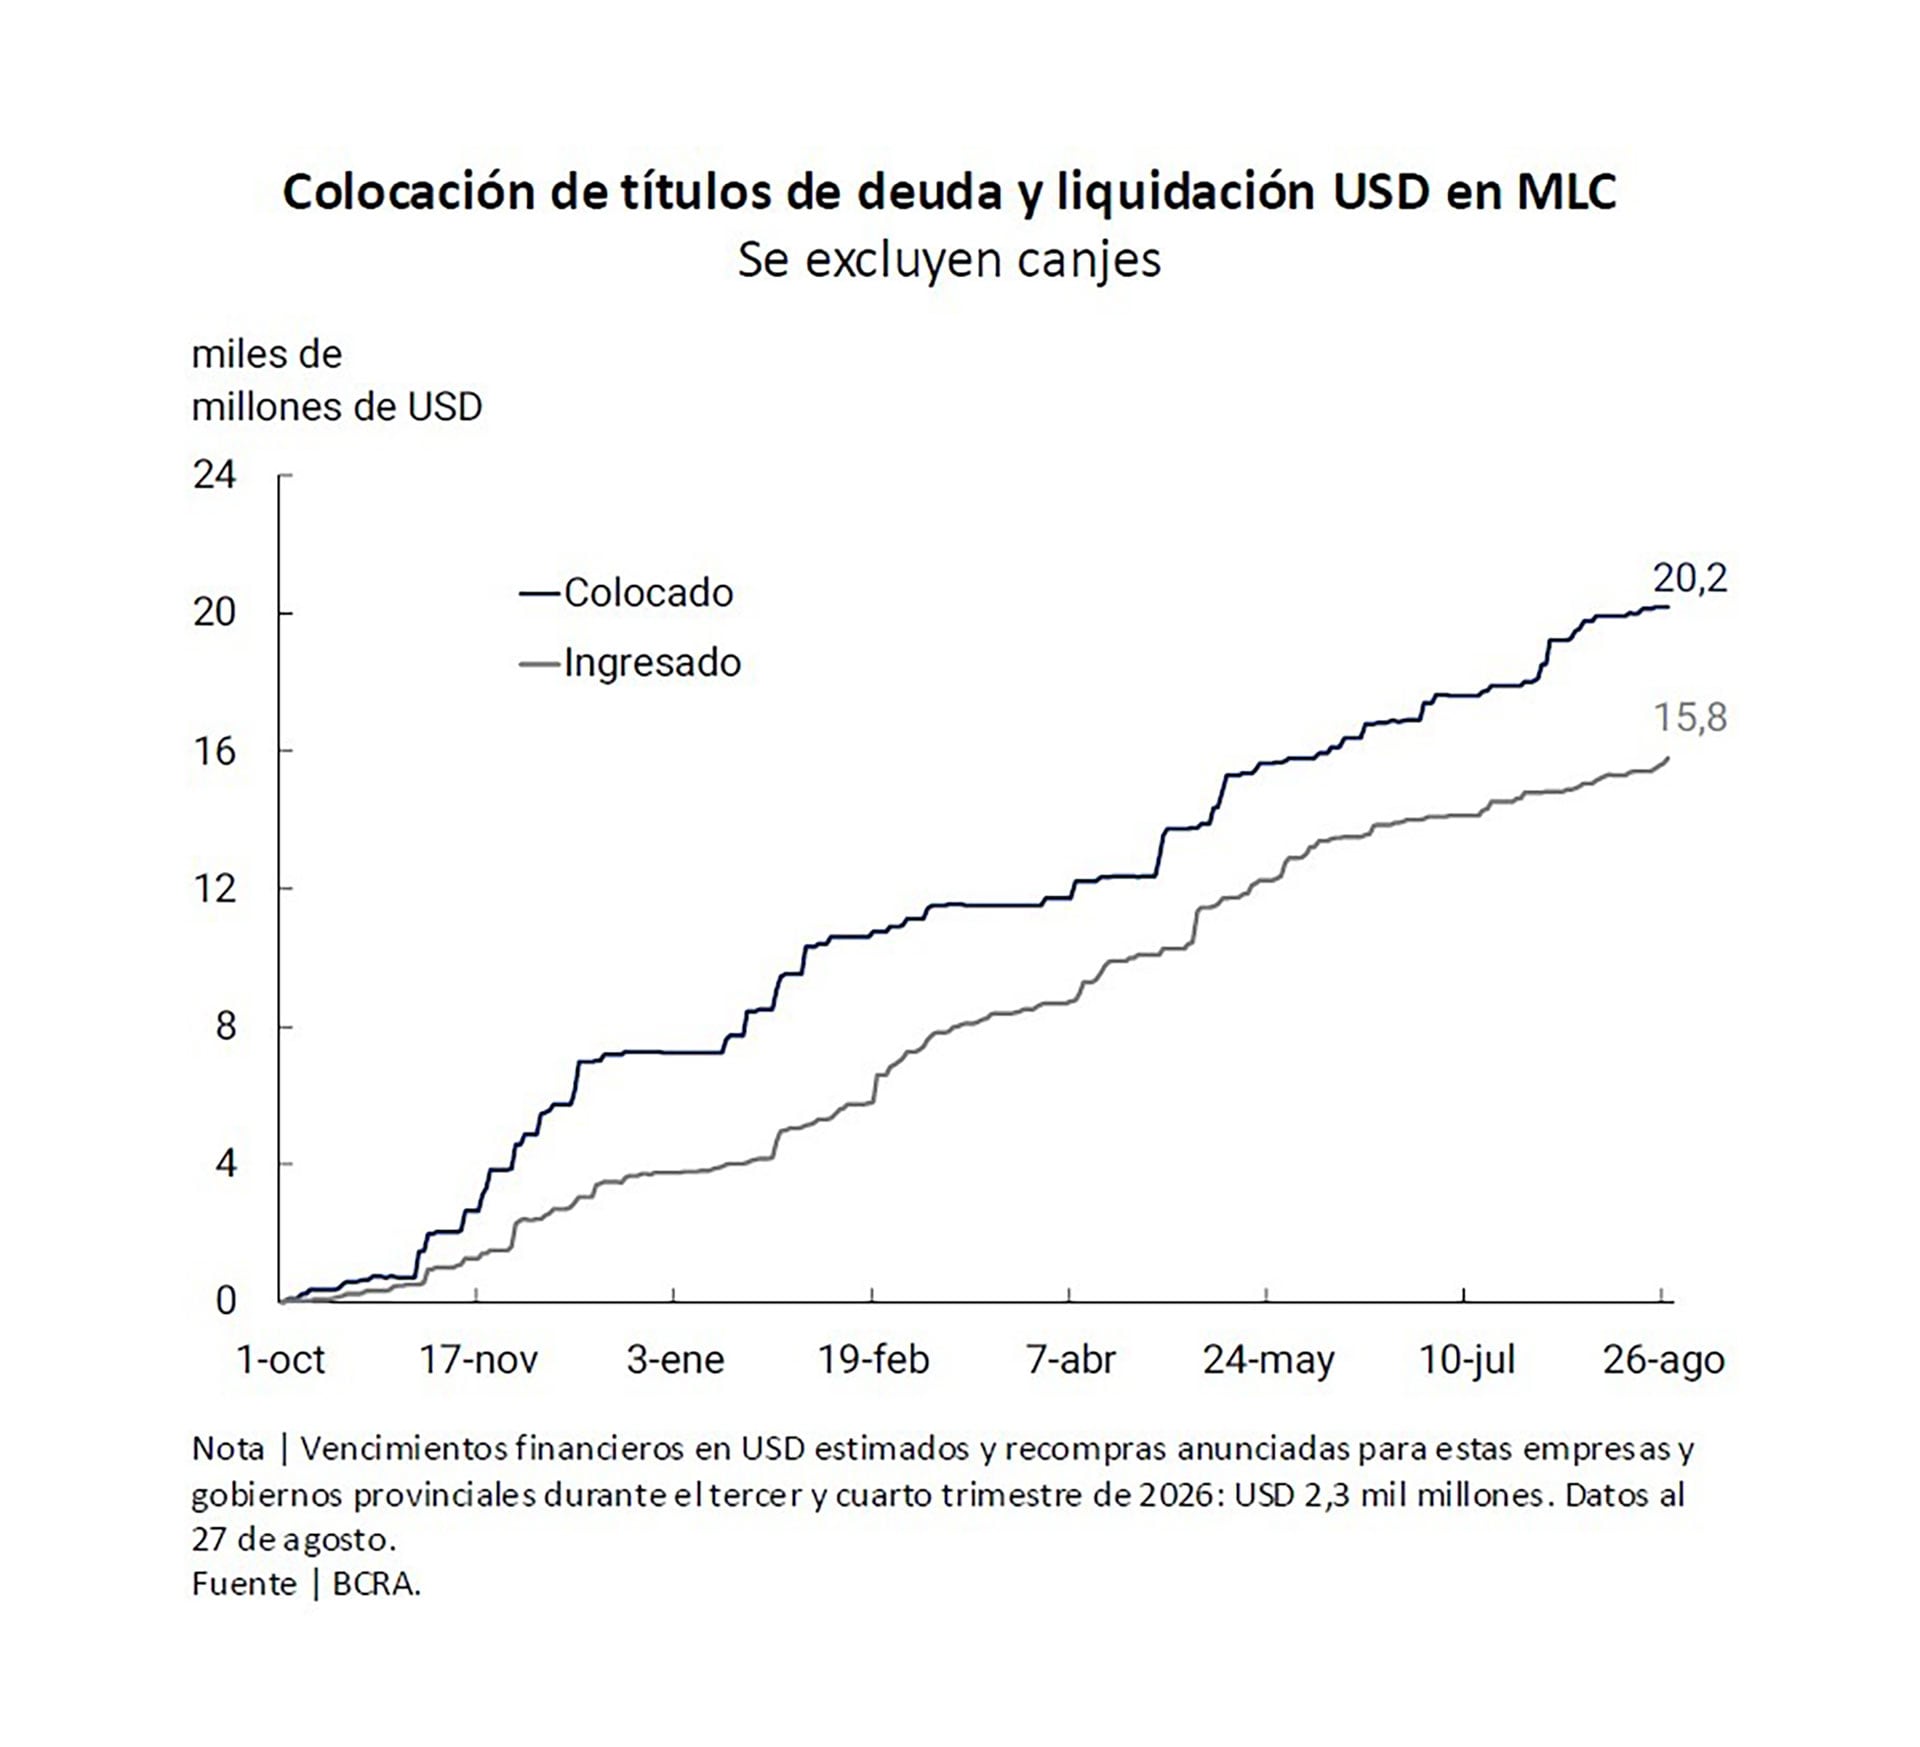
Invecq señaló que la liquidación de ONs y préstamos será un indicador relevante durante el próximo año . La consultora marcó que ese flujo tuvo un papel central desde fines de 2024, pero alertó que su aporte perdió fuerza en los dos últimos meses.
Las obligaciones negociables son instrumentos de deuda emitidos por empresas. Los préstamos, por su parte, también pueden originar ingresos de dólares cuando las compañías o los distintos actores del sector privado reciben financiamiento. La liquidación de esos recursos influye sobre la oferta de divisas.
En agosto de 2026, el Banco Central estimaba que aún restaban liquidar más de USD 4.400 millones de deuda corporativa. Esa cifra no contemplaba la reciente colocación de YPF por USD 1.200 millones, que también aportará —aunque no en su totalidad— a la oferta de divisas en el mercado y permitirá que la entidad continúe con la compra de reservas.
.responsive {width: 100%; height: auto;}
También la demanda de divisas de los privados forma parte de los factores que pueden presionar sobre las cuentas cambiarias. Cuando las compras de dólares para ahorro aumentan, crece la necesidad de divisas dentro del mercado. Según estimaron, de sostenerse la demanda anual para ahorro rondaría los USD 24.000 millones. Una cifra que resulta baja frente a lo demandado en septiembre (USD 4.600 millones) y octubre (USD 3.500 millones) de 2025, en medio de las elecciones (legislativas, no presidenciales como las de 2027).
Las dudas sobre el programa financiero
El ministro de Economía, Luis Caputo, ya presentó una planificación que contempla compras de divisas al Banco Central (BCRA), emisiones de deuda en el mercado local, desembolsos del Fondo Monetario Internacional (FMI), transferencias de organismos multilaterales, préstamos bilaterales y privatizaciones. La capacidad para reunir esos recursos será uno de los puntos que seguirá el mercado durante el próximo año.
El esquema financiero para 2027 parte de un saldo excedente de USD 3.700 millones del 2026. Sobre esa base, el Tesoro prevé realizar compras de dólares al Banco Central por USD 4.900 millones, una de las cifras que despertó mayor atención entre los analistas. También contempla un roll over dentro del sector público por USD 1.800 millones. A eso se suman desembolsos del Fondo Monetario Internacional (FMI) por USD 1.700 millones y transferencias de organismos internacionales por USD 4.200 millones.

Entre las restantes fuentes de financiamiento aparecen emisiones locales por USD 5.000 millones, préstamos bilaterales por USD 2.000 millones y privatizaciones por USD 1.500 millones. El conjunto de esos componentes integra la previsión oficial para cubrir las necesidades financieras durante 2027.
La City puso el foco sobre la posibilidad de que el Tesoro consiga captar USD 5.000 millones mediante colocaciones en el mercado local en un año electoral. El otro objetivo que concentró la atención fue el plan para comprar USD 4.900 millones al Banco Central. Para Nicolás Cappella, de Invertir en Bolsa (IEB), ambas metas figuran entre las más exigentes del programa financiero. El analista vinculó el resultado con el comportamiento del mercado frente a las elecciones presidenciales. “Va a depender mucho de cómo esté el ánimo del mercado de cara a las elecciones. Si hay un clima de optimismo, debería poder cumplirse. Si no, va a ser un poco más desafiante”, afirmó Cappella.
Desde Analytica también definieron como “desafiante” una emisión de USD 5.000 millones en el mercado local durante el próximo año. La consultora advirtió que la demanda de dólar ahorro puede crecer en un contexto electoral y reducir la disponibilidad de fondos para colocaciones de deuda pública.
Banking Services (Legacy),Banking Services (TRBC level 3),LEGACY: Financials (TRBC),Financials (TRBC level 1),Currencies / Foreign Exchange Markets

Se dificulta el camino de la “desinflación”: los alimentos presionan y el alza de precios podría acercarse al 2% en septiembre

Corset, encaje y portaligas: el sensual look de Evangelina Anderson en Miami

El juez Mariano Llorens: el legado de su padre peronista, la autoridad de los jueces y la implementación del sistema acusatorio

Si la ONU logra consensuar una Convención de Derechos de las Personas Mayores será en gran parte mérito de la Argentina

El Gobierno apuesta al crédito para reactivar la economía, pero la política monetaria frena la liquidez

El Gobierno enfrenta un conflicto involuntario con Patricia Bullrich: reclamos y esfuerzos para que no escale la tensión

La Justicia confirmó las fechas de los juicios contra Cristina y Máximo Kirchner por las causas Los Sauces y Hotesur

"Atendiendo a los kukas mentirosos": el presidente Javier Milei opinó sobre las reservas en el oro del Banco Central

Tras los cruces por Discapacidad, Javier Milei y Patricia Bullrich se reencuentran en la reunión de Gabinete para delinear la agenda legislativa
Provocativo gesto de Patricia Bullrich: publicó un video con una canción de Lali Espósito tras sus críticas al interior del Gobierno

 POLITICA3 días ago
La Justicia confirmó las fechas de los juicios contra Cristina y Máximo Kirchner por las causas Los Sauces y Hotesur
- POLITICA2 días ago
Tras los cruces por Discapacidad, Javier Milei y Patricia Bullrich se reencuentran en la reunión de Gabinete para delinear la agenda legislativa
- POLITICA3 días ago
Provocativo gesto de Patricia Bullrich: publicó un video con una canción de Lali Espósito tras sus críticas al interior del Gobierno