ECONOMIA
El Gobierno busca frenar el fallo millonario de la Justicia de EE.UU. por Aerolíneas Argentinas


El Gobierno evalúa distintas alternativas legales luego de que la Corte de Apelaciones de Estados Unidos confirmara la sentencia contra Argentina en el caso relacionado con la expropiación de Aerolíneas Argentinas y Austral.
Hay que tener en cuenta que se trata de una resolución que no implica el pago inmediato de la deuda ni tampoco cierra la posibilidad de una defensa por parte del Gobierno argentino.
Cómo el Gobierno quiere frenar el fallo de la Justicia de EE.UU. contra Aerolíneas Argentinas
Es por eso que en la Casa Rosada están analizando diversos caminos que pueden tomar para frenar el fallo. Uno es pedir una revisión del fallo ante la propia Cámara que dio la sentencia en contra de Argentina.
Por otro lado, se podría recurrir directamente a la Corte Suprema estadounidense. Y otra posibilidad es la de solicitar la suspensión de la ejecución mientras se tramitan esos planteos.
La causa enfrenta al Estado argentino con Titan Consortium 1 LLC. Esta firma adquirió los derechos económicos derivados del laudo que iniciaron sociedades españolas del Grupo Marsans por la expropiación ejecutada en 2008. El monto reconocido por la Justicia estadounidense asciende a u$s390.907.115 al 10 de diciembre de 2024, más intereses posteriores a esa fecha.
La Procuración del Tesoro quedó a cargo de analizar los próximos pasos. En la estrategia legal argentina evalúan múltiples opciones antes de que el fallo quede firme y Titan pueda avanzar con medidas de embargo.
Qué recursos judiciales le quedan a Argentina para frenar el cobro
La primera opción apunta a que el mismo tribunal revise su decisión. Se trata de pedirle a los jueces que ya fallaron que reconsideren su propio fallo. Es un recurso excepcional, pero forma parte del menú de herramientas disponibles.
La segunda alternativa busca que el caso sea evaluado por más jueces de la Cámara de Apelaciones. En lugar de que resuelvan solo los tres magistrados que ya se expidieron, el planteo apuntaría a que intervenga una integración más amplia del tribunal.
La tercera vía es avanzar directamente con un planteo ante la Corte Suprema de Estados Unidos. Esta opción llevaría el caso al máximo tribunal estadounidense, aunque las chances de que acepte revisar el expediente son estadísticamente bajas.
El Ejecutivo también analiza solicitar una suspensión de los efectos del fallo. En términos prácticos, se trata de intentar frenar el avance del cobro y evitar que Titan pueda ejecutar rápidamente medidas sobre activos argentinos en Estados Unidos mientras se resuelven los recursos.
Expropiación de Aerolíneas Argentinas: cómo nació el caso y quién lo compró
El demandante original no fue Titan. El caso arrancó con el grupo español Marsans, que controlaba Aerolíneas Argentinas y Austral cuando el Estado las expropió en 2008.
La operación se hizo con un pago simbólico. Marsans consideró que eso era confiscatorio y reclamó una indemnización ante el Ciadi.
Luego transfirió ese derecho al fondo Burford Capital, el mismo que litigó contra la Argentina por la expropiación de YPF. Burford se lo cedió finalmente a Titan Consortium.
Los fondos que compran este tipo de litigios son habituales en el mercado financiero internacional. Anticipan el dinero del juicio a cambio de quedarse con una parte de lo que eventualmente se cobre, apostando a que el país termine pagando más de lo que ellos invirtieron.
En 2017, el Ciadi emitió un laudo que ordenó a la Argentina pagar más de u$s320 millones en compensación y casi u$s3,5 millones en honorarios legales. Los intereses corren hasta la cancelación total.
El país intentó anular el fallo en 2019. El Ciadi rechazó el pedido y le sumó más de u$s1 millón en costos y gastos de representación.
Un conflicto que se arrastra desde 2008
El origen del caso se remonta a 2008, cuando el gobierno de Cristina Fernández de Kirchner dispuso la reestatización de Aerolíneas Argentinas, entonces controlada por el grupo español Marsans. La medida derivó en una extensa disputa judicial en el ámbito internacional.
En 2017, el Ciadi determinó que el Estado argentino debía pagar una compensación de u$s320 millones, más intereses. Con el paso del tiempo, los derechos de litigio fueron cambiando de manos: primero pasaron al fondo Burford Capital —conocido también por su rol en el juicio por YPF— y luego fueron adquiridos por Titan Consortium, que ahora impulsa la ejecución del fallo.
Durante la gestión de Marsans, la compañía acumuló pasivos cercanos a u$s890 millones y se desprendió de activos clave, como oficinas en distintas ciudades del mundo, simuladores de vuelo y rutas internacionales. Estas decisiones deterioraron la estructura operativa de la aerolínea y su posicionamiento global.
Al momento de la expropiación, las valuaciones de la empresa fueron contradictorias: mientras el banco Crédit Suisse estimó un valor de entre u$s250 y u$s450 millones, el Tribunal de Tasación de la Nación fijó un valor negativo superior a u$s760 millones, cifra que finalmente fue convalidada en el Congreso.
Cómo funciona el cobro cuando un país no paga
El Ciadi no tiene poder para ejecutar sus propias sentencias. Cuando un país se niega a pagar, los beneficiarios del laudo deben ir a cobrar ante los tribunales de cada país donde quieran hacer efectiva la condena.
En el caso de Argentina, el camino natural fue la corte del Distrito de Columbia, en Washington D.C. Allí, en 2021, Titan demandó al país para forzar el cobro.
La Argentina respondió pidiendo que la acción se desestimara por prescripción. La corte rechazó ese argumento: los jueces consideraron que los plazos invocados por la defensa «no son convincentes».
El Estado apeló. Ahora la Justicia de Estados Unidos desestimó esa apelación y el país debe pagar.
Pero existe un mecanismo adicional. Si la Argentina no demuestra buena fe ni voluntad de negociar el pago, los beneficiarios del laudo pueden solicitar autorización para buscar activos soberanos argentinos en otros estados de Estados Unidos y lograr que esas jurisdicciones reconozcan las sentencias ya obtenidas.
Eso es exactamente lo que Titan pidió: que se le permita rastrear y ejecutar activos por todo el territorio estadounidense.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,aerolíneas argentinas,juicios






ECONOMIA
Sube la nafta: Shell, Axion y Puma aumentaron entre 2 y 5 por ciento los precios de sus combustibles
En medio de una nueva escalada en el precio internacional del petróleo, con valores que, al cierre de esta nota rozaban los USD 105, había una gran incertidumbre acerca de una eventual suba de los combustibles en la Argentina. Finalmente, Shell, Axion y Puma aumentaron sus precios en los surtidores entre un 2% y un 5%, según confirmaron fuentes de la industria, mientras que YPF —que concentra el 55% del mercado minorista de combustibles— todavía no modificó sus valores al público.
El presidente de la compañía, Horacio Marín, advirtió este jueves que, si el barril de petróleo se mantiene sostenido en torno a los USD 100, el precio de la nafta deberá subir.
Los aumentos que aplicaron las tres petroleras privadas no son uniformes; de hecho, los porcentajes varían según el tipo de combustible y la empresa. Fuentes de la industria confirmaron los incrementos, pero encuadraron los movimientos dentro del mecanismo de amortiguación de precios —conocido como buffer— que las compañías del sector sostienen de forma voluntaria para evitar traslados abruptos de la volatilidad internacional al consumidor final.
El barril de petróleo cotizó en las últimas semanas por sobre los USD 100, mientras que los precios internos en los surtidores reflejan un valor de referencia de entre USD 80 y USD 85, una brecha que presiona al sector a ajustar.
Al ser consultado en Infobae en Vivo, Marín reconoció estar al tanto de los movimientos de Shell y Axion, pero los relativizó: “Cualquier aumento que estén haciendo está dentro de un programa de buffer, porque el aumento sería muy grande”, sostuvo. El ejecutivo explicó que el esquema consiste en absorber parte del impacto de las fluctuaciones del precio del barril sin trasladarlas de forma inmediata al surtidor. “Cuando el precio estaba muy alto, teníamos que aumentar mucho; pero si al otro día bajaba, teníamos que bajar. En vez de hacer esos vaivenes, lo evitamos. Y eso lo mantenemos”, afirmó.
La lógica detrás de la postura de YPF es compleja. Si las otras petroleras suben y la empresa de mayoría estatal no acompaña, YPF capta más demanda —los consumidores migran hacia sus surtidores—, pero a su vez vende más volumen a un precio más bajo que el mercado, lo que deteriora su ecuación económica. Ese equilibrio entre cuota de mercado y rentabilidad es uno de los factores que la compañía deberá resolver en las próximas horas o días.
El mercado internacional, inestable
Marín fue cauteloso sobre el rumbo del crudo. Señaló que los inventarios globales se encuentran en mínimos históricos, uno de los factores que presiona al alza, y que el mercado sigue siendo muy sensible a las tensiones geopolíticas. “Ni bien Arabia Saudita dijo que estaba terminando el oleoducto, el valor internacional bajó USD 10, pero tiran dos bombas y sube USD 4. Dejan de tirar bombas y baja USD 5”, graficó.
Sobre el escenario de un barril sostenido en torno a los USD 100, el ejecutivo fue directo: “Si el precio se mantiene alrededor de los USD 100 por mucho tiempo, Argentina va a pagar a USD 100. Va a ser así porque es libre mercado”. Aclaró, no obstante, que no cree que esa situación se consolide, dado el comportamiento volátil que ha mostrado el crudo en las últimas semanas.
La brecha entre el precio del crudo y el que se refleja en los surtidores
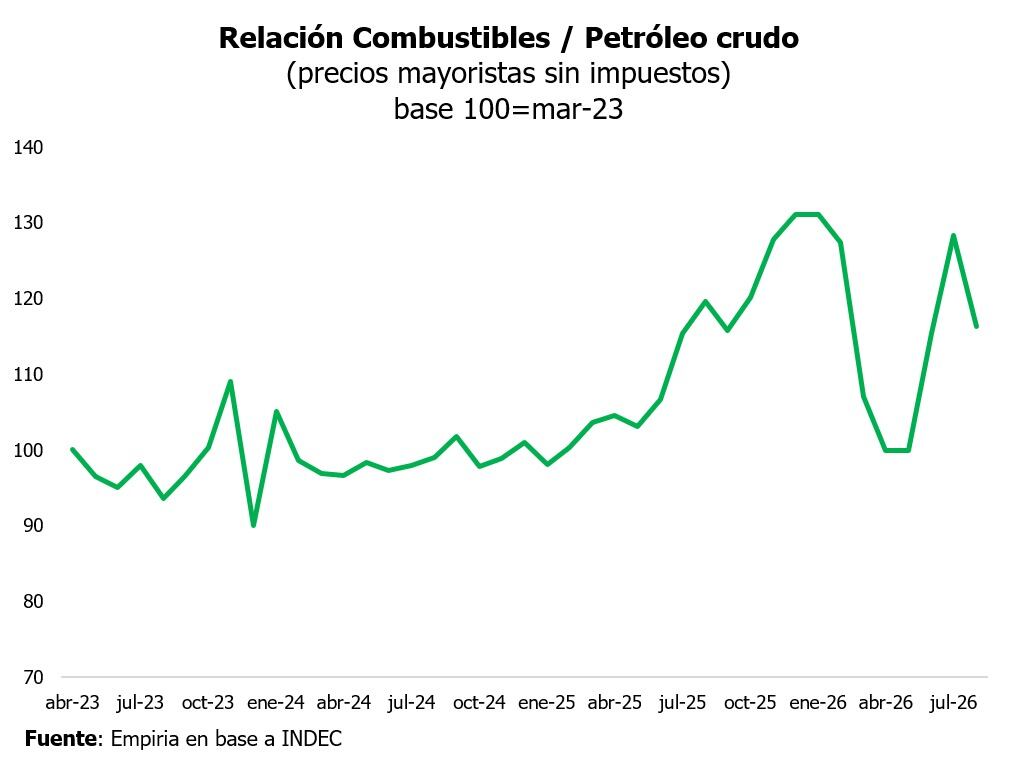
El contexto de los aumentos actuales se inscribe en una dinámica más larga. Santiago Capdevila, economista especializado en energía de la consultora Empiria, explicó que la relación entre los precios mayoristas de los combustibles y el petróleo crudo mide cuánto acompañan los precios de los derivados la evolución de su principal insumo. Con el reavivamiento del conflicto en Medio Oriente y la consiguiente suba del crudo a nivel internacional, y con las naftas prácticamente estables en el mercado local, en agosto volvió a caer el margen de refinación. Según su análisis de Empiria, entre 2023 y mediados de 2024, la relación entre los precios mayoristas sin impuestos de los combustibles y el petróleo crudo —con base 100 en marzo de 2023— se mantuvo relativamente estable, oscilando en torno a los 100 puntos, con fluctuaciones acotadas.
 .responsive { width: 100%; height: auto; }
La tendencia cambió en 2025, justo cuando se efectuó la desregulación del mercado. Desde el segundo trimestre de ese año, el indicador inició una suba sostenida que lo llevó de niveles cercanos a 100 puntos a alrededor de 130 hacia el cierre del año, según datos de Empiria en base al Indec. Ese movimiento reflejó que los precios mayoristas de los combustibles subieron más que el petróleo crudo durante ese período.
El comienzo de 2026 trajo una corrección. Tras mantenerse en torno de los 130 puntos en enero, la relación cayó hasta 100 entre abril y mayo, lo que borró gran parte de la brecha acumulada durante la segunda mitad de 2025. Luego el indicador volvió a subir.
Entre junio y septiembre de 2026, la relación mostró un repunte seguido de una moderación, algo que coincide con la baja en el precio internacional del petróleo durante esos meses, que se mantuvo en torno a los USD 80. El índice pasó de cerca de 114 puntos en junio a 128 en julio, su máximo reciente. En agosto retrocedió a aproximadamente 122 puntos y en septiembre se ubicó en torno de 116. Desde el pico de julio, el indicador cayó unos 12 puntos, cerca del 9%, aunque permaneció levemente por encima del nivel de junio. El dato de septiembre indica que los combustibles todavía muestran una evolución acumulada superior a la del crudo frente a la base de marzo de 2023, pero con una brecha menor que la registrada a fines de 2025 y en julio de este año.
estación de servicio,combustible,surtidor,automóvil
Los mercados del exterior operaban con pérdidas este jueves, ante la rampante suba de las tasas de retorno de la deuda de los EEUU. Los títulos públicos norteamericanos viene padeciendo en las últimas horas una ola de ventas que deprime las valuaciones y empina los rendimientos a máximos no vistos desde 2004.
A las 13 horas, los principales indicadores de las bolsas de Nueva York caen en un rango de 0,5% a 0,8%, mientras que el rendimiento del bono del Tesoro de los EEUU a diez años avanza cuatro puntos básicos, a 5,15% anual.
Con ese entorno adverso, la plaza bursátil de Argentina mantenía su sesgo de prudencia, mientras se observaba un nuevo avance en el nivel del riesgo país, en la novena suba consecutiva para el indicador.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Un reporte de Reuters observó para la renta variable local “la evidente retracción operativa liderada por fondos institucionales”. El índice S&P Merval de la Bolsa de Comercio de Buenos Aires cae 0,9%, a 2.940.000 puntos, un mínimo desde el 21 de agosto, después de cuatro descensos consecutivos.
“A los problemas globales por la tensión bélica en Oriente Medio que presiona sobre el petróleo, y esto empuja a la inflación, hay pautas internas en lo económico que condicionan a casi un año de las elecciones presidenciales”, consideró Reuters.
“Hay una política económica que sigue sin traccionar el nivel de actividad (…) la economía esta prácticamente estancada y hoy con riesgo cierto de entrar en recesión”, expresó el economista Hernán Hirsch, director de Análisis de Coyuntura Económica del Estudio Broda, en una conferencia.
Hirsch Agregó que “hay un aumento del riesgo país propio de nuestro país que se diferencia del resto del mundo”, en un contexto donde “se ha comenzado la campaña electoral y como esta economía no tracciona la probabilidad de reelección de Javier Milei hay expectativa de cambio de rumbo” con la incertidumbre que esto conlleva».
Los argentinos acudirán a las urnas en 2027 para elegir un nuevo Gobierno, carrera en la que el presidente libertario Milei dijo que irá por su reelección, ante una oposición aún dividida y sin un candidato natural posicionado por el momento.
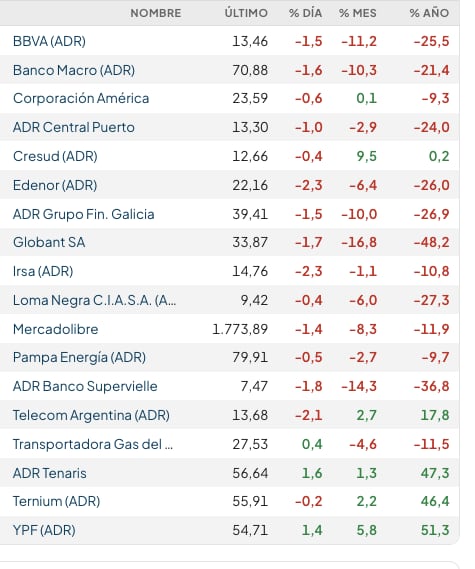
Entre los ADR y acciones de compañías argentinas que son negociados en dólares en Wall Street se imponían las bajas, encabezadas por Bioceres (-5,6%), Edenor (-2,3%),IRSA (-2,3%) y Telecom Argentina (-2,1%).
Del lado ganador volvían a posicionarse YPF (+1,4%, a USD 54,71) y Vista Energy (+1%), dado el ascenso de 4,5% en el crudo Brent del Mar del Norte, negociado a USD 107,70 el barril para entregar en noviembre.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Los bonos soberanos en dólares -Bonares y Globales- revirtieron la suba de 0,4% en promedio hatsa el mediodía, para pasar a una baja de 0,2%, mientras que el índice de riesgo país JP Morgan subía tres unidades para la Argentina, en los 570 puntos básicos, máximo desde el 28 de abril, tras haber tocado los 557 puntos antes del mediodía.
“El foco de las preocupaciones se originaría también en el desafío de enfrentar un programa financiero bajo un contexto externo más desafiante”, sostuvo el economista Gustavo Ber, titular del Estudio Ber.
Para evitar presiones cambiarias extra, el Banco Central anota en septiembre una mínima intervención en el mercado de cambios, con compras por poco más de USD 200 millones en total.
Los analistas de Rava Bursátil mencionaron que “ByMA (Bolsas y Mercados Argentinos) y Galicia Asset Management anunciaron el lanzamiento del primer ETF local de Argentina que replicará un índice de renta variable. Además, el Banco Central confirmó que Mercado Libre tendrá licencia para operar como banco antes de fin de año”.
A partir del 2 de noviembre de 2026, ByMA anunció que extenderá el horario de negociación para las operaciones de renta variable a 24 horas (T+1) hasta las 18 horas.
Corporate Events,North America,Top Pictures
ECONOMIA
Pluriempleo emergente afecta al 11% de los argentinos, y pueden trabajar hasta 60 horas semanales
En los primeros dos años completos de la gestión de La Libertad Avanza, el fenómeno del pluriempleo tocó un récord y afecta más a los hombres y los jóvenes
Quiénes son los pluriempleados en Argentina
- Un 81% de lospluriempleados tienen dos ocupaciones y en mayor medida son jefes/as de hogar (63%del total).
- La participación de las mujeres es mayor (56% del total)
- Más de la mitad está concentrado en el Gran Buenos Aires (54%).
- La distribución de los pluriempleados aumenta a medida que se alcanza la edad activa de mayor plenitud (35 a 49 años), descendiendo después de ese umbral.
- El pluriempleo crece a medida que el nivel educativo se incrementa, alcanzando un pico en las personas con educación superior completa (42% del total).
- Un 64% de los pluriempleados son asalariados, destacando al interior los asalariados públicos (24% del total).
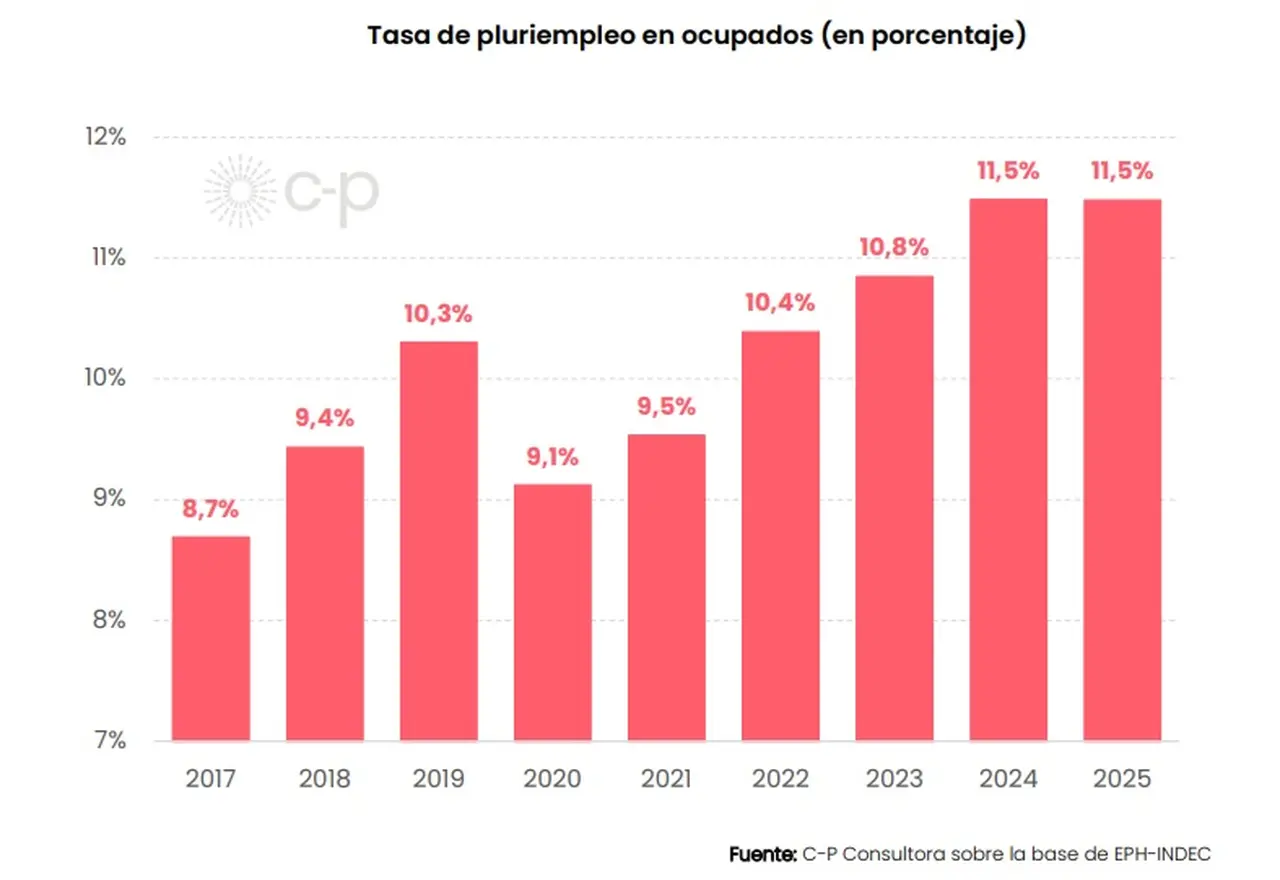
El pluriempleo tocó valores récord en los últimos 2 años (C-P Consultora)
Pluriempleo emergente: sectores, género y formalidad
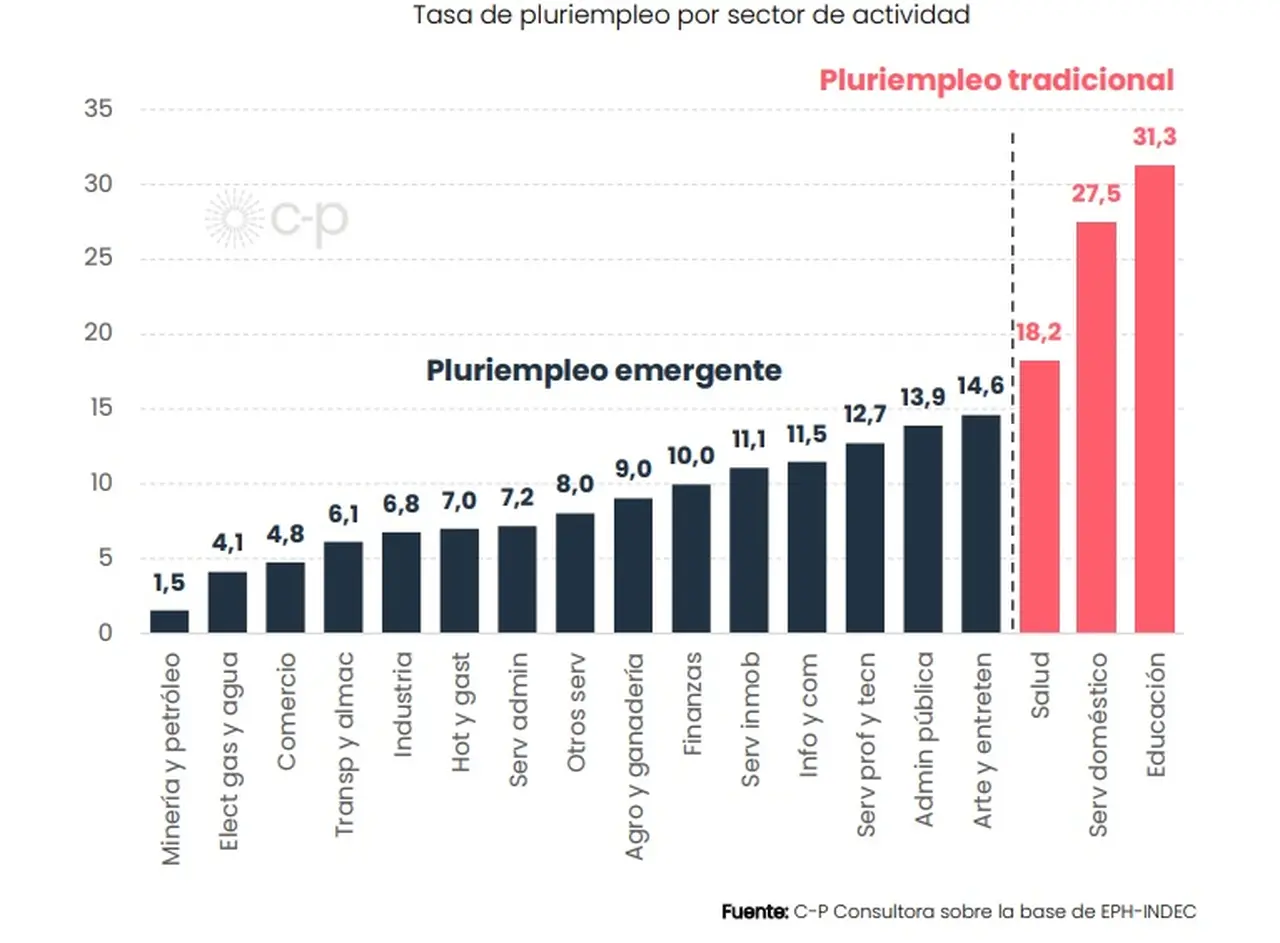
Pluriempleo emergente y tradicional por sectores, 2025 (C-P Consultora)
- 50% emergentes de «cuello azul»,
- 25% emergentes de «cuello blanco»
- 25% tradicionales.
Cuántas horas más trabajan quienes tienen más de un empleo
empleo,trabajo,ingresos,pluriempleo,Management,Software management,Manager,Project management

La escandalosa pelea entre Majo Martino y María Eugenia Ritó: “Parecés el Ratón Mickey”

En un clima de tensión, el Gobierno se reúne con el PRO en Casa Rosada: “No hay muchos temas para hablar”

Quién es Rodolfo Aguiar, el líder de los estatales de ATE que tomó un edificio de los militares

Sube la nafta: Shell, Axion y Puma aumentaron entre 2 y 5 por ciento los precios de sus combustibles

Guatemala extradita a cuatro presuntos narcotraficantes para que enfrenten procesos por tráfico de cocaína en Estados Unidos

Javier Milei habló ante inversores en Nueva York: “Si somos reelectos, el 2028 será el mejor año de la historia de la Argentina”

El mercado ya detectó cuál es el bono estrella para posicionarse de cara a las elecciones

¿Cuándo habla Javier Milei frente a la Asamblea de las Naciones Unidas este 2026?

Dólar hoy: a cuánto operan todas las cotizaciones minuto a minuto este lunes 21 de septiembre

Honduras: padres exigen respuestas a Secretaría de la niñez mientras una denuncia por presunta agresión sexual sacude a la institución

 POLITICA3 días ago
Radiografía del ajuste: Los flancos más criticados de la gestión de Javier Milei entre recortes sociales, crisis previsional y salarios de miseria
- INTERNACIONAL3 días ago
Fury erupts over Mamdani parade invite as old Columbus insult resurfaces: ‘Are you kidding me?’
- INTERNACIONAL3 días ago
Gabriela Margall, escritora: “Se puede vivir de la literatura si uno tiene disciplina, se compromete y entiende que a veces hay momentos buenos y a veces no tanto”