ECONOMIA
Si comprás en el súper con promociones, otros consumidores financian tu ahorro sin darse cuenta

Cada vez que pagás menos por algo —un miércoles de cine, un pasaje sacado con meses de anticipación, una compra con la tarjeta correcta el día de la promoción— alguien más está abonando, en algún lugar de la cadena, la diferencia. No es magia ni generosidad de la empresa, es un mecanismo con nombre propio en economía: el subsidio cruzado.
La lógica es simple. Las empresas saben que no todos sus clientes son iguales: algunos organizan sus compras según las promociones —van al cine un miércoles, sacan el pasaje con seis meses de anticipación, comparten la cuenta de streaming con la familia—. A esos clientes, la empresa les baja el precio a cambio de asegurarse su compra. Pero para no perder plata, en algún punto necesita compensarlo: subiendo (o simplemente no bajando) el precio a quienes no entran en esa lógica.
El resultado, el que paga «de más» no lo nota, porque nunca ve el descuento del otro. Pero está ahí, financiándolo.
El changuito del súper que cambia de precio según el día que elijas
Pensá en una compra de $30.000 en el supermercado. Si la hacés un miércoles, pagando con MODO y tarjeta del Banco Nación, te devuelven el 30% —hasta $12.000 por semana—. Esa misma compra, hecha un jueves cualquiera con otra tarjeta o en efectivo, sale $9.000 más cara. El producto es el mismo, el changuito es el mismo: lo único que cambió fue el día y el medio de pago. Alguien financia esa diferencia, y no es el supermercado —es el cliente que no organiza su semana en función de la promo.
Una entrada de cine en sala 2D cuesta $18.800 cualquier día de la semana. Ese mismo asiento, para la misma película, en el mismo horario, sale $9.400 si vas un miércoles: exactamente la mitad. No hay ningún cambio en el producto —la butaca, la pantalla, la sala son idénticas—. Lo único que se ajustó fue el precio, para captar al espectador que puede elegir cuándo ir. El que va un sábado paga el doble por lo mismo.
Un pasaje Buenos Aires–Bariloche, en la tarifa más económica, cuesta $139.360 si lo comprás con seis meses de anticipación. Comprado una semana antes del vuelo, el mismo asiento en el mismo avión sale $413.018 —un 66% más—. Las aerolíneas saben que el que planifica con meses de anticipación suele ser más sensible al precio, mientras que el que compra a último momento generalmente necesita viajar sí o sí y puede pagar lo que haga falta. Por eso arman el precio así: le cobran barato a uno para asegurarse el asiento ocupado, y caro al otro para sostener el negocio.
Si pagás la suscripción individual de Spotify, pagás $3.299 por mes por tu cuenta, sin compartirla con nadie. Si en cambio la compartís en un plan Familiar (hasta 6 personas) por $5.499, cada integrante termina pagando apenas $916,50 —un 72% menos que el que paga solo—. Y todavía hay un escalón más: la versión gratuita, con anuncios, no paga nada. Ese usuario no financia nada de forma directa, pero tampoco es gratis para la empresa: Spotify lo sostiene con la publicidad y, en definitiva, con lo que pagan los que sí eligen un plan pago.
Si organizás tus compras, podés ahorrarte más de $334.000 en un mes
Si se contabilizan todos estos rubros, un consumidor que planifica sus compras —elige el día del súper, va al cine un miércoles, comparte el streaming con su familia y directamente usa la versión gratuita de varias aplicaciones freemium— puede llegar a ahorrar más de $334.000 en un solo mes, simplemente por organizar sus decisiones de consumo alrededor de las promociones y planes gratuitos disponibles.
La siguiente tabla resume, caso por caso, cuánto paga ese consumidor «elástico» frente al precio de lista, y cuánto es, en pesos y en porcentaje, lo que se ahorra.
Para ahorrar, es clave organizar las decisiones de consumo
La teoría económica detrás del descuento que obtenés pero le hacen pagar a otro
Todo este mecanismo se apoya en una idea bien simple que la microeconomía llama elasticidad de la demanda: mide qué tan sensible es la gente al precio de algo. Si un producto tiene muchos sustitutos —otra marca, otro cine, otra aerolínea— alcanza con subirle un poco el precio para que el consumidor se vaya a comprar a otro lado: es una demanda elástica. Si en cambio no hay alternativas cercanas, la gente sigue comprando casi igual aunque el precio suba: es una demanda inelástica.
Como explica el economista Hal Varian, uno de los autores de referencia en microeconomía, esta distinción no es solo teórica: define directamente qué le conviene hacer a una empresa con sus precios. Cuando la demanda es elástica, bajar el precio puede aumentar el ingreso total, porque el mayor volumen de ventas compensa el menor margen por unidad. Cuando es inelástica, ocurre lo contrario: subir el precio aumenta el ingreso, porque casi nadie deja de comprar.
Ahí está el porqué del subsidio cruzado: en vez de fijar un único precio para «el consumidor promedio» —que en los hechos no existe—, la empresa separa a sus clientes según su elasticidad y le cobra a cada uno lo que ese segmento está dispuesto a pagar. Al cazador de ofertas (elástico) le baja el precio para no perderlo. Al cliente fiel o apurado (inelástico) le sostiene el precio pleno, porque sabe que de todos modos va a comprar.
¿Qué pasa cuando las empresas calculan mal y el sistema se derrumba?
Todo este esquema funciona mientras la empresa acierte en su lectura de cuáles clientes son realmente inelásticos. El problema aparece cuando se equivoca —o cuando deja de acertar con el paso del tiempo—.
Martín Zemborain y Guillermo D’Andrea, profesores del centro CLEMER (IAE), lo plantean en el contexto argentino actual: durante años de alta inflación funcionó la estrategia de subir precios «porque el consumo lo permitía», pero ese margen de maniobra desaparece cuando baja la inflación y el consumidor recupera capacidad de comparar y elegir. En ese escenario, tratar a todos los clientes igual —sin descuentos segmentados, sin marcas «de batalla», sin precios diferenciados por día u horario— tiene un costo concreto: el cliente que la empresa daba por «cautivo» empieza a migrar hacia segundas marcas o hacia las marcas propias de las cadenas, que suelen ser más baratas.
Ese es, en definitiva, el riesgo central de todo el sistema: el subsidio cruzado no depende de que existan dos tipos de clientes, sino de que uno de ellos —el inelástico— siga comportándose como tal. Si la empresa da por sentado que un segmento va a pagar precio pleno sin chistar, y ese segmento en realidad tenía más alternativas de las que la empresa suponía, el cálculo se rompe: caen las ventas del segmento que se pensaba «seguro», cae el margen que financiaba las promociones del segmento elástico, y la empresa termina resignando ingresos por los dos lados a la vez.
Segmentar bien a los clientes, entonces, no es solo una táctica para vender más: es la condición para que el propio subsidio cruzado se sostenga en el tiempo.
En definitiva, cada vez que alguien elige el día del súper, la anticipación del pasaje o el plan familiar del streaming, no solo está ahorrando: está participando, sin saberlo, de un sistema de precios pensado para que ese ahorro exista. Y ese sistema tiene un límite claro. Funciona mientras haya suficientes clientes dispuestos a pagar precio pleno para sostenerlo. El día en que ese equilibrio se rompe, no hay changuito, ni butaca, ni asiento de avión que alcance para cubrir la diferencia. La próxima vez que un precio te parezca sorprendentemente bajo, vale la pena preguntarse: ¿quién lo está pagando por mí?
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,precios,promociones,subsidio cruzado,elasticidad de la demanda







ECONOMIA
El Gobierno aprobó un nuevo RIGI por más de USD 1.300 millones para la fabricación de un vehículo eléctrico en el país
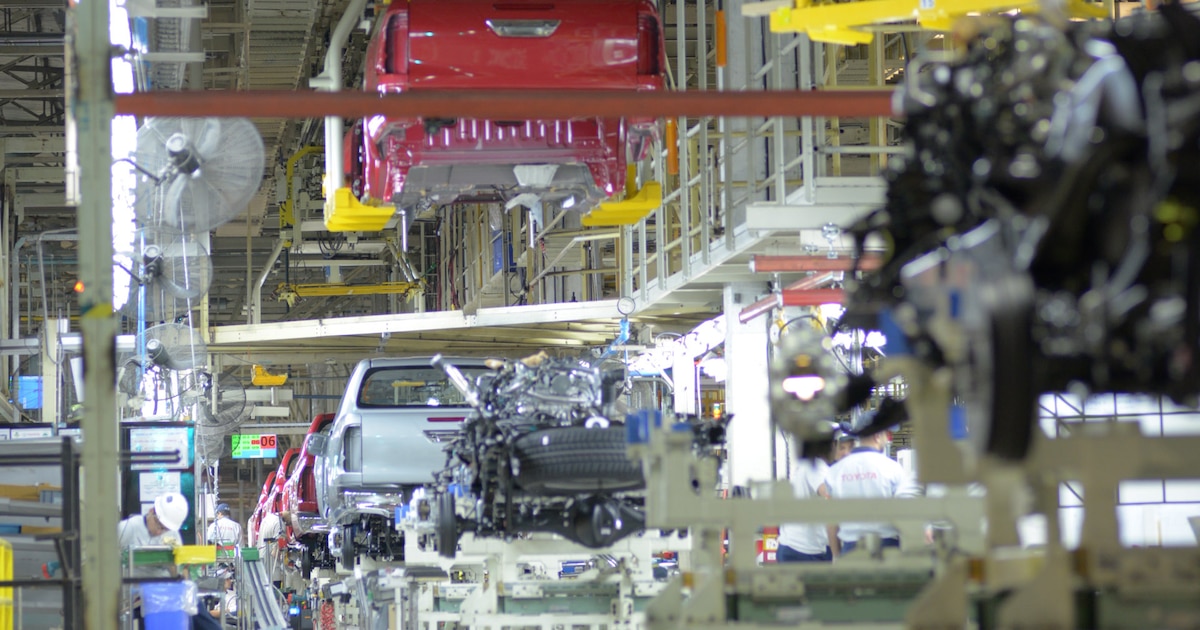
El Comité Evaluador del Régimen de Incentivo para Grandes Inversiones (RIGI) aprobó el ingreso del proyecto de Toyota en Zárate, provincia de Buenos Aires. La iniciativa contempla una inversión de USD 1.341 millones para construir una nueva planta destinada a la producción de un vehículo 100% electrificado. La novedad fue comunicada por el ministro de Economía, Luis Caputo, a través de su cuenta de X.
Según el funcionario, se trata de “la inversión más grande de la historia en la industria automotriz argentina”. Caputo encabezó su mensaje con la frase “Nuevo RIGI aprobado” y precisó que el proyecto corresponde a la terminal japonesa y se radicará en su complejo industrial de Zárate.
En su publicación, el ministro detalló que se trata de “una nueva planta de producción de un vehículo 100% electrificado, tecnología hoy no fabricada en el país”. De esta manera, la iniciativa apunta a incorporar una tecnología que hasta ahora no se produce a nivel local, una de las condiciones que el régimen plantea para el sector automotriz.
Caputo también puso el foco en el perfil comercial del proyecto. Lo definió como “un proyecto con fuerte perfil exportador”, que “venderá al exterior USD 1.280 millones anuales, cerca del 70% de su producción”. Además, según indicó, generará más de 3.600 empleos durante la etapa de construcción y más de 2.600 en la etapa de operación, en ambos casos entre directos e indirectos.
Noticia en desarrollo…
Un excepcional monto operado en el mercado de cambios, producto de mayores liquidaciones por comercio exterior e ingreso de divisas por la colocación de Obligaciones Negociables, permitieron mantener la estabilidad del dólar a lo largo de septiembres.
Este miércoles, el monto operado fue el más alto del año, por USD 1.033,6 millones, una firme oferta que habilitó una baja de cinco pesos o 0,3% para el dólar mayorista, a 1.517 pesos. Se trató de la tercera caída consecutiva para el tipo de cambio, que cerró septiembre con una leve suba de 8,50 pesos o 0,6 por ciento.
“El volumen operado en el segmento de contado es el más elevado para un día de operaciones desde el 14 de marzo de 2025″, precisó Gustavo Quintana, agente de PR Corredores de Cambio.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El BCRA estableció un techo para su régimen de bandas cambiarias en los 1.919,40 pesos. El dólar mayorista quedó ahora a 402,40 pesos o 26,5% de ese límite teórico para la libre flotación, la brecha más amplia desde el 8 de mayo de 2025 (27%), casi 17 meses atrás, dentro de un esquema que comenzó a regir el 14 de abril del año pasado.
“Tras el fuerte repunte de ayer en las compras del BCRA, en contraste con el ritmo más moderado reciente, el dólar mayorista vuelve a ceder levemente y se aproxima a los $1.520. Los importantes offers observados en las pantallas durante las últimas ruedas, junto con la operatoria de cobertura, habrían contribuido al respiro reciente de la divisa, al reforzar la percepción de que las autoridades aún controlan el ritmo del deslizamiento cambiario”, afirmó el economista Gustavo Ber, titular del Estudio Ber.
Felipe Mendoza, analista de mercados de EBC Financial Group, explicó que la divisa está “manteniendo un sesgo de alta prudencia y volatilidad contenida dentro de la banda operativa ante el complejo entramado macroeconómico interno y un entorno internacional adverso”.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Al mismo tiempo que se dio en el último mes un período de amplia provisión de oferta en la plaza mayorista, las compras de divisas efectuadas por el BCRA fueron las más bajas del año, en torno a los 400 millones de dólares. “La acumulación de divisas por la vía comercial proporciona un colchón indispensable, pero la recesión interna y las tensiones del consumo privado restringen una apreciación sostenida de los activos financieros”, consideró Mendoza.
El dólar minorista restó cinco pesos o 0,3%, a $1.540 para la venta en el Banco Nación. A lo largo de septiembre la divisa al público ganó diez pesos o 0,7 por ciento. El BCRA informó que en las entidades financieras el dólar al público promedió $1.539,87 para la venta y $1.486,11 para la compra.
El dólar blue permaneció invariable a $1.560 para la venta y anotó en el último mes una suba de solo cinco pesos o 0,3 por ciento.
“Los últimos datos disponibles sobre depósitos privados en moneda extranjera, actualizados por el BCRA al 25 de septiembre, muestran que los depósitos en efectivo aumentaron USD 13 millones, hasta USD 41.796 millones”, precisó Max Capital.
Según el Indec, la balanza de pagos registró un superávit de cuenta corriente de USD 2.214 millones en el segundo trimestre de 2026, mientras que la cuenta financiera registró una salida neta de capitales de USD 2.542 millones.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
“El saldo de cuenta corriente pasó a ser positivo desde un déficit de USD 2.452 millones en el segundo trimestre de 2025, explicado principalmente por un mayor saldo comercial (USD 9.293 millones frente a USD 2.668 millones en el segundo trimestre de 2025), con exportaciones creciendo 30,9% interanual e importaciones cayendo 0,7% interanual. La cuenta de servicios registró un déficit de USD 2.102 millones, explicado principalmente por el déficit turístico de USD 1.229 millones”, detalló Max Capital.
Business,Corporate Events,Middle East
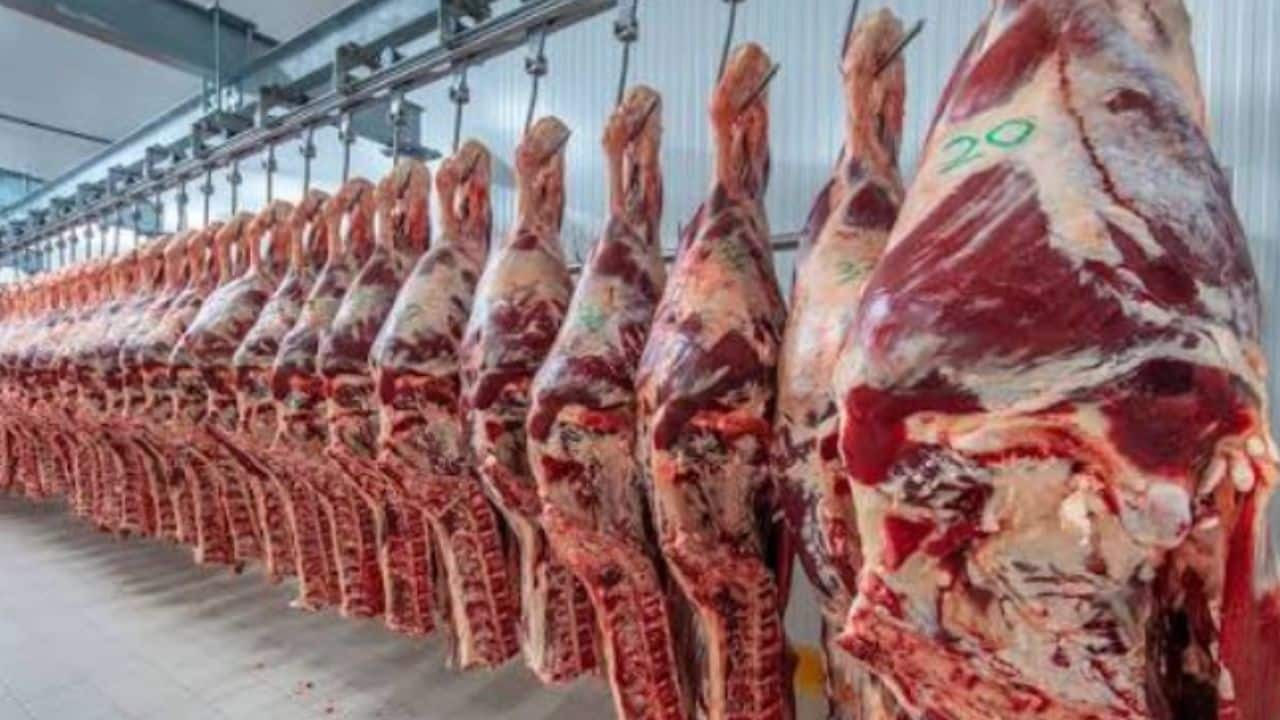
El gobierno confirmó el acuerdo. La lengua vacuna es el producto que más interesa y en el sector anticipan posible suba de su precio en el mercado local
Qué se aprobó exactamente y bajo qué condiciones sanitarias
- La Pampa
- Buenos Aires (con excepción de Carmen de Patagones)
- Mendoza
- San Luis
- San Juan
- La Rioja
- Córdoba
- Santa Fe
- Entre Ríos
- Corrientes
- Misiones
- Chaco
- Santiago del Estero
- Catamarca
- Tucumán
- Jujuy
- Salta
- Formosa
Un mercado exigente que paga bien pero de volúmenes acotados
El escenario doble de la carne y el efecto sobre la lengua
Qué puede pasar con el precio de la lengua
Dos décadas de idas y vueltas
Cuáles fueron las reacciones de la industria local
exportaciones,carne,japon,Economía,Económica,Economia politica,Que es economía,Economía definición

El Gobierno aprobó un nuevo RIGI por más de USD 1.300 millones para la fabricación de un vehículo eléctrico en el país

Tras el fallo de la Corte, Elisa Carrió reclamó a Diputados que rechace el DNU de extranjerización de tierras

La reacción de Javier Milei al cruce en Diputados entre Juan Grabois y dos legisladores libertarios: “Esto es lo que enfrentamos a diario”

Estados Unidos: cómo la IA podría ayudar a frenar el avance de las pitones birmanas en los Everglades

Es una de las influencers más querida del país por humilde y buena mina, fue mamá hace 8 meses y ya está embarazada de nuevo: «¿Cómo pasó? Y bueeeeno…»

Mayra Mendoza vistió un pantalón de Boca durante una sesión en la Legislatura, recibió críticas y salió al cruce

Cómo deciden las empresas exitosas si endeudarse en moneda local o extranjera

El obispo de San Justo alertó que la asistencia alimentaria volvió a niveles de pandemia

El shock que monitorea el Gobierno, los pronósticos para la economía y la interna libertaria que se profundiza