ECONOMIA
Cuál es el billete más valioso del mundo: los gemelos al tope del podio y el preferido como reserva de valor

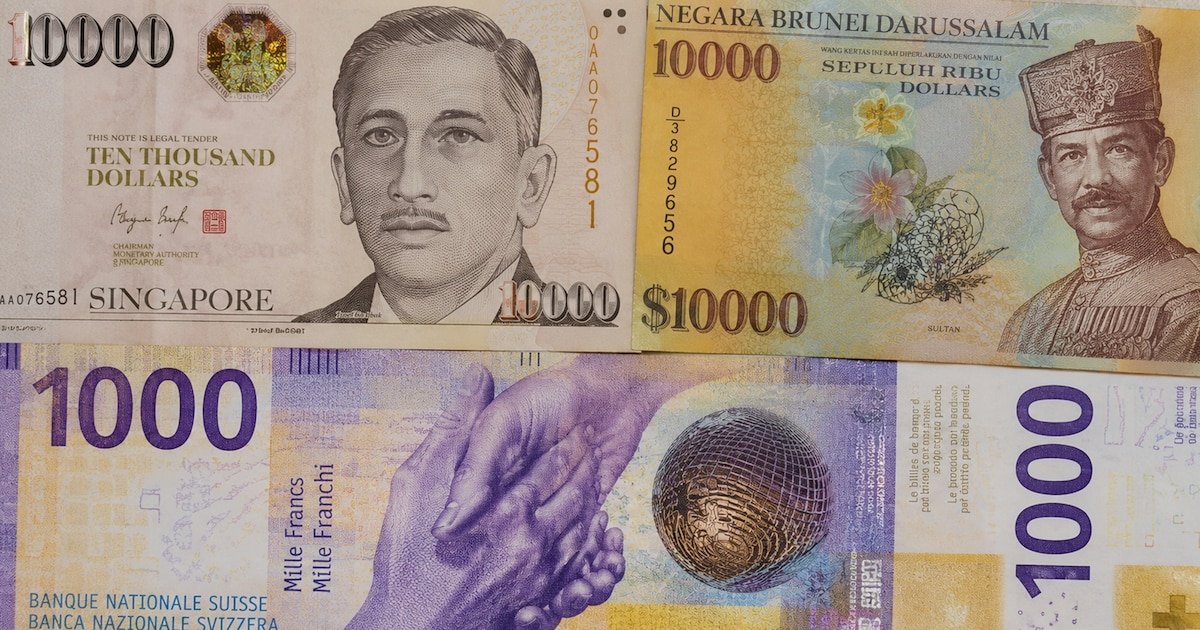
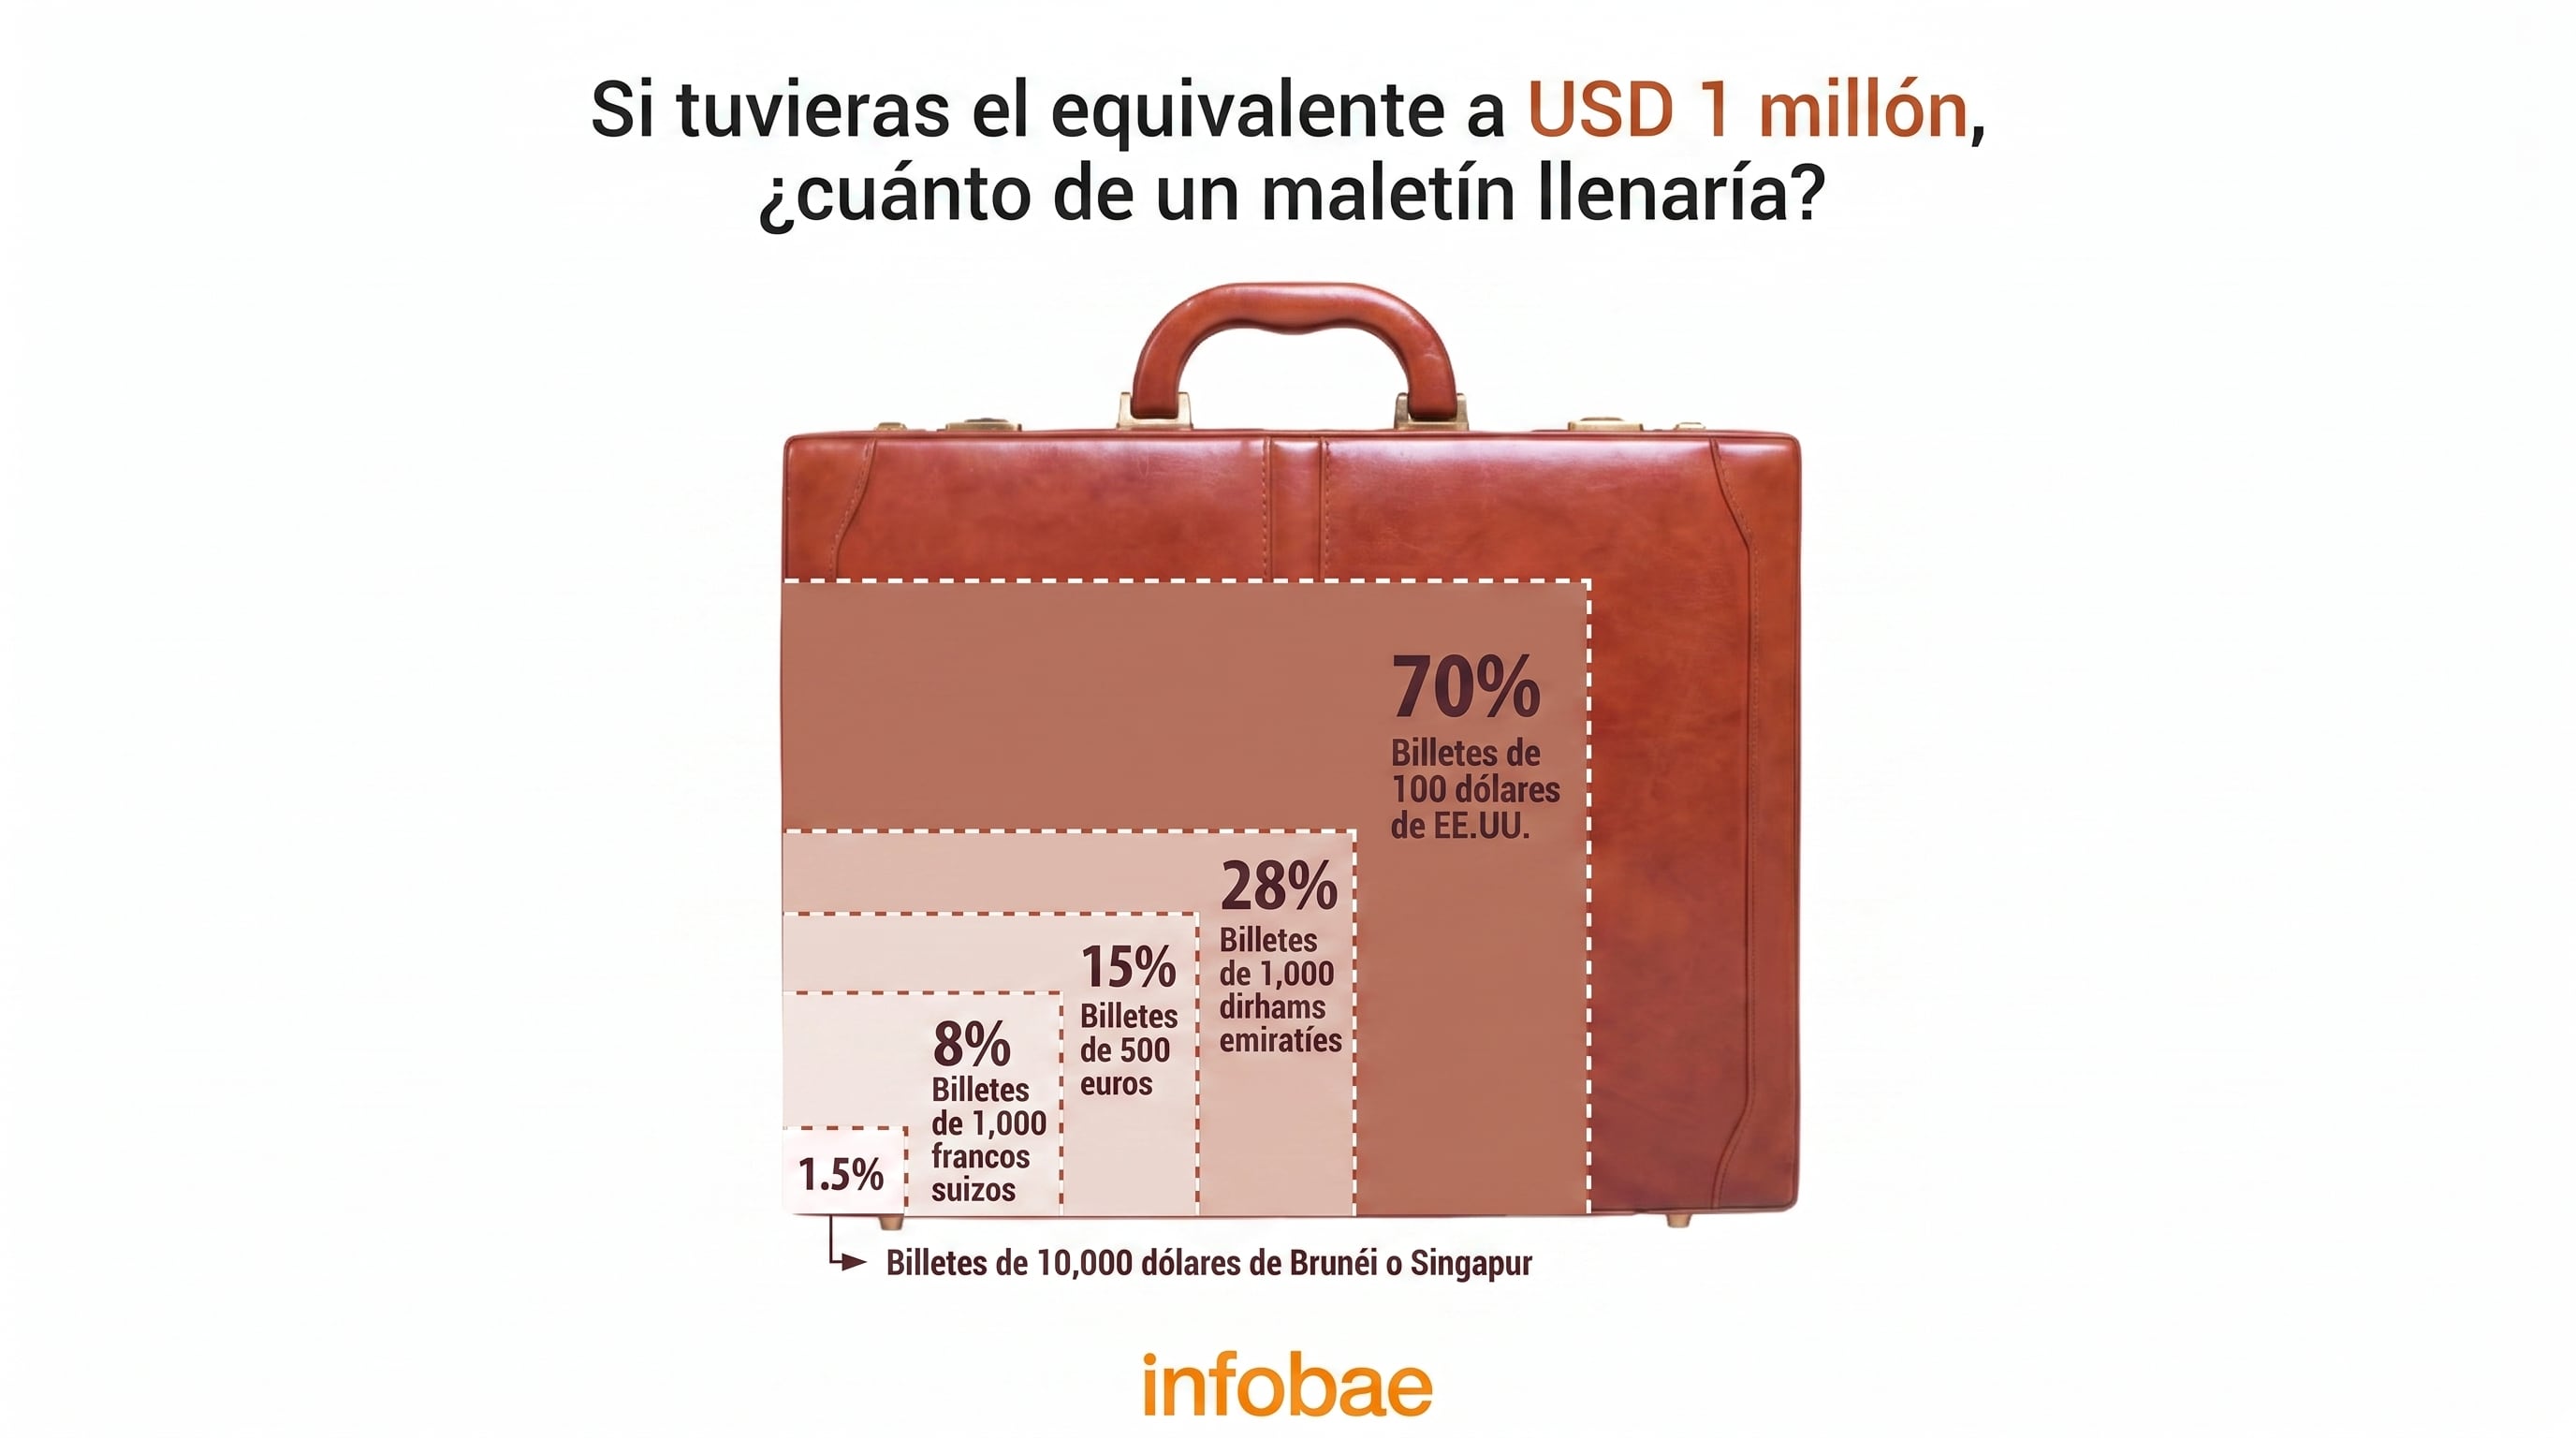
En el universo de la moneda fiduciaria, algunos billetes destacan por su extraordinario valor nominal y por las particularidades que los rodean. El billete de 10.000 dólares de Brunéi, junto a su par exacto de Singapur, encabeza la lista de los billetes de mayor valor facial que aún conservan estatus de curso legal. La existencia de estos denominados “gemelos” llama la atención no solo por su equivalencia monetaria, sino también por el contexto económico y regulatorio que los respalda, así como por la forma en que son percibidos tanto por autoridades financieras como por actores del mercado internacional.
La divisa de Brunéi mantiene una paridad exacta de uno a uno con el dólar de Singapur gracias a un acuerdo de Currency Board entre ambos países. Esto significa que, a efectos prácticos, cualquier billete de Brunéi puede intercambiarse por su equivalente en Singapur sin pérdida de valor. Según información publicada por el Fondo Monetario Internacional, la equivalencia vigente entre estas monedas y el dólar estadounidense se ubica en 0,78 por cada unidad local. Así, el billete de 10.000 dólares de Brunéi tiene un valor de 7.800 dólares estadounidenses, cifra idéntica a la que corresponde al billete de 10.000 dólares de Singapur.
La emisión de billetes de alta denominación responde a varias motivaciones históricas y políticas. En la actualidad, tanto Brunéi como Singapur han dejado de imprimir nuevas series de sus billetes de 10.000, aunque los ejemplares existentes siguen siendo aceptados como medio de pago legítimo. Las medidas de control y el endurecimiento de las normativas sobre lavado de dinero impulsaron este cambio. La autoridad monetaria de Brunéi decidió retirar gradualmente estos billetes del mercado para reducir los riesgos asociados a transacciones ilícitas y a la acumulación de grandes sumas fuera del sistema bancario formal.
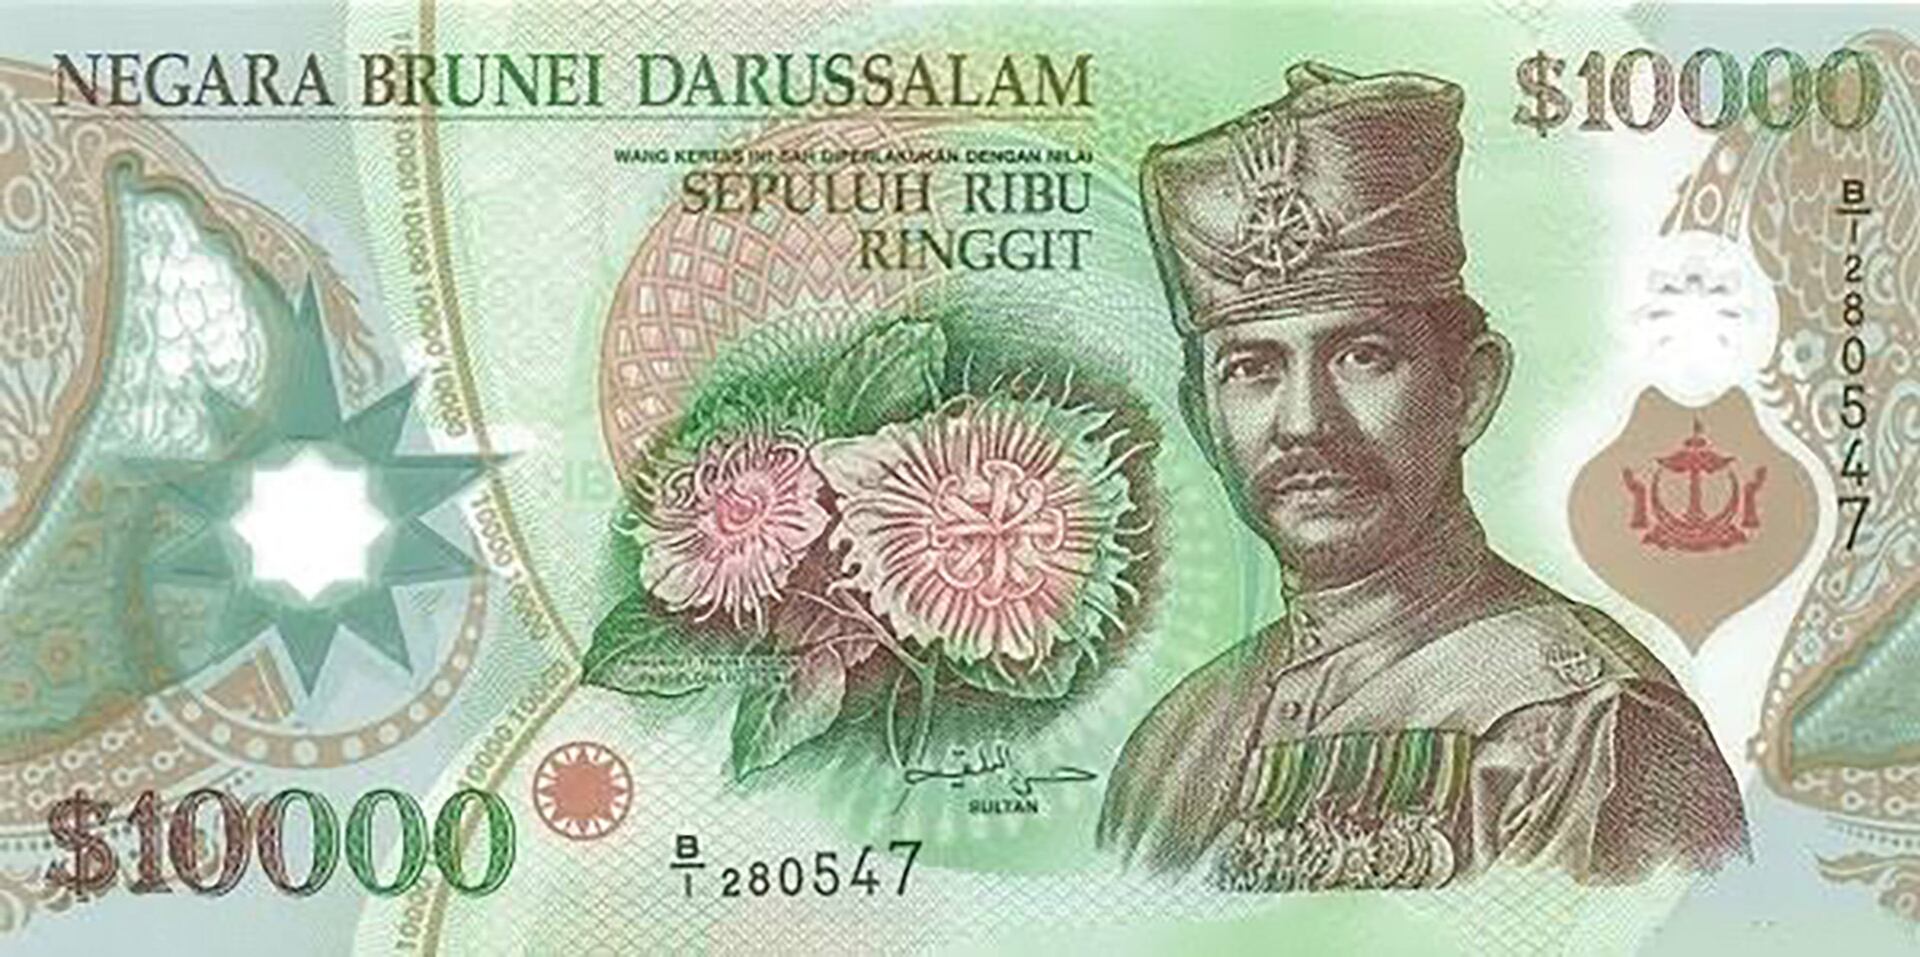
El dólar de Brunéi se sostiene sobre una base de estabilidad y respaldo institucional. Cada billete y moneda en circulación se respalda con reservas de divisas extranjeras gestionadas por la autoridad monetaria central del país. Además, la economía del sultanato cuenta con un fuerte aval proveniente de los ingresos petroleros y gasíferos, así como de sus fondos soberanos. Este esquema otorga confianza al sistema y facilita el mantenimiento del tipo de cambio fijo con Singapur, otro centro financiero de referencia en el sudeste asiático.
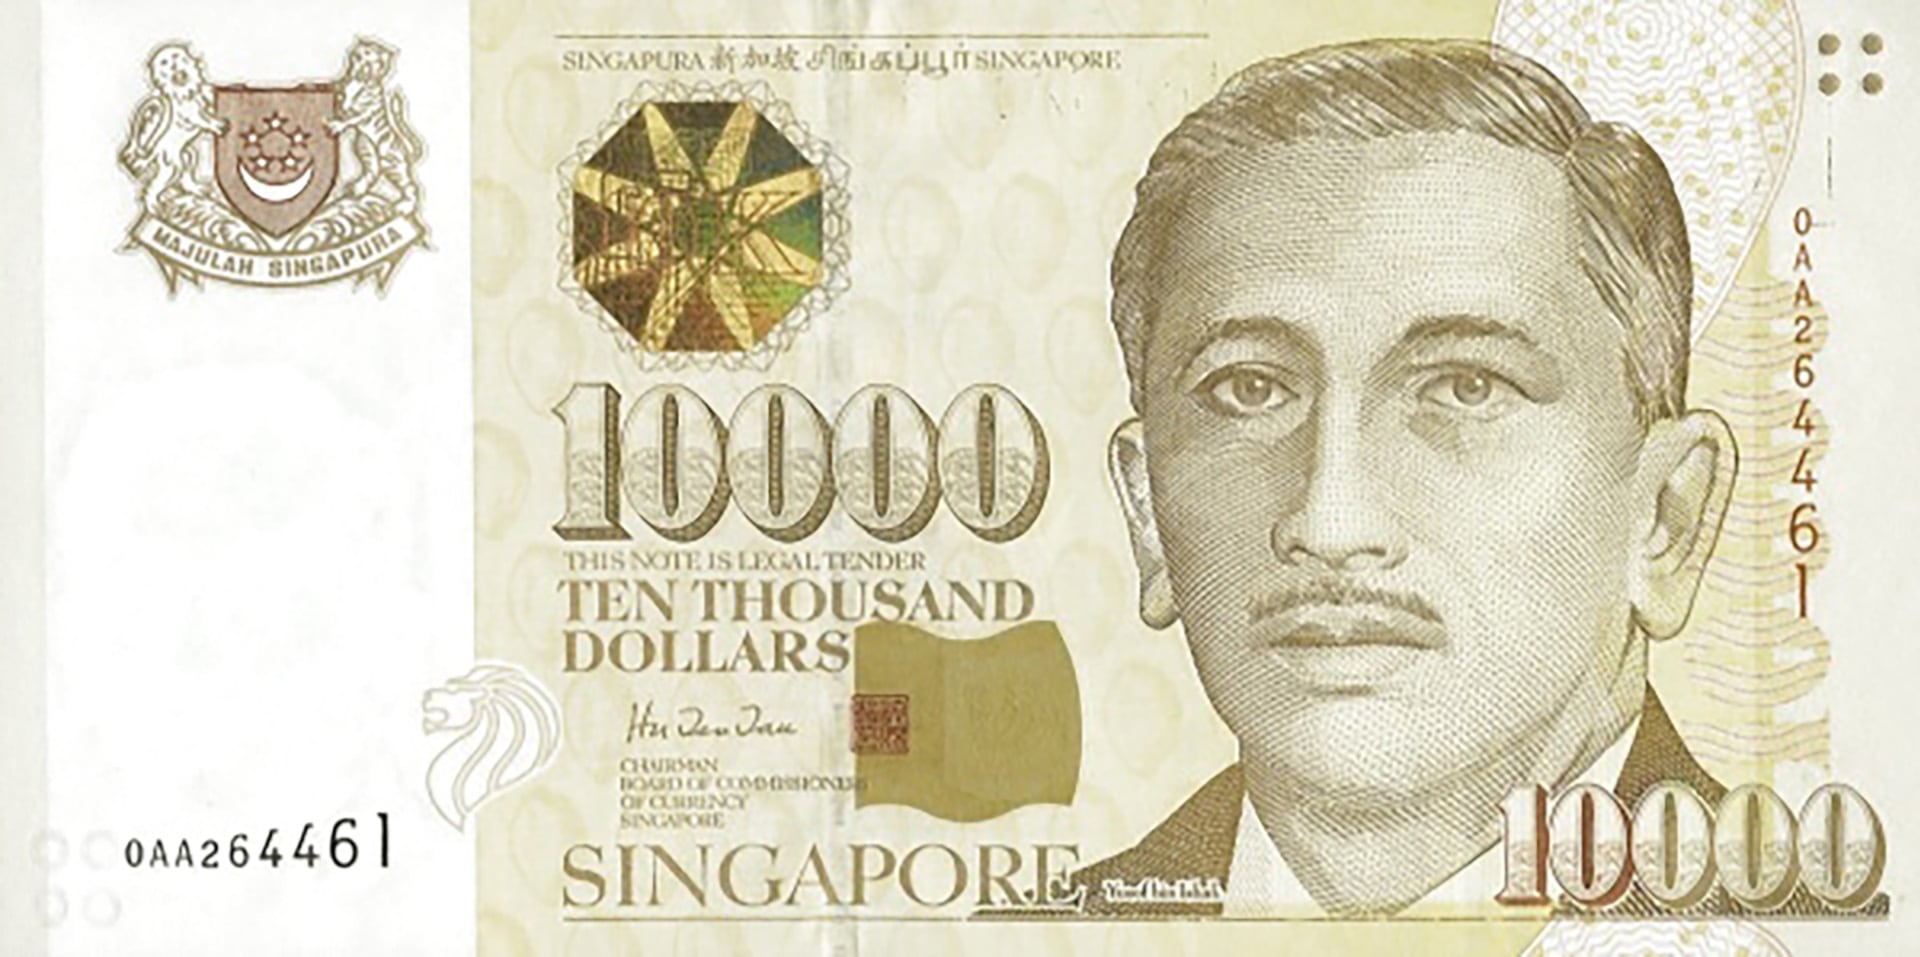
El acuerdo de paridad entre Brunéi y Singapur garantiza que ambos billetes gemelos se cotizan en el mismo rango frente al dólar estadounidense. Los bancos centrales de ambos países mantienen mecanismos de respaldo mutuo que aseguran la viabilidad del sistema. Las autoridades de Brunéi, por ejemplo, han remarcado que el respaldo de su moneda se apoya en activos líquidos y en una política de reservas prudente. Por su parte, los funcionarios de Singapur optaron en 2014 por dejar de emitir el billete de 10.000 dólares, pero permitieron que los ejemplares circulantes conservaran su estatus de curso legal.
La circulación real de estas piezas de alto valor resulta limitada. Según el análisis difundido por el Fondo Monetario Internacional, los billetes de 10.000 dólares de Brunéi y Singapur no figuran entre los instrumentos de preferencia para la formación de reservas internacionales. Su bajo nivel de liquidez global dificulta que los bancos centrales extranjeros o los grandes fondos globales los seleccionen como activos estratégicos. Tampoco disfrutan de reconocimiento extendido fuera de sus mercados de origen. El acceso a estas piezas en el circuito internacional de divisas es excepcionalmente reducido, una situación que desincentiva su uso fuera de Asia.
El control de capitales en Brunéi refuerza esta restricción. Las normas internas limitan las transferencias de grandes sumas de efectivo y establecen barreras a la exportación de moneda local. Las casas de cambio y los bancos internacionales suelen tratar al dólar de Brunéi con cautela. Su aceptación fuera de las fronteras del sultanato y de Singapur es prácticamente nula, salvo acuerdos puntuales para operaciones comerciales específicas. Esto contrasta con la situación de divisas como el dólar estadounidense o el euro, que se utilizan ampliamente como reservas y como medio de pago en mercados globales.
El retiro de los billetes de alta denominación también responde a preocupaciones sobre la transparencia en el sistema financiero. Las autoridades de Brunéi, siguiendo recomendaciones internacionales, impulsaron la retirada progresiva de los billetes de 10.000 dólares para evitar que se conviertan en herramientas atractivas para el lavado de activos. El Fondo Monetario Internacional remarcó que la eliminación gradual de estos billetes buscó desalentar el almacenamiento de grandes sumas fuera de los canales bancarios formales y mejorar la trazabilidad del dinero en circulación.
En el ranking de billetes de mayor valor nominal que siguen activos y en circulación regular, el tercer puesto lo ocupa el billete de 1.000 francos suizos. Su valor ronda los 1.250 dólares estadounidenses al tipo de cambio actual. A diferencia de los billetes asiáticos de 10.000, el franco suizo destaca como la pieza de mayor denominación que aún se imprime y se distribuye en grandes cantidades. Su circulación en Suiza resulta habitual tanto para grandes pagos como para operaciones comerciales y bancarias, y su aceptación es amplia en todo el territorio nacional.
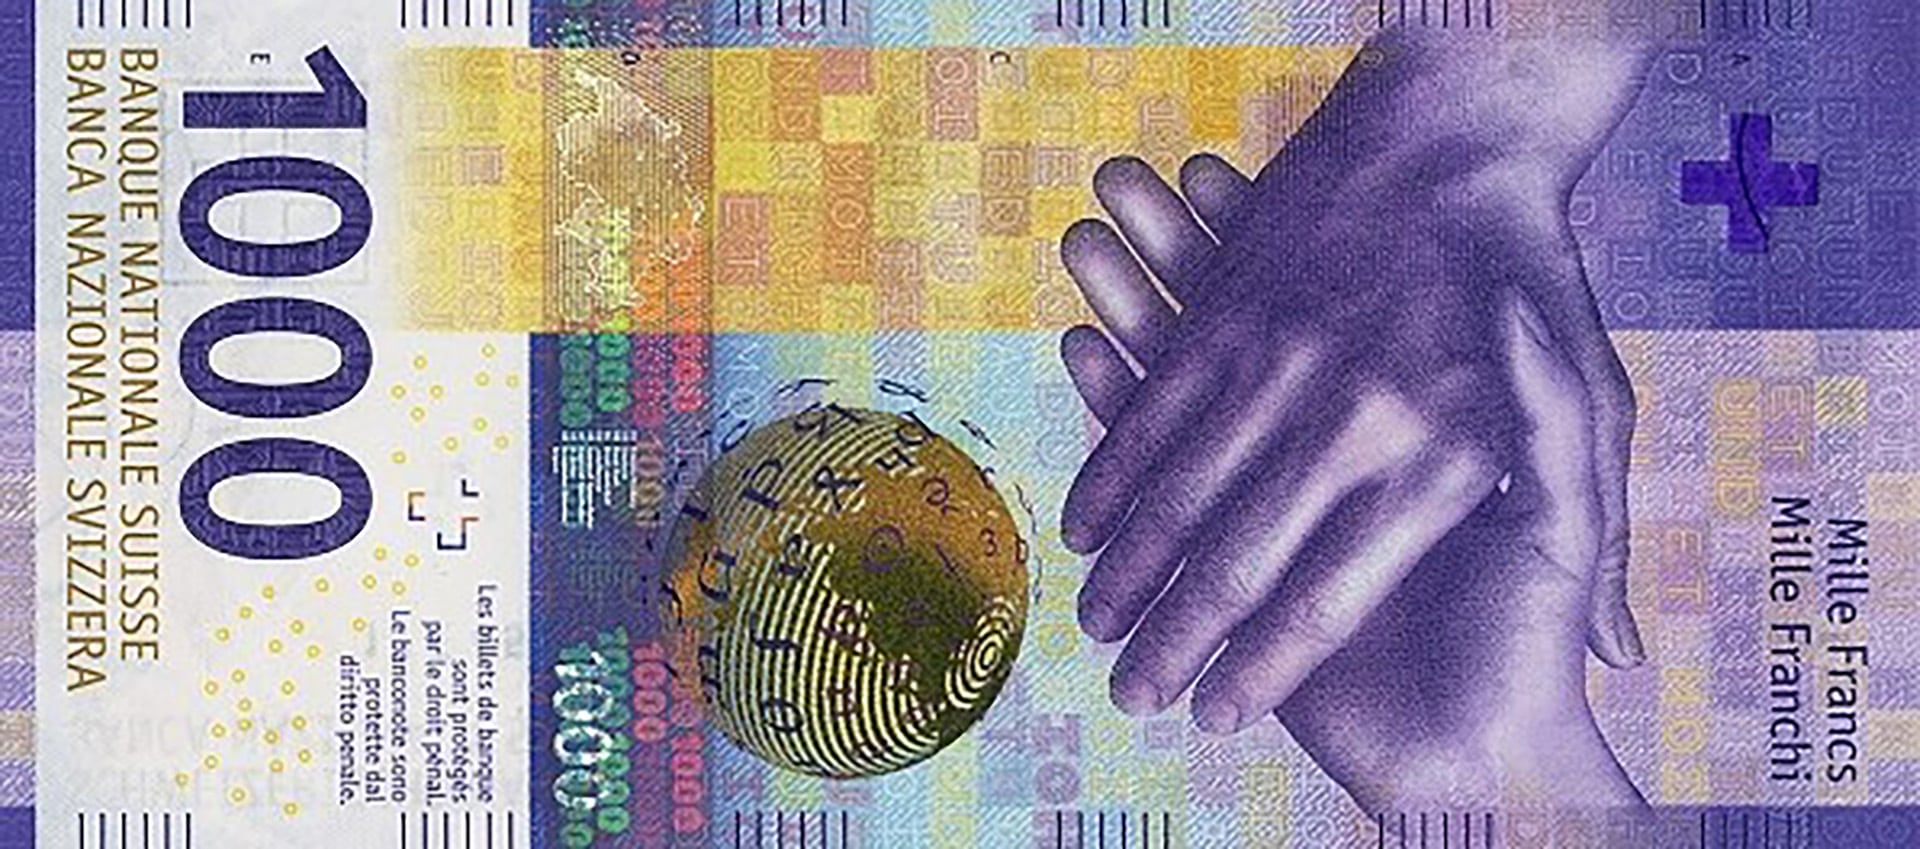
El franco suizo, además de su alto valor facial, goza de prestigio como activo de reserva internacional. Su estabilidad, el respaldo de la economía suiza y la confianza histórica en el sistema bancario helvético favorecen que bancos centrales y fondos institucionales lo incluyan en sus carteras. El Fondo Monetario Internacional reconoce que el billete de 1.000 francos suizos es el preferido entre las grandes denominaciones para reservas, dado que reúne liquidez, seguridad institucional y aceptación global.
La comparación entre los billetes de Brunéi, Singapur y Suiza pone en evidencia los contrastes en cuanto a función y utilidad. Mientras los “gemelos” asiáticos representan un caso singular de alto valor facial y baja circulación internacional, el billete suizo se posiciona como el instrumento más elegido para fines de atesoramiento y respaldo en el mercado global. Los controles internos y el contexto regulatorio influyeron en estos desarrollos, modelando el lugar que ocupa cada pieza en la economía financiera internacional.
La decisión de mantener algunos billetes de alta denominación como curso legal responde a intereses diversos. En países como Suiza, estos billetes facilitan grandes transacciones legales y resultan útiles para quienes buscan movilidad de fondos en efectivo sin recurrir a transferencias electrónicas. En el caso de Brunéi y Singapur, el retiro progresivo de estos instrumentos respondió a recomendaciones internacionales y a la necesidad de robustecer el sistema contra delitos financieros.
Las autoridades de Brunéi y Singapur han enfatizado su compromiso con los estándares internacionales en materia de prevención de lavado de activos. El Fondo Monetario Internacional cita que el endurecimiento de los controles sobre la circulación de billetes de alta denominación obedeció a la preocupación global por los flujos ilícitos y la financiación de actividades ilegales. La cooperación entre ambos países y la política de respaldo total en reservas buscan sostener la credibilidad de sus sistemas monetarios y evitar vulnerabilidades.
El atractivo de las monedas de alta denominación se sostiene en parte por la percepción de estabilidad y solvencia de los países emisores. En el caso del dólar de Brunéi, la fortaleza de los ingresos petroleros y el volumen de los fondos soberanos refuerzan la confianza de los actores locales. Esta confianza se traslada, en parte, a su par de Singapur, gracias al acuerdo de paridad y a la integración financiera entre ambos mercados.
La posición del franco suizo obedece a una tradición de estabilidad y a la política de independencia del Banco Nacional Suizo. El billete de 1.000 francos se mantiene en circulación activa y es ampliamente aceptado en operaciones comerciales de gran envergadura. Según el Fondo Monetario Internacional, la fortaleza y la aceptación internacional de la moneda suiza explican su preferencia como activo de reserva entre los bancos centrales y los grandes fondos internacionales.
La coexistencia de billetes de alto valor nominal con políticas estrictas de control y supervisión pone de relieve los desafíos de los sistemas financieros contemporáneos. El caso de Brunéi y Singapur ilustra cómo los acuerdos bilaterales y el respaldo institucional pueden sostener la existencia de instrumentos singulares, aun cuando su uso en el circuito internacional permanezca acotado. Por su parte, el franco suizo consolida su lugar como el principal referente global para operaciones que requieren alta denominación y liquidez.
Las autoridades monetarias de Brunéi, Singapur y Suiza continúan evaluando el impacto de estos billetes en sus sistemas financieros y ajustan sus políticas para responder a los desafíos de la economía global. Los billetes de 10.000 dólares de Brunéi y Singapur, junto al de 1.000 francos suizos, se mantienen como símbolos de las diferentes estrategias nacionales frente a la demanda de instrumentos de alto valor y a la necesidad de preservar la integridad del sistema financiero internacional.
billetes,dólar,franco suizo,Singapur,Brunéi,Suiza








La Ley de Modernización Laboral estableció que los empleadores privados deberán realizar una contribución mensual equivalente al 1% de las remuneraciones computables en el caso de las grandes empresas y del 2,5% para las micro, pequeñas y medianas empresas

La CNV habilitó dos grandes vehículos para administrar estos recursos: Fondos Comunes de Inversión Abiertos destinados al FAL y Fideicomisos Financieros FAL
- Cada empleador puede elegir la entidad habilitada y el vehículo en el que se administrarán sus recursos.
- El régimen contempla portabilidad entre vehículos y administradores y,
- cuando una empresa no realiza la elección correspondiente, existe un mecanismo de asignación de oficio.

La regulación establece criterios de seguridad, liquidez, diversificación, transparencia y preservación del capital
- empresas y proyectos que busquen financiamiento, y
- ahorro dispuesto a financiarlos.
- Financiarse a plazos mayores.
- Emitir más obligaciones negociables.
- Estructurar proyectos de infraestructura.
- Desarrollar crédito de largo plazo.
- Reducir progresivamente la dependencia del financiamiento bancario o del capital propio.
- Los aportes ingresan todos los meses.
- Los recursos se invierten.
- Las inversiones generan rendimiento.
- Ese rendimiento se reinvierte.
- Nuevos aportes vuelven a ingresar al mes siguiente.

El FAL alinea el crecimiento del mercado de capitales con el crecimiento del empleo registrado

- Uno que recibirá recursos todos los meses.
- Uno cuyo patrimonio podrá crecer junto con el empleo formal.
- Y uno que puede ayudar a transformar ahorro argentino en financiamiento para la economía argentina.
reforma laboral,Fondo de Asistencia Laboral,recibo de sueldo,costo laboral,Argentina,empleo,indemnización,aportes patronales,seguridad social,economía
La economía tradicional suele trabajar con rendimientos decrecientes: incorporar una unidad adicional de capital genera un aumento de producción, pero cada vez menor

- El umbral de declive. Por debajo de determinada escala, la economía no genera suficientes recursos para sostener la acumulación de capital.
- El piso de estancamiento, una zona en la que la economía puede sobrevivir, pero todavía no tiene los incentivos suficientes para iniciar una expansión autosostenida.
- El umbral de despegue. Superado ese punto, los rendimientos crecientes hacen que la inversión genere condiciones para nuevas inversiones. ¿Y Bellman?

La mayor escala atrae proveedores y capital. Los proveedores reducen costos

- Escenario A: continuidad del programa de Milei: Simplemente imaginemos que un segundo gobierno mantiene durante varios años una combinación de equilibrio fiscal, estabilidad monetaria, desregulación, apertura, reformas pro-inversión y expansión de sectores exportadores. Si el crecimiento pasara gradualmente de 4% a 5%, luego a 6% y finalmente a 7% a medida que se acumulan inversiones y aparecen efectos de escala, Argentina podría acercarse al umbral de despegue. Si se toma el PBI de 2027 como 100, una trayectoria ilustrativa de ese tipo llevaría el índice hacia 210 unidades en 2040. Esto implica que, si se materializara esa trayectoria, la acumulación podría comenzar a generar una dinámica de rendimientos crecientes.
- Escenario B: triunfo opositor (¿Kicillof?) y regreso a la tasa histórica de crecimiento. Parte de una hipótesis diferente: un cambio de régimen económico y una evolución del PBI similar a la observada por Argentina durante los últimos 15 años. Entre 2011 y 2025, el crecimiento promedio anual del PBI argentino fue de aproximadamente 0,8%. Si esa tasa se mantuviera durante todo el período 2027-2040, y nuevamente hacemos 100 al PBI de 2027, el resultado sería muy diferente al escenario de crecimiento acelerado: en 2040 el nivel del PBI sería aproximadamente 110 unidades. Es decir, después de 13 años, la economía habría aumentado apenas alrededor de un 10% respecto del punto de partida, contra 110% en el escenario anterior.
El contraste entre el escenario A y el B es enorme. Una diferencia aparentemente pequeña en la tasa de crecimiento anual, sostenida durante muchos años, termina produciendo diferencias extraordinarias

El umbral puede ser el punto de transición hacia un proceso endógeno, donde, en una economía que lo atraviesa, el crecimiento empieza a generar las condiciones para producir más crecimiento

El énfasis permanente del presidente Milei acerca de la importancia de la inversión en capital humano podría anunciar su intención de fusionar ambos enfoques para obtener un resultado mucho más potente aún
ECONOMIA
Daniel Schteingart, de Fundar: “2025 fue el primer año en 30 donde el PBI creció y el empleo formal privado cayó”
“No es casualidad que el gobierno de Alberto Fernández terminara con el menor desempleo desde 1991, pero también con la mayor inflación desde 1991″

“En el corto plazo, la variación de la pobreza y la informalidad a nivel nacional está muy condicionada por lo que ocurre con la economía en su conjunto y, por lo tanto, por políticas que dependen fundamentalmente del gobierno nacional”

“Para bajar sustancialmente la informalidad se necesitan varias cosas al mismo tiempo. La primera, sin la cual todo lo demás es imposible, es crecer durante bastante tiempo”
- Porque genera los dólares que la Argentina necesita para que el resto de la economía pueda crecer sin chocar recurrentemente con la falta de divisas. Es una condición de posibilidad, aunque no suficiente: hoy exportamos bastante más y, sin embargo, la economía está planchada.
- Porque esos sectores pueden generar mucho más empleo indirecto si traccionan un entramado denso de proveedores industriales y de servicios: ingeniería, metalmecánica, químicos, transporte, software o construcción.

“Hacen falta políticas horizontales: simplificar la contratación y la registración, reducir los costos de formalización para trabajadores de bajos salarios y empresas chicas, mejorar la fiscalización y, sobre todo, aumentar la productividad”

“El Indec prevé que entre 2025 y 2040 Neuquén va a pasar de ser el 1,5% de la población argentina al 1,6%: no es un cambio para nada titánico”

“La historia es, simultáneamente, de progreso en términos absolutos y decadencia en términos relativos, y eso no es necesariamente una contradicción”
- Argentina no está ni cerca de ser uno de los peores países del mundo: en la enorme mayoría de los indicadores de desarrollo estamos de mitad de tabla para arriba, comparado con la media mundial y regional. Somos más ricos, educados, democráticos, vivimos más años, reportamos más satisfacción con la vida y somos cívicamente más tolerantes que gran parte de los países. En ese sentido, no somos un país de mierda.
- Contrariamente a lo que creemos, las condiciones de vida de Argentina tendieron a mejorar en el largo plazo. Me peleo bastante con el discurso nostálgico de que hace 50 o 100 años vivíamos mejor. En casi todo, vivíamos peor. Hoy somos más ricos, democráticos, culturalmente tolerantes, vivimos más años, tenemos mucha menos mortalidad infantil, más años de escolarización y menos hacinamiento que entonces.
- La más triste, es que aun cuando progresamos, otros países lo hicieron de forma mucho más rápida que nosotros y nos fueron pasando. Así, la Argentina se fue cayendo de los rankings de casi cualquier indicador de desarrollo, y se fue volviendo cada vez más irrelevante a nivel global. Chile, España, Polonia o Corea del Sur son ejemplos de países que unas décadas atrás vivían peor que nosotros y hoy nos superaron en la mayoría de las métricas de desarrollo, no porque nosotros retrocediéramos, sino porque ellos avanzaron más rápido. Por eso el “todavía” del título: si la tendencia de las últimas décadas sigue, Argentina un día va a dejar de ser un país de mitad de tabla para arriba, y va a empezar a pelear el descenso.

“A pesar de nuestras quejas recurrentes, Argentina da relativamente bien en los rankings mundiales de felicidad”

De “tranquilo, no estoy imputado” a seis investigaciones: el cerco judicial que ahora enfrenta el mandamás del fútbol argentino

Exclusive: Trump envoy blasts South Africa over hateful ‘kill’ chant, says country is drifting toward US foes

Iran could move shadow war in a dangerous direction, experts warn on back of two possible terror attacks

Ella tiene 40 años y su marido 59, pero se enamoró de un joven de 27 y se acaba de separar tras ser descubierta por su esposo siendo infiel: «Comenzó a…»

EEUU pidió “desescalar” la tensión entre Argentina y Reino Unido por Malvinas

Voto en el exterior para las elecciones en Brasil: ¿cómo votan los brasileños residentes en la Argentina?

Ley de Tierras: la CGT repudió el fallo de la Corte Suprema y le exigió a Diputados que rechace el DNU de Milei

Luto en el periodismo: murió a los 58 años una de las conductoras más famosas y reconocidas de la TV, luchando contra un cáncer cerebral

Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre

“Soy de Boca, ¿cuál es el delito?”: Mayra Mendoza respondió las críticas y apuntó contra la Corte por el fallo que habilitó la venta de tierras

 POLITICA2 días ago
Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre
- INTERNACIONAL3 días ago
Caso Mariaca: un ministro paraguayo acusó a funcionarios bolivianos de proteger al narco Sebastián Marset
- POLITICA3 días ago
Desde San Juan y en modo campaña, Máximo Kirchner dijo que los jueces de la Corte “desconocen la soberanía”