Connect with us

ECONOMIA

Indemnizaciones: cuáles son las claves del fondo que reglamentó el Gobierno y qué dicen los analistas

Published

on


A pesar de que el Gobierno prorrogó la entrada en vigencia del Fondo de Asistencia Laboral (FAL) hasta noviembre, para evitar una mayor caída de la recaudación, esta semana avanzó en la reglamentación y definió en qué instrumentos podrá invertirse el dinero del fondo para pagar indemnizaciones.

Bajo la perspectiva de referentes del mercado, el nuevo esquema presenta ventajas y algunos puntos débiles. Pero no son los únicos que tienen dudas, ya que en la mesa chica del equipo económico se preguntan si mejorará la capacidad fiscal para su puesta en marcha en la fecha prevista.

Advertisement

La Resolución 1276/2026 determinó que los recursos del FAL solo podrán invertirse en instrumentos financieros o valores negociables argentinos, quedando excluidas las inversiones en moneda extranjera o en activos fuera del país. A la vez, deberán crearse de manera específica para cumplir con la ley laboral y no podrán mezclarse con los Fondos Comunes de Inversión (FCI) existentes, aunque mantendrán una estructura similar.

Los fondos aportados podrán destinarse exclusivamente a cuatro tipos de instrumentos: deuda del Estado Nacional, títulos provinciales o de la Ciudad Autónoma de Buenos Aires (CABA), depósitos en entidades financieras autorizadas por el Banco Central (BCRA) y obligaciones negociables de empresas privadas emitidas en Argentina. En todos los casos, los activos deberán estar denominados y pagados en pesos.

Los instrumentos deberán contar con autorización de oferta pública, negociación en mercados autorizados por la CNV y calificación “AAA”. (Foto: Reuters)

Tanto los instrumentos privados como los provinciales deberán contar simultáneamente con autorización de oferta pública, negociación en mercados autorizados por la Comisión Nacional de Valores (CVN) y calificación “AAA” de al menos dos agencias calificadoras habilitadas por la CNV. Esta restricción deja un universo acotado de activos elegibles. Si un instrumento pierde la nota AAA tras su adquisición, podrá permanecer en cartera hasta el vencimiento o liquidarse en un plazo de 180 días.

Advertisement

En cuanto a rentabilidad de las inversiones, estará limitada a cuatro modalidades: tasa fija, tasa mayorista (TAMAR), ajuste por inflación (CER) o ajuste vinculado al dólar. Se permitirá además la inversión en bonos duales que combinen dos de estas modalidades. Para diversificar carteras y limitar riesgos, la norma determina que un FAL podrá invertir hasta 15% en depósitos en una misma entidad financiera, hasta 15% en deuda provincial y de CABA (máximo 5% por jurisdicción), hasta 20% en obligaciones negociables (con tope de 10% por emisor) y hasta 10% en instrumentos “dollar-linked”.

Los administradores de los FAL de los bancos no podrán invertir en instrumentos emitidos por la propia entidad, por sus empresas controladas, controlantes o vinculadas, excepto en depósitos a la vista con fines operativos y transitorios.

La reglamentación impone un piso de liquidez: al menos 10% del patrimonio de los fondos deberá mantenerse en activos líquidos y de bajo riesgo de mercado, como depósitos a la vista, plazos fijos precancelables o letras del Tesoro Nacional a corto plazo. Si el porcentaje cae tras el pago de prestaciones, la entidad tendrá 90 días para recomponer la liquidez mínima.

Advertisement

Ventajas

Para Emilio Botto, jefe de Estrategia e Inversiones de Mills Capital, los FAL nacen como vehículos defensivos y su mandato no es maximizar retorno, sino asegurar prestaciones laborales y preservar valor en pesos. En ese sentido, sostuvo que no compiten con los fondos de renta fija, CER o dollar-linked tradicionales, sino que se posicionan como reservorios de liquidez regulada dentro del sistema financiero.

Además, Botto sumó que con la nueva reglamentación se definieron lineamientos claros, con fortalezas relevantes para el mercado. Entre ellas, destacó la gestión de riesgo crediticio, que se apoya en la exigencia de calificación AAA y en los límites por emisor o jurisdicción, lo que reduce la probabilidad de default y eleva el estándar de calidad de las carteras.

La diversificación forzada, en su visión, también resulta positiva ya que los topes de concentración obligan a construir portafolios balanceados y previenen correlaciones excesivas. Además de la liquidez estructural, con un mínimo del 10% en activos líquidos, que garantiza capacidad de rescate inmediato y mitiga riesgos ante escenarios de estrés. En materia de gobierno corporativo, subrayó la prohibición de autoinversión, lo que elimina conflictos de interés y alinea la gestión con estándares fiduciarios internacionales.

Advertisement

Trade off

Pero la exigencia de calificación AAA, para Botto, se puede convertir en una debilidad ya que el rendimiento se verá acotado al tratarse de un universo de inversión más restringido que limita la posibilidad de capturar spreads adicionales. A su vez, que la escasez de emisiones AAA en Argentina puede derivar en una dependencia estructural del Tesoro Nacional.

La nueva reglamentación del FAL no permite aprovecha el carry trade (Foto: Imagen Ilustrativa Infobae)

Bajo su perspectiva, las reglas establecidas dan una menor flexibilidad operativa, ya que reducen el margen para una gestión activa de duration o para aprovechar oportunidades tácticas de carry trade. Y que los límites de exposición en moneda extranjera restringen alternativas para administrar el riesgo cambiario en escenarios de volatilidad. Además de que la necesidad de mantener altos niveles de liquidez y plazos más cortos condiciona la posibilidad de capturar convexidad o implementar estrategias de curva más sofisticadas.

“Los FAL son vehículos regulados de liquidez, diseñados para brindar seguridad y previsibilidad en un mercado de alta nominalidad. El desafío para los gestores será compatibilizar ese mandato prudencial con la necesidad de preservar el valor de los recursos administrados en distintos escenarios de inflación, tasas y riesgo soberano”, concluyó.

Advertisement

En la misma línea fue Marcelo David, director de la sede regional de La Plata del Instituto Argentino de la Empresa Familiar (Iadef), quien sostuvo que en la principal ventaja que otorga el FAL al empleador es la previsión. “El costo extraordinario de una desvinculación se convierte en un gasto periódico, provisionado y potencialmente capitalizable”, sostuvo.

Pero advirtió que la principal desventaja radica en la inmovilización obligatoria de recursos y la exposición al riesgo financiero: el fondo puede rendir por debajo de la inflación, sufrir fluctuaciones de mercado o resultar insuficiente para cubrir la totalidad de las indemnizaciones, diferencia que seguirá siendo responsabilidad de la empresa. Agregó que persisten dudas operativas, ya que la CNV aún debe definir el régimen de los vehículos de inversión y la entrada en vigencia está prevista recién para noviembre de 2026. “Mejora previsibilidad y fondeo del pasivo laboral, pero no traslada al fondo el riesgo indemnizatorio final del empresario”, señaló.

Dudas puertas adentro

En paralelo a la definición de las reglas de inversión, persisten dudas en el equipo económico sobre la posibilidad de implementar efectivamente el FAL en noviembre. El bajo nivel de recaudación y la falta de repunte de la actividad económica generan incertidumbre respecto a la disponibilidad de recursos para afrontar el costo del sistema.

Advertisement

La ley permite posponer la entrada en vigencia hasta seis meses. El Gobierno ya utilizó cinco meses de prórroga, pasando la implementación de junio a noviembre. Solo queda un mes posible de extensión y, si se supera ese plazo, sería necesario aprobar una nueva ley en el Congreso, opción que algunos funcionarios ya consideran.

El proceso de implementación del FAL queda condicionado a las regulaciones pendientes, pero sobre todo a la evolución de la recaudación fiscal, que a su vez está atada a lo que pase en los próximo meses con la actividad económica.

pesos argentinos,ahorro,FAL

Advertisement

ECONOMIA

El Niño impulsa crecidas en el Litoral y evacúan ganado de campos que quedan bajo el agua

Published

on


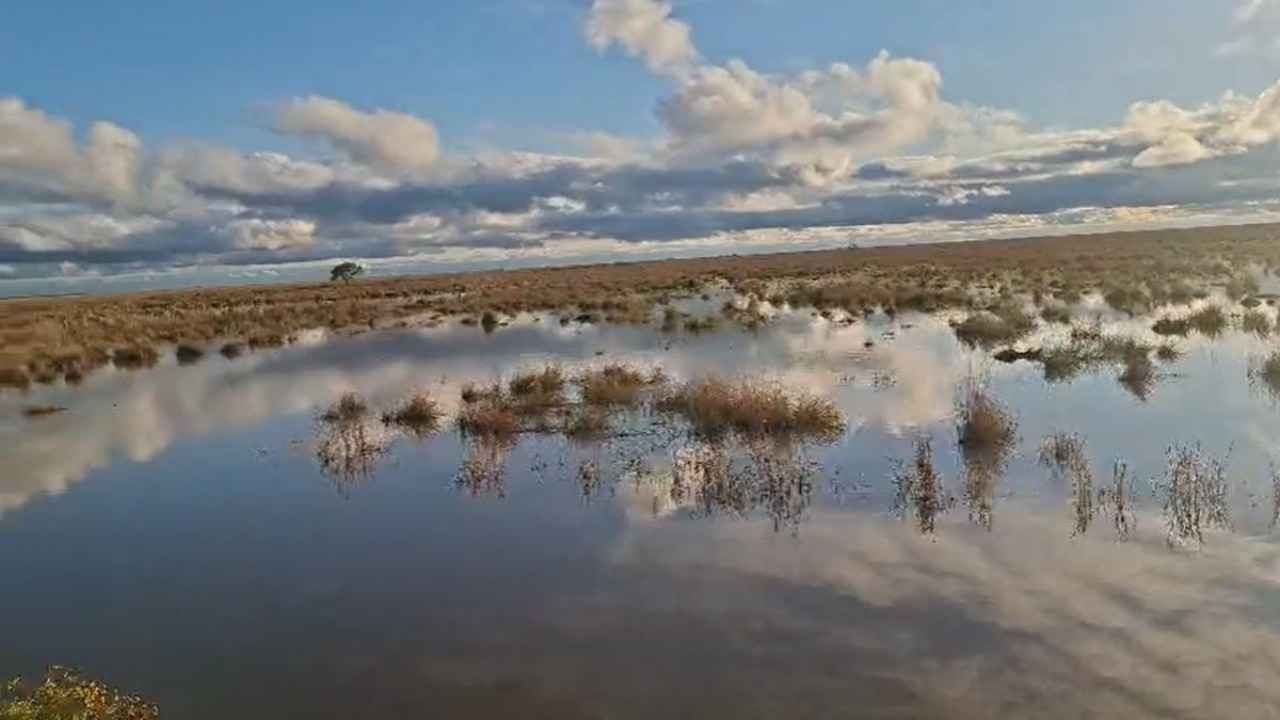
Las crecidas del Uruguay y el Paraná complican campos y caminos rurales. Los productores trasladan animales y se preparan para nuevas subas del agua


Advertisement

Inundaciones en el Litoral: cuándo llegará la crecida del Paraná y qué temen los productores

Río Uruguay: niveles por encima de la evacuación en Corrientes

  • Paso de los Libres (Corrientes): 9,26 metros, frente a un nivel de evacuación de 8,5 metros.
  • Santo Tomé (Corrientes): 10,52 metros, con un nivel de evacuación de 12,5 metros.
  • Concordia (Entre Ríos): 11,5 metros, frente a un nivel de evacuación de 12,5 metros.


el niño,inundaciones,Economía,Económica,Economia politica,Que es economía,Economía definición,Economía mundial

Continue Reading

ECONOMIA

El Banco Central compró otros USD 100 millones y busca fortalecer la “bazuca” de dólares para evitar tensiones en 2027

Published

on


La autoridad monetaria adquirió más de USD 730 millones en lo que va de octubre. (Foto: EFE)

El Banco Central de la República Argentina (BCRA) compró USD 101 millones este martes y ya adquirió más de USD 15.300 millones en lo que va del año. En el equipo económico aspiran a comprar hasta USD 20.000 millones en 2026 con el objetivo de fortalecer la “bazuca” de dólares de la que habló el presidente Javier Milei para evitar tensiones cambiarias de cara a las elecciones presidenciales de 2027.

Desde el inicio de la cuarta fase del programa monetario en enero, el organismo comandado por Santiago Bausili sumó USD 15.301 millones, muy por encima de la meta anual de USD 10.000 millones que había sido pactada con el Fondo Monetario Internacional (FMI).

A la vez, desde finales del mes anterior, la autoridad monetaria aceleró la compra de divisas tanto dentro como fuera del Mercado Libre de Cambios (MLC). En el transcurso de octubre, se hizo de 733 millones de dólares. De esta manera, sobrepasó las adquisiciones del mes previo y todo apunta que superará la cifra de agosto.

Advertisement

En septiembre, las compras del Central totalizaron USD 473 millones, el menor resultado mensual de 2026. El volumen representó una baja frente a los USD 768 millones registrados en agosto y los USD 2.162 millones de julio. Durante junio, la entidad había adquirido USD 1.418 millones; en mayo, USD 2.596 millones; en abril, USD 2.769 millones; en marzo, USD 1.671 millones; en febrero, USD 1.557 millones, y en enero, 1.158 millones de dólares.

En cuanto a las reservas internacionales brutas, experimentaron una caída de USD 117 millones, pese a las compras del BCRA. Así, cerraron en 49.722 millones de dólares.

Advertisement

La “bazuca” de USD 75.000 millones

La referencia a una “bazuca” de USD 75.000 millones apunta a reforzar la confianza del mercado ante una eventual presión sobre el tipo de cambio, con la mirada puesta en las elecciones presidenciales de 2027. Javier Milei difundió esa estimación durante Argentina Week París, al sostener que el Gobierno dispondría de herramientas para responder frente a episodios de inestabilidad.

Según la cuenta oficial, el respaldo potencial reúne USD 20.000 millones obtenidos por el Banco Central mediante compras de reservas desde los comicios de 2025. A esa suma se añaden otros USD 20.000 millones de un swap con Estados Unidos y un monto equivalente de un mecanismo similar con China. Los USD 15.000 millones restantes provendrían de la venta de contratos de dólar futuro, una intervención que podría incidir en las cotizaciones del mercado de contado.

Más allá de las declaraciones presidenciales, el debate excede el monto anunciado y se concentra en la disponibilidad inmediata de esos recursos. Parte de las reservas adquiridas pudo destinarse a vencimientos o intervenciones anteriores.

Advertisement

Los swaps —acuerdos de intercambio de monedas entre bancos centrales— dependen de condiciones políticas y operativas para su uso. A la vez, las operaciones en el mercado de futuros están sujetas a los límites previstos en el acuerdo con el FMI.

La señal llega mientras el Ejecutivo procura mantener el régimen de bandas cambiarias sin recurrir a ventas de divisas del BCRA. En paralelo, busca fortalecer las reservas para atender los próximos compromisos de deuda.

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

Advertisement

El dólar operó estable

Con operaciones por USD 580,4 millones en el segmento de contado, el dólar mayorista avanzó 50 centavos y cerró a $1.513. En lo que va de octubre, acumula una baja de seis pesos, equivalente al 0,4 por ciento.

La cotización se movió dentro de un rango acotado, en una jornada con buena oferta de divisas y una licitación de deuda del Tesoro. El mercado también procesó el dato de inflación de septiembre, que fue de 1,9%, dos décimas por encima del registro de agosto. La variación interanual llegó al 33,4%, mientras que el dólar mayorista subió $153 —un 11,3%— en los últimos 12 meses, desde los $1.360 del 14 de octubre de 2025.

El BCRA fijó en $1.934,07 el límite superior de la banda cambiaria. De ese modo, el tipo de cambio mayorista se ubicó $421,07, o 27,8%, por debajo de ese techo. Se trató de la mayor distancia desde el 21 de abril de 2025, cuando alcanzó el 28,4%, dentro del régimen que entró en vigencia el 14 de abril de ese año.

Advertisement

En el Banco Nación, el dólar al público se mantuvo en $1.535 para la venta. El dólar blue tampoco registró cambios y terminó en $1.550, luego de tocar $1.555 durante las primeras operaciones.

edifico,elecciones presidenciales,exterior,sede banco central de argentina en buenos aires

Advertisement
Continue Reading

ECONOMIA

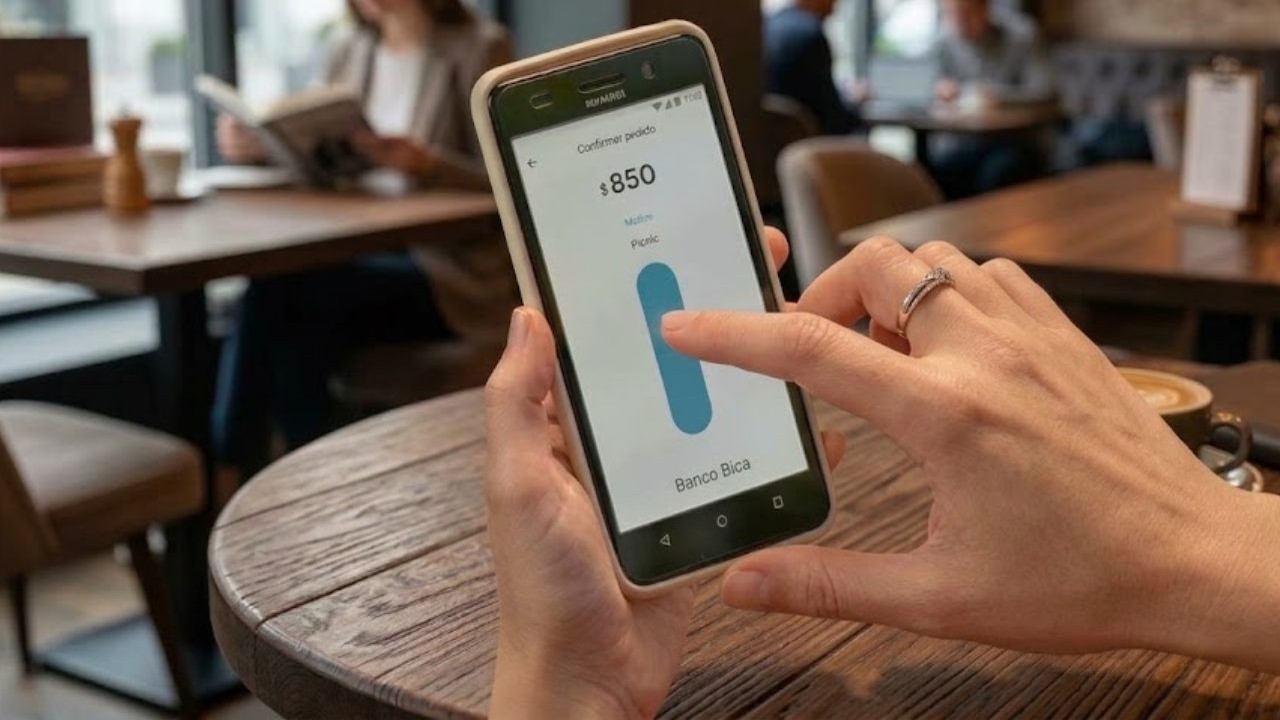
Un banco con casi 50 años de historia se reconvierte para hacerle frente a las fintech

Published

on


Banco Bica consolida su viraje estratégico: tecnología propia, nuevos hábitos y convergencia entre el modelo bancario y la lógica fintech

(function(i,s,o,g,r,a,m){i[‘GoogleAnalyticsObject’]=r;i[r]=i[r]||function(){ (i[r].q=i[r].q||[]).push(arguments)},i[r].l=1*new Date();a=s.createElement(o), m=s.getElementsByTagName(o)[0];a.async=1;a.src=g;m.parentNode.insertBefore(a,m) })(window,document,’script’,’
ga(‘create’, ‘GTM-5LW5KQD’, ‘auto’);
ga(‘require’, ‘displayfeatures’);
ga(‘set’, ‘campaignSource’, ‘RSS Client for iProfesional’);
ga(‘set’, ‘campaignMedium’, ‘RSS Client for iProfesional’);
ga(‘set’, {«dataSource»: «rss.atom.iprofesional.com»});
ga(‘set’, {«referrer»: «rss.atom.iprofesional.com»});
ga(‘set’, ‘title’, ‘RSS Client for iProfesional’);
ga(‘send’, ‘pageview’);

Advertisement

var _comscore = _comscore || [];
_comscore.push({ c1: «2», c2: «16597048» });
(function() {
var s = document.createElement(«script»), el = document.getElementsByTagName(«script»)[0]; s.async = true;
s.src = »
el.parentNode.insertBefore(s, el);
})();

Advertisement

dólar,banco,finanzas personales,home banking,fintech,tecnología,Finanzas,Secretaría finanzas

Continue Reading

Tendencias