
ECONOMIA
Tras 19 meses de suba, la mora de los créditos a las familias se mantuvo en 12,8%


Tras 19 meses de alza, la mora bancaria de las familias se mantuvo sin cambios en junio en 12,8%, de acuerdo con el último Informe de Bancos publicado por el Banco Central de la República Argentina (BCRA).
A la vez, la irregularidad del crédito al sector privado descendió levemente hasta ubicarse en 7,6% a nivel agregado. La entidad resaltó que el comportamiento de la mora mostró diferencias entre los principales productos de financiamiento. Las tarjetas de crédito registraron una disminución en su nivel de morosidad, lo que aportó cierta contención en el promedio general del segmento de familias.
En cuanto a la morosidad del financiamiento a los hogares, más que se duplicó en la medición interanual. En junio de 2025, la cifra ascendía a 5,2%, mientras que en el sexto mes de este año, se ubicó en 12,8 por ciento.
Por otro lado, el reporte oficial indicó que las líneas de préstamos personales y prendarios evidenciaron un incremento en su índice de mora durante el mes. Este aumento contrastó con la estabilidad observada en los créditos hipotecarios, donde no se registraron cambios significativos. “El indicador de mora de las financiaciones a las familias se situó en 12,8%, con desempeños heterogéneos entre las asistencias crediticias”, señala el documento oficial.
“El desempeño verificado en junio por el ratio de irregularidad del financiamiento al sector privado (y a las familias) estuvo explicado por una desaceleración en el ritmo de crecimiento real de la cartera irregular (numerador del ratio; en parte derivado del envío a irrecuperables fuera de balance de deudores que hasta mayo estaban en situación irregular) y un aumento real del financiamiento total (denominador del ratio)”, precisó la autoridad monetaria.
En tanto, el financiamiento a las empresas mostró un coeficiente de irregularidad de 3,5 por ciento. Según el Banco Central, este índice registró leves subas en los sectores de construcción, comercio e industria, mientras que descendió ligeramente en la producción primaria.
El Central también utiliza la probabilidad de default estimada (PDE) para analizar el riesgo crediticio, ya que refleja cuántos deudores pasan de estar al día a presentar atrasos. Durante junio, la PDE de los créditos al sector privado bajó 0,2 puntos porcentuales respecto al mes anterior.
Noticia en desarrollo…

ECONOMIA
Clima de Negocios: la industria cruje en medio del contexto recesivo, el dólar, el RIGI propio y la pulseada por sobrevivir
“Venimos pidiendo hace dos años medidas de reactivación e igualdad de condiciones: nivelar la cancha y bajar los impuestos”
“Si nos sentimos agraviados, respondemos. No ayuda tener conflictos abiertos que no cambian nada”
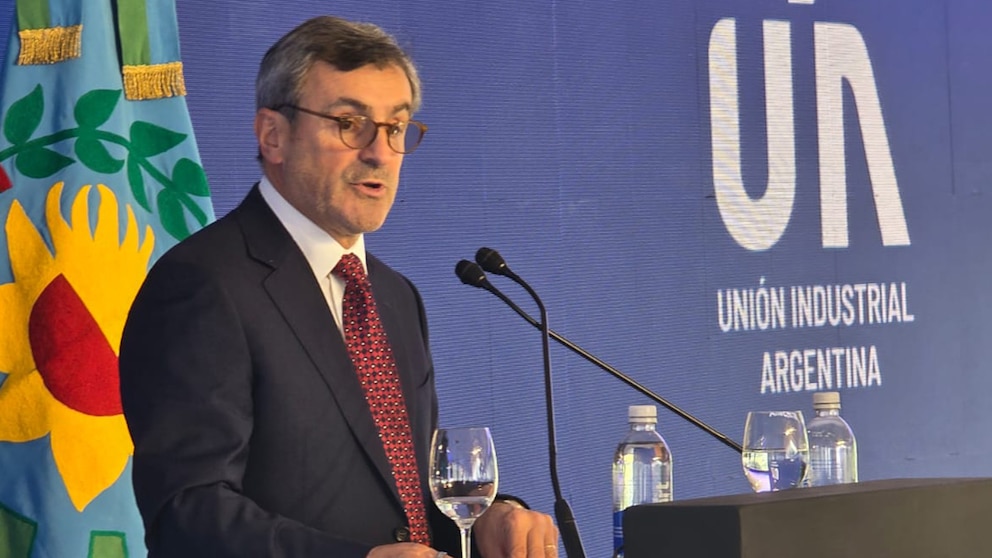
“Hay diferencias, pero nunca dejó de haber diálogo con los funcionarios”


“Me preocupa que caiga la actividad, porque genera menor recaudación, menor empleo y es un espiral negativo que a todos nos impacta. Por supuesto que estoy preocupado”
“Ojalá que en el año electoral se puedan discutir los problemas de la Argentina en profundidad. Sin ataques sin fundamento ni golpes bajos”
Martín Rappallini,UIA
ECONOMIA
Se desploma el uso de efectivo: las extracciones en cajeros automáticos cayeron a la mitad en los últimos dos años

El avance de los pagos digitales impacta con fuerza en el uso de efectivo, que se ubica en los niveles más bajos de los últimos tiempos. La modificación en las costumbres del consumidor a moverse sin billetes es rotunda, especialmente entre los jóvenes, y se puede explicar con los números crecientes de transferencias, pagos QR y pagos con tarjeta, en especial de débito. Pero también se puede exhibir del otro lado: la red de cajeros automáticos cada vez se usa menos.
Las extracciones de efectivo muestran una caída pronunciada, según datos del Banco Central. En julio de 2024, el sistema registraba 99 millones de operaciones mensuales; dos años después, el total descendió a 46 millones, una reducción de más de la mitad. El retroceso se explica sobre todo por el menor uso de los cajeros automáticos, que pasaron de cerca de 90 millones de extracciones mensuales a poco más de 40 millones en ese período.

.responsive {
width: 100%;
height: auto;
}
La entrada en circulación del billete de $20.000 en noviembre de 2024 pudo haber contribuido a reducir la necesidad de hacer extracciones frecuentes, al permitir retirar montos más altos con menos unidades. Sin embargo, su efecto fue limitado por la inflación acumulada desde entonces, que redujo rápidamente el poder de compra de la denominación y, por lo tanto, su capacidad para explicar por sí sola la baja en el uso de cajeros.
Para impulsar la digitalización (o incomodar el uso de efectivo, como quiera verse), el Banco Central sigue sosteniendo un billete de máxima denominación con un valor muy bajo, de apenas 13 dólares. Tampoco modificó el límite por extracción que todos los cajeros deben entregar a clientes de otros bancos, que es de solamente $60.000. Pese a esas decisiones del BCRA, la cantidad de extracciones sigue en baja.
Si bien la red de comercios (supermercados, estaciones de servicio, farmacias y otros) en los que se puede retirar efectivo en la línea de cajas es extensa, su uso también mermó. Los datos no muestran que el retiro en comercios esté reemplazando al retiro por cajeros. Aunque su participación en el total es menor, el gráfico muestra que esta modalidad perdió operaciones durante la misma etapa, sin compensar el desplome de los retiros tradicionales. En el mismo plazo de dos años, las operaciones pasaron de 7 millones por mes a algo más de 3 millones.
Sin efectivo en las góndolas de supermercado
Otro dato duro para analizar el desplome del uso del efectivo es la estadística que publica mes a mes el Indec sobre los medios de pago en las compras de supermercado. Allí también cada vez se paga menos con billetes. A comienzos de 2021 explicaba el 32,5% de las ventas, mientras que en junio de 2026 representó apenas el 16,6%. En poco más de cinco años, su participación se redujo casi a la mitad, en línea con la menor circulación y utilización del cash.

.responsive {
width: 100%;
height: auto;
}
El espacio que deja el efectivo fue ocupado, sobre todo, por los otros medios de pago, cuya participación pasó del 5,3% al 15,6%. Allí se agrupan alternativas como transferencias, pagos con código QR y billeteras virtuales. Las tarjetas de crédito mantienen un lugar central —el crédito avanzó del 35,1% al 41,9%, mientras el débito se mantuvo cerca de una cuarta parte del total—, favorecidas por las promociones y descuentos frecuentes de los supermercados. Algunas grandes cadenas, incluso, emiten sus propias tarjetas. Sin embargo, el cambio también responde a una tendencia más amplia: el hábito del consumidor a no llevar dinero en efectivo.
El cambio de hábitos es tan fuerte que para los bancos el alcance de la red de sucursales y cajeros dejó de ser vital. Y la mayoría de las entidades, aún las más tradicionales, muestra más interés en crecer de manera virtual que en infraestructura física. Incluso para la banca pública se volvió más relevante actualizar y mejorar los canales digitales que asentarse en pequeñas localidades o barrios periféricos para estar presente con una oficina.
Los datos oficiales también muestran que la red de sucursales comenzó a achicarse. Hoy existen por lo menos 500 sucursales menos que cinco años atrás en todo el país. A la par de la aparición de los bancos digitales, las fusiones entre entidades registradas en los últimos años también eliminaron muchas sucursales. La cantidad de cajeros automáticos en la Argentina también comenzó a estancarse y se estabilizó entre 19.000 y 20.000 máquinas, con su consecuente costo en seguridad, mantenimiento y abastecimiento. Un incentivo más para que los bancos sigan impulsando la digitalización.
ECONOMIA
¿Crecimiento más lento, estancamiento o recesión?: las claves del debate sobre qué pasará con la economía argentina

La discusión viene recién ahora porque se fijan en el EMAE del Indec, que intenta hacer un PBI mensual. El debate actual es porque sólo crecen realmente tres sectores: el agrícola, el minero y el energético (Jorrat)

Hace años que no se hace un censo agrícola o un censo ganadero. Es difícil asignar números, sería interesante poder hacerlo, pero no tenemos los datos primarios, los censos (Jorrat)


La recesión más larga de los últimos 32 años tuvo lugar entre 1998 y 2002, duró 48 meses; la segunda ocurrió entre 2017 y 2020 (30 meses), y la tercera entre 2022 y 2024 (Jorrat)
Toyota,Zárate,Argentina,fábrica,producción,pickups,automotriz,industria,ensamble,exportación

La intransigencia de Milei hace estallar la guerra interna

En el Gobierno debaten medidas de reactivación económica pero Milei se muestra inflexible

Tras las lluvias, cómo estará el tiempo en el AMBA y el resto del país durante la semana

Clima de Negocios: la industria cruje en medio del contexto recesivo, el dólar, el RIGI propio y la pulseada por sobrevivir

Los mensajes de Alpine y del agente de Colapinto tras los comentarios de un presentador británico en el GP de Estados Unidos de F1

Sol Mihanovich, heredera de un legado musical: “Entendí que tengo que vivir ahora lo que me hace bien”

Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina

Cuáles son las condiciones que enfrentan las pymes para financiarse en el mercado de capitales

Honduras: DAET niega detenciones de policías tras operativo en San Pedro Sula y alerta sobre posible atentado

Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias

 POLITICA2 días ago
Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina
- SOCIEDAD2 días ago
Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias
- DEPORTE3 días ago
Estudiantes de La Plata busca su sexta final de Copa Libertadores: la tabla histórica del torneo y la disputa Argentina-Brasil que podría dirimir



