
ECONOMIA
Un techo incómodo para el dólar, tensión electoral y suba de tasas en EEUU: las señales de alerta que preocupan a los analistas

La disparada del viernes del rendimiento del Bono del Tesoro de Estados Unidos a 10 años a 4,74%, el mayor retorno de los últimos tres años, obliga a que la meta de riesgo país de la Argentina sea más baja que la estimada hace un tiempo.
Es que llegar a un riesgo país de 400 puntos básicos no es suficiente. Para pagar tasas accesibles deberá quebrar el piso de 350 unidades. Estados Unidos está encareciendo las tasas internacionales y aumentando la inflación. El gobierno de Javier Milei, atribulado en las internas locales, no ha señalado su mayor logro: si no se hubiera hecho este ajuste, con la crisis internacional actual la Argentina estaría en una situación similar a la del 2001.
El desempleo, la morosidad, la caída de los salarios y jubilaciones es un drama que padece el mundo. Francia se encuentra en una tensa situación fiscal y Brasil tiene el récord de deudores morosos. Estados Unidos y Europa padecen la inflación y el desempleo, sin hablar del drama de los alquileres. Mal de muchos no siempre es consuelo de tontos; a veces sirve para demostrar que se va por el camino correcto para evitar que la crisis se sienta con todo su rigor. Las consultoras se ocuparon de todos estos temas.
Econométrica alertó que “Estados Unidos paga hoy más por los intereses de su deuda que por defensa. La dinámica plantea un desafío adicional hacia adelante. Si las tasas de largo plazo permanecen elevadas, el Tesoro deberá refinanciar una parte creciente de su deuda a un costo superior. Por eso, el nivel de los rendimientos de los bonos no es solo una variable financiera: empieza a tener un impacto cada vez más directo sobre las cuentas públicas y la capacidad fiscal de Estados Unidos”.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El informe agregó que “el impacto de la suba de las tasas no se limita a su mercado financiero. La tasa del bono del Tesoro estadounidense a 10 años funciona como referencia global y establece, en la práctica, un piso para el costo de financiamiento en dólares de los mercados emergentes. Esto es particularmente relevante para Argentina, donde el riesgo país volvió a aumentar, encareciendo el spread que los inversores exigen para mantener deuda argentina. El riesgo argentino se suma ahora a una tasa libre de riesgo estadounidense más elevada. Tomando los datos mensuales de ambos índices, la combinación actual implica que la Argentina debería pagar hoy una tasa cercana al 9,2% para emitir deuda en dólares con 10 años de duration”.
En cuanto a la actividad económica local, el reporte señaló que “es quizás la primera vez en la historia del país, que se vive un boom en las exportaciones, que no se acompaña con un boom en el consumo. Literalmente Argentina ahorró todo el shock externo e incrementó las reservas, para asegurar el pago de la deuda externa hasta las elecciones del 2027, sin necesidad de acceder a los mercados”.
Por su parte, EconViews, la consultora que dirige Miguel Kiguel, advirtió que “no hay dudas de que el segundo semestre presenta un panorama más complejo para la economía. La abundante oferta de dólares que permitió mantener la estabilidad cambiaria y comprar más de USD 13 mil millones de dólares durante la primera parte del año, parece haber quedado atrás y mientras la actividad económica sigue débil, el humor del mercado se volvió un poco más negativo”.
A la vez, destacó que el Gobierno defiende el dólar a $1.500 “posiblemente porque considera que el ancla cambiaria es clave para sostener la desinflación y la calma en la calle. Lo que resulta más difícil de entender es tanta rigidez con ese nivel puntual, considerando que está 25% debajo del techo de la banda y que el tipo de cambio real ya se apreció 10% en lo que va del año. Es verdad que un dólar un poco más alto podría tener algún efecto sobre los precios, pero también permitiría relajar la política monetaria, comprar más reservas y descomprimir a varios sectores de la economía real”.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
La consultora de Kiguel se enfocó además en “la actividad económica que a pesar de que mejoró 0,8% mensual en junio, el segundo trimestre cerró con una caída de 0,9% del PBI y los datos preliminares de julio no muestran ningún despegue. Tampoco ayudaron los números de empleo formal, que sigue cayendo, ni los de confianza del consumidor. Un blend poco amigable para las encuestas. En este contexto, el riesgo país se fue arriba de 500 puntos. La suba había empezado como respuesta al deterioro de Milei en las encuestas y a los datos lúgubres de actividad, y a contramano del resto de los países de alto riesgo, que estuvieron bajando su costo de financiamiento. Pero esta semana, con las tasas largas en Estados Unidos subiendo, el clima risk-off (aversión al riesgo) fue global. El encarecimiento del costo de emitir deuda es un problema grande porque el Gobierno necesita colocar unos USD 10 mil millones de acá a las elecciones para cumplir con el programa financiero, y a medida que pasa el tiempo las ventanas se van achicando”.
FMyA, la consultora encabezada por Fernando Marull, remarcó que “el BCRA compra menos reservas, pero igual el dólar sigue con techo de $1500. Las tasas de interés se tensaron arriba de 2,2% mensual buscando calmar el dólar y la inflación y el Tesoro salió al rescate. El riesgo país saltó a 530 puntos básicos ¿Lo positivo? La inflación de agosto sigue calma (a 1,8%) con nuevos salarios que empatan a la inflación, y la economía continúa estable (EMAE junio +0,8% y 2,7% anual). Seguimos proyectando rebote moderado para el segundo semestre de 2026, con mejora de ingresos”.
La consultora de Marull observó un “mayor nerviosismo en el mercado, la economía y la política. Igualmente, advertimos que esto lo vemos como ‘coyuntural’. Hoy la economía no está ni en crisis ni en recesión, como a esta altura con Macri en 2018 o Fernández en 2022. La macro esta más fuerte, y la micro sigue débil, y está pegando en el malhumor de la población y en el frente político. Pero es reversible”.
En tal sentido, aseguró que “el mercado espera buenas novedades económicas: baja inflación, más actividad y más apoyo al Gobierno. Creemos que la baja de bonos es más coyuntural que de crisis: y podríamos ver un rebote en el corto plazo, tanto en bonos como acciones”.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
La consultora 1816 coincidió que en “estos últimos días el mercado local volvió a vivir, aunque en dosis pequeñas, lo que experimentó en 2025: el Gobierno volvió a usar la tasa para alcanzar un objetivo cambiario. El 28 de julio, cuando fijó el tipo de cambio la letra dollar linked D31L6, el equipo económico mandó una señal contundente de que no quería que el spot superara los $1.500. En esa rueda el BCRA no compró divisas tras 135 saldos positivos consecutivos y el Tesoro vendió casi USD 150 millones en el Mercado Libre de Cambios (MLC)”.
Y agregó: “Tras semejante señal, el dilema era qué hacer si las presiones no cesaban: dejar subir al tipo de cambio (con el costo que tendría en la credibilidad del Ejecutivo) o aceptar un movimiento de tasas (habiendo 5,9 millones de individuos en mora). Se optó por este último camino y la incógnita es dónde frenará el movimiento, que dependerá de cómo evolucione el sentimiento del mercado sobre la economía (los últimos datos de empleo asalariado registrado en el sector privado fueron negativos: 12 caídas mensuales consecutivas). La estrategia oficial no solo afectó a las tasas cortas: las curvas soberanas en pesos siguieron aflojando y el riesgo país subió más de 100 puntos básicos en un movimiento idiosincrático. El costo de mantener el techo de $1.500 es alto, lo que lleva a preguntarse cuánto tiempo quisiera el Gobierno sostener ese nivel (no tenemos respuesta)”.
“Si a 14 meses de la elección el Gobierno está dispuesto a que las tasas se muevan tanto en tan pocos días para mantener un nivel de spot, es natural hacerse la idea de que a medida que nos acerquemos a los comicios podamos vivir episodios de estrés mucho mayores”, concluyó.
La consultora F2 de Andrés Reschini apuntó que “con la Reserva Federal (FED) más inclinada a elevar las tasas y muchas dudas sobre la sostenibilidad del alto grado de endeudamiento de Estados Unidos, los rendimientos de bonos del Tesoro norteamericano a 30 años alcanzan el nivel más alto desde 2007 lo que impacta negativamente en las valuaciones de la deuda emergente y, también en la Argentina a la que, además, se le suman cuestiones locales ya que el mercado comienza a poner en precios la incertidumbre electoral de cara a 2027”.
El análisis puntualizó que “mientras tanto, el Gobierno sigue defendiendo el techo implícito de $1.500 para el tipo de cambio y el Tipo de Cambio Real (ITCRM) consigue mantenerse estable desde fines de abril. El nivel que defiende es el de un peso relativamente fuerte con reservas netas aún débiles, riesgo país por encima de 500 puntos y dudas en torno al apoyo social.
F2 opinó que “el mercado no le cree demasiado a los casi $1.500 pero tampoco parece haberle costado un gran esfuerzo al Gobierno sostenerlo, más allá de la suba de tasas en pesos. Por lo tanto, podríamos decir que no hay expectativas de un tipo de cambio mucho más allá de este nivel, bajo las actuales circunstancias. Aun así, el próximo miércoles se fija el tipo de cambio para el pago de la letra D31G6 para la que, luego de la conversión y canje con BCRA, resta un stock de USD 2.595 millones y podría gatillar una mayor demanda de cobertura por rolleo y spot que pondría a prueba el techo implícito de $1.500”.
Por otra parte, un informe de Aldazabal y Cía., realizado por el economista jefe Mariano Ortiz Villafañe, se concentró en la cobertura cambiaria al argumentar que “a fin de julio, la posición corta del BCRA en futuros del tipo de cambio era de USD 485 millones (- USD 7 millones en el mes). El short del BCRA tocó un máximo USD 6.800 millones a fin de setiembre pasado, previo a las elecciones, en medio de una fuerte demanda de cobertura cambiaria asociada al ruido pre electoral. A partir de entonces, se redujo progresivamente hasta los mínimos actuales”.
“El repunte de la demanda de cobertura cambiaria desde mayo pasado fue abastecido principalmente por el Tesoro mediante ventas de títulos dollar linked. De este modo, el Central mantiene el poder de fuego para intervenir en Rofex, donde tiene un límite máximo de USD 9.000 millones para su posición corta”, acotó.
En el overnite, anoche los principales indicadores de las Bolsas de Nueva York estaban neutros, mientras las Bolsas europeas abrían en verde. El petróleo no definía tendencia, se registraba una leve suba en el oro y también se fortalecía el dólar. El Bitcoin, a su vez intentaba perforar los 78.000 dólares.
La recuperación de los títulos soberanos locales, iniciada el viernes, dependerá de la cotización de los bonos del Tesoro de Estados Unidos.

ECONOMIA
Clima de Negocios: la industria cruje en medio del contexto recesivo, el dólar, el RIGI propio y la pulseada por sobrevivir
“Venimos pidiendo hace dos años medidas de reactivación e igualdad de condiciones: nivelar la cancha y bajar los impuestos”
“Si nos sentimos agraviados, respondemos. No ayuda tener conflictos abiertos que no cambian nada”
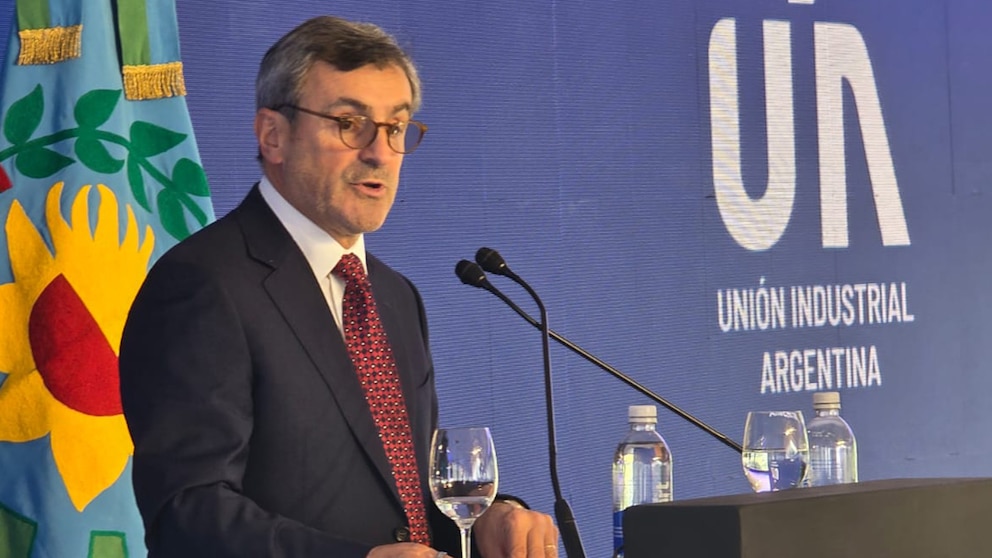
“Hay diferencias, pero nunca dejó de haber diálogo con los funcionarios”


“Me preocupa que caiga la actividad, porque genera menor recaudación, menor empleo y es un espiral negativo que a todos nos impacta. Por supuesto que estoy preocupado”
“Ojalá que en el año electoral se puedan discutir los problemas de la Argentina en profundidad. Sin ataques sin fundamento ni golpes bajos”
Martín Rappallini,UIA
ECONOMIA
Se desploma el uso de efectivo: las extracciones en cajeros automáticos cayeron a la mitad en los últimos dos años

El avance de los pagos digitales impacta con fuerza en el uso de efectivo, que se ubica en los niveles más bajos de los últimos tiempos. La modificación en las costumbres del consumidor a moverse sin billetes es rotunda, especialmente entre los jóvenes, y se puede explicar con los números crecientes de transferencias, pagos QR y pagos con tarjeta, en especial de débito. Pero también se puede exhibir del otro lado: la red de cajeros automáticos cada vez se usa menos.
Las extracciones de efectivo muestran una caída pronunciada, según datos del Banco Central. En julio de 2024, el sistema registraba 99 millones de operaciones mensuales; dos años después, el total descendió a 46 millones, una reducción de más de la mitad. El retroceso se explica sobre todo por el menor uso de los cajeros automáticos, que pasaron de cerca de 90 millones de extracciones mensuales a poco más de 40 millones en ese período.

.responsive {
width: 100%;
height: auto;
}
La entrada en circulación del billete de $20.000 en noviembre de 2024 pudo haber contribuido a reducir la necesidad de hacer extracciones frecuentes, al permitir retirar montos más altos con menos unidades. Sin embargo, su efecto fue limitado por la inflación acumulada desde entonces, que redujo rápidamente el poder de compra de la denominación y, por lo tanto, su capacidad para explicar por sí sola la baja en el uso de cajeros.
Para impulsar la digitalización (o incomodar el uso de efectivo, como quiera verse), el Banco Central sigue sosteniendo un billete de máxima denominación con un valor muy bajo, de apenas 13 dólares. Tampoco modificó el límite por extracción que todos los cajeros deben entregar a clientes de otros bancos, que es de solamente $60.000. Pese a esas decisiones del BCRA, la cantidad de extracciones sigue en baja.
Si bien la red de comercios (supermercados, estaciones de servicio, farmacias y otros) en los que se puede retirar efectivo en la línea de cajas es extensa, su uso también mermó. Los datos no muestran que el retiro en comercios esté reemplazando al retiro por cajeros. Aunque su participación en el total es menor, el gráfico muestra que esta modalidad perdió operaciones durante la misma etapa, sin compensar el desplome de los retiros tradicionales. En el mismo plazo de dos años, las operaciones pasaron de 7 millones por mes a algo más de 3 millones.
Sin efectivo en las góndolas de supermercado
Otro dato duro para analizar el desplome del uso del efectivo es la estadística que publica mes a mes el Indec sobre los medios de pago en las compras de supermercado. Allí también cada vez se paga menos con billetes. A comienzos de 2021 explicaba el 32,5% de las ventas, mientras que en junio de 2026 representó apenas el 16,6%. En poco más de cinco años, su participación se redujo casi a la mitad, en línea con la menor circulación y utilización del cash.

.responsive {
width: 100%;
height: auto;
}
El espacio que deja el efectivo fue ocupado, sobre todo, por los otros medios de pago, cuya participación pasó del 5,3% al 15,6%. Allí se agrupan alternativas como transferencias, pagos con código QR y billeteras virtuales. Las tarjetas de crédito mantienen un lugar central —el crédito avanzó del 35,1% al 41,9%, mientras el débito se mantuvo cerca de una cuarta parte del total—, favorecidas por las promociones y descuentos frecuentes de los supermercados. Algunas grandes cadenas, incluso, emiten sus propias tarjetas. Sin embargo, el cambio también responde a una tendencia más amplia: el hábito del consumidor a no llevar dinero en efectivo.
El cambio de hábitos es tan fuerte que para los bancos el alcance de la red de sucursales y cajeros dejó de ser vital. Y la mayoría de las entidades, aún las más tradicionales, muestra más interés en crecer de manera virtual que en infraestructura física. Incluso para la banca pública se volvió más relevante actualizar y mejorar los canales digitales que asentarse en pequeñas localidades o barrios periféricos para estar presente con una oficina.
Los datos oficiales también muestran que la red de sucursales comenzó a achicarse. Hoy existen por lo menos 500 sucursales menos que cinco años atrás en todo el país. A la par de la aparición de los bancos digitales, las fusiones entre entidades registradas en los últimos años también eliminaron muchas sucursales. La cantidad de cajeros automáticos en la Argentina también comenzó a estancarse y se estabilizó entre 19.000 y 20.000 máquinas, con su consecuente costo en seguridad, mantenimiento y abastecimiento. Un incentivo más para que los bancos sigan impulsando la digitalización.
ECONOMIA
¿Crecimiento más lento, estancamiento o recesión?: las claves del debate sobre qué pasará con la economía argentina

La discusión viene recién ahora porque se fijan en el EMAE del Indec, que intenta hacer un PBI mensual. El debate actual es porque sólo crecen realmente tres sectores: el agrícola, el minero y el energético (Jorrat)

Hace años que no se hace un censo agrícola o un censo ganadero. Es difícil asignar números, sería interesante poder hacerlo, pero no tenemos los datos primarios, los censos (Jorrat)


La recesión más larga de los últimos 32 años tuvo lugar entre 1998 y 2002, duró 48 meses; la segunda ocurrió entre 2017 y 2020 (30 meses), y la tercera entre 2022 y 2024 (Jorrat)
Toyota,Zárate,Argentina,fábrica,producción,pickups,automotriz,industria,ensamble,exportación

El elogio de Abel Ferreira a Estudiantes y el palito para Flamengo antes de la final de la Libertadores

Polémica con Neymar en Brasil: fue expulsado por un gesto contra un rival y estalló con un duro descargo

Disturbios en Francia: detuvieron a dos hombres por el incendio del histórico edificio del Ayuntamiento de Limoges

Las mejores imágenes del casamiento de Andrea Ghidone y Pablo Otero: tres vestidos, fiesta con tango y shows sorpresa

Siguen las lluvias en el AMBA: a qué hora se esperan chaparrones, según el Servicio Meteorológico Nacional

Juan Grabois se mostró con Kicillof: "Con Axel estamos construyendo un camino"

Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina

Cuáles son las condiciones que enfrentan las pymes para financiarse en el mercado de capitales

Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias

Tensión por discapacidad: la Iglesia advierte sobre el dictamen del oficialismo y reclama la prórroga de la ley de emergencia

 POLITICA2 días ago
Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina
- SOCIEDAD2 días ago
Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias
- DEPORTE3 días ago
Estudiantes de La Plata busca su sexta final de Copa Libertadores: la tabla histórica del torneo y la disputa Argentina-Brasil que podría dirimir



