
ECONOMIA
El mapa de las privatizaciones de Javier Milei: lo que se ya vendió, lo que no prosperó y lo que falta

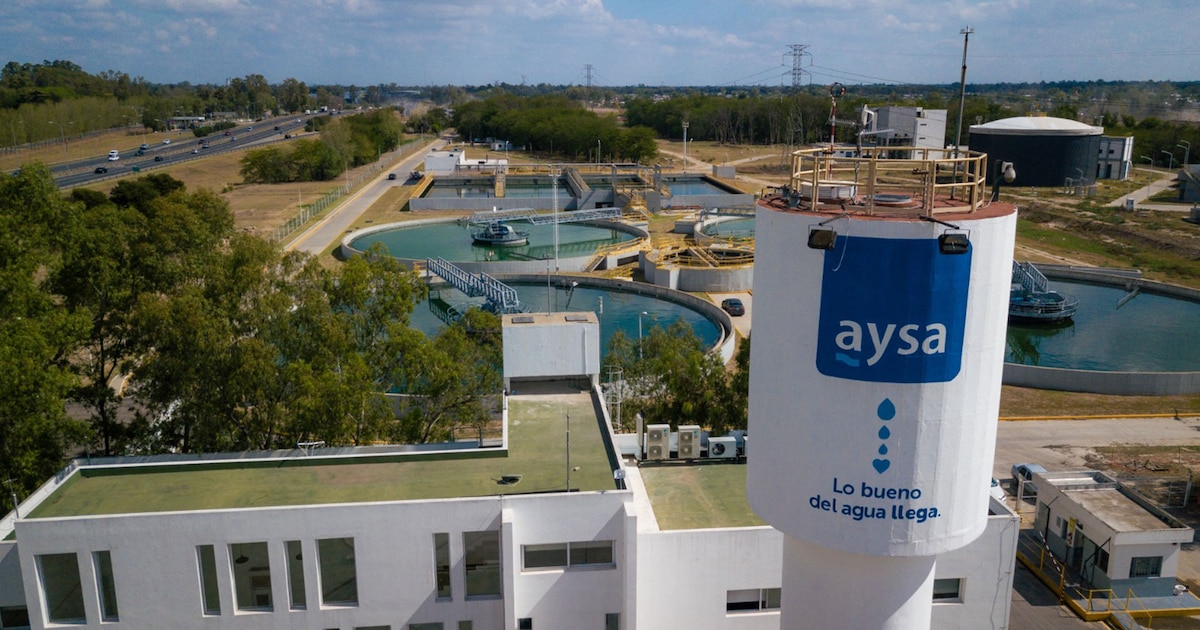
El programa de privatizaciones del gobierno de Javier Milei tuvo un listado claro desde el inicio de su mandato. La Ley Bases, aprobada en junio de 2024, declaró sujetas a privatización o concesión a ocho empresas públicas, y on al menos cinco procesos ya cerrados o adjudicados, el Gobierno postergó en la última semana la apertura de sobres de Agua y Saneamientos Argentinos (AySA) -la mayor distribuidora de agua del país- una pausa en un plan que ya acumula operaciones por USD 1.081 millones.
Infobae adelantó, la apertura de los primeros sobres técnicos estaba prevista para el 27 de agosto, pero el Ejecutivo la corrió al 15 de septiembre mediante una resolución publicada en el Boletín Oficial. Según pudo saber este medio, la demora respondió a pedidos de prórroga de las propias empresas internacionales interesadas, que solicitaron más tiempo para revisar los pliegos; oficialmente, el Gobierno justificó la medida en la necesidad de “promover una amplia participación” y garantizar los principios de concurrencia y transparencia.
El caso de AySA es uno de los más complejos del programa. El Estado posee el 90% de la empresa -el 10% restante ya está en manos de los trabajadores- y es ese paquete completo el que se pone en venta. El esquema, sin embargo, divide la operación en dos tramos: al menos el 51% deberá ir a un único operador estratégico con experiencia comprobable en servicios de agua y saneamiento, mientras que el remanente se podrá colocar en bolsas y mercados de capitales. El pliego no fija precio mínimo ni base pública para ninguno de los dos tramos, con lo que el resultado “dependerá de la competencia efectiva entre los oferentes”, según el propio documento licitatorio.
El pliego no fija precio mínimo ni base pública para ninguno de los dos tramos
El Gobierno estima recaudar alrededor de USD 500 millones con la operación, aunque la cifra no está garantizada de antemano. El contrato de concesión tendrá una vigencia de 30 años -con opción a 10 adicionales- e incorpora un plan de inversiones de USD 1.940 millones durante el primer quinquenio y un total de USD 15.040 millones a lo largo de toda la concesión.
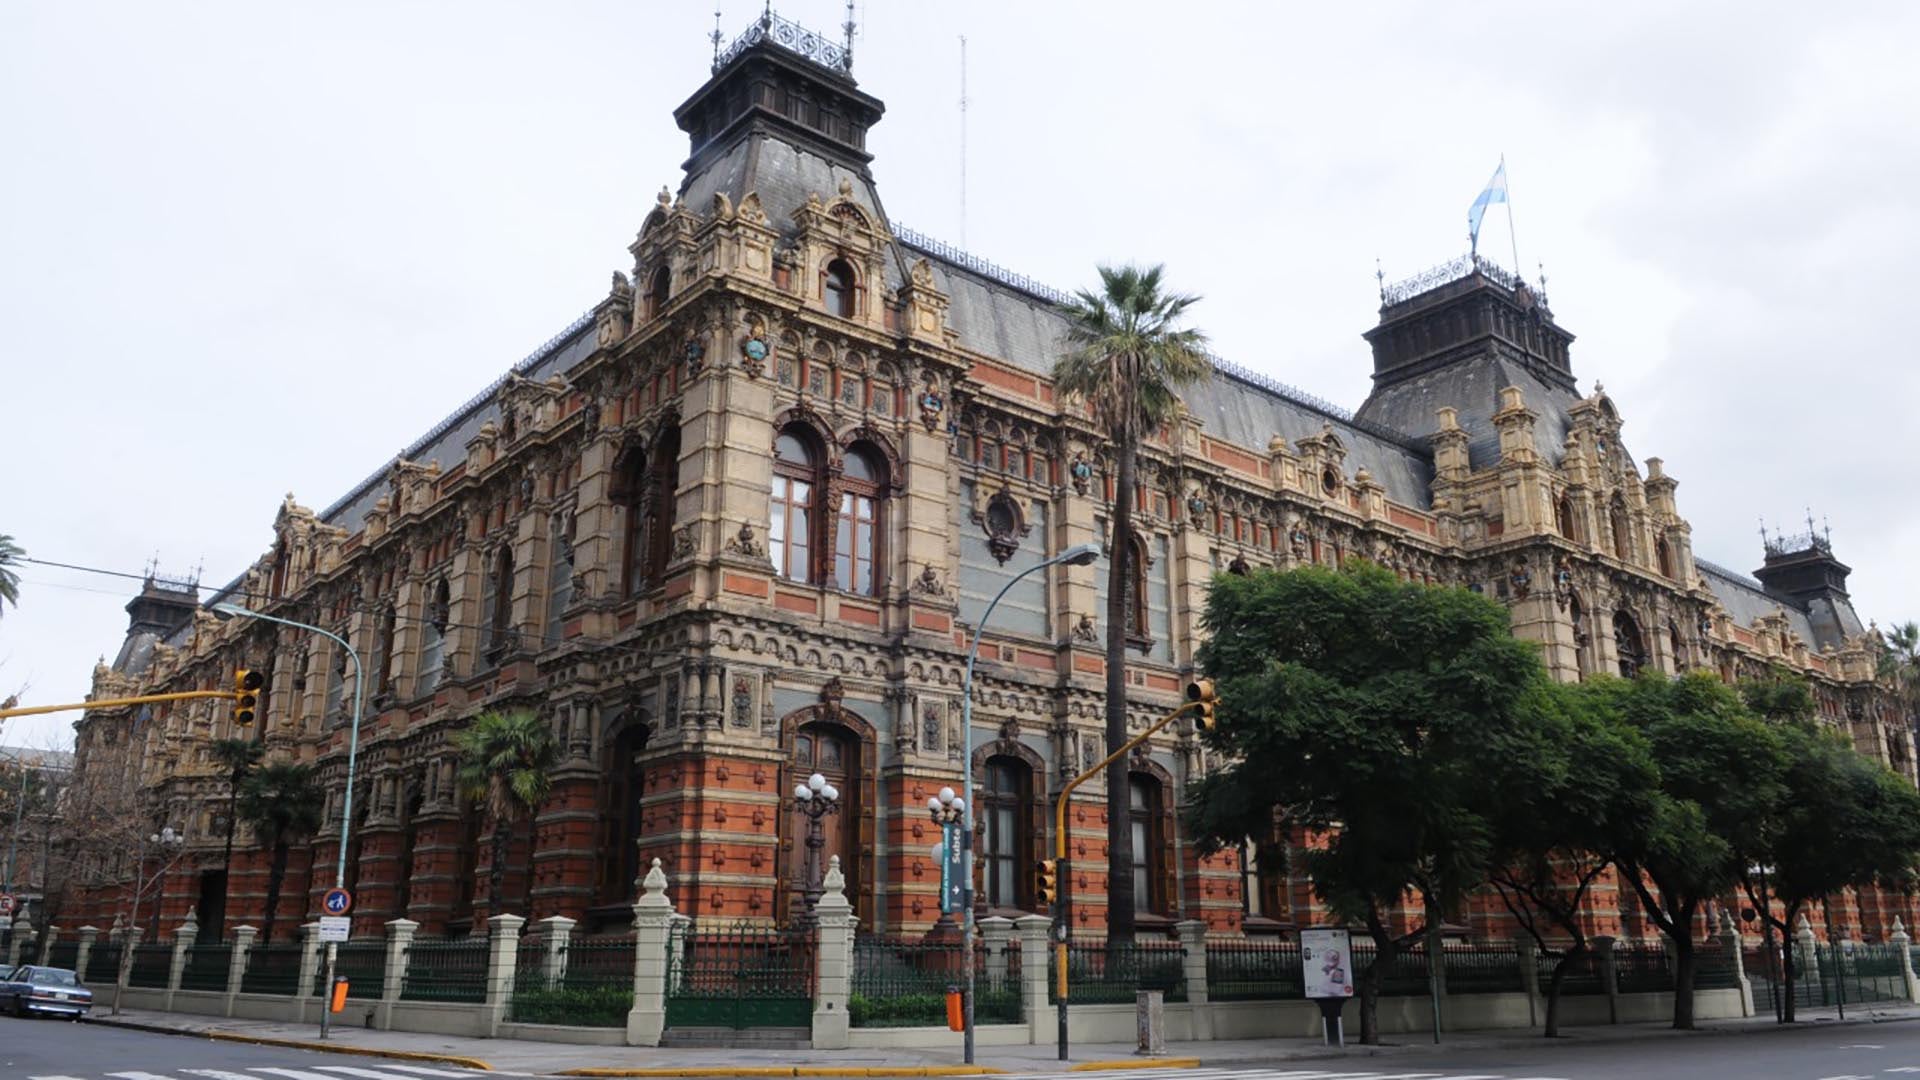
Entre los interesados figuran el Grupo Roggio -operador actual de Aguas Cordobesas- y el empresario Mauricio Filiberti, ambos con conversaciones avanzadas con operadores internacionales para presentaciones conjuntas.
Las brasileñas Sabesp y Águas do Rio también estuvieron en la órbita del proceso, aunque su participación quedó condicionada por el conflicto diplomático entre Argentina y Brasil de las últimas semanas. La chilena Aguas Andinas, controlada por el grupo francés Veolia, fue otro nombre que circuló, aunque fuentes con conocimiento del proceso indicaron que finalmente no presentaría una oferta.
Lo que ya se cerró
Antes de que AySA copara la agenda, el programa de privatizaciones acumuló operaciones por USD 1.081 millones. La primera fue la venta de IMPSA, la metalúrgica mendocina, a ARC Energy en enero de 2025 por USD 27 millones. Le siguió, en diciembre de ese año, la adjudicación de las cuatro principales centrales hidroeléctricas del Comahue -Alicurá, Piedra del Águila, El Chocón-Arroyito y Cerros Colorados- por un total de USD 700 millones, con contratos de operación de unos 30 años.
En abril de 2026 se concretó la venta del paquete accionario de Citelec, sociedad controlante de Transener -la principal red de transporte eléctrico de alta tensión del país, con más de 12.600 kilómetros de tendido-, al consorcio formado por Genneia y Edison Energía por USD 356 millones, un 70% por encima de la tasación oficial. Esos fondos, al igual que los anteriores, no permanecieron en el Tesoro: la mayor parte se destinó al pago de compromisos con bonistas y con el Fondo Monetario Internacional (FMI).
Los fondos obtenidos, al igual que los anteriores, no permanecieron en el Tesoro: la mayor parte se destinó al pago de compromisos con bonistas y con el FMI
A mediados de 2026 quedó resuelta la concesión de la Hidrovía Paraná-Paraguay -por donde circula el 80% del comercio exterior del país- con la adjudicación al consorcio Jan de Nul-Servimagnus por 25 años, con opción a cinco adicionales. El contrato prevé una rebaja del 13,5% en los costos logísticos y obras de profundización y modernización de la vía; el adjudicatario asumirá los riesgos comerciales sin respaldo estatal.

El último capítulo cerrado fue el de Corredores Viales. Esta semana, el Ministerio de Economía formalizó mediante la Resolución 1379/2026 la adjudicación de ocho tramos de rutas nacionales -más de 3.900 kilómetros distribuidos en las regiones Centro, Centro Norte, Noroeste, Chaco-Santa Fe, Litoral, Noreste, Mesopotámico y Cuyo- a operadores privados por 20 años. Sumadas las etapas anteriores, el Gobierno completó la adjudicación de más de 9.000 kilómetros de rutas nacionales en 16 tramos, por los que circula cerca del 80% del tránsito nacional. Todos los contratos son sin subsidios del Tesoro, en línea con la política oficial de evitar la obra pública y que, en su lugar, esta sea ejecutada por operadores privados.
Lo que no salió
No todos los procesos tuvieron el mismo resultado. La licitación de Intercargo, la empresa estatal de servicios de rampa en aeropuertos acumuló tres postergaciones y finalmente terminó sin oferentes válidos: el Ministerio de Economía declaró desierto el proceso. El precio base era de USD 45,1 millones por el 100% del paquete accionario, una cifra que generó debate en el sector dado que la propia empresa reconoció tener activos corrientes por encima de ese monto. Tras el fracaso, el Gobierno decidió retirar a Intercargo de los aeropuertos de Río Gallegos y Comodoro Rivadavia y habilitó a 15 compañías privadas para prestar servicios de rampa en el país, aunque al momento solo cuatro operan efectivamente.
Lo que viene
El proceso del Belgrano Cargas -el expediente con más demoras dentro del programa- tuvo un giro en los últimos días, cuando el Ministerio de Economía publicó los pliegos licitatorios para la concesión de las vías e inmuebles de las líneas General Belgrano, General San Martín y General Urquiza por 50 años, con opción de compra del material rodante. Las ofertas deben presentarse antes del 11 de noviembre de 2026 y la adjudicación está prevista para comienzos de 2027. El esquema abarca 7.594 kilómetros operativos en 16 provincias y conexiones con cinco pasos internacionales. El contrato no prevé cánones ni subsidios estatales: el concesionario obtendrá ingresos por el cobro de peajes a los operadores y la explotación comercial de inmuebles linderos.
Las privatizaciones de Nucleoeléctrica Argentina (NASA), Yacimientos Carboníferos Río Turbio (YCRT) y SOFSA aún no tienen fechas concretas. En el caso de NASA, la Ley Bases habilitó una privatización parcial: el Estado deberá conservar el control. Para YCRT, la normativa establece que el Estado debe mantener al menos el 51%; durante 2026 se recibieron propuestas de inversión, entre ellas una oferta cercana a USD 120 millones vinculada a las cuatro unidades productivas. La privatización de los activos restantes de Enarsa -centrales termoeléctricas y gasoducto- tampoco tiene calendario definido.

ECONOMIA
El riesgo país subió por sexta rueda consecutiva, rozó los 940 puntos básicos y marcó un nuevo máximo en más de un año
El mercado bursátil doméstico operó con sesgo negativo este viernes, para extender el importante retroceso en rondas previas, mientras que el circuito cambiario se mantuvo sin actividad por la celebración del Día del Trabajador Bancario.
Los negocios financieros en Argentina se mantendrán cerrados lunes y martes por la visita del papa León XIV, con la finalidad de permitir a los ciudadanos acudir a los actos religiosos.
Una sesión con tendencia positiva en Wall Street -parcial recuperación tras la drástica corrección del jueves- favoreció escasamente a los activos argentinos, que este viernes tuvieron cifras dispares.
Los bonos Globales -en dólares con ley extranjera-cedieron un 0,3% en promedio en Wall Street, tras un inicio positivo de 0,9%, mientras que el riesgo país de JP Morgan subió 13 unidades para la Argentina, en los 939 puntos, tras un mínimo por la mañana en los 895 puntos. Este indicador alcanzó su nivel más alto desde el 24 de octubre de 2025.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Mientras que en la Bolsa de Comercio de Buenos Aires hubo operaciones acotadas por la celebración del Día del Bancario, el MSCI Merval cayó 0,6% en pesos, a los 84.051 puntos.
Los ADR y acciones de compañías argentinas que son negociados en dólares en Wall Street exhibieron mayoría de pérdidas, encabezadas por Globant (-3,7%). Las alzas estuvieron encabezadas por Satellogic (+20,4%), Bioceres (+10,2%) y Tenaris (+4%).
“Al estar cerrados los bancos se reduce mucho la liquidez y por eso se entiende que este viernes solo aparecen operaciones casi impostergables”, dijo a Reuters un operador del mercado.
“El MSCI Merval profundizó su caída y volvió a niveles previos a las elecciones de octubre de 2025, descontando un riesgo político que parece exacerbado frente a la realidad macro. Este tipo de movimientos suele verse dos o tres meses antes de una elección, no casi un año antes. Los sectores bancario y regulado, los más sensibles al riesgo político, cotizan con múltiplos muy castigados. En la temporada de balances, IRSA mostró resultados mixtos, con alta dependencia de la actividad, y Ternium reportó un trimestre débil. Mantenemos la cartera recomendada sin cambios”, señaló IEB.
El promedio industrial Dow Jones restó 0,5%, , mientras que el S&P 500 subió un 0,3%. El Nasdaq Composite ganó un 1,1% después de que el índice, con fuerte presencia de empresas tecnológicas, entrara en una corrección técnica tras la caída de más de 5% el jueves.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Las acciones de empresas de chips como Nvidia (+2,8% este viernes), Micron (+5,1%), AMD (+11%) y Sandisk (+3,6%) mejoraron después de las profundas pérdidas de la sesión anterior, cuando el índice de volatilidad VIX (ahora en 25 puntos) subió un 70% hasta los 28 puntos.
Los precios del petróleo terminaron estables, con los futuros del crudo Brent (USD 98 el barril) y del crudo WTI (USD 91), de referencia mundial, debajo de los 100 dólares por barril. Los operadores del sector energético siguen evaluando las perspectivas de la guerra en Oriente Medio, ya que la posibilidad de una nueva escalada afecta negativamente al ánimo del mercado.
El Departamento de Trabajo informó que Estados Unidos sumó 165.000 empleos en octubre, por encima de la cifra revisada de 60.000 del mes anterior y de los 65.000 empleos que esperaban los economistas.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El economista Gustavo Ber comentó que “la fuerte creación de puestos de trabajo que reflejó el payrolls no solo devuelve un mejor tono a Wall Street, tras el sell-off de ayer, sino que también reacomoda ligeramente las tasas de los bonos del Tesoro de los EEUU. Estas venían recientemente en descenso a partir de las crecientes dudas que los operadores detectan sobre el vertiginoso ritmo de inversión por parte del sector tecnológico”.
Para los activos domésticos, Ber consideró que “la incertidumbre electoral continúa pesando demasiado en el actual contexto político y económico. Actualmente las miradas se concentran en las señales desde las internas de la La Libertad Avanza y el peronismo, dado que en esta etapa parecería que todavía resta resolver dichos conflictos antes de avanzar con posibles alianzas con otras fuerzas camino a 2027″.
La Secretaría de Finanzas anunció una licitación de títulos para el miércoles próximo. “El Tesoro anunció las condiciones de la licitación en la que enfrenta vencimientos por 10,6 billones de pesos. La oferta incluye cuatro instrumentos con vencimiento durante el primer semestre de 2027 y uno en 2028”, expresó la consultora Max Capital en un reporte.
Entre los cinco instrumentos ofrecidos habrá títulos en moneda local a tasa fija, ajustable por inflación (CER) y a tasa variable, mientras que otro será atado al dollar-linked.
“El Gobierno vuelve a ofrecer instrumentos que vencen antes de las elecciones y solamente uno con vencimiento posterior. Esperamos una demanda suficiente para sostener un rollover (renovación) cercano al 100% a tasas de mercado”, añadió Max Capital.
El reciente Relevamiento de Expectativas de Mercado (REM) del Banco Central, entre economistas y consultoras privadas, arrojó que la inflación habría sido del 1,8% en octubre y alcanzaría el 30,4% en 2026.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
“El dólar alcanzó un nuevo máximo nominal, aunque el peso recuperó terreno en las últimas ruedas, mientras el BCRA retomó las compras de divisas. Las reservas internacionales quedaron por debajo de USD 50.000 millones tras un pago de USD 800 millones al FMI, para el que el Tesoro compró dólares al Banco Central”, indicó el equipo de research de Puente.
“En el mercado de pesos, una fuerte demanda de origen aparentemente oficial sostuvo transitoriamente los bonos de mayor plazo, pero la presión vendedora reapareció cuando se retiró ese comprador”, acotaron desde Puente,
Business,Corporate Events,North America

La multinacional Magna no logró sostener la rentabilidad de su planta tras la caída de producción. Renault absorberá parte de la actividad
Puntos importantes

Magna cierra su planta de asientos en Córdoba por baja rentabilidad y producción.
Las actividades se redistribuyen a Renault Santa Isabel, Benavídez y Pacheco.
El sector de asientos sufre gran presión; la escala es clave para su supervivencia y concentración.
ventas,industria,renault,autos,Autos,Automoviles,Lanzamientos,Alfa Romeo
ECONOMIA
La construcción registró la mayor suba mensual del año en septiembre y volvió a crecer frente a 2025

La construcción registró en septiembre un fuerte aumento de 7,8% respecto de agosto, de acuerdo con la medición desestacionalizada del Instituto Nacional de Estadística y Censos (Indec). El dato marca una recuperación mensual del sector, aunque la serie tendencia-ciclo se mantuvo prácticamente sin cambios.
El Indicador Sintético de la Actividad de la Construcción (ISAC) también mostró una suba de 5,1% frente a septiembre de 2025, tras dos meses de caídas interanuales consecutivas. En los primeros nueve meses de 2026, el índice acumuló un avance de 1,3% respecto de igual período del año anterior.
La serie desestacionalizada elimina los efectos habituales de cada época del año, como la menor actividad de determinados meses o las diferencias por cantidad de días hábiles. Por eso, permite comparar septiembre con agosto sin esas variaciones estacionales.
El crecimiento de septiembre tuvo apoyo en varios materiales utilizados en obras privadas y de infraestructura. El consumo aparente de pinturas para construcción aumentó 22,4% frente a septiembre de 2025, mientras que el de hormigón elaborado avanzó 12,8 por ciento.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
También hubo incrementos de 12,2% en el grupo que reúne grifería, tubos de acero sin costura y vidrio para construcción. El uso de hierro redondo y aceros para la construcción creció 5,2%, el de cemento pórtland subió 4,6% y las placas de yeso registraron una mejora de 1,2%. El asfalto, asociado en buena medida a las obras viales, mostró una variación positiva de 0,5% en la comparación interanual.
El repunte no alcanzó a todos los segmentos. El consumo de mosaicos graníticos y calcáreos cayó 15%, la mayor baja entre los insumos relevados por el Indec.
Los artículos sanitarios de cerámica retrocedieron 8,2%; el yeso, 7,7%; y los pisos y revestimientos cerámicos, 7,4%. También se registraron descensos en ladrillos huecos, con una baja de 0,7%, y en cales, con una merma de 0,2%.
La diferencia entre los materiales muestra un comportamiento desigual dentro del sector: mientras crecieron productos vinculados con estructuras, terminaciones y mantenimiento, otros insumos asociados a determinadas etapas de las obras permanecieron en terreno negativo.
Entre enero y septiembre, la construcción acumuló una expansión de 1,3%, aunque la evolución de los materiales fue dispar. El mayor avance se observó en el resto de los insumos, que incluye grifería, tubos de acero sin costura y vidrio, con un aumento de 21,8 por ciento.
Las pinturas subieron 10,4% en el acumulado anual y el hierro redondo y los aceros para la construcción crecieron 3,1%. Los artículos sanitarios de cerámica avanzaron 2,9%, el hormigón elaborado aumentó 2,3% y las placas de yeso mejoraron 0,9 por ciento.
Del otro lado, el yeso acumuló una caída de 11,6%, seguido por pisos y revestimientos cerámicos, con una baja de 9,3%, y asfalto, con un retroceso de 8,9%. El cemento pórtland, uno de los materiales más utilizados como referencia de la actividad, mostró una disminución acumulada de 2,9% en los primeros nueve meses del año.
En cuanto al empleo, los puestos de trabajo registrados en el sector privado dentro de la construcción alcanzaron los 382.669 en agosto, lo que representó un incremento de 1,7% en comparación con el mismo mes de 2025.
Frente a julio, cuando se contabilizaron 379.912 trabajadores, la dotación formal sumó 2.757 ocupaciones y registró una mejora mensual de 0,7%. Con este resultado, el empleo formal en el rubro acumuló un avance de 0,8% en los primeros ocho meses del año.
Las expectativas del sector
Las expectativas de las grandes empresas del sector para el último trimestre del año son mayormente de estabilidad, aunque con un sesgo desfavorable. Entre las compañías dedicadas a obras privadas, el 74% prevé que la actividad no cambiará entre octubre y diciembre, mientras que el 15% espera una caída y el 11%, una mejora. En obra pública, el 62,4% anticipa un nivel de actividad estable, pero el 23,5% estima una baja, frente al 14,1% que proyecta un aumento.
Entre quienes esperan una retracción, la caída de la actividad económica aparece como el principal motivo tanto para las firmas privadas como para las vinculadas con proyectos estatales; en este último grupo también pesan los atrasos en la cadena de pagos.
Las previsiones para el empleo siguen una tendencia similar. El 79% de las empresas de obra privada y el 63,1% de las dedicadas a obra pública no anticipan cambios en la cantidad de personal ocupado durante los próximos tres meses.
No obstante, las compañías que prevén reducir sus plantillas superan a las que esperan incorporar trabajadores: 13% contra 8% en el segmento privado y 23,8% contra 13,1% en el público. A la hora de señalar medidas para estimular al sector, las firmas privadas priorizaron la reducción de cargas fiscales y el acceso al crédito, mientras que las constructoras de obra pública pusieron el foco en el financiamiento y la estabilidad de los precios.
construcción,Argentina,albañil,obra,ladrillo

INTERNACIONAL2 minutos ago
The Hitchhiker’s Guide to what happens next on Capitol Hill

ECONOMIA13 minutos ago
El riesgo país subió por sexta rueda consecutiva, rozó los 940 puntos básicos y marcó un nuevo máximo en más de un año

POLITICA17 minutos ago
AFA: La sugestiva reunión de Tapia y Toviggino con el hombre de la máquina de contar billetes

POLITICA38 minutos ago
Citaron a indagatoria a la sindicalista que compró un departamento en el edificio de Cristina Kirchner – Nexofin

DEPORTE42 minutos ago
Rosario Central vs Estudiantes (RC): formaciones, hora y dónde ver por tv

POLITICA53 minutos ago
Un punto negro en el mar: crónica del rescate a un muerto en el Mediterráneo y el fenómeno migrante detrás

POLITICA3 días ago
La oposición cuestionó la suspensión de embargos a las pymes y criticó el plan económico: “Llegaron tarde”

POLITICA3 días ago
Milei parte nuevamente a España y en el gobierno dicen que no bajará el tono de sus críticas a Pedro Sánchez

POLITICA3 días ago
Sindicatos del transporte y de la industria se diferencian de la estrategia de la CGT y deciden acciones propias

POLITICA2 días ago
El embajador de EEUU ratificó el apoyo de Trump a la Argentina tras la derrota republicana: “Nuestro compromiso es firme”

 POLITICA3 días ago
La oposición cuestionó la suspensión de embargos a las pymes y criticó el plan económico: “Llegaron tarde”
- POLITICA3 días ago
Sindicatos del transporte y de la industria se diferencian de la estrategia de la CGT y deciden acciones propias
- POLITICA2 días ago
El embajador de EEUU ratificó el apoyo de Trump a la Argentina tras la derrota republicana: “Nuestro compromiso es firme”


