ECONOMIA
Se abre una nueva ventana de deuda: empresas y provincias vuelven a salir al mercado

Septiembre arrancó con el mercado primario a pleno. Tras un agosto flojo, en el que las colocaciones de empresas y provincias apenas sumaron USD 659 millones —el segundo peor mes desde que las emisiones se destrabaron tras las elecciones legislativas—, las compañías argentinas volvieron a encontrar demanda en el exterior.
Tecpetrol reabrió su ON Clase 10 con vencimiento en enero de 2033 por USD 450 millones, por encima de los USD 300 millones que buscaba inicialmente, a un rendimiento del 7,25% anual. Con esta ampliación, el título alcanzó un monto en circulación total de USD 850 millones.
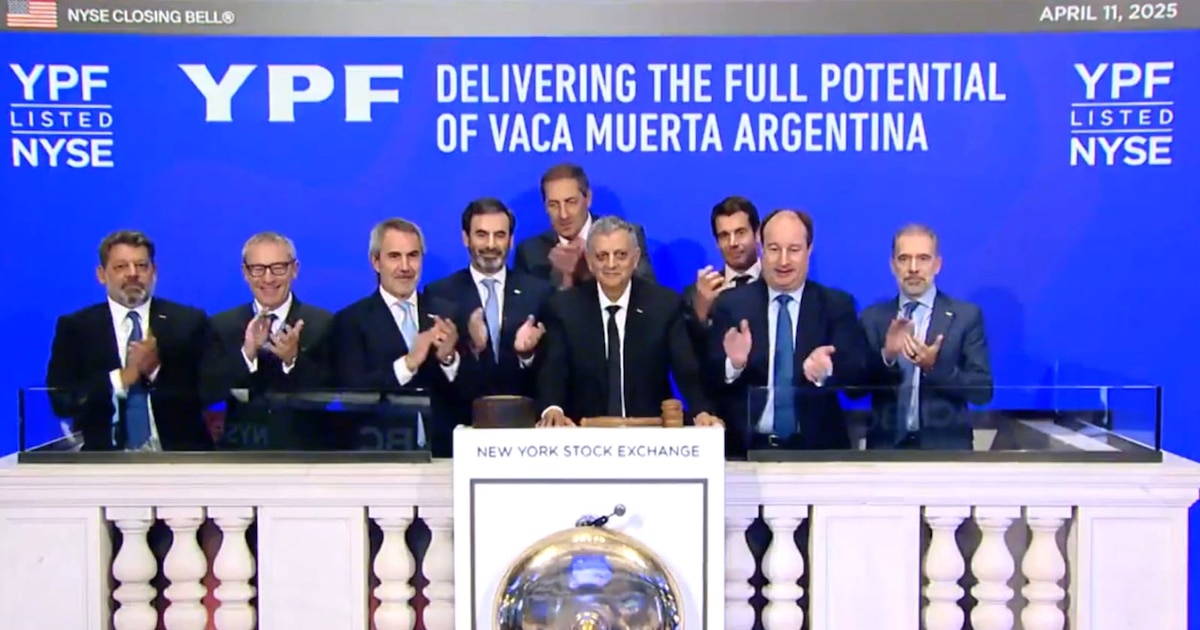
Dos días después, YPF colocó USD 1.200 millones en su nueva ON Clase XLIV a nueve años, luego de recibir ofertas por cerca de USD 2.200 millones. Esta emisión marcó un hito en la historia de YPF: logró capturar el mayor monto de los últimos once años para una empresa argentina. Además, la tasa efectiva fue del 7,85% anual, con un diferencial contra los bonos del Tesoro americano de 300 puntos básicos, el más bajo obtenido por la compañía en el mercado internacional. Los fondos serán utilizados principalmente para una oferta de recompra sobre las ON con vencimiento en 2027 y 2029, una señal clara de que el objetivo es alargar el perfil de vencimientos a un costo razonable.
Más emisiones hasta fin de año
Para dimensionar la magnitud del fenómeno, vale la pena repasar los números que publicó el BCRA esta semana. Según la última presentación institucional de la entidad, empresas y gobiernos provinciales emitieron USD 20.200 millones desde las elecciones legislativas nacionales —sin incluir las emisiones de esta semana mencionadas arriba— y liquidaron USD 15.800 millones de ese total en el mercado oficial de cambios.
Empresas y gobiernos provinciales emitieron USD 20.200 millones desde las elecciones legislativas nacionales —sin incluir las emisiones de la semana— (BCRA)
Queda, entonces, una brecha de USD 4.400 millones entre lo emitido y lo liquidado, monto sensiblemente superior a los USD 2.300 millones de vencimientos que enfrentarán estos emisores en el segundo semestre de 2026.
A esto se sumaría la potencial emisión de San Juan por alrededor de USD 600 millones. Los motivos detrás de nuestra expectativa son varios: el riesgo país volvió a perforar los 500 puntos básicos (490 pbs), los spreads de crédito en mercados emergentes se mantienen comprimidos, y esperamos que las empresas locales busquen prefinanciar sus necesidades de 2027 para adelantarse a la volatilidad electoral.
Efecto sobre los precios de los bonos
En este contexto, es razonable pensar que otras compañías argentinas con proyectos de inversión en el marco del RIGI aprovechen la oportunidad antes de que el calendario electoral de 2027 empiece a pesar sobre las valuaciones de sus bonos.

San Juan: el debut provincial que nos entusiasma
A pesar de no contar con antecedentes en los mercados internacionales, la provincia de San Juan tiene potencial para convertirse en una de las historias más interesantes del universo subsoberano. En 2025 cerró con un superávit fiscal primario equivalente al 2% de sus ingresos totales, pese a representar un año particularmente adverso para las finanzas provinciales.
El punto central es que ese resultado todavía no incorpora el ciclo minero: las regalías representan apenas entre el 2,3% y el 2,4% de los ingresos, una participación que debería crecer de forma sostenida a medida que entren en producción los proyectos de cobre de gran escala.
De las 24 iniciativas aprobadas bajo el RIGI, cuatro son proyectos mineros ubicados en San Juan, con un capex proyectado de USD 21.700 millones, equivalente al 38,8% de toda la inversión comprometida bajo el régimen.
San Juan tiene potencial para convertirse en una de las historias más interesantes del universo subsoberano. En 2025 cerró con un superávit fiscal primario equivalente al 2% de sus ingresos totales
A esto se suma el reciente anuncio de Vicuña: la empresa se comprometió a realizar antes de fin de año un aporte no reembolsable de USD 250 millones para obras de infraestructura y, una vez operativa la mina, pagará el equivalente al 1,5% de sus ingresos brutos a partir del sexto año de producción, por encima de la regalía provincial del 3 por ciento.
El monto de USD 600 millones que circuló en los medios luce razonable y consistente con un programa ambicioso de infraestructura. Aun asumiendo la colocación completa, los pagos totales de deuda de la provincia rondarían los USD 51 millones anuales, con una cobertura de caja superior a 12 veces, muy por encima de cualquier otro crédito provincial.

Estimamos que la estructura podría replicar la reciente emisión de Neuquén (vencimiento en 2034/35, amortización escalonada de capital y cupón alineado con el rendimiento de colocación).
Al tratarse de su primera incursión en el mercado, y dado que buena parte de la historia minera todavía está en etapa de ejecución, creemos que San Juan debería ofrecer una prima de entre 75 y 125 puntos básicos respecto del Neuquén 2034, que hoy rinde cerca de 7,75 por ciento.
Un rendimiento en la zona del 8,5% anual para un crédito con superávit fiscal, deuda mínima y un ciclo de inversiones sin precedentes nos parece una relación riesgo-retorno muy atractiva, que posiciona a la provincia como una alternativa natural para diversificar carteras concentradas en Neuquén, Santa Fe y Córdoba, nuestros tres créditos preferidos hasta ahora.

¿Qué significa todo esto para el tipo de cambio y el carry?
La reapertura de la ventana de emisiones no es solo una buena noticia para los emisores: es uno de los pilares de nuestra visión de estabilidad cambiaria para los próximos meses. Cada dólar que ingresa por la cuenta financiera vía colocaciones de deuda es oferta adicional en el mercado oficial, que permite al BCRA acelerar el ritmo de compras sin presionar el tipo de cambio.
Septiembre combina ese flujo con otros factores favorables: estimamos que los pagos por importaciones de energía caen unos USD 350 millones respecto de los cerca de USD 800 millones mensuales de julio y agosto por el fin del invierno, la liquidación del agro todavía tiene margen —la soja lleva comercializado el 53,6% de la cosecha, por debajo del promedio de 60,1% para esta altura del año— y el flujo de pago de dividendos al exterior se va normalizando.
El flujo de pago de dividendos al exterior se va normalizando
El principal riesgo para este escenario sigue siendo la demanda de dólares para atesoramiento: el último Balance Cambiario del BCRA, correspondiente a julio, mostró un claro repunte de la formación de activos externos del sector privado. Vale aclarar, sin embargo, que buena parte de lo atesorado está logrando quedarse en el sistema, lo que permite financiar más préstamos en dólares que se liquidan también en el mercado oficial.
Con un tipo de cambio que esperamos estable y tasas en pesos que encontraron un nuevo equilibrio, el carry trade vuelve a ser atractivo. Desde la inyección de liquidez de $1,27 billones del BCRA el 18 de agosto, la caución se estabilizó cerca del 20% Tasa Nominal Anual, el stock de repos de los bancos con el Central aumentó a $2,6 billones y las curvas de tasa fija y CER muestran calma.
A esto se suma que la inflación de agosto desaceleró a 1,7% mensual, lo que permite al gobierno adoptar una postura monetaria menos restrictiva hacia adelante.
En este contexto, nos sentimos más cómodos para sumar duration de manera gradual, aunque entendemos que no todos los inversores quieren asumir riesgo peso puro de cara al calendario electoral. Para ese perfil, nuestro instrumento preferido es el bono dual TMVE8, que paga lo máximo entre un flujo en pesos (Tamar + 678 puntos básicos) y un flujo ajustado por tipo de cambio oficial (dólar linked + 5,6%), con vencimiento el 31 de enero de 2028.
Es la forma de capturar el carry de los próximos meses con un seguro incorporado ante una eventual corrección cambiaria durante el período electoral. Para quienes prefieren evitar el riesgo peso por completo, esperamos que en las próximas semanas la oferta de San Juan permita obtener rendimientos atractivos en dólares de entre 8,5% y 9% anual para niveles de calidad crediticia muy sólidos.
El autor es analista de Research Asset Management de Portfolio Personal Inversiones (PPI)
Corporate Events,Environment,South America / Central America







ECONOMIA
Industria en rojo: la UIA pidió frenar embargos, reducir impuestos y bajar el costo de la energía para las pymes
En un contexto de caída de la industria, la Unión Industrial Argentina (UIA) le presentó al Gobierno un documento técnico con propuestas para aliviar la presión fiscal, energética y financiera que enfrentan las pequeñas y medianas empresas del sector productivo.
La iniciativa surge tras la reunión mensual de la Junta Directiva de la entidad, en la que sus representantes sectoriales y regionales expresaron preocupación por la falta de recuperación de la actividad, la caída en el empleo y la persistencia de costos que restan competitividad a la producción.
Según datos del Instituto Nacional de Estadística y Censos (Indec), la industria registró una caída de 4,9% respecto de julio de 2025 y 5% en relación con junio de 2026. En términos sectoriales, 12 de los 16 rubros que componen el Índice de Producción Industrial (IPI) retrocedieron frente a julio del año pasado, y 15 lo hicieron en la comparación mensual. Solo la refinación de petróleo mostró una suba en ese período.
En paralelo, la utilización de la capacidad instalada en la industria alcanzó el 58,2% en julio, con lo cual más de cuatro de cada diez puntos de la capacidad productiva quedaron ociosos durante ese mes. El dato representa una baja de 0,9 puntos porcentuales frente a junio y se ubica 0,2 puntos por debajo del 58,4% registrado en julio de 2025.
Entre las medidas para aliviar la presión fiscal, la UIA propuso la suspensión de embargos por 180 días, la migración entre planes de pago, la reducción de la tasa de financiación de la Agencia de Recaudación y Control Aduanero (ARCA) para pymes, y el diferimiento de vencimientos impositivos del IVA por 180 días para actividades estacionales. También plantearon la anualización de cargas sociales, la postergación de Contribuciones Patronales para economías regionales y una agilización en la devolución de saldos a favor de impuestos nacionales.
“Cabe recordar que la presión fiscal formal en la Argentina es de 56%, récord en el mundo. La industria produce bienes transables que compiten con el mercado internacional, y por lo tanto requieren tener una presión fiscal similar a la de los productos que vienen de países donde esa presión es normal”, destacaron desde la entidad fabril.
Bajo la perspectiva del ente conducido por Martín Rappallini, el costo energético es otro de los frentes que golpea a la industria, en particular a las pymes. Los usuarios categorizados como Grandes Usuarios de la Distribuidora (GUDI) recibieron facturas con un incremento de entre el 90% y el 100% en el costo básico, lo que implicó que se duplicara el gasto respecto del mes anterior y casi se triplicara en relación con dos meses atrás.
En ese contexto, la UIA destacó la iniciativa de Entre Ríos, Santa Fe y Córdoba para avanzar en un esquema de financiamiento de los cargos estabilizados del Mercado Eléctrico Mayorista, luego de los planteos que la entidad realizó junto a las uniones industriales territoriales. A la vez, propone al gobierno nacional el establecimiento de cuotas para afrontar las facturas y el prorrateo de los vencimientos.
En materia de financiamiento, la unión industrial planteó que sería positivo limitar la carga tributaria sobre el crédito y eliminar por completo los impuestos en las operaciones de refinanciación de pasivos, en una coyuntura de crecimiento de la morosidad en las pymes.

Desde la perspectiva de los industriales, la presión tributaria sobre la intermediación financiera, que incluye el IVA a nivel nacional, Ingresos Brutos y Sellos a nivel provincial, además de una creciente proliferación de tasas municipales, eleva en promedio más de 18% el costo financiero del crédito productivo. Esto lleva una Tasa Nominal Anual (TNA) de referencia del 35% a un Costo Financiero Total (CFT) de 41,4%, un sobrecosto de aproximadamente 6,4 puntos porcentuales adicionales en promedio.
“Este sobrecosto agrava el acceso al financiamiento en un contexto de baja profundidad crediticia y elevada morosidad empresarial”, señaló la organización empresarial.
Por últimio, la UIA comparó la situación local con la región. Los encajes sobre los depósitos a la vista se ubican en torno al 45% en la Argentina, un nivel considerablemente superior al observado en Brasil, cercano al 21%, y en Chile, del 9 por ciento. Esta diferencia, según la entidad, limita la capacidad de intermediación de los bancos y contribuye a mantener condiciones más restrictivas para la expansión del crédito productivo.
ECONOMIA
En medio de la caída de venta de autos hay un modelo que sigue reinando y todos quieren: cuánto cuestan
La creación del cupo de 50.000 autos híbridos y eléctricos que ingresan a la Argentina sin pagar el arancel de importación extrazona modificó la oferta de los SUV medianos.
El régimen exige un precio FOB máximo de USD 16.000 para acceder al beneficio. Por ese motivo, tanto terminales como importadores oficiales se enfocaron principalmente en vehículos que se acercan a ese valor, y descartaron, salvo algunas exepciones, los modelos más económicos.
Con ese precio como referencia, cuando se suman los impuestos locales y los márgenes de importadores y concesionarios, estos C-SUV llegan a los consumidores con precios de lista de entre 32.000 y 36.000 dólares.

Aunque los modelos compactos son los que concentran gran parte de las inversiones de las automotrices en la actualidad, la ampliación de la oferta de estos SUV medianos alteró el escenario para esta categoría de automóviles que domina el mercado automotor, con una cuota general en torno al 45% sobre el total de patentamientos.
El crecimiento de los SUV medianos
El segmento C incorporó nuevas alternativas para quienes buscan vehículos de mayor tamaño y capacidad, con un agregado que le dio más impulso aún como es el de sumar propulsiones híbridas y eléctricas que no estaban en el mercado hasta apenas un año atrás.
Un interesante ejercicio de cruce entre los patentamientos acumulados de este año con los precios de lista de las versiones de entrada de cada modelo, permite observar la relación entre ambas variables, y comprobar que no necesariamente el precio es el que determina la compra de uno u otro vehículo.

No es el caso del primer puesto en ventas, que está en manos del vehículo más accesible del segmento, la Ford Territory, pero en el resto de la evaluación de modelos esa condición no se repite. De hecho, la Territory de menor precio es naftera, pero si se pone en la comparación a la versión híbrida, deja de ser el C-SUV de menor precio entre las que tienen esa tecnología de propulsión.
Las marcas tradicionales lideran
La Ford Territory acumuló 13.848 unidades entre enero y agosto. Además de encabezar el listado, tuvo el menor precio inicial entre los diez modelos más vendidos, con 48.861.930 pesos. Su volumen superó en 6.342 vehículos al de la Toyota Corolla Cross, que quedó segunda con 7.506 unidades y una entrada de gama de 51.918.000 pesos.
La Territory representó cerca de una de cada cuatro ventas en el universo de los 19 C-SUV incluidos en el relevamiento. Los diez primeros modelos concentraron 50.455 patentamientos, equivalentes a aproximadamente el 85% de las 59.428 operaciones registradas en ese segmento. Ambos modelos tienen en su portafolio de productos, tanto versiones nafteras como híbridas.

El Volkswagen Taos ocupó el tercer puesto, con 6.891 vehículos, seguida por Jeep Compass, con 5.105. Los dos modelos se sostuvieron entre los cuatro más vendidos pese a que sus precios de acceso, $60.137.550 y $61.270.000 respectivamente, fueron los más altos de esta clasificación. En ambos casos, la propuesta es únicamente de motores de combustión.
La mezcla con los nuevos modelos
El Baic BJ30 HEV 4×2 fue quinto en el ranking, con 4.758 unidades y un precio de $50.184.000. Detrás se ubicó el BYD Song Pro, el mejor híbrido enchufable, con 2.991 patentamientos y un valor inicial de $54.299.700. Ambos forman parte de la oferta electrificada que ganó lugar en el segmento gracias al cupo de autos exentos de arancel de importación.
La Chevrolet Captiva, también PHEV, registró 2.668 unidades y partía de $54.871.900. La Chery Tiggo 7 quedó octava, con 2.446 ventas y un precio de $50.337.000, mientras que el Fiat Fastback acumuló 2.400 vehículos, con una entrada de gama de $52.160.000. El décimo lugar fue para el Haval H6, con 1.842 unidades y un precio de 54.315.000 pesos.

Fuera del top10, la lista continúa con Ford Bronco Sport, que registró 1.725 unidades y tiene un precio de entrada de $59.354.510; Renault Boreal, con 1.447 ventas y un valor inicial de $51.280.000; Renault Arkana, con 1.305 patentamientos y $56.930.000; y Changan CS55, con 1.293 unidades y 48.944.700 pesos.
Más atrás quedaron Baic X55 II, con 902 vehículos y $52.785.000; Nissan X-Trail, con 861 y $56.990.000; Jetour T1, con 539 y $54.774.000; Peugeot 3008, con 492 y $79.500.000; y Honda ZR-V, con 409 operaciones y un precio de lista de 59.990.000 pesos.
auto,automobile,automotive,back,bumper,business,car,credit,dealer,dealership,delivery,electric,ev,exception,export,fleet,germany,green,hydrogen,import,industry,insurance,leasing,light,market,marketplace,model,motor,new,park,parking lot,production,rear,rent,rental,row,sale,service,sharing,shop,stock,suv,tail,transportation,uk,usa,used,vehicle,warehouse,white
ECONOMIA
Las 10 claves del Presupuesto 2027: qué proyecta el Gobierno para el dólar, la inflación y la actividad económica
- Crecimiento del Producto Bruto Interno. El Presupuesto 2027 proyecta que la economía argentina crecerá 3% en 2026 y 4% en 2027. Esta variable es una de las más relevantes del documento, porque de ella se desprende buena parte del cálculo de recursos tributarios que sostiene el resto de las cuentas públicas. Un mayor nivel de actividad implica, en términos generales, una recaudación más alta, lo que a su vez condiciona el margen disponible para sostener el esquema de superávit que el Gobierno se propuso mantener.
- Inflación interanual. El programa oficial calcula una inflación de 29% para diciembre de 2026 y de 18% para diciembre de 2027, en ambos casos medida en la comparación interanual entre un mes de diciembre y el siguiente. La trayectoria descendente que traza el Presupuesto forma parte del esquema de desinflación que el equipo económico viene sosteniendo como uno de los objetivos centrales de su gestión, y sirve además como referencia para el cálculo de partidas que se actualizan por precios.

- Inflación promedio anual. Además del dato interanual, el Ministerio de Economía difundió una proyección de inflación promedio para 2027 de 21,1%. A diferencia de la medición de diciembre contra diciembre, este indicador refleja el comportamiento de los precios a lo largo de todo el año calendario, por lo que puede diferir del dato interanual sin que eso implique una contradicción entre ambas cifras.
- Tipo de cambio de fin de año. El proyecto contempla una cotización nominal del dólar de $1.600 para diciembre de 2026 y de $1.847,6 para diciembre de 2027. Estos valores funcionan como referencia de cierre de cada ejercicio y se utilizan, entre otras cosas, para expresar en pesos buena parte de las obligaciones y de los ingresos que el Estado nacional tiene denominados en moneda extranjera.
- Dólar promedio de 2027. Para el promedio del año próximo, la cartera económica estimó un valor de 1.728 pesos. Según se aclaró al difundir la cifra, ese número no constituye una previsión sobre el nivel que tendrá el tipo de cambio, sino que surge de aplicar la inflación proyectada para 2027 al valor actual de la divisa. Se trata, en consecuencia, de un dato de naturaleza más técnica que de pronóstico cambiario propiamente dicho.
- Comercio exterior en 2026. El Presupuesto calcula exportaciones por USD 124.801 millones e importaciones por USD 107.850 millones para este año, lo que arroja un saldo comercial de USD 16.951 millones. Ese resultado forma parte del cálculo de divisas que el Gobierno prevé que ingresen a la economía a través del intercambio de bienes con el resto del mundo.
- Comercio exterior en 2027. Para el año próximo, la proyección oficial ubica las exportaciones en USD 133.984 millones y las importaciones en USD 118.424 millones, con un saldo de 15.560 millones de dólares. El Gobierno también informó, en paralelo a esas cifras, que el superávit de bienes y servicios superaría los USD 15.000 millones, con exportaciones por encima de USD 130.000 millones, un dato que agrega a la balanza de mercancías el intercambio de servicios.

- Resultado fiscal primario. El texto proyecta un superávit primario del Sector Público Nacional de 1,3% del PBI tanto en 2026 como en 2027. En valores nominales, esas cifras equivalen a $15.537.381,1 millones y $18.439.871,9 millones, respectivamente. El resultado primario mide el desempeño de las cuentas públicas antes del pago de intereses de la deuda, por lo que constituye el primer indicador para evaluar el cumplimiento de la meta de equilibrio fiscal que el Gobierno fijó como eje de su programa económico.
- Resultado financiero. El resultado financiero previsto, que sí incluye el pago de intereses de la deuda, alcanza 0,2% del PBI en ambos ejercicios. De cumplirse esa meta, la gestión nacional cerraría su cuarto año consecutivo con superávit financiero. Caputo definió el dato como un hecho inédito: “Va a ser la primera vez en nuestra historia que, no estando en default, va a haber cuatro años consecutivos de superávit financiero”, señaló el ministro al referirse a la proyección incluida en el proyecto.
- Salario medio. El Presupuesto prevé una mejora del salario medio de 25,4% para 2027, según las cifras difundidas por el Ministerio de Economía. Esa proyección está directamente vinculada a los supuestos de inflación incluidos en el propio texto, ya que de su cumplimiento depende que la mejora nominal del salario se traduzca en una recuperación en términos reales.
Javier Milei,Luis Caputo,Presupuesto 2027,Argentina

Las claves del fallo por Sueños Compartidos: uno de los jueces votó por absolver a todos y los dirigentes políticos que evitaron el juicio

Industria en rojo: la UIA pidió frenar embargos, reducir impuestos y bajar el costo de la energía para las pymes

¿La Mona Lisa es una madre que Da Vinci pintó con la suya como modelo?: el ensayo con que Alicia Dujovne Ortiz se despide de la literatura

El Papa León XIV respaldó una agenda de seis proyectos para enfrentar la inteligencia artificial y la crisis social en las Américas

Javier Milei y sus medidas, en vivo: Caputo defendió el rumbo económico y dijo que el Presidente tiene “coraje”

Sol y Yipio de Gran Hermano se reencontraron con sus seres queridos antes de la final: emoción y hasta un pedido de casamiento

Entre arroyos y countries: vecinos intentan salvar el último pulmón rural del conurbano antes de que cambie para siempre

El polémico video de Tiago PZK con La Joaqui cuando ella aún estaba de novia con Luck Ra que desató un escándalo

Más allá de la música, el nuevo negocio de Pablito Lescano, el líder de Damas Gratis

Trump habló de una posible guerra por Malvinas y dijo que podría intervenir para resolverla

 SOCIEDAD3 días ago
Entre arroyos y countries: vecinos intentan salvar el último pulmón rural del conurbano antes de que cambie para siempre
- CHIMENTOS2 días ago
El polémico video de Tiago PZK con La Joaqui cuando ella aún estaba de novia con Luck Ra que desató un escándalo
- ECONOMIA2 días ago
Más allá de la música, el nuevo negocio de Pablito Lescano, el líder de Damas Gratis