La evolución del empleo privado y del nivel de actividad económica se ha convertido en uno de los ejes centrales del debate económico argentino de los últimos meses. Distintas lecturas conviven sin mayor matiz. Para unos, la reactivación productiva ya se refleja en la creación de puestos de trabajo; para otros, el estancamiento del empleo formal es prueba de que la recuperación es apenas estadística y no llega en profundidad a la economía.
Ambas posiciones, sin embargo, tienden a tratar la variación del empleo como si tuviera una sola causa, cuando en la realidad argentina confluyen dinámicas de naturaleza y horizontes temporales muy distintos.
Para calibrar correctamente el diagnóstico conviene empezar por los indicadores adecuados y por cómo deben leerse. El punto de partida es la tasa de desocupación y la tasa de subocupación que publica el Indec con periodicidad trimestral a partir de la Encuesta Permanente de Hogares. La subocupación mide a quienes trabajan menos de 35 horas semanales y es un indicador clave porque suele anticipar cambios en el mercado laboral antes de que se reflejen en la desocupación abierta, ya que se supone que las empresas ajustan primero las horas trabajadas y recién después la dotación.
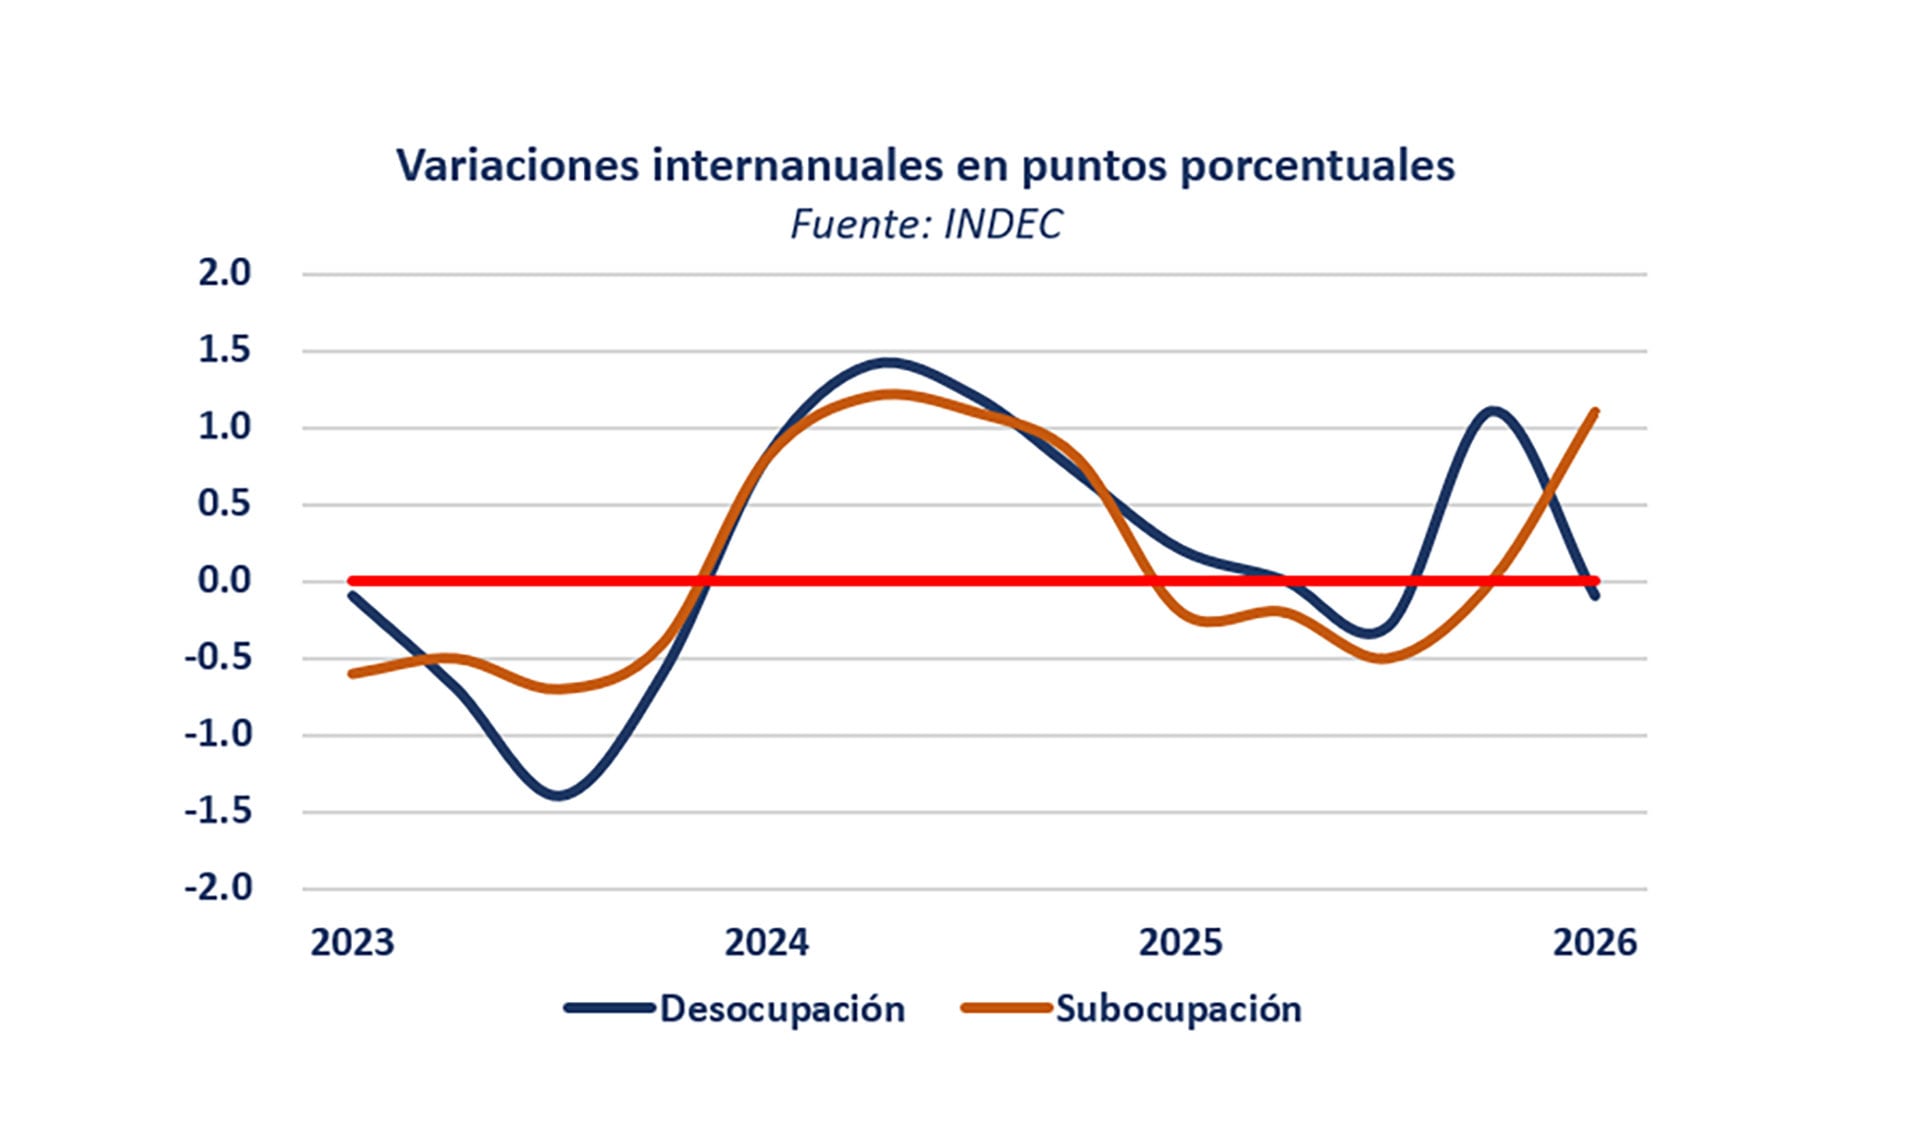
En términos de variaciones interanuales, los datos de desocupación y subocupación no muestran un deterioro pronunciado.

Tal como se observa en el gráfico, ambas variables aumentaron con fuerza en 2024, pero en 2025 mostraron una leve mejoría hasta el último trimestre.
El último dato disponible, correspondiente al primer trimestre de este año, muestra que la desocupación prácticamente no cambió en relación con igual período de 2024 y 2025, y que estuvo menos de un punto porcentual por encima del primer trimestre del 2023. Con la subocupación ocurrió algo similar, salvo en enero-marzo de este año.
Los datos de desocupación y subocupación no muestran un deterioro pronunciado
Este comportamiento parece responder, sencillamente, al ciclo económico. En 2024 la economía cayó 1,4% y la desocupación y la subocupación aumentaron casi en la misma magnitud: 1 punto porcentual (p.p.). En 2025 la economía creció 4,4%, la subocupación cayó 0,2 p.p. y la desocupación aumentó 0,3 p.p. Este último dato fue, probablemente, el detonante del debate sobre la supuesta divergencia entre la trayectoria de la actividad económica y la del empleo.
Este comportamiento cíclico tiene, sin embargo, dos matices que conviene precisar:
- Históricamente la elasticidad de la desocupación ante cambios en el PBI no ha sido demasiado elevada en Argentina.
- Los valores actuales de desocupación no son particularmente elevados. Esto es relevante porque la respuesta de la desocupación al crecimiento es rápida y profunda cuando la desocupación es elevada (por encima del 10%), pero cuando es baja, la respuesta se vuelve más lenta y de menor magnitud.
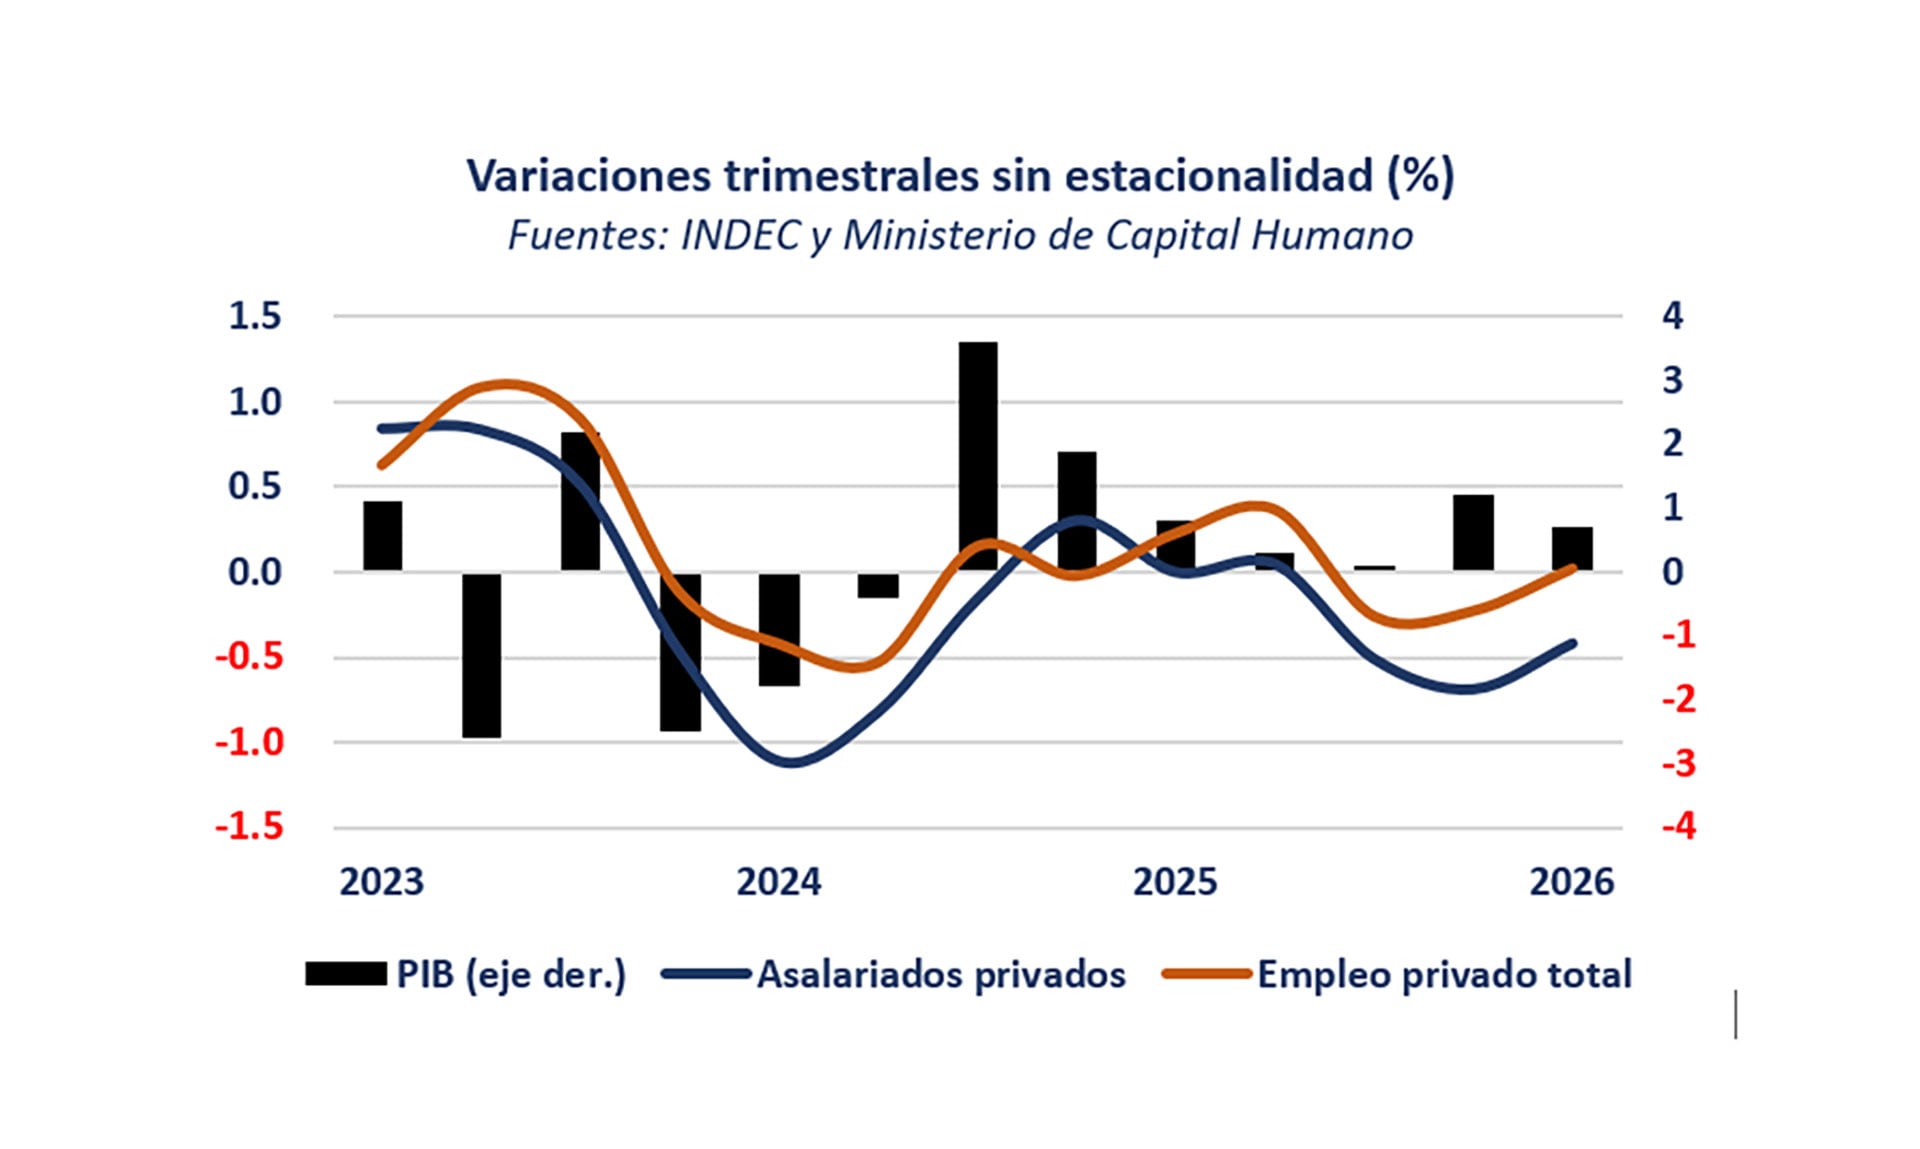
Por otra parte, ¿qué muestran los datos de empleo? La serie que está bajo observación es la del empleo asalariado registrado del sector privado, que incluye a los trabajadores formales en relación de dependencia, con contratos y declarados ante la seguridad social. El siguiente gráfico compara las variaciones trimestrales desestacionalizadas de esta masa de trabajadores en comparación con las variaciones trimestrales (también desestacionalizadas) del PBI.

Es importante señalar que el trabajo formal ya había comenzado a contraerse en la última parte de 2023 y que en la última parte de 2024 se recuperó y luego se estabilizó en el primer semestre de 2025. En los dos últimos trimestres del año pasado y en el primero de este año volvió a contraerse (y muy probablemente también lo haya hecho en el segundo trimestre de este año), a pesar de que la economía continuó creciendo.
Si se considera el empleo privado total (asalariados privados + asalariados de casas particulares + autónomos + monotributistas) las conclusiones son similares, pero con algunas diferencias importantes: menor caída en 2024 y mejor comportamiento de 2025 en adelante. La conclusión sería que la caída del empleo privado se detuvo a partir del tercer trimestre de 2024. Pero tampoco hubo creación genuina.
La caída del empleo privado se detuvo a partir del tercer trimestre de 2024. Pero tampoco hubo creación genuina
¿Cómo explicar esta aparente contradicción? ¿Cuánto de esto es comportamiento cíclico y cuánto es el resultado de la política económica y de los profundos cambios que está experimentando el país en su estructura productiva? No hay demasiadas dudas de que el nivel actual del tipo de cambio, cierta apertura de importaciones, elevadas tasas de interés y la austeridad de la política fiscal no solo no incentivan la creación de empleo a corto plazo, sino que incluso pueden forzar a las empresas más comprometidas a reducir la cantidad de empleados.
A esto se suma la informalidad y el costo laboral, que sigue siendo alto, aunque probablemente su peso relativo al momento de explicar las variaciones sea menor al que se le atribuye.
Cambio estructural
Pero la dimensión estructural es muy importante. El cambio de matriz productiva y exportadora, con la energía y la minería ganando peso, implica la generación de empleo de alta productividad, pero baja intensidad laboral relativa.

El derrame en esos sectores (sobre todo en empleo indirecto) llevará tiempo. Y, por otra parte, está la irrupción de la inteligencia artificial (IA), todavía incipiente pero ya visible en la composición de las contrataciones y particularmente en perfiles junior de servicios profesionales.
La evidencia internacional sugiere que el efecto neto dependerá de si la IA complementa o sustituye tareas, algo que en Argentina todavía no está medido con series propias.
No hay evidencia de países que hayan crecido de forma sostenida durante varios años (no uno o dos) sin generar empleo
En síntesis, un año (o menos) de desacople entre las series de actividad económica y de empleo es una muestra demasiado acotada para concluir que la nueva trayectoria en la que está ingresando la economía argentina conlleva dificultades para crear empleos. Se necesita tiempo.
No hay evidencia de países que hayan crecido de forma sostenida durante varios años (no uno o dos) sin generar empleo. Argentina no tiene por qué ser la excepción.
El autor es profesor de Economía en IAE Business School. Esta nota se publicó en el IEM de agosto de 2026 del IAE Business School, Universidad Austral
Argentina,industria,construcción,empleo,puerto