ECONOMIA
La Fed de Kevin Warsh está decidida a llevar la inflación por debajo del 2% anual

- el mercado laboral se fortaleció,
- la inflación no mejoró, y
- el escenario geopolítico se deterioró. Este último factor puede generar mayores presiones inflacionarias hacia adelante.
La tasa de interés de corto plazo deberá promediar 5% durante la próxima década para llevar la inflación, que hoy avanza a un ritmo interanual de 3,4%, hacia el objetivo del 2% anual

Está claro que al Ejecutivo le preocupa el nivel y la dinámica del tramo largo de la curva de rendimientos de los bonos
- El más evidente, es la cuestión fiscal, un problema que no afecta solo a Estados Unidos;
- La competencia del crédito corporativo. Las grandes compañías tecnológicas y de computación en la nube, conocidas como hyperscalers, emiten volúmenes récord de deuda de largo plazo para financiar infraestructura de inteligencia artificial. En poco tiempo, esa inversión superó lo destinado a otros grandes proyectos de la humanidad, como el ferrocarril, la red de autopistas interestatales, el programa F-35, el Plan Marshall y el programa Apolo. Esta dinámica genera un efecto de crowding out inverso, en el que el sector privado desplaza al público.
- El cambio en la naturaleza de los tenedores de deuda estadounidense. Los bancos centrales y los fondos soberanos —compradores menos sensibles al precio, que adquieren activos por mandato— redujeron su participación en el tramo largo. El comprador marginal es hoy el inversor privado, que exige un mayor rendimiento por cada unidad de riesgo.
- La presión global. Los inversores japoneses, entre los principales tenedores de títulos del Tesoro de Estados Unidos a nivel mundial, tienen mayores incentivos para repatriar sus ahorros.
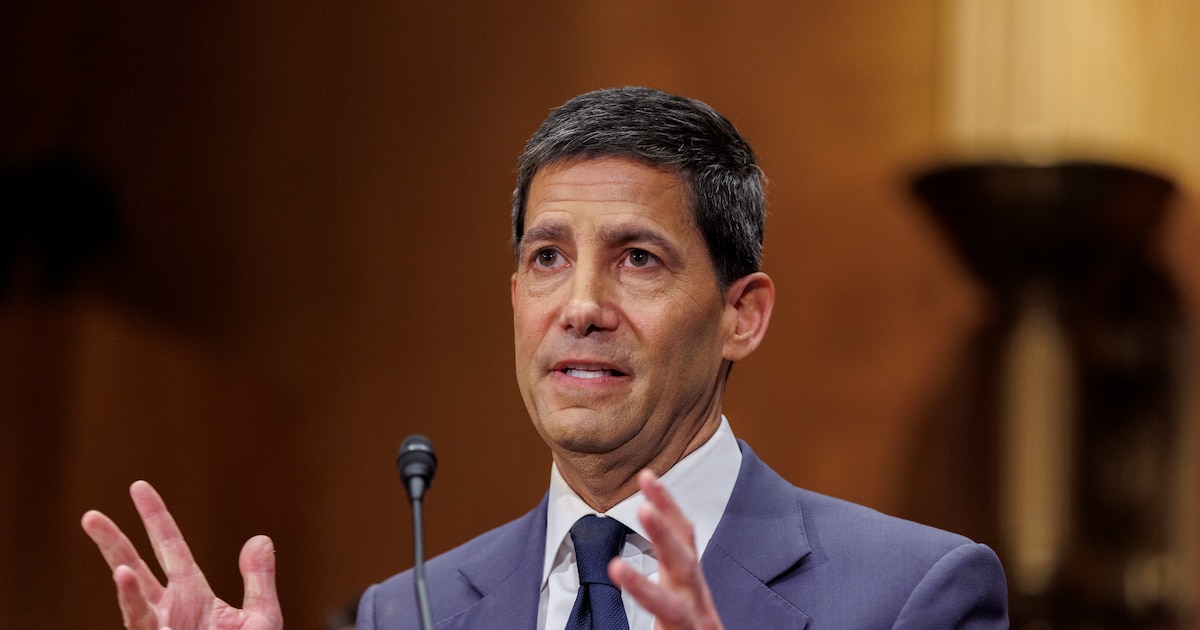
audiencia de confirmación del comité bancario del senado para el nominado a presidente de la reserva federal de eeuu,economistas





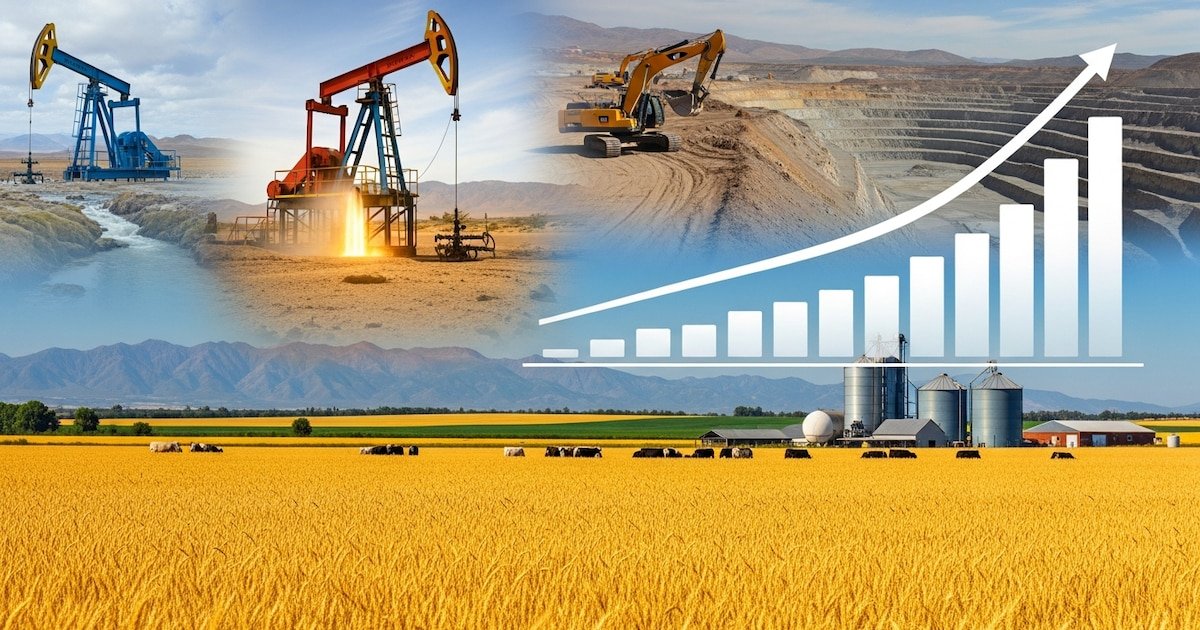
La heterogeneidad, al menos en la manufactura, no es una anomalía argentina: es la regla cuando un boom de exportaciones primarias induce una apreciación real de la moneda

Un tipo de cambio más apreciado mejora el precio relativo de los sectores no transables y orienta hacia ellos la inversión y el empleo
El boom de energía y minería también aprecia el tipo de cambio, pero no todos sus componentes son permanentes
Lo que enseñan Holanda y Noruega
Haber tratado el shock como permanente, con un creciente déficit fiscal no petrolero, dejó a la economía vulnerable: con el colapso del petróleo a partir de 1986

La velocidad con que los encadenamientos generen inversión y empleo depende de la movilidad de los factores

Perú combinó la estabilización de los noventa, la responsabilidad fiscal y las metas de inflación con el boom minero de 2002-2013.

- Conviene separar lo permanente de lo transitorio. Si las reformas son sostenibles no tiene lógica contener la apreciación derivada de la estabilización, la desregulación y la baja del riesgo país. Sí la tiene mantener el equilibrio fiscal, migrar hacia una regla de superávit estructural como en Chile —que ajuste la meta por el ciclo y por el precio de largo plazo de los commodities de exportación— y crear un fondo soberano cuando la deuda pública sea menor y los picos de repago se hayan suavizado.
- Hay que distinguir el shock de oferta —posiblemente permanente— de la revolución productiva en Vaca Muerta y las provincias cordilleranas, del shock de demanda —posiblemente transitorio— originado en los conflictos globales. Conviene limitar la apreciación de este segundo canal ahorrando fiscalmente la bonanza de precios, acumulando reservas y eliminando las restricciones cambiarias y comerciales remanentes.
- Conviene promover proveedores competitivos e inversiones que capturen las nuevas ventajas comparativas, facilitando la movilidad hacia la nueva geografía productiva —Neuquén, Río Negro y las provincias mineras de Cuyo y el Noroeste— desde el conurbano y los cordones fabriles del centro, donde se pierde el empleo manufacturero; más allá de que la baja del costo de la energía, junto con la infraestructura de transporte, pueden volver competitivas áreas más extendidas del territorio.
- Dado el peso creciente de los no transables en el empleo, conviene mejorar su productividad: en el turismo, con estrategias regionales, licitación de infraestructura y formación de operadores; y en la construcción, con más concesiones privadas de obra pública y, a medida que se consolide la desinflación, crédito hipotecario que el FGS y el FAL podrían impulsar mediante securitización. o cobertura. de… los descalces de plazos entre los activos y pasivos de los bancos.
Con el tiempo, los encadenamientos productivos de los sectores dinámicos pueden reabsorber parcialmente ese empleo generando alto valor agregado
Argentina,exportaciones,agricultura,petróleo,minería,crecimiento,economía,agro,energía,industria
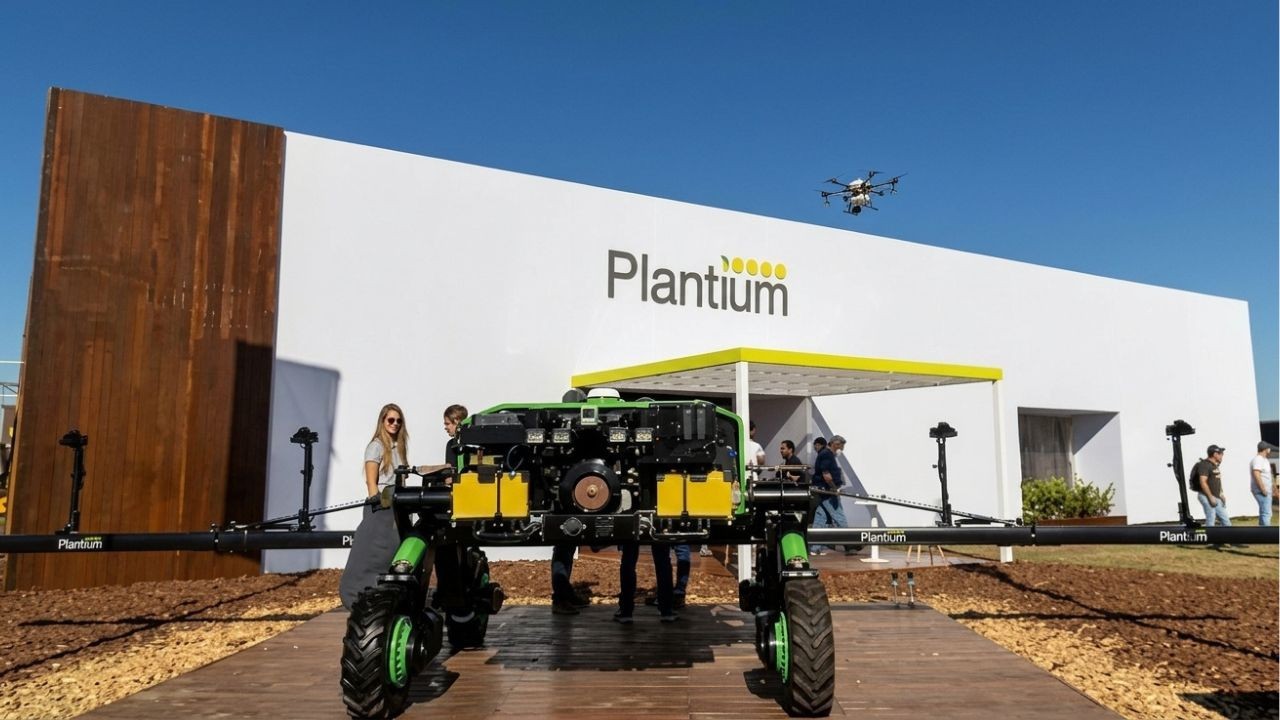
La fabricante de pilotos automáticos para maquinaria agrícola cerró sus puertas. Los trabajadores se enteraron al llegar a la planta
Puntos importantes

Plantium cerró en Villa Constitución, despidiendo a más de 100 empleados abruptamente.
La empresa culpa a la competencia china y crisis sectorial; negociaciones sindicales fracasaron.
El sindicato exige pagos, denuncia «traición» y pide reincorporaciones.
empresas,agro,Negocios rentables,Nuevos negocios,Ideas negocios,Definicion negocios,Negocios exitosos,Emprendedores
La economía argentina atraviesa una transformación que va mucho más allá de la estabilización de sus principales variables. La normalización de los precios relativos, la apertura comercial y los cambios en las condiciones de competencia están modificando las reglas de juego para miles de empresas. Algunas encuentran nuevas oportunidades de crecimiento; otras tienen que revisar su modelo de negocio, mejorar su productividad o reconvertir parte de su actividad.
En este escenario hay una pregunta que debería ocupar un lugar central en la discusión económica: ¿Cómo vamos a financiar esa transformación?
Una economía no se vuelve más competitiva solo por modificar sus precios relativos. También necesita invertir, incorporar tecnología, mejorar sus procesos y encontrar nuevos mercados, y casi nada de eso se hace a escala sin acceso al crédito.
Una empresa que necesita modernizar su maquinaria para competir con productos importados requiere capital. Otra que encuentra una oportunidad de exportación necesita financiar la producción
Una empresa que necesita modernizar su maquinaria para competir con productos importados requiere capital. Otra que encuentra una oportunidad de exportación necesita financiar la producción antes de cobrar. Una tercera puede descubrir que su negocio tradicional perdió rentabilidad, pero que tiene capacidades para desarrollar una nueva línea de productos. En todos los casos, el crédito marca la diferencia entre aprovechar la oportunidad o dejarla pasar.
Una transición que necesita financiamiento
Cuando una economía cambia sus condiciones de funcionamiento, los recursos tienen que desplazarse hacia nuevas actividades, sectores y empresas. Ese movimiento no ocurre solo: requiere inversión, tiempo, información y capacidad para asumir riesgos.

Sin financiamiento, las oportunidades de crecimiento quedan limitadas al ahorro de cada empresa. Las que ya tienen recursos pueden invertir; otras, incluso con buenos proyectos o licitaciones ganadas, quedan afuera. El resultado es una transición más lenta, más desigual y con menos capacidad para generar nuevos sectores o regiones productivas.
Por eso el desarrollo del crédito privado tiene que entenderse como una parte del proceso de transformación, y no como una consecuencia que llegará sola una vez alcanzada la estabilidad. No alcanza con estabilizar la economía para que aparezca la inversión: también hay que construir los mecanismos que permitan financiarla.
El mercado de capitales como complemento del sistema bancario
Los bancos cumplen un papel central, pero no pueden ni deberían ser la única fuente de financiamiento de las empresas. El mercado de capitales permite sumar otros participantes, distribuir los riesgos entre distintos inversores y desarrollar instrumentos para necesidades diferentes: cheques de pago diferido, pagarés bursátiles, obligaciones negociables y fondos de crédito privado.
El mercado de capitales permite sumar otros participantes, distribuir los riesgos entre distintos inversores y desarrollar instrumentos para necesidades diferentes
El mercado de capitales viene creciendo. En el descuento de documentos, la herramienta que más usan las pyme para el capital de trabajo, la participación del mercado de capitales pasó del 6% al 43% en una década, con un volumen que ronda los $1,6 billones mensuales en pesos reales.
Pero todavía falta mucho: el crédito privado en la Argentina ronda el 15% del PBI, la mitad que en Uruguay y muy lejos de Brasil o Chile.

Para una pyme, contar con estas alternativas significa mucho más que conseguir una tasa competitiva. Le permite financiar una venta a plazo o encarar inversiones que de otra manera tendría que postergar. El objetivo no es reemplazar el crédito bancario, sino complementarlo.
La importancia de medir lo que está pasando
El Índice de Financiamiento PyME (IFP) que desarrollamos en VetaCap y se actualiza mensualmente se ubicó en septiembre en 26,84% de tasa nominal annual, 0,75 puntos por encima de agosto y 24,36 puntos por debajo del mismo mes del año anterior. Conviven dos fenómenos: una mejora importante frente a un año antes y, al mismo tiempo, una suba reciente del costo del dinero que merece atención.
Pero mirar solo la tasa de interés sería insuficiente, y este mes lo muestra con claridad. El volumen creció 5% real frente a agosto, con la mayor cantidad de operaciones del año: casi 37.000, por $656.000 millones. El plazo promedio se estiró de 64 días en enero a 74 en septiembre. Las operaciones avaladas se financiaron a 88 días, contra 64 de las que no tienen garantía, y a una tasa cinco puntos porcentuales menor.
El desarrollo financiero también debe medirse por su capacidad para acompañar a las empresas
La recuperación del mercado está llegando antes por el volumen y el plazo que por la tasa. El desarrollo financiero también debe medirse por su capacidad para acompañar a las empresas.
Para evitar nuevas crisis de crédito necesitamos más crédito
El reciente aumento de la morosidad en distintos segmentos del sistema financiero volvió a poner sobre la mesa una preocupación legítima: los riesgos de una expansión del crédito. Sin embargo, sería un error concluir que la solución consiste en restringir su desarrollo.

La economía argentina conoce demasiado bien el comportamiento procíclico del financiamiento. Cuando las condiciones mejoran, crece el crédito; cuando aparecen dificultades, se encarece o desaparece justo cuando las empresas más lo necesitan.
Una empresa con una caída transitoria de ventas puede encontrarse, al mismo tiempo, con mayores costos financieros y menos posibilidades de refinanciar su capital de trabajo. Así, un problema de liquidez se transforma en uno de solvencia. Cuando la economía se complica, pagan más las que tienen menos respaldo, que en general son las más chicas.
Para reducir la fragilidad del sistema necesitamos un mercado de crédito más grande, más competitivo
Más crédito no significa prestar indiscriminadamente. Una expansión sin criterios de evaluación adecuados agrava la morosidad. La cuestión es otra: para reducir la fragilidad del sistema necesitamos un mercado de crédito más grande, más competitivo y con mejores mecanismos para evaluar y distribuir el riesgo.
También necesitamos plazos más largos. Una economía que financia su actividad productiva con instrumentos de muy corto plazo obliga a las empresas a renovar sus deudas todo el tiempo, y cada renovación las expone a un cambio repentino del mercado. Un sistema financiero profundo no elimina las crisis, pero ayuda a absorber mejor los shocks y evita que dificultades puntuales se conviertan en restricciones generalizadas.
El financiamiento define el futuro productivo
La economía argentina está atravesando una transformación que obliga a muchas empresas a repensar sus negocios. Algunas tendrán que invertir, otras buscar nuevos mercados y otras reconvertir parte de su actividad. Una autopartista que quiere convertirse en proveedora de una minera necesita capacidad, esfuerzo y un proyecto viable. Pero también necesita financiamiento para llevarlo adelante.

Ahí es donde el mercado de capitales tiene un papel fundamental. Complementar al sistema bancario y canalizar el ahorro hacia la producción es clave para que las oportunidades de crecimiento no queden reservadas a quienes ya cuentan con capital.
El desafío para quienes formamos parte del sistema —agentes de liquidación y compensación, sociedades de garantía recíproca y organismos públicos— es construir un mercado más profundo, capaz de acompañar a las empresas a lo largo del ciclo económico y no solamente cuando las condiciones son favorables.
Necesitamos que el financiamiento deje de ser una restricción y se convierta en una fuente de competitividad. Porque una economía que solo financia a quienes ya tienen recursos termina limitando su propio potencial de crecimiento.
El autor es economista y CEO de VetaCap
LEGACY: Financials (TRBC),Financials (TRBC level 1),South America / Central America

INTERNACIONAL9 minutos ago
La Justicia francesa modificó el recorrido de la marcha para alejarla del centro de París ante el temor de nuevos disturbios

CHIMENTOS10 minutos ago
Bombazo en MasterChef: Betular confirmó que se va del programa y lanzó una frase que sacude al jurado

POLITICA22 minutos ago
El tablero de Milei hacia 2027: Bullrich, Lula y una economía que todavía no despega – Nexofin

DEPORTE31 minutos ago
Vélez Sarsfield vs San Lorenzo: formaciones, hora y dónde ver por tv

ECONOMIA42 minutos ago
Una economía a dos velocidades: lo que enseña el mundo sobre la convergencia

DEPORTE53 minutos ago
Antes de la clasificación, Franco Colapinto afrontará la última práctica libre del Gran Premio de México de la Fórmula 1: hora, TV y formaciones

INTERNACIONAL4 días ago
Medios brasileños afirman que Flávio Bolsonaro escapó del país y está en vuelo a Estados Unidos

SOCIEDAD3 días ago
Avanza la búsqueda de los hermanos desaparecidos que fueron arrastrados por la corriente de un río en Santa Cruz

POLITICA3 días ago
Malvinas: tras aceptar modificaciones, el Gobierno buscará llevar al recinto el proyecto de Ley de Soberanía el 12 de noviembre

DEPORTE3 días ago
Luis Enrique no tiene al gran ‘killer’ de París: una ‘bestia’ supera a Ferran Torres

 INTERNACIONAL2 días ago
Europa entre Escila y Caribdis
- DEPORTE2 días ago
Goleada en contra y apenas 22 minutos para el Chango Zeballos en Monza
- SOCIEDAD2 días ago
La reflexión de Gabriel Rolón sobre la felicidad: “Es ese momento de eternidad donde lo que fuiste, querés ser, te atormenta y temés coexisten”