ECONOMIA
Wall Street pone la mira en Argentina: qué compran los fondos globales en la bolsa local


Por primera vez en años, el mercado argentino experimenta un entusiasmo inusual: fondos internacionales que hasta hace poco evitaban los activos locales por escepticismo y volatilidad ahora toman posiciones en empresas nacionales, especialmente en energía y banca.
Ignacio Olivera Doll, analista de mercados, abordó este fenómeno en Infobae a la Tarde, donde subrayó que la llegada de capital fresco está motorizada por señales de estabilidad macroeconómica, la acumulación de reservas del Banco Central y la posibilidad de que Morgan Stanley mejore la calificación del país.
Durante la columna, Olivera Doll fue contundente: “Estamos viendo un ingreso incipiente de inversores extranjeros hacia los papeles argentinos. Esto es toda una novedad. No lo vimos prácticamente en los dos años de la gestión de Milei, con nuevos jugadores haciendo apuestas sobre activos que les generaron serios trastornos en el pasado”.
La atención del mercado se concentra en una fecha clave: en junio, Morgan Stanley (MSCI) evaluará si eleva la categoría de Argentina en sus índices globales. Hoy, el país figura como standalone —la clasificación más baja— y su exclusión de los principales benchmarks limita la llegada de fondos internacionales.
“La expectativa es que Morgan Stanley suba de categoría a Argentina. Esta decisión podría representar un ingreso de hasta cinco mil millones de dólares para las acciones argentinas”, explicó Olivera Doll.
El antecedente inmediato pesa en la memoria de los inversores: “Para que los inversores extranjeros empiecen a animar a las acciones argentinas, tienen que pasar por alto ese fantasma que representó el 2019 para la inversión internacional. Hubo una gran apuesta de los inversores extranjeros sobre Argentina en esos años, sobre todo en los primeros dos años del gobierno de Mauricio Macri y con toda la crisis financiera tuvieron que huir espantados. Sufrieron pérdidas mayores al 30% en un solo día después de la elección de las primarias”.

Pese a esa cautela, el contexto actual —con el peso estable y el Banco Central cerca de su meta de 10 mil millones de dólares en reservas— genera condiciones inéditas para el regreso de capitales.
Los grandes fondos, el “mundial de las inversiones” y el foco en energía
El giro se refleja en los nombres que hoy figuran entre los principales apostadores del mercado local. Stanley Druckenmiller fue el primero en mover fichas: “Ingresó con 127 millones de dólares en YPF solo en el primer trimestre, 36 millones en el ETF de Argentina y 10 millones en Vista”.
A este grupo se suman Westwood Global Investment (Mac Reynolds), North of Sud (Matt Lindsay) y el escocés Baillie Gifford, conocido por su visión de largo plazo en mercados emergentes.
“La apuesta más grande sobre los papeles de Vista fue de 260 millones de dólares y en conjunto, solo los papeles de Vista captaron cerca de mil millones de dólares en el primer trimestre”, puntualizó Olivera Doll. Jamie Dimon, de JP Morgan Chase, y Peter Orszag, de Lazard, también figuran entre los protagonistas del regreso, con foco en el sector energético.

El atractivo central es Vaca Muerta. Los proyectos ya anunciados, la escala de las reservas y la visibilidad de las principales compañías en Wall Street explican el posicionamiento privilegiado de energéticas como Vista y YPF. El sector bancario, por su parte, cumple un rol defensivo: “En el sector bancario, la apuesta es más segura. Los fondos se posicionan en bancos insignia, los que son representativos del sector y conocidos en Wall Street, como Banco Galicia”.
El renovado interés del capital global se apoya, según Olivera Doll, en dos pilares: la estabilidad cambiaria y la acumulación de reservas. El Gobierno se fijó alcanzar diez mil millones de dólares en reservas netas, un objetivo ya próximo, mientras el peso mantiene su estabilidad y las acciones argentinas acumulan una suba superior al 50% en dólares desde los últimos comicios.
Aun así, persisten factores de cautela: “En estos días hay mayores problemas por la tensión a partir del conflicto entre Estados Unidos e Irán, pero el comienzo de año fue muy bueno para las acciones argentinas”, advirtió el columnista, recordando que el saldo sigue siendo positivo y que la tendencia de reingreso de capitales aún se sostiene.
La pregunta que recorre el mercado es si el ciclo actual será diferente al de 2019. Por ahora, los grandes jugadores internacionales apuestan a que sí.
—
Infobae te acompaña cada día en YouTube con entrevistas, análisis y la información más destacada, en un formato cercano y dinámico.
• De 7 a 9: Infobae al Amanecer: Nacho Giron, Luciana Rubinska y Belén Escobar.
• De 9 a 12: Infobae a las Nueve: Gonzalo Sánchez, Tatiana Schapiro, Ramón Indart y Cecilia Boufflet.
• De 12 a 15: Infobae al Mediodia: Maru Duffard, Andrei Serbin Pont, Jimena Grandinetti, Fede Mayol y Facundo Kablan.
• De 15 a 18: Infobae a la Tarde: Manu Jove, Maia Jastreblansky y Paula Guardia Bourdin; rotan en la semana Marcos Shaw, Lara López Calvo y Tomás Trapé
• De 18 a 21: Infobae al Regreso: Gonzalo Aziz, Diego Iglesias, Malena de los Ríos y Matías Barbería; rotan en la semana Gustavo Lazzari, Martín Tetaz y Mica Mendelevich
Seguinos en nuestro canal de YouTube @infobae.
economistas,gesto,grupo,hablando,hombre,interior







- el mercado laboral se fortaleció,
- la inflación no mejoró, y
- el escenario geopolítico se deterioró. Este último factor puede generar mayores presiones inflacionarias hacia adelante.
La tasa de interés de corto plazo deberá promediar 5% durante la próxima década para llevar la inflación, que hoy avanza a un ritmo interanual de 3,4%, hacia el objetivo del 2% anual

Está claro que al Ejecutivo le preocupa el nivel y la dinámica del tramo largo de la curva de rendimientos de los bonos
- El más evidente, es la cuestión fiscal, un problema que no afecta solo a Estados Unidos;
- La competencia del crédito corporativo. Las grandes compañías tecnológicas y de computación en la nube, conocidas como hyperscalers, emiten volúmenes récord de deuda de largo plazo para financiar infraestructura de inteligencia artificial. En poco tiempo, esa inversión superó lo destinado a otros grandes proyectos de la humanidad, como el ferrocarril, la red de autopistas interestatales, el programa F-35, el Plan Marshall y el programa Apolo. Esta dinámica genera un efecto de crowding out inverso, en el que el sector privado desplaza al público.
- El cambio en la naturaleza de los tenedores de deuda estadounidense. Los bancos centrales y los fondos soberanos —compradores menos sensibles al precio, que adquieren activos por mandato— redujeron su participación en el tramo largo. El comprador marginal es hoy el inversor privado, que exige un mayor rendimiento por cada unidad de riesgo.
- La presión global. Los inversores japoneses, entre los principales tenedores de títulos del Tesoro de Estados Unidos a nivel mundial, tienen mayores incentivos para repatriar sus ahorros.
audiencia de confirmación del comité bancario del senado para el nominado a presidente de la reserva federal de eeuu,economistas
La evolución del empleo privado y del nivel de actividad económica se ha convertido en uno de los ejes centrales del debate económico argentino de los últimos meses. Distintas lecturas conviven sin mayor matiz. Para unos, la reactivación productiva ya se refleja en la creación de puestos de trabajo; para otros, el estancamiento del empleo formal es prueba de que la recuperación es apenas estadística y no llega en profundidad a la economía.
Ambas posiciones, sin embargo, tienden a tratar la variación del empleo como si tuviera una sola causa, cuando en la realidad argentina confluyen dinámicas de naturaleza y horizontes temporales muy distintos.
Para calibrar correctamente el diagnóstico conviene empezar por los indicadores adecuados y por cómo deben leerse. El punto de partida es la tasa de desocupación y la tasa de subocupación que publica el Indec con periodicidad trimestral a partir de la Encuesta Permanente de Hogares. La subocupación mide a quienes trabajan menos de 35 horas semanales y es un indicador clave porque suele anticipar cambios en el mercado laboral antes de que se reflejen en la desocupación abierta, ya que se supone que las empresas ajustan primero las horas trabajadas y recién después la dotación.
En términos de variaciones interanuales, los datos de desocupación y subocupación no muestran un deterioro pronunciado.
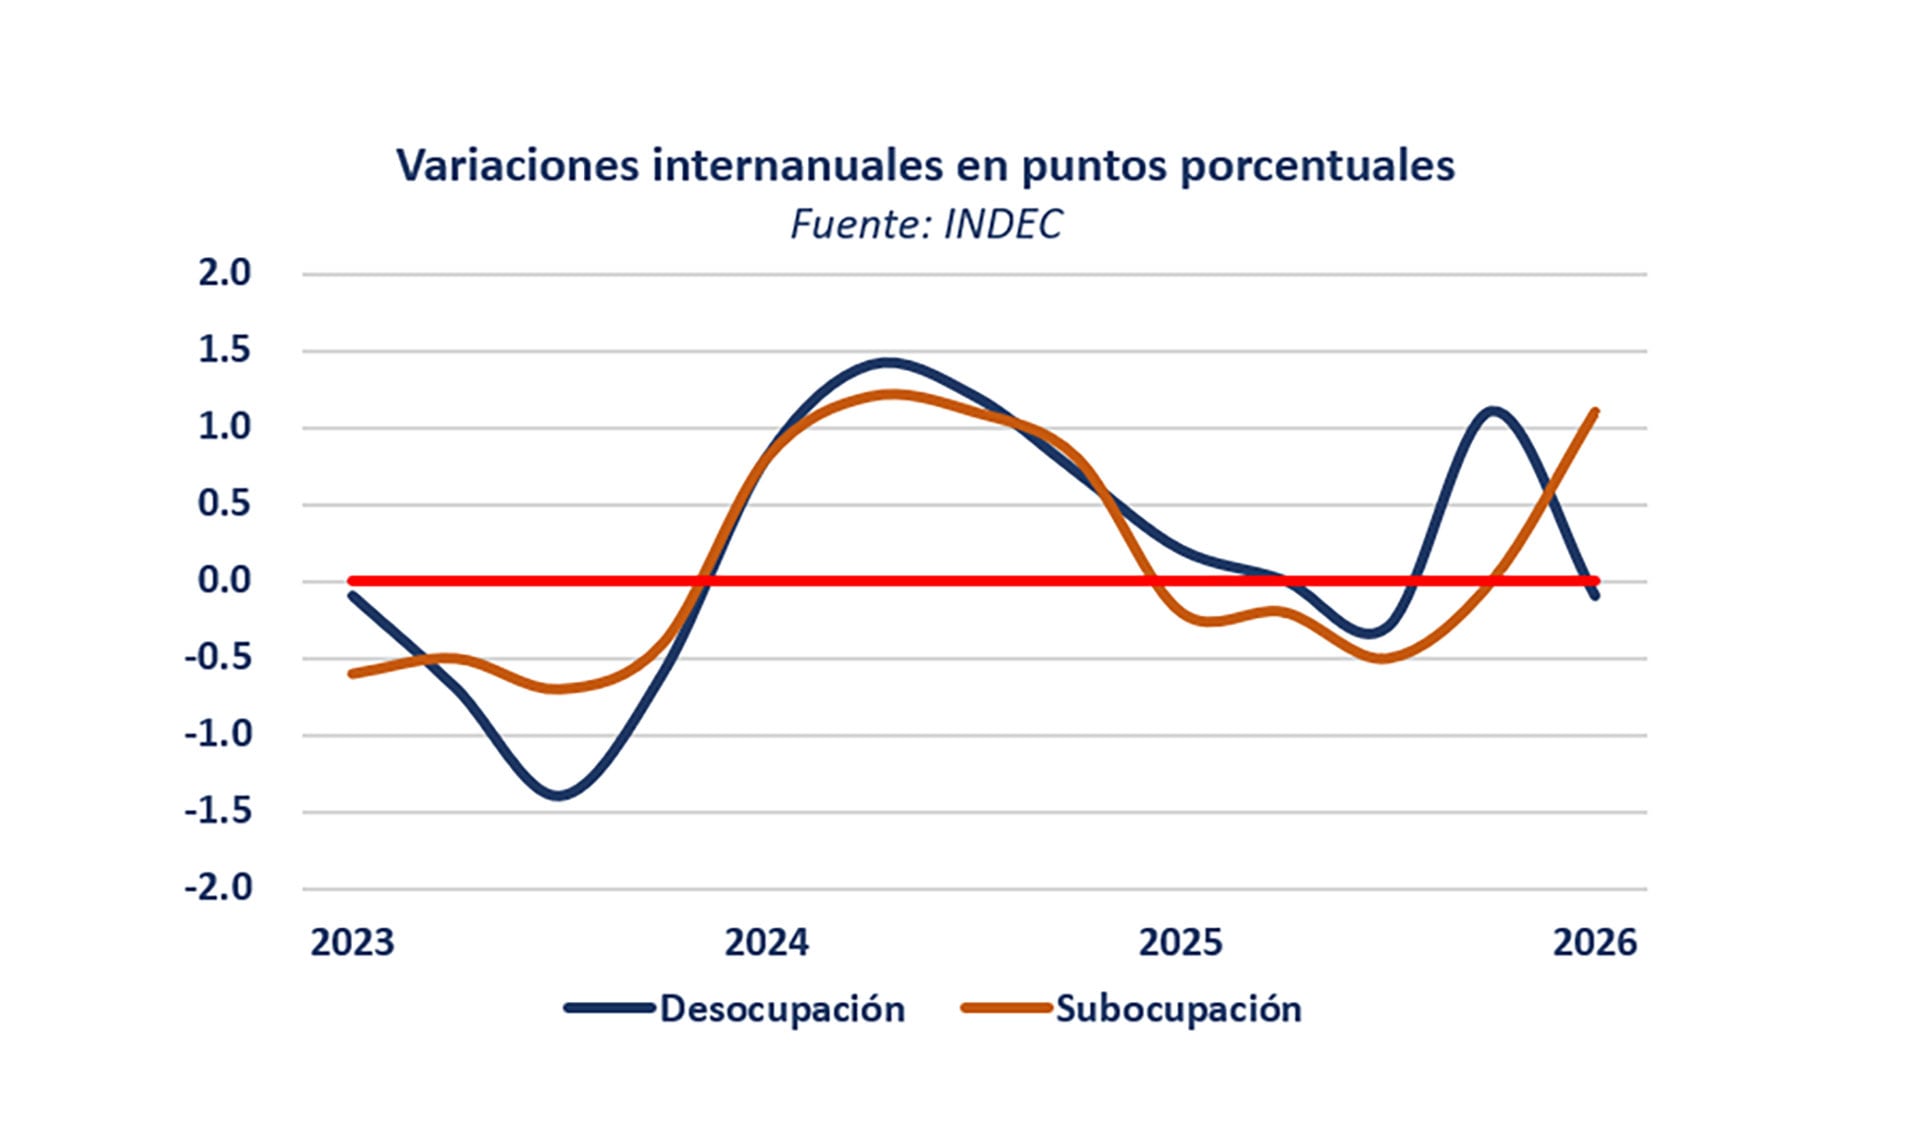
Tal como se observa en el gráfico, ambas variables aumentaron con fuerza en 2024, pero en 2025 mostraron una leve mejoría hasta el último trimestre.
El último dato disponible, correspondiente al primer trimestre de este año, muestra que la desocupación prácticamente no cambió en relación con igual período de 2024 y 2025, y que estuvo menos de un punto porcentual por encima del primer trimestre del 2023. Con la subocupación ocurrió algo similar, salvo en enero-marzo de este año.
Los datos de desocupación y subocupación no muestran un deterioro pronunciado
Este comportamiento parece responder, sencillamente, al ciclo económico. En 2024 la economía cayó 1,4% y la desocupación y la subocupación aumentaron casi en la misma magnitud: 1 punto porcentual (p.p.). En 2025 la economía creció 4,4%, la subocupación cayó 0,2 p.p. y la desocupación aumentó 0,3 p.p. Este último dato fue, probablemente, el detonante del debate sobre la supuesta divergencia entre la trayectoria de la actividad económica y la del empleo.
Este comportamiento cíclico tiene, sin embargo, dos matices que conviene precisar:
- Históricamente la elasticidad de la desocupación ante cambios en el PBI no ha sido demasiado elevada en Argentina.
- Los valores actuales de desocupación no son particularmente elevados. Esto es relevante porque la respuesta de la desocupación al crecimiento es rápida y profunda cuando la desocupación es elevada (por encima del 10%), pero cuando es baja, la respuesta se vuelve más lenta y de menor magnitud.
Por otra parte, ¿qué muestran los datos de empleo? La serie que está bajo observación es la del empleo asalariado registrado del sector privado, que incluye a los trabajadores formales en relación de dependencia, con contratos y declarados ante la seguridad social. El siguiente gráfico compara las variaciones trimestrales desestacionalizadas de esta masa de trabajadores en comparación con las variaciones trimestrales (también desestacionalizadas) del PBI.
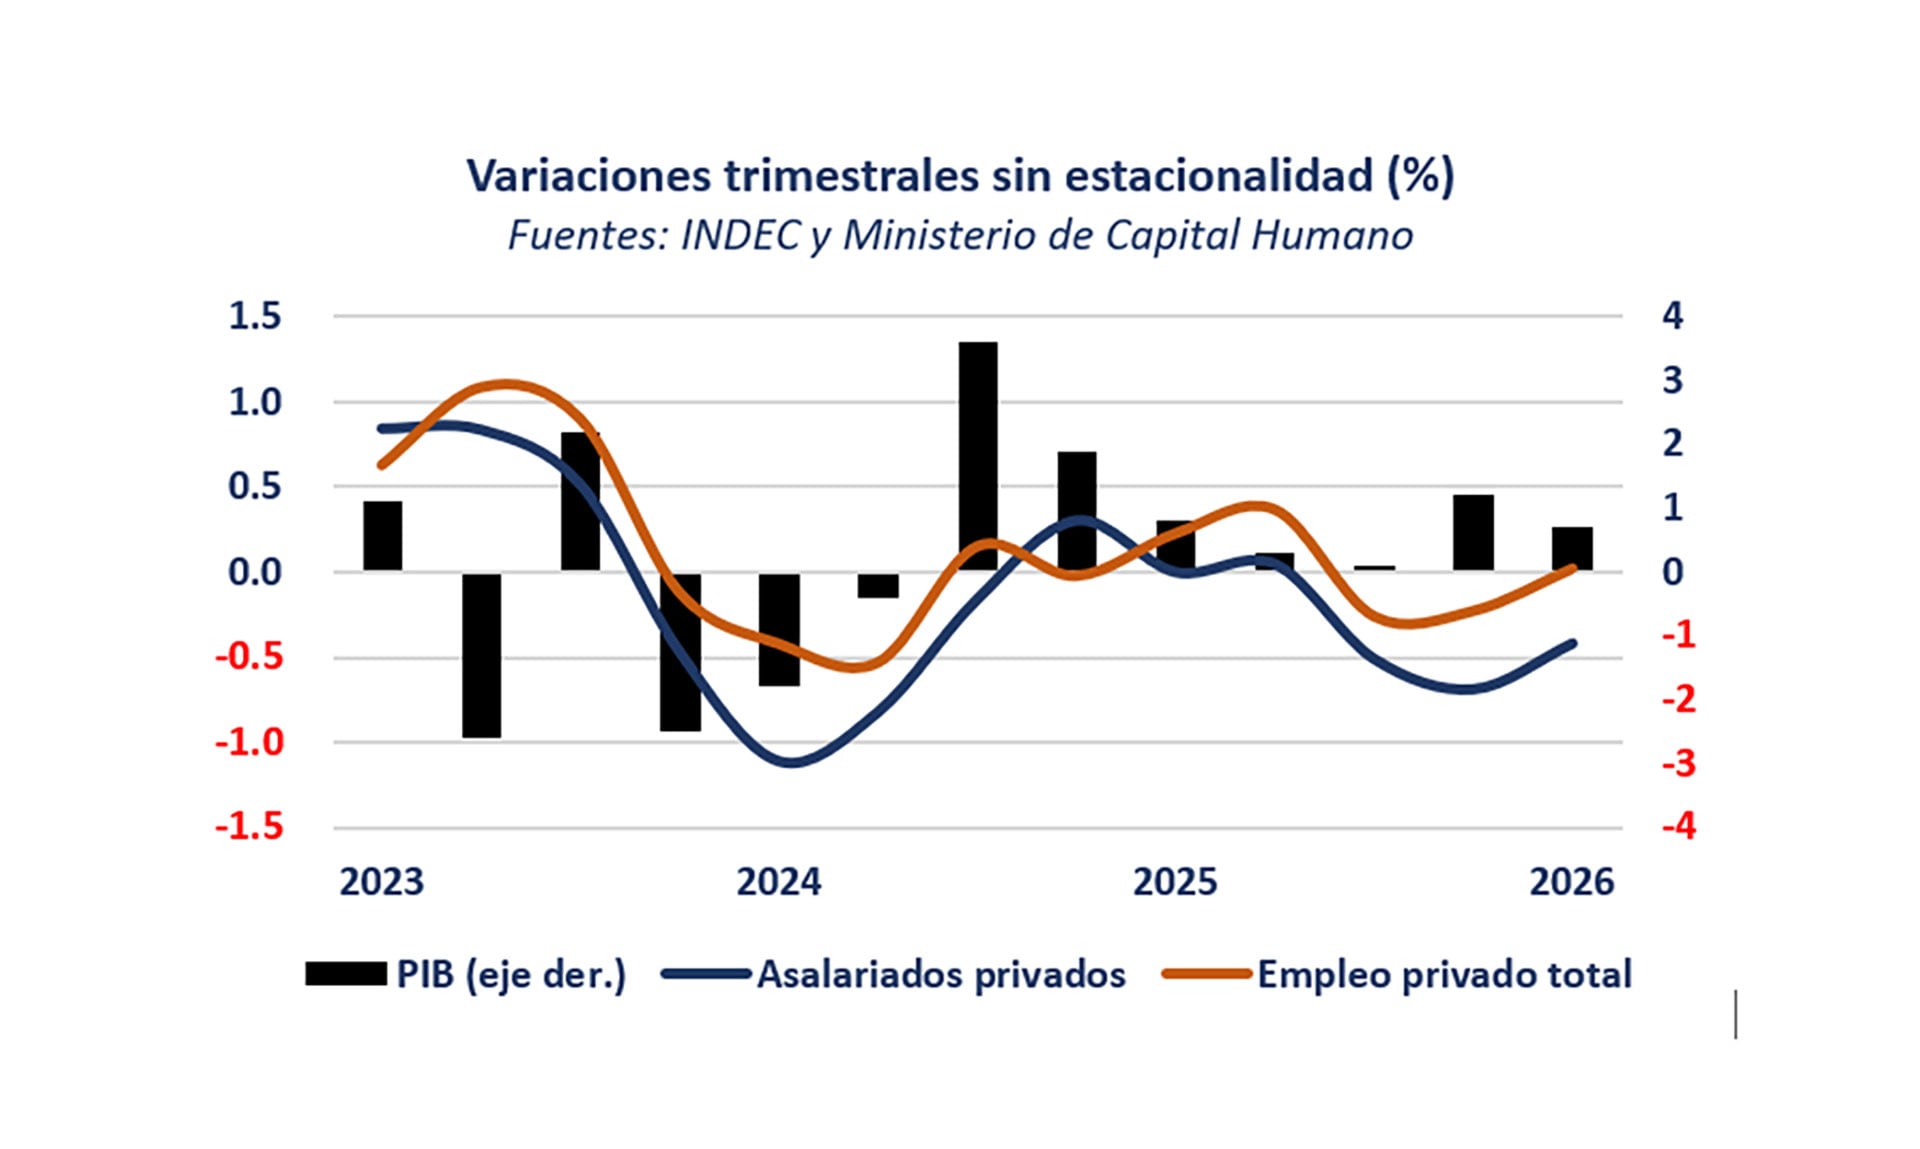
Es importante señalar que el trabajo formal ya había comenzado a contraerse en la última parte de 2023 y que en la última parte de 2024 se recuperó y luego se estabilizó en el primer semestre de 2025. En los dos últimos trimestres del año pasado y en el primero de este año volvió a contraerse (y muy probablemente también lo haya hecho en el segundo trimestre de este año), a pesar de que la economía continuó creciendo.
Si se considera el empleo privado total (asalariados privados + asalariados de casas particulares + autónomos + monotributistas) las conclusiones son similares, pero con algunas diferencias importantes: menor caída en 2024 y mejor comportamiento de 2025 en adelante. La conclusión sería que la caída del empleo privado se detuvo a partir del tercer trimestre de 2024. Pero tampoco hubo creación genuina.
La caída del empleo privado se detuvo a partir del tercer trimestre de 2024. Pero tampoco hubo creación genuina
¿Cómo explicar esta aparente contradicción? ¿Cuánto de esto es comportamiento cíclico y cuánto es el resultado de la política económica y de los profundos cambios que está experimentando el país en su estructura productiva? No hay demasiadas dudas de que el nivel actual del tipo de cambio, cierta apertura de importaciones, elevadas tasas de interés y la austeridad de la política fiscal no solo no incentivan la creación de empleo a corto plazo, sino que incluso pueden forzar a las empresas más comprometidas a reducir la cantidad de empleados.
A esto se suma la informalidad y el costo laboral, que sigue siendo alto, aunque probablemente su peso relativo al momento de explicar las variaciones sea menor al que se le atribuye.
Cambio estructural
Pero la dimensión estructural es muy importante. El cambio de matriz productiva y exportadora, con la energía y la minería ganando peso, implica la generación de empleo de alta productividad, pero baja intensidad laboral relativa.

El derrame en esos sectores (sobre todo en empleo indirecto) llevará tiempo. Y, por otra parte, está la irrupción de la inteligencia artificial (IA), todavía incipiente pero ya visible en la composición de las contrataciones y particularmente en perfiles junior de servicios profesionales.
La evidencia internacional sugiere que el efecto neto dependerá de si la IA complementa o sustituye tareas, algo que en Argentina todavía no está medido con series propias.
No hay evidencia de países que hayan crecido de forma sostenida durante varios años (no uno o dos) sin generar empleo
En síntesis, un año (o menos) de desacople entre las series de actividad económica y de empleo es una muestra demasiado acotada para concluir que la nueva trayectoria en la que está ingresando la economía argentina conlleva dificultades para crear empleos. Se necesita tiempo.
No hay evidencia de países que hayan crecido de forma sostenida durante varios años (no uno o dos) sin generar empleo. Argentina no tiene por qué ser la excepción.
El autor es profesor de Economía en IAE Business School. Esta nota se publicó en el IEM de agosto de 2026 del IAE Business School, Universidad Austral
Argentina,industria,construcción,empleo,puerto
- los problemas que las propias empresas generan y que podrían evitarse, y
- aquellos que surgen de circunstancias reales que escapan a su control (porque ocurrió un acontecimiento inesperado que nadie podía prever).
Todo proyecto inmoviliza dinero y, por lo tanto, el momento en que se producen los ingresos y egresos es fundamental para determinar su verdadera rentabilidad

Si las ventas no son realmente consecuencia de la inversión que se está evaluando, la rentabilidad estará artificialmente inflada

Las estimaciones pueden ser realizadas de buena fe y aun así resultar equivocadas porque el futuro no se comporta como se esperaba
- El deseo de que el proyecto alcance una rentabilidad imaginada desde el comienzo. Una vez planteada una cifra, puede resultar difícil modificarla, especialmente cuando quien la propuso siente que perderá credibilidad si luego debe cambiarla.
- Las presiones para cumplir objetivos establecidos para, por ejemplo, hacer un lanzamiento en una determinada fecha, aprovechar una cotización de un proveedor antes de que venza, acceder a una tasa de financiamiento que podría aumentar, utilizar beneficios fiscales que tienen una duración limitada o aprovechar un momento particularmente favorable de la economía.

- Buscan que los proyectos sean realmente rentables y generen valor para los accionistas. Para eso analizan cada variable con rigor, sin omisiones, sin incorporar ingresos que no correspondan al proyecto y sin recurrir a supuestos optimistas que no puedan respaldarse.
- Realizan análisis de sensibilidad profundos para conocer qué podría ocurrir si las principales variables evolucionan de manera desfavorable.
- La evaluación de un proyecto de inversión no termina cuando se toma la decisión de invertir, ya que se trata de una tarea continua que acompaña al proyecto durante toda su vida”.
Ningún proyecto está libre de riesgos y nadie puede anticipar todos los acontecimientos
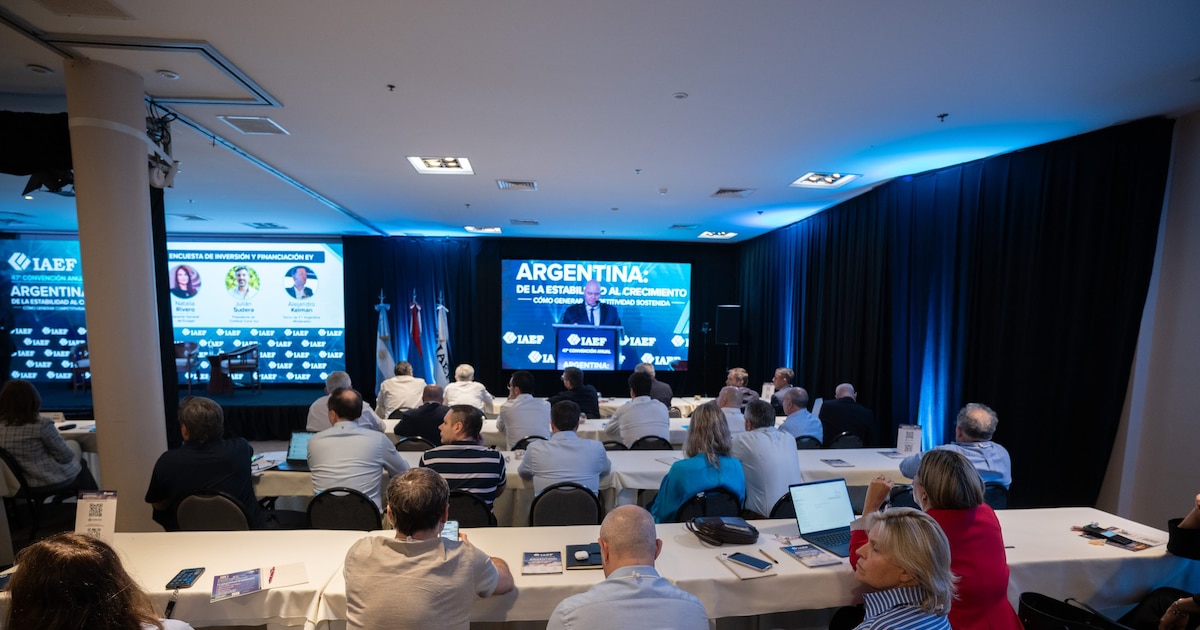
IAEF,Instituto Argentino de Ejecutivos de Finanzas,conferencia,Argentina

El Gobierno intenta bajar el tono a los desmarques de Bullrich en una semana de tensión

Día del Preceptor: por qué se celebra hoy y 150 frases para enviar por WhatsApp

Más de 3 mil guatemaltecos han retornado en septiembre: el acumulado anual llegó a 45 mil 615

El Gobierno porteño reportó menos reclamos por residuos y una encuesta mostró apoyo a controles y sanciones

Karol G brilló en Nueva Jersey al frente de su Tropitour: fuegos artificiales, mariachis y un guiño a Selena

El Gobierno busca avanzar con el Presupuesto y la suspensión de las PASO mientras intenta bajar la tensión con Patricia Bullrich

La Justicia confirmó las fechas de los juicios contra Cristina y Máximo Kirchner por las causas Los Sauces y Hotesur

Autos eléctricos e híbridos: cuánto cuesta cargarlos en casa, cuánto demora y qué se necesita para instalar el equipo

"Atendiendo a los kukas mentirosos": el presidente Javier Milei opinó sobre las reservas en el oro del Banco Central

A la espera del dato oficial, estiman que en el primer semestre al menos 1,5 millón de argentinos cayeron en la pobreza

 POLITICA22 horas ago
La Justicia confirmó las fechas de los juicios contra Cristina y Máximo Kirchner por las causas Los Sauces y Hotesur
- ECONOMIA1 día ago
"Atendiendo a los kukas mentirosos": el presidente Javier Milei opinó sobre las reservas en el oro del Banco Central
- POLITICA3 días ago
Cortocircuito y quiebre entre la Casa Rosada y sus diputados por la ley de discapacidad