ECONOMIA
Autorizaron a YPF a avanzar con la construcción de un nuevo gasoducto en Neuquén


La Secretaría de Energía autorizó este martes a YPF S.A. a construir el gasoducto que atravesará el perímetro de la Concesión del Complejo Hidroeléctrico Cerros Colorados, en la provincia de Neuquén.
La medida quedó formalizada mediante la resolución 141/2026, publicada en el Boletín Oficial, luego de que la estatal presentara a principios de mes la documentación requerida para dar inicio a la obra ante la autoridad ambiental de la provincia. YPF “solicitó la autorización correspondiente a fin de realizar el cruce del dique Planicie Banderita”, especificó el texto.
La obra corresponde al proyecto denominado «Gasoducto PC LAS a Colector 13 ISTMO“, que conecta las áreas de concesión de explotación no convencional La Angostura I y II con el área Loma La Lata – Sierra Barrosa. El tramo autorizado es el que atraviesa el perímetro concesionado a Cerros Colorados Hidroeléctrica Argentina S.A., cuya concesión es ejercida por la empresa Edison Inversiones S.A.U.
Para avanzar en la decisión, se consultó a la Autoridad Interjurisdiccional de las Cuencas de los Ríos Limay, Neuquén y Negro (AIC), al Organismo Regulador de Seguridad de Presas (ORSEP), a la Concesionaria y la Secretaría de Ambiente y Recursos Naturales de la Provincia del Neuquén.

El ORSEP determinó que la obra del gasoducto no genera interferencias con la obra de cierre ni con los instrumentos de auscultación que fiscaliza, aunque advirtió sobre un tramo de atención que se encuentra por debajo de los niveles máximo normal y máximo extraordinario del embalse Mari Menuco.
La postura adoptada por la AIC indicó que, en cuanto a su competencia, se limita a la evaluación de afectaciones sobre recursos hídricos y ecosistemas acuáticos, y que la autorización de la obra en territorio provincial corresponde a la Provincia del Neuquén. En su análisis del Estudio de Impacto Ambiental (EIA), el organismo concluyó que la construcción no representa una afectación significativa respecto de las normas de protección del ambiente y de manejo de aguas del Contrato de Concesión, aunque formuló recomendaciones para mitigar riesgos en un área de alta sensibilidad hídrica.
El aval definitivo llegó en abril, cuando la Secretaría de Ambiente y Recursos Naturales de Neuquén aprobó el informe ambiental del proyecto mediante la Resolución N° 672. La licencia impone a petrolera estatal una serie de obligaciones operativas y ambientales: la reposición de tareas de cierre del zanjeo en sectores específicos, la instalación de válvulas de corte a ambos lados de los cruces bajo cuerpos de agua, el uso de agua proveniente de fuentes con autorización vigente y la contratación de un seguro ambiental con cobertura suficiente.

Las empresas contratistas a cargo de la gestión de residuos deberán contar con el Certificado Ambiental Especial (CAE) y las inscripciones provinciales correspondientes. La norma provincial también exige que YPF informe a la autoridad ambiental la fecha de inicio, el plazo de ejecución y la finalización de los trabajos, y que mantenga en el sitio de obra una copia del informe ambiental y sus resoluciones aprobatorias.
El incumplimiento de esas condiciones puede derivar en la caducidad de la licencia y en sanciones administrativas. Que, con fecha 31 de marzo de 2026, mediante la Nota SJAO N° 114/2026, YPF S.A. informó que constituyó caución juratoria a favor de Cerros Colorados Hidroeléctrica Argentina S.A. para afianzar el pago de las indemnizaciones que pudieran corresponder por eventuales daños y/o perjuicios.
La concesionaria Edison Inversiones también prestó conformidad a la obra, pero condicionó el inicio de los trabajos a la acreditación de una solución definitiva sobre un incidente ambiental vinculado a una excavación en Loma La Lata pendiente desde 2020. YPF informó que “los muestreos del material extraído y tratado no registraron concentraciones de hidrocarburos totales de petróleo (HTP), benceno, tolueno, etilbenceno y xilenos (BTEX), hidrocarburos aromáticos policíclicos (PAH) ni metales por encima de los niveles guía vigentes, y solicitó autorización para el tapado definitivo del sitio”.
South America / Central America





Cuándo cobro la PUAM de ANSES en octubre 2026
- DNI terminados en 0: jueves 8 de octubre.
- DNI terminados en 1: viernes 9 de octubre.
- DNI terminados en 2: martes 13 de octubre.
- DNI terminados en 3: miércoles 14 de octubre.
- DNI terminados en 4: jueves 15 de octubre.
- DNI terminados en 5: viernes 16 de octubre.
- DNI terminados en 6: lunes 19 de octubre.
- DNI terminados en 7: martes 20 de octubre.
- DNI terminados en 8: miércoles 21 de octubre.
- DNI terminados en 9: jueves 22 de octubre.
Corporate Events,South America / Central America
ECONOMIA
Los inversores del mundo y la ventaja de Bolsonaro en primera vuelta: el ETF de Brasil subía 8 por ciento


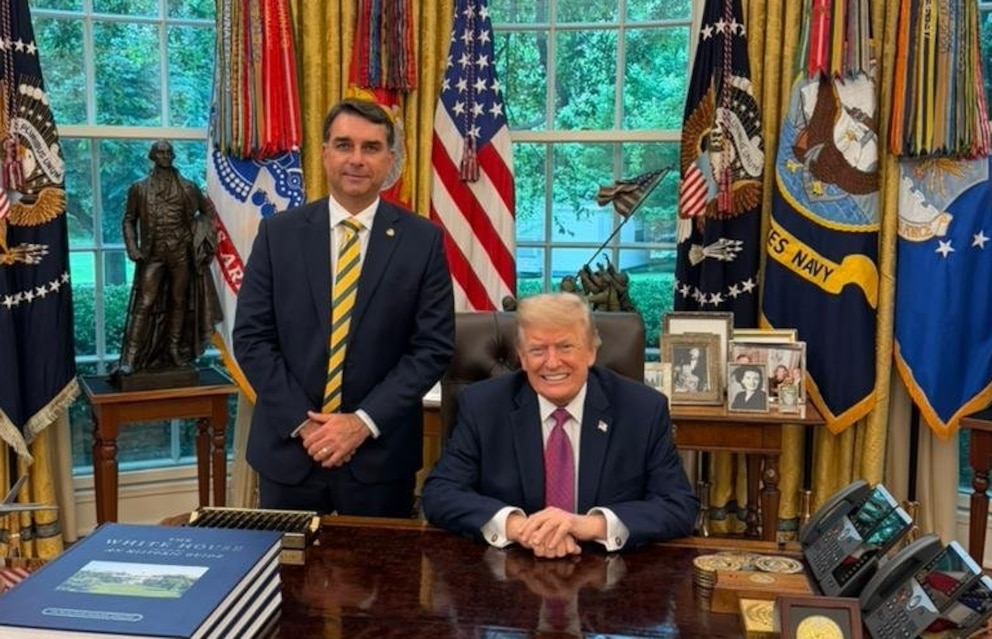
- ¿Qué chances tiene la reelección?
- ¿Qué valen los bonos si gana el PJ?
- Que, dada la reputación del PJ, el mercado lleve rápido los bonos a una zona (¿USD 50?) que termine en una renegociación (profecía autocumplida)
- Que, incluso con voluntad de pago, una futura administración peronista encare una agenda de medidas (que incluyan un cepo fuerte y, por ende, dificultad para acumular reservas) que limiten mucho la capacidad de pago”.

essential,horizontal,politics,presidential election,vote,voting
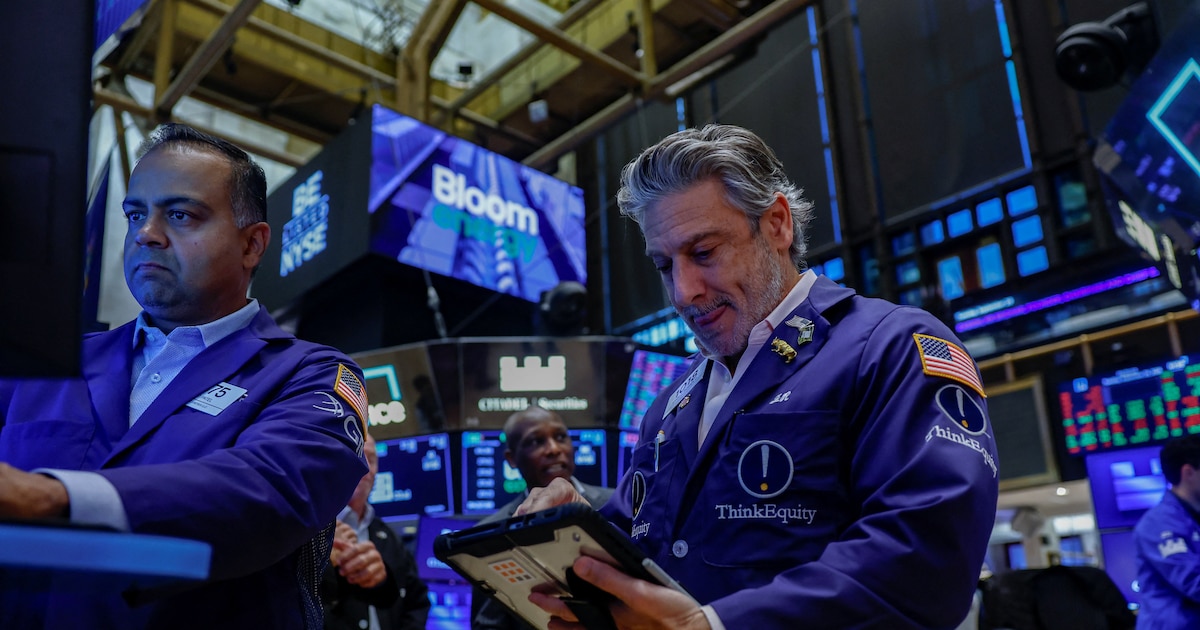
La incertidumbre global, sumada a los desafíos en el frente local, podría mantener un escenario de elevada volatilidad para los activos (Bardin)

- Sube el índice de riesgo país: el indicador de JP Morgan, que mide la brecha de tasas de los bonos del Tesoro de Estados Unidos con sus pares emergentes, llegó a superar el lunes 28 los 640 pb por primera vez en el año, una señal de encarecimiento del costo de financiamiento externo para el financiamiento del Gobierno.
- Tasas internacionales altas: los rendimientos de los bonos del Tesoro de Estados Unidos -por encima del 5% por primera vez desde 2007- presionan al alza el costo de oportunidad para los inversores globales.
- Menor acumulación de reservas: en el plano local, crecieron las dudas en el mercado sobre la capacidad del Banco Central de la República Argentina para hacerse de las divisas necesarias de cara a los próximos vencimientos, que exigirán más de USD 21.000 millones en concepto de capital e intereses de deuda soberana en el año electoral.
- Desaceleración de la actividad: Indicadores recientes reflejan señales de recesión o estancamiento en sectores clave de la economía real.
- Mayor castigo a títulos largos: Los bonos soberanos de mayor plazo (como el AL35 o AE38) lideraron las bajas por mayor percepción de riesgo en cuanto a esa duration, ante los temores de cambios drásticos en la política económica en los años venideros.
- Efecto contagio en acciones: al caer los bonos soberanos, las acciones líderes -especialmente del sector financiero y energético- sufren correcciones más pronunciadas por su mayor volatilidad.
La capacidad del mercado para absorber una mayor exposición a instrumentos con vencimiento en 2028 se está convirtiendo en una limitación (Adcap)

Hacia adelante, consideramos que la persistencia de la incertidumbre global en torno a la política de tasas de la Fed y los conflictos geopolíticos, sumada a los desafíos en el frente local, podría mantener un escenario de elevada volatilidad (Pardo)

La actividad económica sigue mostrando debilidad y crece el debate entre los inversores respecto de la necesidad de medidas de estímulo (Facimex)
Business,Corporate Events,North America

Venta de tierras: el kirchnerismo en el Senado busca restituir la ley de 2011 y el tope de 15% a extranjeros

Tras el escándalo con Facundo Moyano, Candela Arizaga apareció con un retoque estético: «Les juro que no…»

¿Serrucho o caída consolidada?: el fantasma económico que merodea al Gabinete mientras Milei polariza

Quién ganó el Premio Nobel de Medicina 2026

De cuánto es la PUAM de ANSES en octubre 2026

En medio de los cruces y las críticas, Milei y Bullrich volverán a encontrarse en la reunión de Gabinete

Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre

Caso Mariaca: un ministro paraguayo acusó a funcionarios bolivianos de proteger al narco Sebastián Marset

Argentina Week: la francesa Total Energies anunció inversiones por cerca de USD 10.000 millones

Habló Andrea Vera, la diputada libertaria que filmó a Grabois durante su fuerte cruce en Diputados

 POLITICA3 días ago
Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre
- CHIMENTOS3 días ago
Difunden un nuevo parte médico sobre la salud de Mirtha Legrand, a dos semanas de su internación
- INTERNACIONAL2 días ago
DHS exposes dilemma behind SCOTUS deportation fight: ‘We have two choices’