ECONOMIA
Baja del riesgo país: el desafío que busca dejar atrás dos “décadas perdidas” y volver al crédito internacional

Los activos financieros aportaron frecuentes frustraciones en los últimos años, con volatilidad y debilidad de precios que fueron a la vez una respuesta a políticas económicas erradas. Estas llevaron a un estancamiento de la actividad sin precedentes en la historia argentina, que se extendió -con idas y vueltas- durante los últimos 15 años.
Este estancamiento económico se amplía a dos décadas -hasta 2007- si se toman algunas mediciones internacionales, como la comparación global que realiza el Banco Mundial del PBI per cápita PPA (Paridad de Poder Adquisitivo), a dólares constantes.
Dos “décadas perdidas” desde un punto de vista económico o una generación desde un punto de vista demográfico, lapso en que no se conoció el crecimiento ni la mejora palpable en las condiciones de vida.
Las cotizaciones de acciones y bonos no escaparon a dicho estatus de la economía en general. De hecho, no son más que un reflejo del mismo. Y no en vano hoy Argentina exhibe un elevado riesgo país -precios bajos para sus bonos y altas tasas de retorno-, superior al de los vecinos de la región, y carece de acceso a los mercados voluntarios de crédito.
La pregunta que plantean los analistas es si la economía doméstica se acerca a un punto de inflexión. Sentadas las bases con una inflación que va cediendo de a poco, estabilidad cambiaria y equilibrio en las cuentas públicas, ¿será posible iniciar un nuevo ciclo de crecimiento consistente y a largo plazo? Un Gobierno que consiga financiarse por sus propios medios, sin emisión inflacionaria, controles cambiarios ni impuestos al ahorro y al comercio, puede contribuir con ese punto de partida imprescindible para alcanzar el objetivo.
La fuerte racha alcista reciente llegó a partir de un renovado apetito inversor alimentado por las mejores señales económicas (Ber)
Por ahora los inversores mueven sus fichas en función de expectativas. Con un desempeño muy dispar entre sectores, el FMI actualizó sus proyecciones de crecimiento del PBI argentino en 2026 -a 3,5%, desde el 4%- y prevé una inflación todavía alta, del 25% anual.
Fue auspicioso que en la última semana el índice de riesgo país volviera a operar debajo de los 500 puntos básicos -tocó 487 pb intradiarios el viernes 29-. Este indicador de JP Morgan -que mide la brecha de tasas de rendimiento de los bonos del Tesoro de Estados Unidos con sus pares emergentes- tocó un piso en la “era Milei” de 481 pb el 28 de enero de este año, la cifra más baja desde el 8 de junio de 2018 (476 puntos básicos).
Si se tiene en cuenta el índice de riesgo país de los vecinos, como Brasil 178 unidades, Chile 84, Uruguay 67, Paraguay 111 o Perú 114 puntos básicos, a Argentina le queda mucho camino por recorrer en términos financieros.
A la vez, con muy altas tasas de retorno cercanas al 5% anual en dólares que rinden los bonos del Tesoro norteamericano de mayor plazo, la emisión de deuda “nueva” en el exterior le demandaría a la Argentina pagar tasas anuales próximas al 10%, por ahora caras y excesivas para las posibilidades de las arcas públicas.
En un principio, una caída del índice de riesgo país hacia la zona de los 300 pb, permitiría al Tesoro financiarse en el exterior a tasas inferiores al 8% anual, aún altas, pero que sería posible honrarlas en la medida en que mejoren las condiciones macroeconómicas, con efecto en mayor recaudación y reservas internacionales en el Banco Central.
Numerosas emisiones de deuda corporativa y algunas colocaciones efectuadas por provincias en los últimos dos años demostraron que el Gobierno nacional podría financiarse a tasas accesibles en el corto plazo. En la última semana, el Tesoro alcanzó el límite de emisión de USD 2.000 millones con el Bonar 2027 (AO27), un título con ley local y vencimiento dentro del actual mandato presidencial que rinde 6 por ciento.
Si el Gobierno consiguiera en los próximos meses colocar nuevos bonos en Wall Street, aliviaría la enorme carga de vencimientos —que desde 2023 viene pagando mayormente en efectivo— al renovar deuda “vieja” con nuevas emisiones. También despejaría cualquier incertidumbre cambiaria, pues los dólares que compra el Banco Central quedarían para fortalecer las reservas y no serían consumidos por el Tesoro debido a sus obligaciones.
¿Cuáles son los fundamentos que pueden comprimir el índice de riesgo país? Son claves:
- El ingreso de divisas a través del superávit comercial,
- El fortalecimiento de las reservas del BCRA y un nivel de actividad sostenido y más homogéneo,
- También se necesita despejar la incertidumbre electoral en 2027: los nombres y propuestas de los candidatos tendrían que ayudar a despejar cualquier duda respecto de la voluntad de pago futuro de los bonos.
Más allá de cómo termine la elección, lo más difícil de todo es imaginar que no habrá algo de volatilidad en el camino a los comicios (Consultora 1816)
“La deuda soberana tuvo un desempeño superior al de sus pares, de la mano de datos económicos positivos. La combinación de un muy buen resultado comercial, junto con la recuperación económica por encima de lo previsto en marzo y la continuidad en la acumulación de reservas, colaboró en el buen desempeño de los bonos en dólares”, definieron los analistas de Balanz Capital.

“Hacia adelante, no obstante, el foco seguirá pasando por el ritmo de acumulación de reservas, las perspectivas para la economía real y la posibilidad de volver a los mercados internacionales de crédito voluntario. Además, a medida que transcurran los meses, la cuestión política de cara al ciclo electoral 2027 irá ganando ponderación entre los inversores”, afirmó Juan Manuel Franco, economista Jefe del Grupo SBS.
“Falta mucho para 2027 y a esta altura de las últimas tres elecciones presidenciales era imposible predecir quién iba a ganar”, evaluó la Consultora 1816 en un informe. “Si bien Milei perdió imagen, si se cumplen los pronósticos del REM (Relevamiento de Expectativa del Mercado del BCRA) sobre inflación y actividad, La Libertad Avanza debería llegar con muy buenas chances. La posibilidad de que haya o no balotaje dependerá no solo de la imagen del presidente Javier Milei, sino también de cuántos candidatos haya en primera vuelta”, acotó.
La continuidad en la acumulación de reservas colaboró en el buen desempeño de los bonos en dólares (Balanz)
“Más allá de cómo termine la elección, lo más difícil de todo es imaginar que no habrá algo de volatilidad en el camino a los comicios. Lo ‘positivo’ es que las tasas forwards de los bonos ya incorporan eso: en la curva de Bonares, el AO28 y el AO27 sugieren que hacia octubre de 2027 la tasa de un bono en dólares a un año vista será de 13,7% contra Cable -calculamos la forward con los precios contra cable para que no afecte en los cálculos el canje CCL-MEP-“, precisó 1816.

El economista Gustavo Ber observó que “los activos domésticos amagan con intercalar un respiro tras la fuerte racha alcista reciente. Esta llegó a partir de un renovado apetito inversor alimentado por las mejores señales económicas y una nueva encuesta que refleja un repunte en el respaldo al Gobierno, además de las apuestas de influyentes inversores externos que actuaron como catalizador”.
“Dicha combinación abre espacio a mejores expectativas entre los inversores de cara a las elecciones del 2027, toda vez que cualquier señal intenta de inmediato ser traducida en probabilidades electorales. También se espera que un repunte en la actividad económica más expandido en los próximos meses, junto a progresos en el proceso de desinflación, pudiera repercutir favorablemente sobre el humor social“, explicó el director del Estudio Ber.

ECONOMIA
Dos obstáculos a la principal exportación pesquera de la Argentina y el intento en París para superarlos
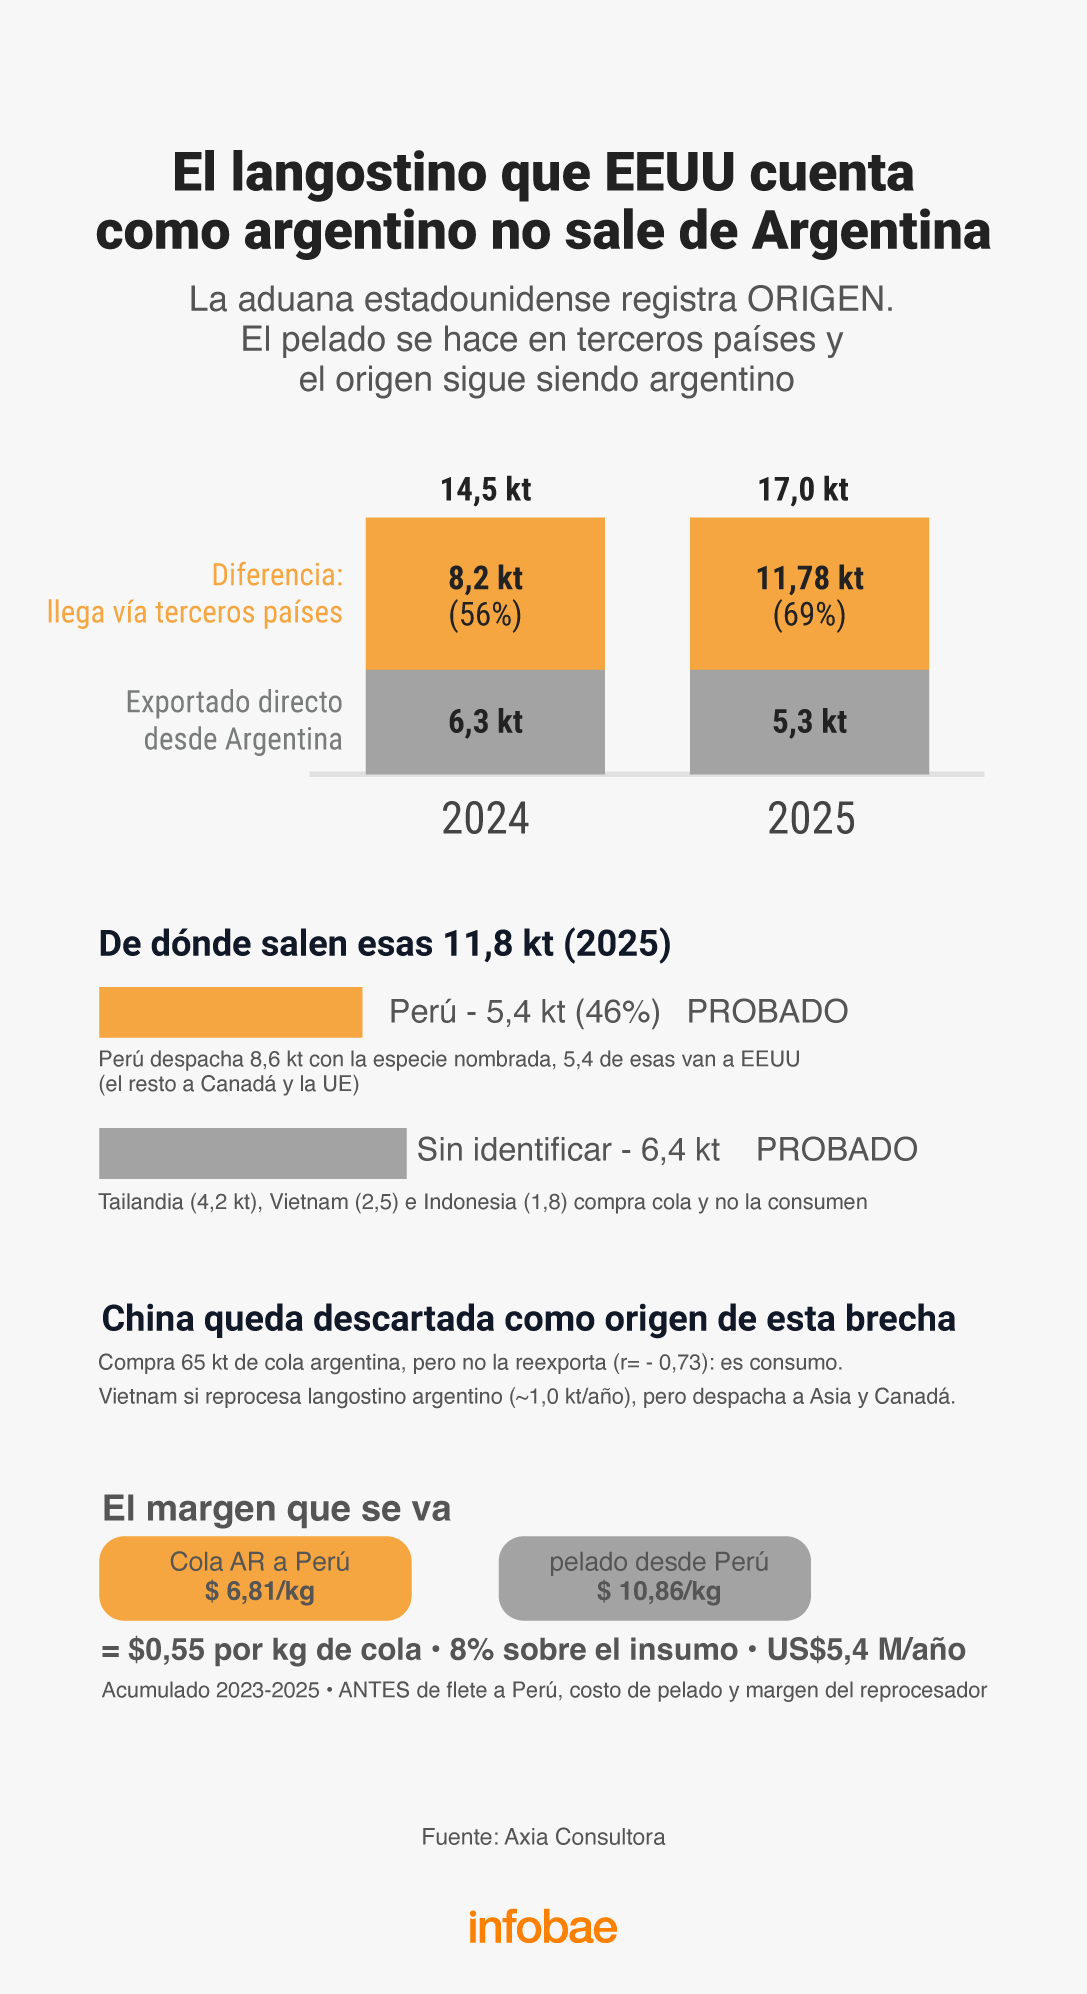
- Buena parte de las ventas no llega al mercado internacional desde la Argentina, sino desde países como Perú e, incipientemente, Paraguay, que agregan valor a las colas de langostino mediante el proceso de “pelado y desvenado”.
- El explosivo crecimiento mundial de “vannamei”, un langostino de cultivo impulsado por la producción y el consumo de China, cuya marea de volumen inundó los mercados internacionales y tiende a deprimir el precio recibido por el producto salvaje, de mejor calidad y textura, más aún cuando en canales minoristas, como las cadenas de supermercados, ambos se exhiben en una misma góndola.
La primera es que buena parte de las ventas no llega al mercado internacional desde la Argentina, sino desde países como Perú e, incipientemente, Paraguay

Apuntamos a la consolidación de un producto premium en mercados que exigen calidad, trazabilidad y sustentabilidad (Boiero)
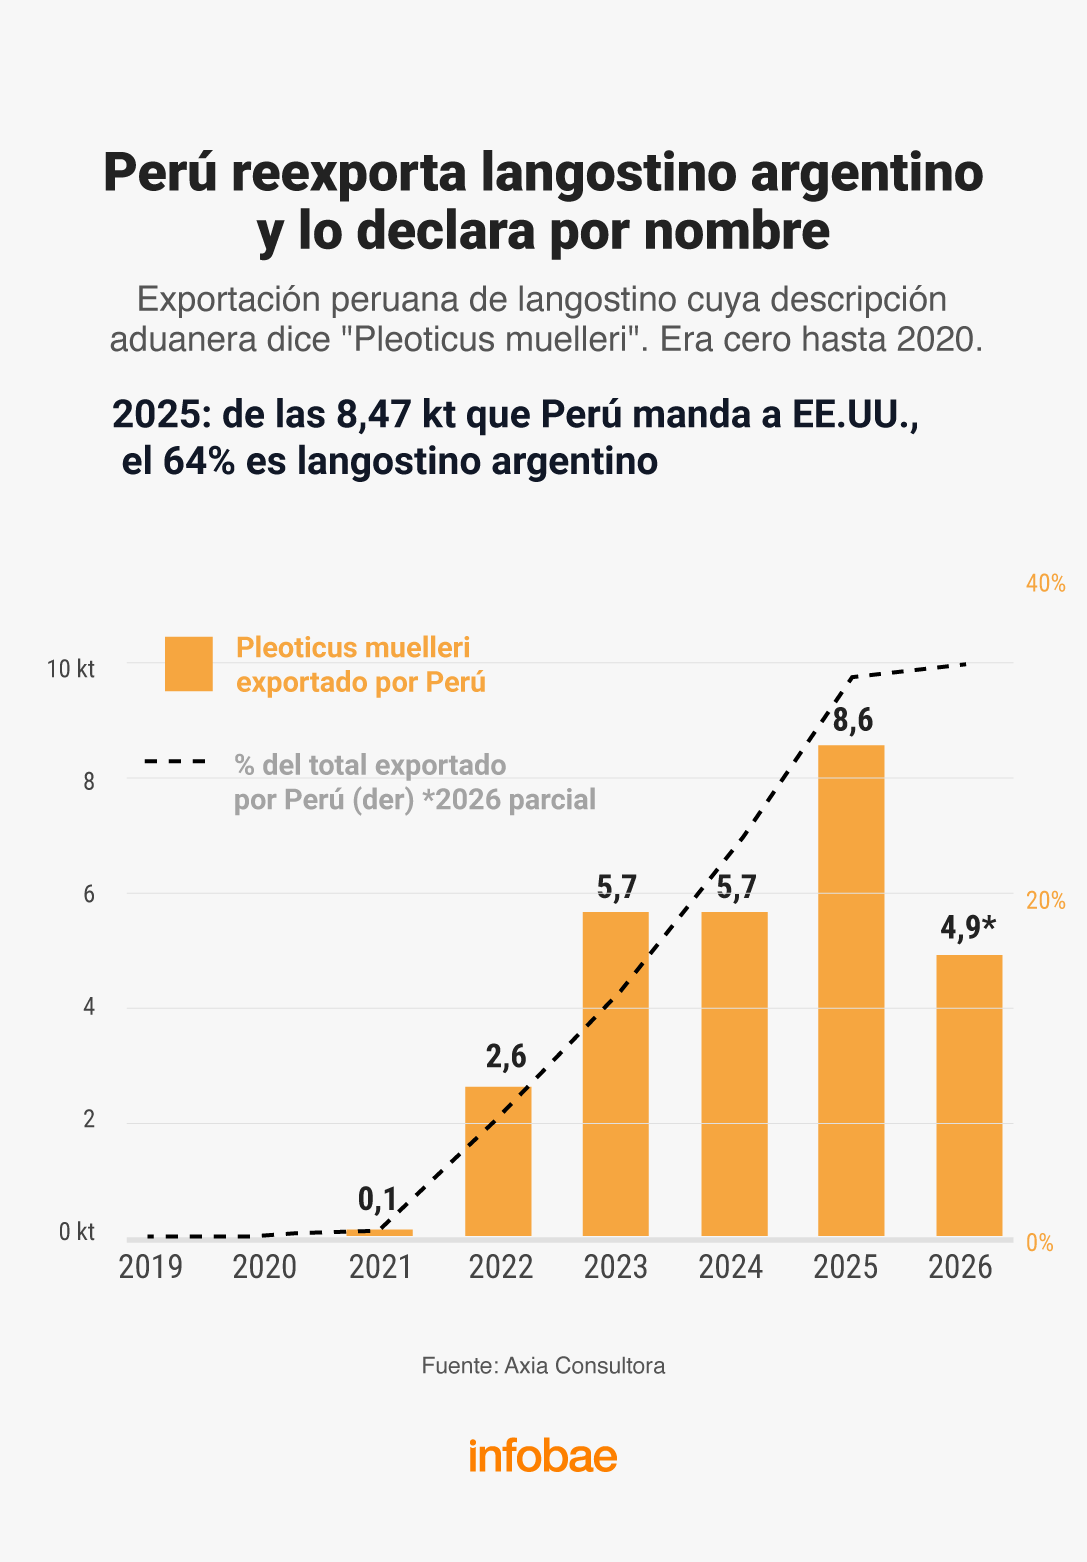
Un operario en Perú cobra USD 400 al mes, en el sur argentino por menos de USD 2.000 por mes no tenés a nadie, y con USD 400 no se puede vivir (Boiero)

El problema es menor en el mercado “Horeca”, de Hoteles, Restaurantes y Catering, que distinguen mucho mejor por calidad de productos (Pettigrew)
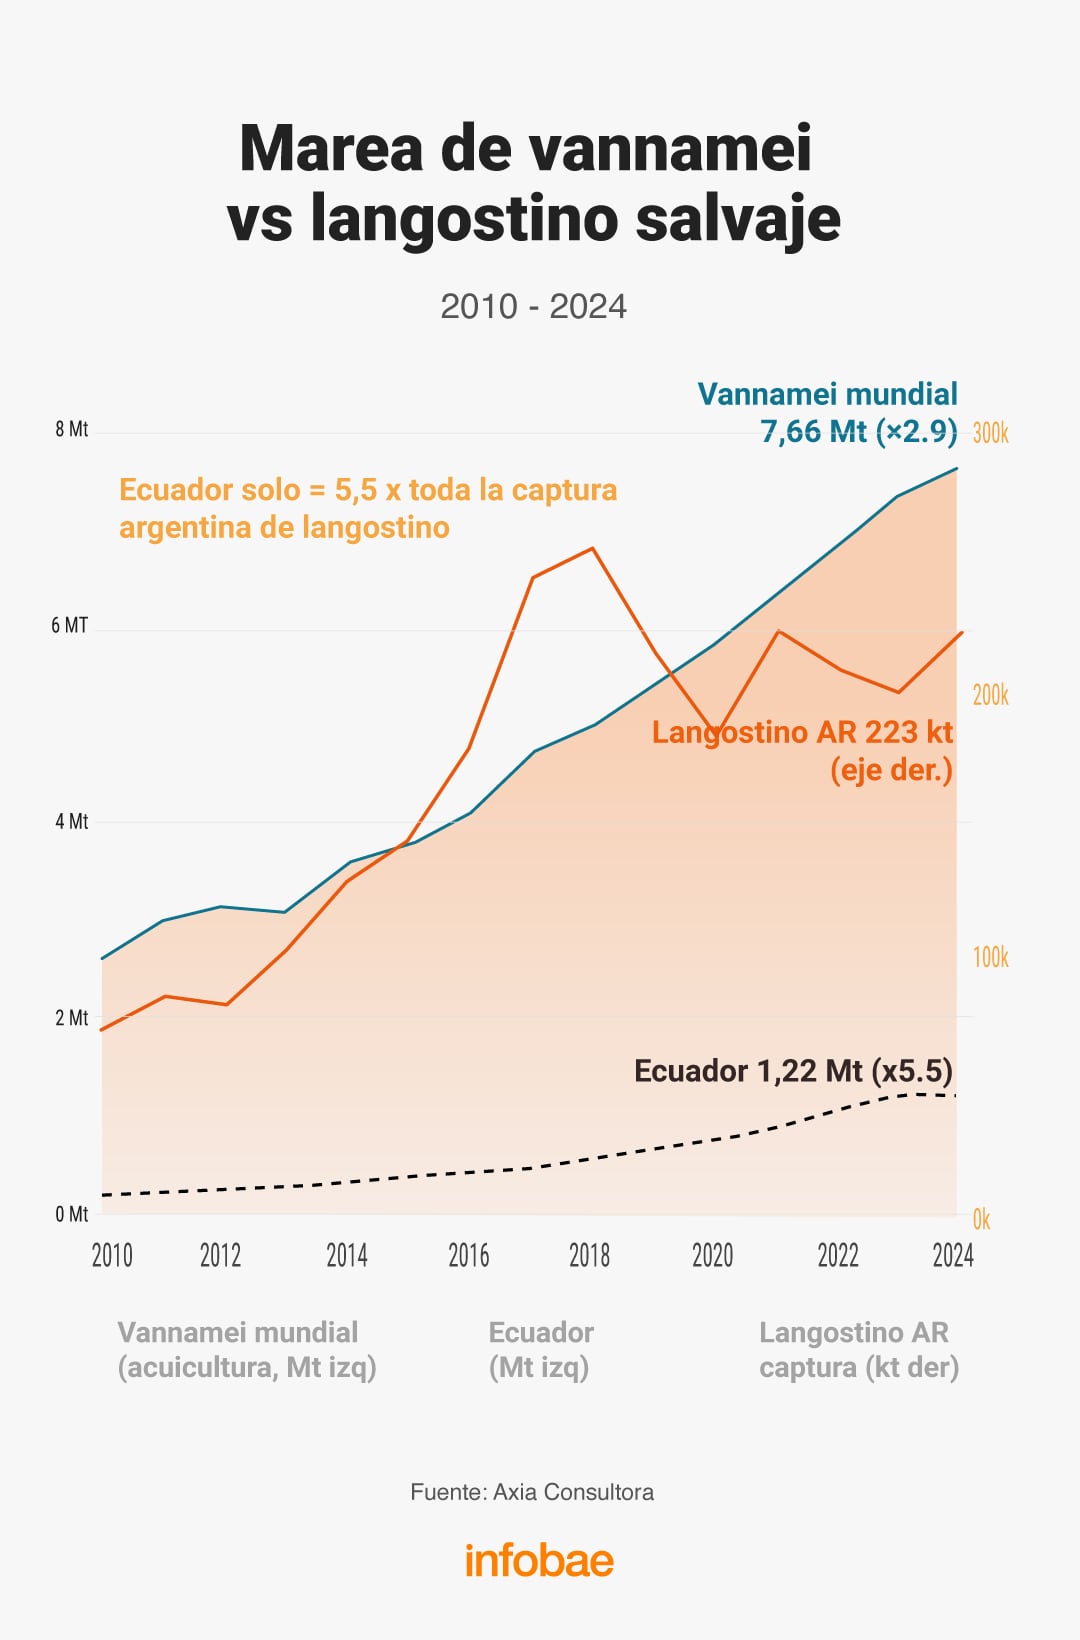

Hasta 2024 el langostino entraba a Estados Unidos con arancel cero para todos los orígenes. En 2025 aparecieron gravámenes, en 2026 escalaron y la competencia se reordenó a favor de Argentina, que paga hoy 10%, el piso del esquema

Karina Milei,Francia,Argentina,diplomacia,delegación oficial
Mientras muchos analistas ven un avance de las nuevas marcas por sobre las tradicionales, el contraste de performance en ventas de algunos autos contra otros similares es probablemente la más clara muestra de lo cambiante e indescifrable que está el mercado automotor argentino actual.
Septiembre volvió a acercarse a las 50.000 unidades y marcó un muy buen resultado. Solo enero tuvo mejores cifras, pero “juega en otra liga”, porque siempre suma los vehículos propios más los de diciembre que se posdataron para convertirse en un auto modelo/año más nuevo.
Sin embargo, al analizar los números de un buen mes general para el sector, hay vehículos que sorprenden por sus números buenos, y otros por sus resultados inesperadamente bajos.

1. La suba de Amarok
La primera sorpresa del mercado es la pickup Volkswagen Amarok, que está despidiéndose del mercado con un nivel de patentamientos muy por encima de lo que ese mismo vehículo marcó un año atrás.
Al solo efecto de tomar un par de referencias, en septiembre de 2025 habían vendido 2.006 unidades, pero tenían el 3,8% del mercado. En junio de este año, ya con el anuncio de fin de ciclo para fines de 2026, Amarok había patentado 1.229 unidades y tenía el 2,4% del mercado.
De hecho, sus dos rivales de un año atrás, Toyota Hilux y Ford Ranger, marcaban 3.000 y 1.786 patentamientos respectivamente. En septiembre de 2026, Amarok quedó a solo 5 unidades del tercer lugar, que mantuvo la Ford Territory, con 1.970 matriculaciones, que ahora representan un 4,2% del total del mercado.

2. La baja del Tera
La segunda es una sorpresa inversa, la del Volkswagen Tera, que cayó al noveno lugar en el mes con 1.120 autos vendidos y un 2,4% del mercado. Un año atrás, en su primer mes completo en Argentina, el Tera vendió 1.025, al mes siguiente subió a 1.347 unidades y en enero de este año llegó a tener el 3,5% del mercado.
Aún así, sigue siendo el B-SUV más vendido en el acumulado del año con 11.791 unidades, ganándole al Chevrolet Tracker por 1.100 autos de diferencia, pero ya “ve por el espejo retrovisor” al gran rival del año: el Toyota Yaris Cross.

3. El sprint del Yaris Cross
Esta es la tercera sorpresa, que ya no es del mes, sino de los últimos tres meses, pero que se confirma con cada cierre de patentamientos. El Toyota Yaris Cross llegó al mercado a fines de febrero, lo que le impidió aprovechar el “Súper enero” que en algunos casos duplica las ventas de la mayoría de los modelos, y llegó también en medio de la ola de autos chinos híbridos y eléctricos, lo que podría haberle complicado la vida en su arranque en Argentina.
Sin embargo, apenas un mes después vendió 1.165 unidades con el 2,5% del mercado, que mantuvo en mayo y junio, pero desde julio en adelante aumentó sus ventas a 1.339 autos y el 3,3% de cuota, en agosto fueron 1.619 con el 3,6%, y en septiembre volvió a 1.549 unidades y el 3,3%. En conclusión, tras 9 meses de ventas pero 7 de este modelo, en el acumulado del año suma 9.032 matriculaciones está a 200 de Tracker y a 300 de Tera, y ahora sí se sube a la pelea por ser el mejor B-SUV del año.
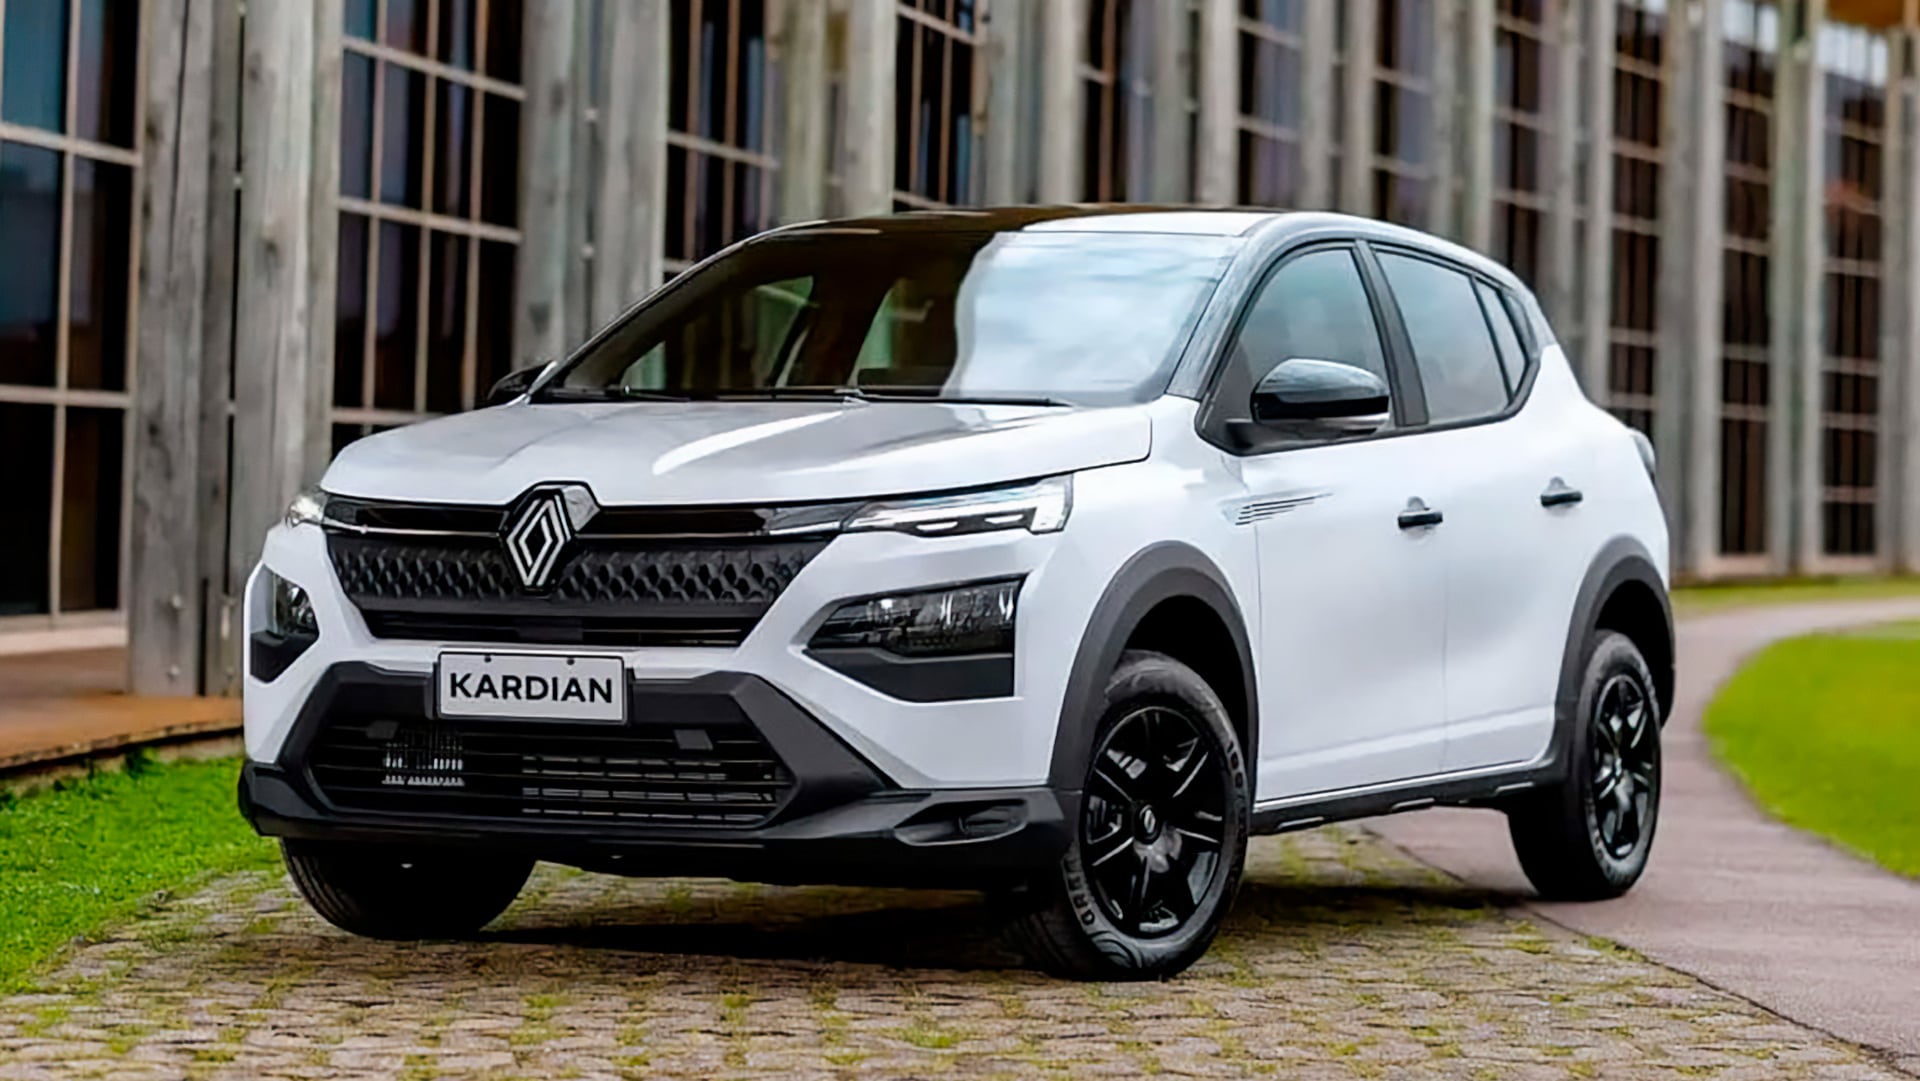
4. La recuperación de Kardian
La cuarta sorpresa es la performance del Renault Kardian, que por primera vez en muchos meses se acercó al nivel del modelo más accesible de la marca y que se mantiene como el mejor exponente de la marca en el mercado argentino, el Renault Kwid. Fue un buen mes para ambos modelos, que quedaron en los puestos 13 y 14 con 943y 864 unidades respectivamente.
De este modo, por primera vez desde que llegó al mercado argentino en agosto de 2024, mostró el potencial que se había proyectado para competir como un B-SUV de alta demanda.
Sin embargo, el Kardian tuvo una gran recuperación porque hoy representa el 1,8% del mercado y hasta hace poco tiempo esa cuota había bajado casi a la mitad. El último mes de este modelo con una proporción similar fue abril cuando patentó 814 con un mismo valor de representatividad.

5. Baja de los referentes chinos
Por último, la quinta novedad del mes no es de un auto sino de un grupo: los vehículos chinos, que tuvieron una caída generalizada de ventas que parece explicarse por la limitación de volumen que tienen con el cupo. Si bien entre enero y marzo entraron muchas unidades, las ventas también fueron altas y en los últimos dos meses se pudo ver un descenso de patentamientos.
El mejor sigue siendo el Baic BJ30, que vendió 599 unidades y tiene una cuota del mercado del 1,3%. Está ubicado en el puesto 18, siendo que medio año atrás era el primer auto chino en ventas superando un par de veces las 700 unidades mensuales.
El otro gran ausente en la parte alta de la tabla es el BYD Atto 2, otro modelo que padeció quedarse sin stock un par de meses atrás. En septiembre vendió solo 431 autos con una cuota del 0,9%, que llegó a su pico máximo en mayo, con 736 patentamientos y el 1,8% del mercado.
Renault Kardian,Brasil,Argentina,industria automotriz

La Ley de Modernización Laboral estableció que los empleadores privados deberán realizar una contribución mensual equivalente al 1% de las remuneraciones computables en el caso de las grandes empresas y del 2,5% para las micro, pequeñas y medianas empresas

La CNV habilitó dos grandes vehículos para administrar estos recursos: Fondos Comunes de Inversión Abiertos destinados al FAL y Fideicomisos Financieros FAL
- Cada empleador puede elegir la entidad habilitada y el vehículo en el que se administrarán sus recursos.
- El régimen contempla portabilidad entre vehículos y administradores y,
- cuando una empresa no realiza la elección correspondiente, existe un mecanismo de asignación de oficio.

La regulación establece criterios de seguridad, liquidez, diversificación, transparencia y preservación del capital
- empresas y proyectos que busquen financiamiento, y
- ahorro dispuesto a financiarlos.
- Financiarse a plazos mayores.
- Emitir más obligaciones negociables.
- Estructurar proyectos de infraestructura.
- Desarrollar crédito de largo plazo.
- Reducir progresivamente la dependencia del financiamiento bancario o del capital propio.
- Los aportes ingresan todos los meses.
- Los recursos se invierten.
- Las inversiones generan rendimiento.
- Ese rendimiento se reinvierte.
- Nuevos aportes vuelven a ingresar al mes siguiente.

El FAL alinea el crecimiento del mercado de capitales con el crecimiento del empleo registrado

- Uno que recibirá recursos todos los meses.
- Uno cuyo patrimonio podrá crecer junto con el empleo formal.
- Y uno que puede ayudar a transformar ahorro argentino en financiamiento para la economía argentina.
reforma laboral,Fondo de Asistencia Laboral,recibo de sueldo,costo laboral,Argentina,empleo,indemnización,aportes patronales,seguridad social,economía

Un hombre y tres menores mueren de manera violenta el fin de semana en Panamá

Victoria Villarruel viajó a Madrid junto a senadores para asistir a un acto del rey Felipe VI

Qué ver en Netflix: la miniserie de 10 episodios que está entre lo más elegido de este domingo

Latin America’s conservative shift faces its biggest test yet in Brazil election

Neighborhood backlash collides with America’s tech arms race — but is this the plan to fix it?

Luis Lacalle Pou en IDEA: “El Presidente tiene que tener paciencia, prudencia y equilibrio”

Ley de Tierras: la CGT repudió el fallo de la Corte Suprema y le exigió a Diputados que rechace el DNU de Milei

Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre

Capcom ha admitido su destino con los remakes de Resident Evil y muchos jugadores se hacen la misma pregunta: ¿Qué pasa con Resident Evil 5 y 6?

Caso Mariaca: un ministro paraguayo acusó a funcionarios bolivianos de proteger al narco Sebastián Marset

 POLITICA2 días ago
Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre
- INTERNACIONAL3 días ago
Caso Mariaca: un ministro paraguayo acusó a funcionarios bolivianos de proteger al narco Sebastián Marset
- POLITICA3 días ago
Desde San Juan y en modo campaña, Máximo Kirchner dijo que los jueces de la Corte “desconocen la soberanía”