ECONOMIA
Barrio por barrio: cuánto sale alquilar un departamento de dos ambientes en CABA

El mercado de alquileres en la Ciudad de Buenos Aires (CABA) continúa mostrando diferencias marcadas entre zonas, en un contexto de subas de precios y cambios en la oferta disponible. El precio promedio de publicación de un departamento de dos ambientes alcanzó los $721.267 durante el primer trimestre de 2026, de acuerdo con un informe elaborado por el Instituto de Estadística y Censos porteño (Idecba) sobre la base de avisos publicados en Argenprop.
El relevamiento mostró diferencias importantes entre barrios, con valores que superaron los $800.000 en algunas zonas del corredor norte y otros que quedaron cerca de los 600.000 pesos. La brecha entre el barrio más caro y el más accesible para este tipo de unidades fue de más de 227.000 pesos.
Además, el informe señaló que los alquileres publicados para departamentos usados de dos ambientes registraron una suba interanual de 33,6%, por encima de la inflación porteña del período, que fue de 32,1 por ciento.
Núñez encabezó el ranking de los barrios con los alquileres más caros para departamentos de dos ambientes. Allí, el valor promedio publicado llegó a $834.798 durante el primer trimestre del año.
Detrás aparecieron Belgrano, con un promedio de $808.484; Palermo, con $804.543; y Chacarita, con 803.958 pesos. También se ubicaron por encima de los $790.000 Saavedra, con $791.276, y Villa Urquiza, con 767.175 pesos.

Otro grupo de barrios mostró precios promedio superiores a los 750.000 pesos. En ese segmento quedaron Colegiales, con $778.504; Villa Crespo, con $750.500; y Villa Pueyrredón, con 750.246 pesos. Recoleta también se mantuvo entre los valores más altos, con un promedio de 739.911 pesos.
Los datos reflejaron una concentración de los alquileres más elevados en el norte de la ciudad y en barrios con fuerte demanda residencial y buena conectividad. El informe también destacó que en varias de esas zonas creció la proporción de publicaciones en dólares, especialmente en Palermo.
En el otro extremo, Barracas registró el valor promedio más bajo para alquilar un dos ambientes: $606.953. Le siguieron San Cristóbal, con $617.667; Liniers, con $618.347; Boedo, con $627.580; San Nicolás, con $627.789; y Constitución, con 628.051 pesos.
También quedaron por debajo de los $650.000 barrios como Floresta, con $641.077; Balvanera, con $649.101; y Montserrat, con 649.907 pesos.

En tanto, Parque Chacabuco mostró un promedio de $654.724, mientras que Flores alcanzó los $658.757 y San Telmo los 664.248 pesos.
Los valores publicados dejaron en evidencia diferencias marcadas dentro del mercado porteño. Mientras que en Núñez el alquiler promedio superó los $830.000, en Barracas quedó apenas por encima de los 600.000 pesos.
Según Idecba, el alquiler promedio de un dos ambientes usado en la ciudad se ubicó en $721.267 durante el primer trimestre de 2026. El cálculo se realizó sobre una unidad base de 43 metros cuadrados.
Además del incremento interanual de 33,6%, el informe indicó que las subas trimestrales se movieron entre 8% y 11%, por encima de los aumentos observados en los últimos meses de 2025.
De acuerdo con el estudio, los alquileres publicados en pesos acumularon así un segundo trimestre consecutivo con aumentos superiores a la inflación de la Ciudad. El organismo señaló que la valorización fue “mínima”, aunque marcó una diferencia respecto del comportamiento que se había observado anteriormente.
El precio promedio por metro cuadrado para los departamentos de dos ambientes llegó a 16.774 pesos. A su vez, la antigüedad promedio de las unidades ofertadas fue de 34 años.
El informe también mostró cambios en la composición de la oferta. Durante el primer trimestre de 2026, el stock de publicaciones de alquiler en pesos cayó cerca de 15% respecto del cierre de 2025.
Pese a esa baja, Idecba indicó que el volumen de avisos alcanzó un récord para un primer trimestre, que suele ser el período con menor cantidad de publicaciones por una cuestión estacional.
Otro de los fenómenos destacados fue el crecimiento de los avisos publicados en dólares. Según el relevamiento, el 72,4% de la oferta total de alquileres estuvo nominada en pesos, el nivel más bajo de los últimos seis trimestres.

En barrios del corredor norte y zonas de alta demanda, el avance de las publicaciones en moneda extranjera fue más marcado. El informe precisó que en las áreas que incluyen Palermo, Belgrano, Recoleta y Retiro, el 40% de los departamentos ofrecidos en alquiler fueron publicados en dólares. En Palermo, ese porcentaje llegó al 45 por ciento.
El estudio indicó además que los departamentos de uno y dos ambientes concentraron cerca de tres cuartas partes de las publicaciones de alquiler en la ciudad durante el primer trimestre del año.
Los dos ambientes representaron el 41,5% del total de avisos, lo que los convirtió en el segmento con mayor participación dentro del mercado porteño. Los monoambientes explicaron otro 33% de la oferta.
En cambio, los departamentos más grandes tuvieron una presencia menor. Las unidades de tres ambientes representaron el 19,6% de los avisos, mientras que los de cuatro y cinco ambientes apenas concentraron el 5,9 por ciento.
El informe también detectó una menor concentración geográfica de la oferta. Las cinco zonas con mayor cantidad de publicaciones representaron el 52,4% de los avisos, una participación inferior a la registrada un año atrás.
Según Idecba, parte de esa modificación estuvo vinculada al crecimiento de los alquileres publicados en dólares en barrios del norte porteño, donde la oferta en pesos perdió participación relativa frente a las unidades ofertadas en moneda extranjera.
agency,collaboration,communicate,management,project,sign contract,signing contract,subscribing,subscription







ECONOMIA
Sobreajuste, anemia de inversión, lagunas financieras: Cavallo consideró “excelente” un informe con duras críticas al plan económico


REUTERS/Tita Barros

Hay lagunas financieras en las proyecciones oficiales y problemas como un aumento de la deuda doméstica debido a la obsesión oficial por “esterilizar” los pesos que emite para comprar dólares y limitarse a una acumulación de reservas insuficiente para asegurar un “Plan B”
Domestic Politics,Religion,South America / Central America,Government / Politics,Religion / Belief
El Treasury a 10 años amplió su rendimiento 70 puntos básicos, mientras que para Argentina la sobretasa demandada por encima de la deuda de Estados Unidos creció 178 puntos básicos (Broda y Asoc.)

- Dudas sobre los pagos a mediano plazo: el mercado observa con cautela los fuertes vencimientos de deuda previstos para 2027 (que superan los USD 21.000 millones con acreedores privados y multilaterales) y la capacidad del Gobierno para renovarlos. No obstante, “los datos de deuda externa del Indec mostraron que en el segundo trimestre de 2026 los inversores no residentes sumaron exposición a bonos soberanos hard dollar de manera significativa. En términos de estrategia, esto implica que cualquier cancelación de capital probablemente gatillará demanda en el mercado secundario”, publicó el agente de liquidación y compensación Facimex.
- Acumulación de reservas: La desaceleración en el ritmo de compra de divisas y la menor acumulación de reservas —tanto brutas como netas— por parte del Banco Central generan dudas sobre la solvencia para futuros pagos.
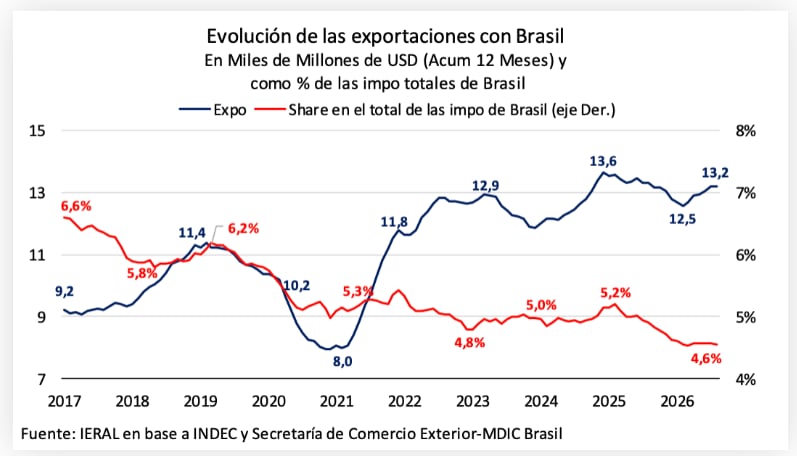
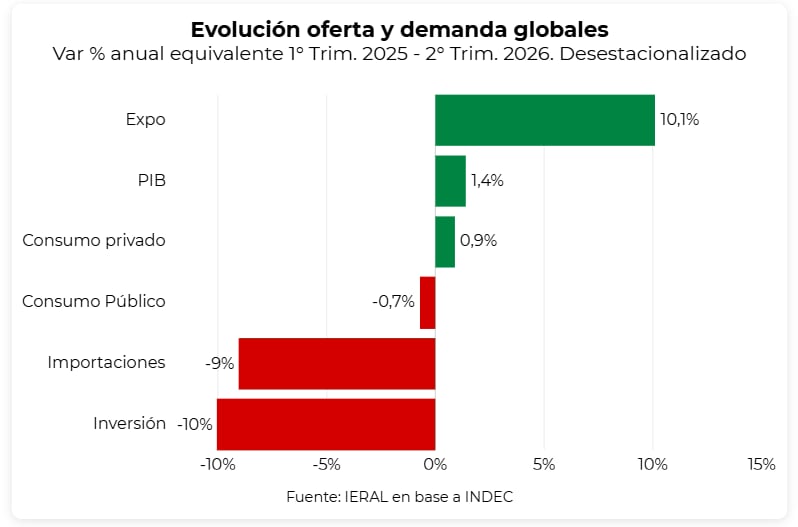
- Actividad económica despareja: indicadores de consumo, construcción e industria con bajas interanuales (como la caída en el EMAE) generan a la vez incertidumbre acerca del respaldo político y social con el cual contará el modelo económico. “La actividad económica cayó 2,9% mensual en julio y volvió a niveles similares a los de febrero de 2025. La debilidad fue generalizada: nueve de las 10 principales actividades retrocedieron en el mes, mientras que la industria cayó 5%”, resaltó Marcos Cohen Arazi, economista de la Fundación Mediterránea. “A esto se suma una demanda agregada con escaso dinamismo, en la que las exportaciones aparecen como el único componente con un crecimiento significativo”, dijo el economista.

- Incertidumbre electoral: este ruido político y la expectativa anticipada hacia un disputado escenario electoral de 2027 aumentan la cautela de los grandes inversores. “Si bien Argentina enfrenta esta etapa con fundamentals más sólidos que otras veces, la volatilidad electoral se adelantó un año y aparece en un contexto global que todavía no muestra señales claras (…) En este marco, preferimos esperar una mayor claridad antes de aumentar exposición a estos niveles, mientras monitoreamos la evolución del spread por legislación en los Bonares”, comentó Delphos Investment.
- Tasas de interés en Estados Unidos: Los altos rendimientos de los bonos del Tesoro de Estados Unidos, en máximos desde 2003, más la expectativa de un sendero alcista para las tasas de la referencia de la Fed (Reserva Federal de Estados Unidos) hacen que los activos emergentes y de mayor riesgo, como los bonos argentinos, resulten menos atractivos o requieran mucho más rendimiento para atraer a los fondos. “Es cierto que Estados Unidos tiene déficit fiscal, pero no puede sostener indefinidamente este nivel de tasas de interés. Es muy probable que en algún momento tenga que tomar una medida drástica, con un control fiscal muy estricto”, reflexionó Mariano Sardáns, presidente ejecutivo de la gerenciadora de patrimonios FDI. Remarcó que “si esa diferencia se corrige, vemos más potencial de suba de precios en el bono de Estados Unidos a 10 años, aunque hoy pague menos tasa que los bonos emergentes”.
Es cierto que Estados Unidos tiene déficit fiscal, pero no puede sostener indefinidamente este nivel de tasas de interés (Sardáns)
- Conflictos geopolíticos y shocks globales: mientras que las tensiones internacionales y la volatilidad en el precio del petróleo (que superó los USD 100 por barril) golpean a la renta fija global, las elecciones de medio término en Estados Unidos el 3 de noviembre, que podrían condicionar a la administración de Donald Trump, tensan aún más el panorama inversor. “El contexto internacional continúa siendo adverso para los mercados emergentes. Shocks externos de esta magnitud normalmente han tenido un impacto muy negativo en Argentina. No obstante, con un ancla fiscal muy robusta y un flujo de dólares sostenido, el impacto se acota al índice de riesgo país y valuación de los activos”, sostuvo IEB.

Sin acceso genuino a los mercados internacionales, la política económica se ve obligada a construir sus propios amortiguadores (Segura)

La combinación de un mundo más difícil con los últimos datos de pobreza y PIB están incrementando las dudas electorales (Geretto)
- “El que menos depende de Argentina, es la tasa de interés de Estados Unidos. Con el Treasury a 10 años en 5,3% anual, el piso de rendimiento para cualquier bono emergente subió. Con una tasa libre de riesgo en esos niveles, es muy difícil que un bono soberano rinda menos de 10% anual. Para que los bonos perforen ese umbral, necesitamos ver al menos una señal de que el ciclo de suba de la Fed terminó, ya sea una pausa explícita o un dato de inflación norteamericana que cambie las expectativas. Sin eso, el techo de compresión es limitado”, dijo Delhon.
- La acumulación de reservas. “El mercado hizo una conexión directa entre el freno en las compras del BCRA y la suba del índice de riesgo país. Para que los bonos compriman, el BCRA necesita retomar un ritmo de compras que le devuelva credibilidad al colchón de reservas. No necesariamente los USD 137 millones diarios de mayo, pero sí algo consistente que muestre que la tendencia se revirtió”, precisó Delhon.
- La visibilidad sobre el financiamiento de 2027. “El Gobierno presentó en julio un programa financiero en dólares detallando fuente por fuente para cubrir USD 19.200 millones de vencimientos en 2026 y USD 24.900 millones en 2027, sin contemplar emisión en mercados internacionales. Del cupo de USD 5.000 presentado en préstamos privados con garantía multilateral, aun deben ingresar USD 800 millones, que junto con desembolsos pendientes del FMI y los USD 774 millones pendientes de AO29 son los catalizadores que pueden ir cerrando la brecha de financiamiento y devolverle confianza a la curva”, detalló el analista de Mills Capital.
- “El político y es el más difícil de gestionar. Hasta que no haya mayor claridad sobre el escenario electoral; quién compite, con qué programa, qué chances tiene, el mercado va a seguir castigando el tramo largo de la curva. Se necesita certeza de que cualquiera que vaya a honrar los compromisos de deuda. Esa señal hoy no existe porque no hay un opositor definido”, completó Lorenzo Delhon.
Corporate Events,North America
En la City y Wall Street hay intranquilidad por los rumores que involucran al ministro. Más que en Alberto Ades, las miradas van hacia Sturzenegger
Puntos importantes

Inversores temen estancamiento económico que afecte reelección de Milei, pese a su apoyo al Presidente.
El Gobierno prioriza dólar estable e inflación controlada, busca apoyo financiero externo.
Fricciones internas (Caputo, Sturzenegger) añaden incertidumbre política a los mercados.
elecciones,luis caputo,inflacion,dolar,Economía,Económica,Economia politica,Que es economía

POLITICA3 minutos ago
Javier Milei le deseó una pronta recuperación al Papa: “Toda la Argentina acompaña con afecto”

POLITICA6 minutos ago
El Gobierno recurre a un tribunal de la ONU por el petróleo en Malvinas y expertos advierten sobre el riesgo de la jugada

SOCIEDAD12 minutos ago
CD Projekt RED actualiza The Witcher 3 Remastered y los jugadores lo tienen claro: "No esperaba que se viera tan bien"

DEPORTE15 minutos ago
Marruecos destituye a Jorge Vilda como seleccionador femenino tras tres años en el cargo

INTERNACIONAL16 minutos ago
Houthis kill 14 at Saudi airport as expert warns of ‘rapid targets’ amid Middle East war

INTERNACIONAL20 minutos ago
California faces unlikely tax revolt amid billions in illegal immigrant healthcare costs

DEPORTE4 días ago
Escándalo total en la AFA: reventa millonaria, un homenaje paupérrimo a Messi y el pedido urgente de renuncia a Chiqui Tapia

SOCIEDAD4 días ago
Tobey Maguire se quedaba ciego con el traje de Spider-Man y casi se desmaya durante una prueba: fabricar su disfraz fue una pesadilla

DEPORTE4 días ago
El presidente de Burkina Faso, duro tras el amistoso con la Selección: «Nuestro fútbol está enfermo» :: Olé

INTERNACIONAL4 días ago
100-shot Somali gang gun battle rocks Minnesota as sheriff warns ‘we’re in trouble’

 DEPORTE2 días ago
Regresos importantes y una duda clave: Arruabarrena definió el equipo de Boca Juniors para visitar a Instituto
- INTERNACIONAL2 días ago
Conciliaciones entre comercios y consumidores resuelven reclamos por más de $12.5 millones en Panamá
- ECONOMIA3 días ago
Cómo evitar multas durante el fin de semana largo: cuál es la documentación que hay que llevar sí o sí al salir a la ruta