
ECONOMIA
Bróker de la City revela su plan para invertir $1 millón en 11 acciones de empresas argentinas

El mercado argentino entra en julio con una discusión más exigente para los inversores que quieren seguir apostando por acciones locales. Después del rally posterior a las elecciones de medio término, el S&P Merval dejó de moverse como una apuesta uniforme y empezó a mostrar un comportamiento más selectivo por sectores. En ese marco, IEB, una de las mesas con más peso en la City, planteó que el índice viene lateralizando en torno a los US$ 2.000, mientras las distintas industrias alternan máximos y mínimos, lo que obliga a mirar con más precisión dónde todavía puede quedar valor.
La estrategia del broker de la City no parte de comprar todo el mercado por igual, tampoco de apostar únicamente a una nueva baja del riesgo país. La cartera que diseñó para renta variable argentina se concentra en los sectores que, según su análisis, combinan fundamentos, valuaciones y margen de recuperación para el segundo semestre. El resultado es un portafolio con una apuesta fuerte a Oil & Gas y bancos, dos bloques que juntos explican el 70% de la cartera.
¿Cómo invertir $1 millón de pesos en acciones argentinas?
Para un inversor que arma una cartera teórica de $1.000.000, la distribución propuesta por IEB queda claramente concentrada en once acciones argentinas. La mayor posición individual es YPFD, con una ponderación del 15%, lo que implica destinar $150.000 a la petrolera. Con el mismo peso aparece BMA, también con 15%, equivalente a otros $150.000 dentro de la cartera.
Luego aparecen varias posiciones de 10% cada una. En ese grupo están PAMP, VIST, BBAR y GGAL, con una asignación de $100.000 para cada papel. Más abajo, el broker incluye una porción de reguladas con EDN, TGNO4 y ECOG, cada una con 5%, es decir, $50.000 por acción. El portafolio se completa con IRSA, que recibe 6% o $60.000, y LOMA, con 9%, equivalente a $90.000.
Acciones argentinas energéticas: Oil & Gas, el bloque más fuerte junto con bancos
El primer gran pilar del portafolio es Oil & Gas, que concentra el 35% de la cartera. Dentro de ese sector, IEB reparte la exposición entre YPFD, con 15%, PAMP, con 10%, y VIST, con otro 10%. Traducido a una inversión de $1.000.000, el inversor quedaría con $350.000 colocados en empresas energéticas.
La apuesta se explica desde el lado de que, para IEB, el sector mantiene potencial de crecimiento de mediano y largo plazo por el desarrollo de Vaca Muerta y por los proyectos de exportación de crudo y LNG. Esa tesis deja a YPF, Pampa Energía y Vista como tres vehículos líquidos para capturar una historia que ya no depende únicamente del precio local de los combustibles, ya que también queda atada al crecimiento de producción, infraestructura y exportaciones.
El informe marca, de todos modos, que Oil & Gas tuvo drivers más propios que el resto de los sectores. El broker recuerda que el año empezó con un crudo débil, luego llegó el pico asociado al conflicto en Medio Oriente y más tarde el precio volvió a ubicarse cerca de los US$ 65 por barril. Ese recorrido obliga a separar la tesis de largo plazo, ligada a Vaca Muerta, del ruido de corto plazo que puede generar el petróleo internacional.
La estrategia del millón de pesos con empresas argentinas
Acciones bancarias e inmobiliarias en Argentina: la apuesta financiera de la City
El segundo pilar es el sector financiero, también con el 35% de la cartera. En este caso, IEB distribuye la exposición entre Banco Macro, con 15%, BBVA Argentina, con 10%, y Grupo Financiero Galicia, con otro 10%. Para una inversión de $1.000.000, el bloque bancario implica $350.000 colocados en tres de los papeles más operados del mercado local.
La presencia de los bancos con el mismo peso que Oil & Gas muestra que el broker todavía ve valor en el sector, aunque el movimiento previo haya sido fuerte. La tesis se apoya en un escenario internacional más favorable, que podría ayudar a mejorar el apetito por activos argentinos, y en una eventual reducción de los niveles de mora dentro del sistema financiero. Para IEB, ese factor puede empezar a jugar a favor de los resultados del sector durante el segundo semestre.
El punto sensible pasa por el ritmo de recuperación del crédito. El propio informe reconoce que la mejora no sería gratis para el sector, porque el pico de mora observado durante los últimos meses todavía pesa en el análisis. Eso deja a los bancos en una zona de oportunidad, aunque también de mayor dependencia respecto de la macro, las tasas, la actividad y la capacidad de los hogares y empresas para normalizar pagos.
Empresas reguladas y rezagadas
El tercer bloque del portafolio está compuesto por empresas reguladas, con una ponderación total de 15%. La distribución es pareja: EDN, TGNO4 y ECOG reciben 5% cada una. En una cartera de $1.000.000, eso implica $150.000 destinados al sector, repartidos en tres posiciones de $50.000.
IEB explica que las reguladas aparecen rezagadas frente al resto de los sectores del mercado argentino. En este tramo, el broker busca compañías que no dependan únicamente de tarifas, ya que también mira la posibilidad de crecimiento por cantidad de clientes. Ese argumento aparece especialmente en Ecogas y Transportadora de Gas del Norte, donde la mejora puede venir por precio y por volumen.
En el caso de Edenor, la lógica es distinta, ya que el informe sostiene que la empresa presenta un castigo que, a juicio de IEB, luce injustificado frente a sus pares. Esa mirada deja a EDN como una acción más ligada a la recomposición de valuación que a una historia pura de expansión. Para el inversor minorista, este bloque funciona como una porción de recuperación pendiente dentro de una cartera más inclinada hacia energía y bancos.
Real estate y construcción: reactivación interna
El tramo final de la cartera se reparte entre IRSA y Loma Negra, dos nombres más vinculados a la recuperación de la actividad local. IRSA recibe el 6%, equivalente a $60.000, mientras que LOMA recibe el 9%, equivalente a $90.000. En conjunto, real estate y materiales suman el 15% del portafolio.
IEB fundamenta esta asignación en una recuperación en la comercialización de inmuebles, una mejora del precio por metro cuadrado durante el último año y una actividad de construcción que comienza a mostrar signos de recuperación hacia el segundo semestre de 2026. Ese razonamiento favorece a IRSA por su exposición al real estate y a Loma Negra por su vínculo directo con la demanda de materiales.
Este bloque tiene una naturaleza más doméstica dado que, a diferencia de Oil & Gas, donde la historia puede ganar fuerza por las exportaciones, o de bancos, donde el recorrido depende del crédito, las tasas y el riesgo país, IRSA y LOMA necesitan una mejora más visible en la actividad, los ingresos y la demanda interna. Por eso aparecen con un peso relevante, aunque lejos de ocupar el centro del portafolio.
El impacto del dólar en la estrategia de inversión
La cartera aparece en un momento en el que el tipo de cambio volvió al centro del debate de la City. Según el informe, el dólar mayorista subió un 5,6% en junio y cerró en $1.490, lo que marcó un máximo nominal histórico. El movimiento llegó después de cuatro meses de estabilidad por debajo de $1.400 y luego de una apreciación real del tipo de cambio frente al inicio del año.
Para las acciones argentinas, el dólar importa por varios caminos: afecta las expectativas de inflación, las tasas, los costos, las valuaciones en moneda dura y el humor de los inversores. También condiciona a sectores específicos: a Oil & Gas, por la combinación de precios internos, exportaciones y costos; a los bancos, por el impacto en depósitos, crédito y demanda de cobertura; a las reguladas, por la discusión tarifaria; y a la construcción, por el costo de materiales y la capacidad de compra.
El informe también menciona que la oferta de divisas se moderó por una menor emisión de ONs, un menor ritmo de liquidación de la cosecha y una pausa en el crecimiento de los préstamos en dólares. Del lado de la demanda, influyeron los giros de dividendos, las importaciones estacionales de gas y una formación de activos externos cercana a los US$ 2.000 millones mensuales. Ese telón de fondo explica por qué el mercado accionario entra a julio con más variables abiertas que meses atrás.
La cartera recomendada para operar en julio
Por todo esto, el portafolio de IEB deja una hoja de ruta clara de cómo una parte de la City mira las acciones argentinas de cara a julio. El broker no abandona la apuesta por el equity local, pero la concentra en sectores donde todavía ve fundamentos para sostener valuaciones más altas. YPF, Pampa Energía, Vista, Banco Macro, BBVA y Galicia forman el núcleo duro, mientras que Edenor, TGNO4, Ecogas, IRSA y Loma Negra completan la cartera con una búsqueda de recuperación pendiente.
La apuesta, tomada en conjunto, combina tres historias:
- Vaca Muerta y el salto exportador energético: Clave para los papeles posicionados en infraestructura y extracción
- Normalización financiera: Con bancos que podrían mejorar sus resultados si baja la mora y se recupera el crédito
- Reactivación local: Con firmas reguladas, de real estate y construcción tratando de capturar sectores que todavía no tuvieron el mismo recorrido que otros papeles del mercado
Para un inversor con $1.000.000, la propuesta queda lejos de ser una cartera conservadora. Tiene concentración sectorial, exposición al riesgo argentino y una alta sensibilidad al dólar, a las tasas y al contexto externo. A cambio, ofrece una forma ordenada de posicionarse en acciones locales sin comprar el Merval entero, priorizando los sectores donde el broker cree que la historia todavía no está completamente reflejada en los precios.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,acciones,city,inversiones







Brasil llega a las elecciones presidenciales con una incipiente crisis fiscal que promete ser uno de los principales desafíos para el próximo gobierno. Después de casi cuatro años de gestión de Lula, el déficit consolidado de las finanzas públicas se aproxima al 10% del PBI, según los datos del Banco Central de Brasil.
El deterioro es evidente frente al déficit de 4% que dejó Bolsonaro en 2022, aún después de la pandemia.
Parte del deterioro de los últimos años se explica por el resultado primario. Lula recibió una economía que llevaba más de un año registrando superávit primario. Pero desde inicios de su gestión, lo revirtió y este año apunta a un déficit de 0,7% del PBI.

Pero el principal factor de presión sobre las cuentas públicas está en los intereses de la deuda.
Brasil enfrenta una combinación de elevado endeudamiento con altas tasas de interés en moneda local, catapultando la carga de intereses de la deuda pública.

La tasa de interés sobre la deuda local supera actualmente el 14% anual, un nivel similar al observado durante los últimos meses del gobierno de Dilma Rousseff, antes de su impeachment. Pero esta vez, con una inflación cercana al 4%, la tasa de interés real se ubica alrededor del 10 por ciento.

Esta combinación tiene un impacto directo sobre la dinámica fiscal.
El pago de intereses alcanza actualmente casi 9% del PBI y constituye una de las principales fuentes del déficit.

Según los últimos datos oficiales, correspondientes a 2024, los intereses de la deuda se convirtieron en el segundo mayor componente del gasto público brasileño, por encima del gasto destinado a educación, salud, seguridad y defensa.

La deuda pública
El persistente déficit fiscal también se refleja en la evolución del endeudamiento público.
En 2013, la deuda pública era equivalente a 60% del PBI, hoy llega al 100% del PBI.

La casi totalidad de la deuda pública de Brasil es en moneda local (96,3 por ciento).
Medida en dólares, la deuda ronda los USD 1,8 billones (1,8 billones). De ese total, aproximadamente una quinta parte vence durante los próximos doce meses.
Lula recibió una economía que llevaba más de un año registrando superávit primario. Pero desde inicios de su gestión lo revirtió
El próximo presidente asumirá con unos USD 360.000 millones de deuda que deberán ser refinanciados durante su primer año de gestión.

A este cuadro se suma un problema adicional: la deuda pública ya empieza a ser una carga para la economía y se refleja en la desaceleración del crecimiento económico. Pese al buen desempeño de las materias primas agrícolas y de los precios de la energía, el crecimiento del PBI de Brasil se ubica en su menor nivel de los últimos cinco años.
El crecimiento del PBI de Brasil se ubica en su menor nivel de los últimos cinco años
Esto agrega presión a una dinámica de deuda/PBI ya deteriorada. El desafío del próximo gobierno, por lo tanto, será doble: corregir el resultado fiscal y, al mismo tiempo, relanzar la tasa de crecimiento.

El real en juego
El equilibrio cambiario luce cada vez más frágil y pone al real en zona de riesgo. La estrategia del Banco Central de sostener tasas de interés reales en torno al 10% ha funcionado hasta ahora como un dique de contención: garantiza el apetito por los títulos en moneda local y ancla transitoriamente la cotización de la divisa.
Pero a estos niveles la tasa Selic del Banco Central sirve más para sostener el carry y retener los capitales que para frenar la inflación. El costo lo paga el Tesoro.
La estrategia del Banco Central de sostener tasas de interés reales en torno al 10% ha funcionado hasta ahora como un dique de contención
Cerca de la mitad de la deuda pública interna está indexada a la Selic, y el resto se renueva en plazos cortos, de modo que la tasa que fija el Banco Central termina siendo, en los hechos, la tasa de la deuda.

Pero el costo es creciente, la carga de intereses ya es 10% del PBI y acelera la dinámica explosiva de la deuda pública, ya en el 100% del PBI. Es una trampa clásica de tasa: el Banco Central sube la tasa para estabilizar el mercado cambiario, pero la mayor carga de intereses aumenta el déficit fiscal, reiniciando el ciclo que pide más tasa.
El Gobierno puede insistir, pero todo carry tiene un límite y lo decide el mercado.

Los amortiguadores
Hasta ahora la economía pudo contar con dos grandes colchones para mantener bajo el riesgo país:
- Las reservas internacionales que se mantienen estables en torno a los USD 360.000 millones. Sus oscilaciones de los últimos años respondieron sobre todo a efectos de valuación: más de un cuarto de las reservas está invertido en otras monedas o en oro, de modo que el precio del metal y los movimientos del dólar mueven el stock sin que entre ni salga un solo dólar.
- En 2022 la caída del precio de los Tesoros.
La única venta significativa de reservas fue a fines de 2024, cuando el Banco Central volcó miles de millones de dólares al mercado para frenar una crisis de confianza en el real.

Segundo, el saldo comercial que apunta a cerrar el año cerca de los USD 87.000 millones, el segundo más alto de la serie después del récord de 2023. Lo explican sobre todo los mayores precios internacionales de las materias primas.

El desafío para el próximo ciclo presidencial
El margen de maniobra para la próxima administración no es elevado. A pesar de las cuantiosas reservas y del saldo comercial, pretender aliviar la carga de intereses recortando la tasa de referencia sin implementar antes un ajuste fiscal desataría una salida inmediata del carry trade local.
Sin ancla fiscal ni premio por tasa, la demanda de deuda soberana caería en picada y trasladaría toda la presión sobre el tipo de cambio, materializando una devaluación del real que reavivaría el frente inflacionario.
Difícilmente haya margen para seguir procrastinando un ajuste fiscal que permita bajar la tasa de interés sin poner en riesgo la estabilidad cambiaria
Difícilmente haya margen para seguir procrastinando un ajuste fiscal que permita bajar la tasa de interés sin poner en riesgo la estabilidad cambiaria.
Con un déficit fiscal de 10% del PBI, un stock de deuda llegando a 100% del PBI y una economía que se estanca ante elevadas tasas de interés, la dinámica de las cuentas del Estado será el principal desafío que enfrentará quien gane las elecciones. La salud de la moneda estará en juego.
Los autores son máster en Economía de la Universidad de Tilburg, en Holanda, y en Management de la Universidad Luiss, Italia, y director de la consultora Econométrica, respectivamente
Si no hubiéramos tenido que enfrentar el intento de siete golpes de Estado, 40 leyes intentando romper el equilibrio fiscal, la gente haciendo actos terroristas en la calle y algunos jugadores de mercado con ganas de romper todo, la inflación ya estaría empezando con cero hace rato (Milei)

Noviembre y diciembre son dos meses que suelen ser un poco más complicados en términos de precios por la propia dinámica estacional que traen el comienzo de las vacaciones y las fiestas (Bisang)


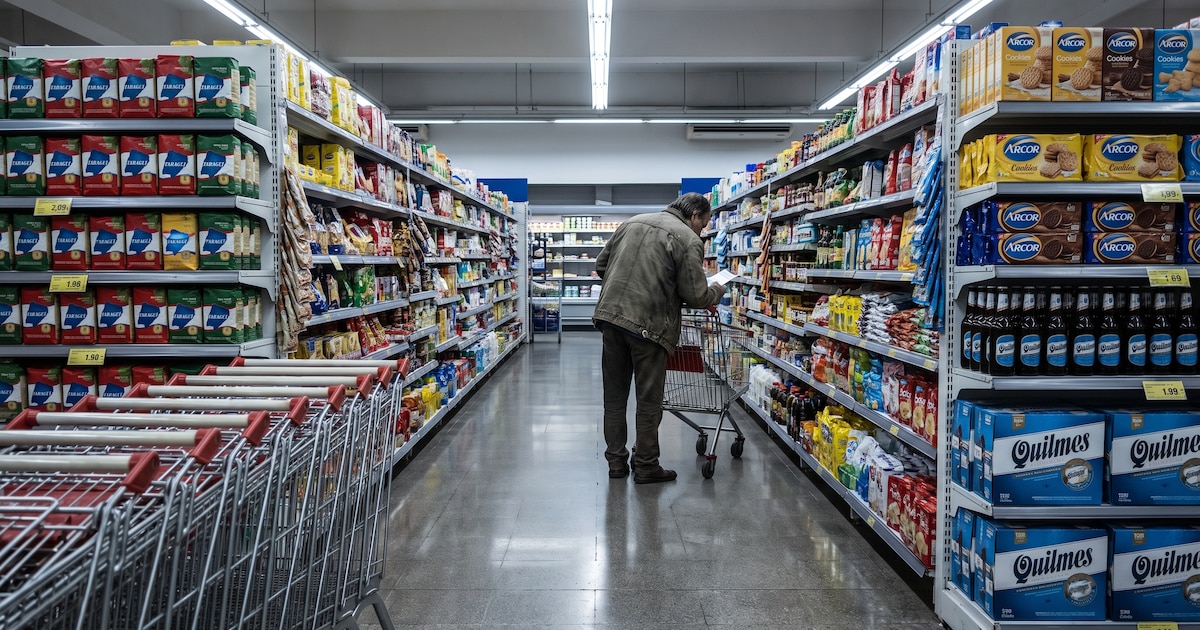
supermercado,Argentina,consumo,precios,carro de compras

La tasa de empleo pasó de 44,6% a 45% de la población
El segmento administración pública, la defensa y la seguridad social registró una pérdida de representatividad de 8,6% a 7,1% del total

El total de no asalariados aumentó en 633.000 personas (11,9%) y ganó dos puntos porcentuales de representatividad
- Las mujeres de 65 años y más registraron el mayor incremento porcentual, con 138.000 puestos adicionales (41,3%), lo que elevó su peso en el total ocupado de 1,6% a 2,2 por ciento.
- Los varones del mismo tramo etario sumaron 74.000 empleos (15,1%) y pasaron de 2,4% a 2,7% de representatividad. Las mujeres de 30 a 64 años sumaron 460.000 ocupadas (6,9%) y ampliaron su participación de 32,6% a 33,6 por ciento.
El empleo creció más entre las mujeres mayores y bajó entre las jóvenes


Argentina,industria,construcción,empleo,puerto

El Coloquio de IDEA y la incertidumbre electoral: el debate empresario sin respuestas políticas claras

Silvia Pérez: «Siempre voy a ser una chica Olmedo, hasta el último día de mi vida»

Brasil: sin margen fiscal

¿Qué ocurre con la fecha de las elecciones presidenciales en Venezuela?

Hasta qué hora siguen las tormentas este sábado 3 de octubre en Buenos Aires, según el Servicio Meteorológico Nacional

Con los números ajustados para el quórum, la oposición apela a la presión social para derogar el DNU 70

Antes de viajar a París, Milei les envió un mensaje a inversores franceses: “Son bienvenidos para venir a llenarse los bolsillos”

Bombshell report exposes healthcare fraud schemes as taxpayers lose up to $521 billion annually

Elecciones en la UTA: se pone en juego la conducción del poderoso gremio de colectiveros

Jugueterías en crisis: “Se han cerrado más de doscientas en el último año”, afirmó el presidente de la Cámara de la Industria del Juguete

 POLITICA2 días ago
Ley de Tierras: la CGT repudió el fallo de la Corte Suprema y le exigió a Diputados que rechace el DNU de Milei
- POLITICA16 horas ago
Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre
- CHIMENTOS3 días ago
Luto en el periodismo: murió a los 58 años una de las conductoras más famosas y reconocidas de la TV, luchando contra un cáncer cerebral





